Rahsia Pelaburan Jutawan Islam

Sebagai seorang Islam yang mukmin, menuntut ilmu menjadi satu kewajipan dan adalah wajib bagi kita untuk menuntut ilmu yang diperlukan. Dan orang yang berusaha itu memerlukan kepada ilmu perusahaan.

Haruslah kita mempunyai sekadar yang diperlukan daripada ilmu berniaga, supaya dapat membezakan, yang diperbolehkan dan yang dilarang, tempat yang mengandungi kesulitan dan yang jelas terang.

Kalau tidak, nescaya kita akan terjerumus kepada yang haram tanpa kita sedari.

Berkata Saidina ‘Umar r.a.,

“Tidaklah berjual-beli, selain orang yang berpengetahuan ilmu fiqah. Kalau tidak, dia akan memakan riba. Dengan kemahuannya atau tidak dengan kemahuannya”.

Kenyataannya memang benar, disebabkan terlalu rakus mengejar kemewahan dunia, tanpa disedari banyak dikalangan masyrakat kita terutama masyarakat islam yang terlibat dalam perkara-perkara yang haram terutama riba.

Misalnya kita beli kereta hutang bank, beli rumah hutang bank, pinjaman peribadi, pinjaman perniagaan dan banyak lagi, semuanya dikenakan faedah yang melibatkan riba. Kita ingat apa yang kita buat itu betul tetapi salah disisi agama islam.

Sedangkan agama Islam yang Allah turunkan itu sempurna untuk dijadikan panduan hidup, baik kehidupan dunia mahu pun akhirat. Hanya kita yang tidak mahu belajar.

Allah Ta’ala berfirman: “Allah memberikan Hikmat kebijaksanaan (ilmu yang berguna) kepada sesiapa yang dikehendakiNya (menurut aturan yang ditentukanNya). Dan sesiapa yang diberikan hikmat itu maka sesungguhnya ia telah diberikan kebaikan yang banyak. Dan tiadalah yang dapat mengambil pengajaran (dan peringatan) melainkan orang-orang yang menggunakan akal fikirannya”. – Surah Al-Bakarah, ayat 269

Oleh itu kita wajib melengkapkan diri dengan ilmu pengetahuan sebelum kita memulakan sesuatu usaha samada usaha untuk kehidupan di dunia mahupun usaha untuk akhirat. Jangan libatkan diri kita dalam perkara-perkara yang dilarang oleh agama semata-mata untuk mengejar keuntungan dan kekayaan. 

Di dalam Al-Quran ada diterangkan larangan akan perbuatan riba.

Allah Ta’ala berfirman:

“Orang-orang yang memakan (mengambil) riba itu tidak dapat berdiri betul melainkan seperti berdirinya orang yang dirasuk Syaitan dengan terhuyung-hayang kerana sentuhan (Syaitan) itu. Yang demikian ialah disebabkan mereka mengatakan: “Bahawa sesungguhnya berniaga itu sama sahaja seperti riba”. Padahal Allah telah menghalalkan berjual-beli (berniaga) dan mengharamkan riba. Oleh itu sesiapa yang telah sampai kepadanya peringatan (larangan) dari Tuhannya lalu ia berhenti (dari mengambil riba), maka apa yang telah diambilnya dahulu (sebelum pengharaman itu) adalah menjadi haknya, dan perkaranya terserahlah kepada Allah. Dan sesiapa yang mengulangi lagi (perbuatan mengambil riba itu) maka itulah ahli neraka, mereka kekal di dalamnya”. – Surah Al-Bakarah, ayat 275

Allah Ta’ala berfirman:

“Allah susutkan (kebaikan harta yang dijalankan dengan mengambil) riba dan Ia pula mengembangkan (berkat harta yang dikeluarkan) sedekah-sedekah dan zakatnya. Dan Allah tidak suka kepada tiap-tiap orang yang kekal terus dalam kekufuran, dan selalu melakukan dosa”. – Surah Al-Bakarah, ayat 276

Rebut Saham Akhirat Dengan Infaq Dan Waqaf Bagi Pembinaan Bangunan Tahfiz Al Quran Al Ansar

Allah Ta’ala berfirman:

“Wahai orang-orang yang beriman! Bertaqwalah kamu kepada Allah dan tinggalkanlah (jangan menuntut lagi) saki baki riba (yang masih ada pada orang yang berhutang) itu, jika benar kamu orang- orang yang beriman”. – Surah Al-Bakarah, ayat 278

Allah Ta’ala berfirman:

“Oleh itu, kalau kamu tidak juga melakukan (perintah mengenai larangan riba itu), maka ketahuilah kamu: akan adanya peperangan dari Allah dan RasulNya, (akibatnya kamu tidak menemui selamat). Dan jika kamu bertaubat, maka hak kamu (yang sebenarnya) ialah pokok asal harta kamu. (Dengan yang demikian) kamu tidak berlaku zalim kepada sesiapa, dan kamu juga tidak dizalimi oleh sesiapa”. – Surah Al-Bakarah, ayat 279

Pelaburan adalah sebahagian daripada perniagaan yang dibenarkan di dalam Islam.  Pelaburan (Al-qiradl) atau penyerahan modal untuk diperniagakan di dalam Islam mempunyai beberapa syarat dan rukun seperti di bawah:-

Penyerahan Modal untuk diperniagakan (al-qiradl)

Hendaklah dijaga pada qiradl ini, 3 sendi (rukun)

Rukun 1: Modal

  • Syaratnya modal itu mestilah berupa wang yang dimaklumi jumlahnya dan diserahkan kepada yang akan mengerjakannya dalam perniagaan.
  • Maka tidak diperbolehkan qiradl pada barang-barang kerana perniagaan itu akan menjadi sempit padanya.
  • Dan kalau disyarat oleh pemilik modal supaya modal ditangannya, maka tidak dibolehkan kerana dengan demikian, menyempitkan jalan perniagaan.
  • Tiada Jaminan keatas Modal, jika pelaburan itu tidak berhasil atau rugi maka modal itu dikira lenyap dan hangus.  

Rukun 2: Keuntungan

  • Hendaklah keuntungan itu diketahui pembahagiannya dengan disyaratkan bagi pemilik modal sepertiga atau seperdua atau berapa yang dikehendakinya. Misalnya pembahagian keuntungan 50:50 atau 60% untuk pelabur dan 40% untuk peniaga atau mana-mana nisbah yang dipersetujui oleh kedua-dua pihak.
    • Kalau pemilik modal itu mengatakan: “Untuk kamu, keuntungan seratus dan sisanya bagiku”, niscaya tidak boleh. Maka tidak boleh menentukannya dengan jumlah tertentu, tetapi hendaklah dengan jumlah yang umum.

Rukun 3: ‘Amil iaitu orang yang melaksanakan perniagaan

  • syaratnya perniagaan itu tidak menyempitkan kepada ‘amil dengan penentuan barang dan waktu atau sesuatu syarat yang menyempitkan pintu perniagaan, niscaya ‘apad qiradl itu batal.

Agama Islam tidak membenarkan satu pihak menindas satu pihak yang lain. Begitu juga dalam urusan pelaburan, kedua-dua pihak Pelabur dan Peniaga sama-sama kena tanggung risikonya.  Misalnya kita melabur dengan kawan kita di Acheh dan ditetapkan tiap-tiap bulan kita dapat 25%.

Tiba-tiba berlaku tsunami di Acheh dan habis semuanya musnah. Kita tidak akan menyangka perkara sebegitu boleh berlaku dan apa-apa pun boleh berlaku dan kita mesti sama-sama kena berani menanggung risikonya.

Pelabur yang nyenyak tidur, tau-tau tiap-tiap bulan 25% duit masuk ke dalam account bank. Sedangkan pihak peniaga kalau rugi tak dapat tidur, siang malam asyik memikirkan cara bagaimana hendak bayar 25% itu kepada pelabur.

Ini yang tidak dibenarkkan dan diharamkan dalam Islam.

Kita mesti ingat walaubagaimana hebatnya sesuatu perniagaan itu, kita tidak akan dapat meramal atau mengetahui apa akan terjadi dimasa akan datang, untung atau rugi, kaya atau miskin, hidup atau mati dan sebagai manusia yang beragama kita hanya boleh berusaha dengan ilmu yang ada untuk berjaya tetapi hanyalah ALLAH Ta’ala yang menentukannya.

Pelaburan (Al-Qiradh) ialah tindakan meletakkan dana bagi satu tempoh yang ditetapkan dengan mengharapkan pulangan pada masa akan datang iaitu memperoleh hasil daripadanya dan ia adalah salah satu kaedah mengembangkan harta. Namun, perlulah kita ingat, hasil pelaburan itu tidak semestinya positif kerana risiko pelaburan adalah tinggi.

Oleh itu, kita perlulah mendalami ilmu pelaburan sebelum melabur dalam sesuatu perkara. Antara dua kontrak syariah yang popular dan berkaitan dengan pelaburan ialah Musyarakah dan Mudharabah.

Ciri-ciri pelaburan dalam Islam

  • Aktiviti pelaburan yang dilakukan mestilah halal dan dibenarkan oleh syariah
  • Modal pelaburan haruslah disediakan oleh salah seorang atau kedua-dua orang dalam sesebuah perkongsian berdasarkan bentuk kontrak yang telah disediakan.
  • Modal haruslah dalam bentuk wang dan sekiranya aset diterima sebagai modal perniagaan, maka ia adalah satu kemestian untuk kita beri nilaian kepada aset itu berdasarkan nilai semasa dan tertakluk kepada penurun nilai.
  • Keuntungan perlulah dalam bentuk peratus atau bahagian. Sebagai contoh, pembahagian keuntungan 50:50 atau 60% untuk pelabur dan 40% untuk peniaga atau mana- mana nisbah yang dipersetujui oleh kedua dua pihak. Adalah menjadi satu kesalahan jika pemilik modal menetapkan keuntungan dalam jumlah tertentu. Contohnya, “Keuntungan untuk kamu adalah RM 800 dan selebihnya adalah untuk aku. “
  • Jika berlaku kerugian, maka ia mestilah ditanggung oleh kedua-dua pihak yang berkongsi kerana Islam tidak membenarkan satu pihak menindas satu pihak yang lain.
  • Setiap pihak mempunyai hak dan tanggjungjawab yang perlu diperjelaskan dalam perjanjian untuk mengelak berlakunya perselisihan faham.
  • Setiap pihak boleh membatalkan kontrak perkongsian, tetapi boleh disyaratkan cara pembatalan itu dan sekiranya ini telah dimasukkan dalam perjanjian, ia telah mengikat kedua-dua pihak.

Jika kita hendak melabur dalam sesuatu perkara, kita perlu mematuhi rukun-rukun pelaburan yang dibenarkan dalam agama Islam. Kita juga haruslah mengelakkan diri daripada melabur dalam aktiviti pelaburan yang haram kerana hasil pelaburan itu juga akan menjadi haram.

“Allah Ta’ala tidak mengubah nasib sesuatu kaum, melainkan mereka sendiri  berusaha untuk mengubahnya”.

Allah itu maha adil dan Islam itu adil.  Jadi kalau tak berani tanggung risiko JANGAN lah cuba untuk melabur. Dan jika kita tak buat sesuatu untuk menambah pendapatan, pun tak kemana juga..”Gunung kalau di gali tiap-tiap hari pun akan rata jadinya”.

Boleh dapatkan BUKU ILMIAH tentang RAHSIA PELABURAN JUTAWAN ISLAM YANG WAJIB ANDA TAHU  ini segera di office kami beralamat di:

No 310B, Lorong Kedah,
Taman Melawati,
53100, Kuala Lumpur.

Layari www.pejuangusahawan.com untuk maklumat lanjut.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

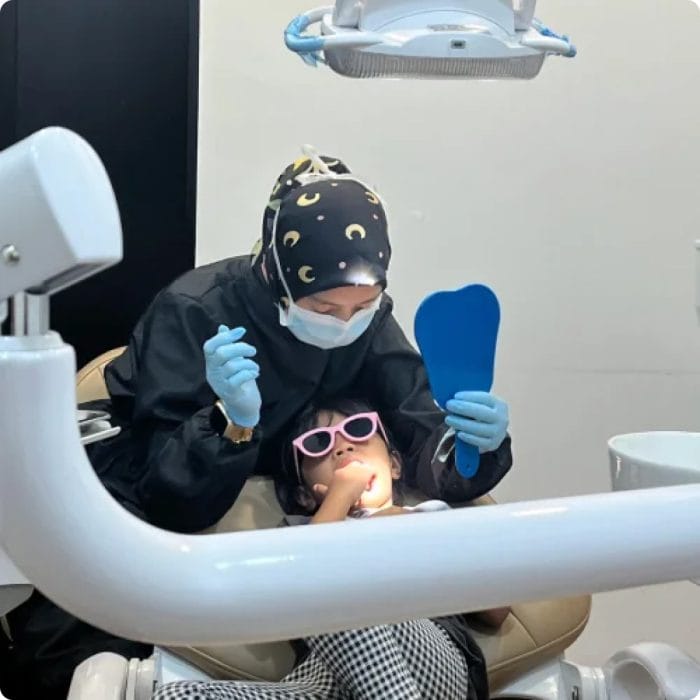
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.