7 Tabiat Orang Kaya Yang Nampak ‘Miskin’

Lebih 76% rakyat Malaysia tidak mempunyai simpanan mencukupi bagi menghadapi masa sukar atau kecemasan. Itu menurut Penolong Gabenor Bank Negara Malaysia, Abu Hassan Alshari Yahaya

Beliau menambah, hanya 6% rakyat Malaysia mempunyai wang mencukupi untuk meneruskan hidup lebih 6 bulan pada waktu kecemasan, manakala 18% lagi boleh hidup lebih 3 bulan.

Mana perginya duit kita setiap bulan tu? Apa pula rahsia mereka yang berjaya membuat simpanan hingga boleh hidup lebih senang?

Memang ada banyak sebab seseorang tu boleh hidup kaya contohnya sebab warisan harta keluarga. Tapi yang difokuskan di sini adalah tabiat mereka yang berjaya atau ‘financially successful’. 

1. Jarang Pakai Barang Branded
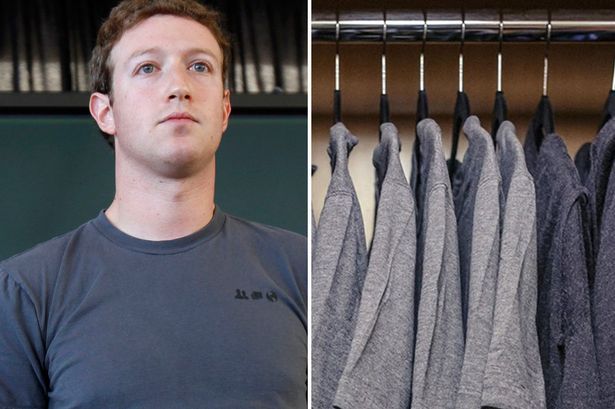
Ambil contoh Mark Zuckerberg dan Steve Jobs. Kedua-duanya asyik pakai baju yang sama saja. Mark Zuckerberg sampai sekarang dengan baju t-shirt kelabu kosong dan tak pernah tunjuk pun kereta apa yang dia naik. Mendiang Steve Jobs daripada mula keluarkan Apple sampai menghembus nafas terakhir pakai baju hitam dan seluar jeans biru.

Mereka lebih senang berpakaian begitu kerana ia mengurangkan masa mereka untuk memikirkan hal-hal yang remeh setiap hari.

Tak dinafikan sesetengahnya memang cukup selesa dan lebih berbaloi buat jangka masa panjang, tapi bukan semua benda yang kita pakai mesti yang mahal dan branded. Kalau minat sangat pun, cukuplah beli 1-2 jenis barang saja yang berjenama. Tak dosa pun kalau ianya diulang pakai. Kalau nak lagi jimat, belilah secara borong, bundle, preloved, dan sebagainya.

Buat apa nak nampak UP-TO-DATE kalau realitinya kita miskin?

2. Elak Kumpul Hutang

Majoriti dari kita mula berhutang bermula dari pinjaman pendidikan, disusuli pula dengan kad kredit dan kereta selepas bekerja, manakala ada yang membuat pinjaman peribadi atas pelbagai sebab, terutamanya untuk buat belanja kahwin.

Bagaimana kita boleh terjebak dalam hutang ini, dan apakah strategi kita untuk masa depan?

Ketua Pegawai Eksekutif AKPK, Azaddin Ngah Tasir berkata, laporan Institut Kewangan Asia (AIF) menunjukkan bahawa tahap pendidikan pengurusan kewangan generasi muda adalah rendah. Buktinya, hanya 28% anak muda yang benar-benar menguruskan kewangan mereka.

Jadi, tak ramai yang tahu teknik menyimpan wang dan melangsaikan hutang dengan berkesan. Malah, tidak mengambil peluang daripada peluang yang sedia ada. Antara teknik yang selalu dilakukan adalah memanipulasikan pinjaman ASB. Mungkin dalam artikel seterusnya kita boleh bincangkan teknik ini dengan lebih panjang lebar.

3. Bina Pendapatan Kedua

Mereka yang berjaya dari segi kewangan ini bukanlah mereka yang balik kerja tengok TV, layan smartphone, pergi makan-makan dengan BFF sampai larut malam. Mungkin ada yang hairan kenapalah ada orang yang dah ada kerja tetap masih nak cari kerja part-time selepas waktu kerja dan hujung minggu. Nak kata tak mampu dengan gaji yang sedia ada, tak juga.

Nampak macam susah, tapi semua ini perlukan pengorbanan. Tak ada orang yang terus berjaya pada pertama kali percubaan, melainkan dia betul-betul hebat dan bertuah. Menurut Majalah Fortune, ada perbezaan yang sangat besar antara seseorang yang ‘tahu buat’ sesuatu berbanding mereka yang benar-benar buat.

Baca juga 9 Idea Buat Duit Sambil Tidur Dengan Cara Yang Halal

4. Makan Luar Cuma Sekali-sekala

Kajian menunjukkan 1/3 daripada wang gaji rakyat Malaysia dihabiskan untuk membeli makanan. Tapi apa yang mengejutkan, menurut laporan kajian oleh Perbadanan Pengurusan Sisa Pepejal dan Pembersihan Awam (SWCorp), purata sebuah isi rumah di Malaysia membazirkan lebih 1 bulan gaji dengan membuang makanan yang tidak dimakan!

Tak salah nak makan di luar, asalkan kita tahu hadnya. Tapi, makan di rumah biasanya lebih jimat. Kurang godaan untuk kita order ‘side dish’ yang bukan saja menambah belanja, tapi juga kalori. Kalau dah kenyang sangat, nak buat kerja pun rasa ‘berat’.

5. Sentiasa Dahagakan Ilmu

Orang yang berjaya akan sentiasa mencari dan upgrade ilmu. Mereka tak malu mencari mentor atau seminar-seminar yang betul-betul boleh membantu mereka. Mentor ni penting jika nak shortcut untuk berjaya. Nak belajar sendiri dari YouTube memang lambat.

Sumber gambar : Asri Ahmad Academy

Tengok dekat Facebook mereka yang berjaya, penuh dengan perkara yang ilmiah, motivasi positif, dan bermanfaat. Mereka follow orang-orang hebat yang banyak beri nasihat yang berguna. Memang tak ada masa nak up status syok sendiri di Facebook atau ambil tahu perkembangan artis & selebriti.

Nak follow mereka yang hebat-hebat ini? Saudara Amir Denaihati pernah menyenaraikan mentor-mentor hebat lagi terkenal di Malaysia:

  1. Sifu Pelaburan Saham – Hj Mohd Asri
  2. Sifu Pelaburan Hartanah – Meor Zaidee, Faizul Ridzuan, Mior Hafis Mior Ahmad,Saufi Karim, Dr Azizul Azli Ahmad, Ahyat Ishak, Shafie Bustan
  3. Sifu Content Marketing – Khairul Hakimin Muhammad
  4. Sifu SEO / Content Maketing / WordPress – Dr Wan Yusof Wan Jeffery
  5. Sifu Public Speaking / Online Marketing / Story Telling – Datuk Roslan Ab Hamid
  6. Sifu Kelulut – Prof Dr Shamsul Bahri Abd Razak
  7. Sifu FB Ads – SifuFBads, Firdaus Azizi dan ramai lagi
  8. Sifu Google Adwords – Wan Mus
  9. Sifu MLM – Achmad Jefry
  10. Sifu Pengurusan – Abdul Basit
  11. Sifu Copy Writing – Aqif Azizan
  12. Sifu Kereta Sewa – Mat Aril
  13. Sifu Instagram – Fairuz Kassim

6. Rangka Pelan Persaraan Sejak Awal

Amat membimbangkan kerana mengikut statistik 2016, kebanyakan pencarum telah mengeluarkan SEMUA DUIT KWSP yang berkepuk-kepuk dalam Akaun 2 dalam masa 3 tahun saja!

Sedangkan, wang inilah yang dikhususkan untuk menyokong perbelanjaan bagi tempoh 10-20 tahun selepas bersara. Mula-mula terasa ‘kaya’, tapi lepas tu? Nganga…..

Ini menunjukkan ramai yang tidak mempunyai pelan persaraan yang mantap. Orang yang berjaya akan memikirkan pelan persaraan ini di usia muda. Awal-awal lagi dah bina pendapatan kedua.

Tapi, jangan sesekali ingat dah terlambat pula untuk melakukan sesuatu sungguhpun kita dah berusia. Ambil contoh Pakcik KFC, Colonel Sanders yang hanya berjaya membina empayar pada usia 88 tahun. Sebelum itu, beliau pernah lalui macam-macam kesusahan sampai terfikir nak bunuh diri. Malah, resepi ayam goreng yang menjadi kegilaan ramai hari ini pernah kena reject 1009 kali sebelum dapat kepercayaan untuk dipasarkan.

Baca juga Perhatian Kepada Pelabur Unit Trust Yang Guna Duit KWSP

7. Simpan Dulu, Baru Belanja

Sumber gambar : Khai Isc

Akhir sekali, golongan yang berjaya adalah mereka yang berdisiplin dalam menabung. Mereka kaya sebab ‘berpuasa’ daripada membeli barangan mewah dan tetap fokus terhadap tabungan.

Bayangkan kalau ada 2 orang yang mempunyai pendapatan yang sama. Tapi, salah seorang daripada mereka berpegang pada falsafah belanja duit dan simpan apa yang tinggal, sedangkan seorang lagi percaya pada falsafah simpan duit dulu dan belanjakan apa yang tinggal.

Kita nampak orang miskin dan kaya lifestyle mereka yang berbeza. Apa yang kita tak nampak sebenarnya aliran tunai duit keluar masuk yang berbeza. Hakikatnya, hanya diri mereka saja yang tahu keadaan kewangan masing-masing.

Ramai orang ada isu menyimpan. Orang lebih suka belanja. Bila dari muda tak ada kesedaran ini, bagaimana nak hidup selesa di hari tua? Jangan cakap bila dah tua, hidup akan senang sebab ada anak-anak. Kalau diri sendiri tak pandai simpan duit, jangan harap kita boleh ajar anak-anak menyimpan dan bantu kita bila tua nanti.

Bukan Senang Nak Senang

Biasanya bila seseorang dah berjaya, baru kita nampak yang mereka ini senang. Tapi, tak ramai yang tahu apa yang dilalui oleh mereka dalam mencapai kejayaan tersebut. Bak kata orang, “bukan senang nak senang, dan bukan susah nak susah.”

Yang senang bertambah senang sebab nampak dan rebut peluang, yang miskin pura-pura kaya akan terus tak kaya sebab tak nak berubah. Pilih lah nak jadi yang mana.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Dapat Hadiah Rumah RM400,000 Sebagai Komisen – Kena Lapor LHDN Ke?

“Kami hadiahkan sebuah banglo bernilai RM400,000 kepada ejen.”

Ayat macam ini memang kedengaran macam hadiah.

Tapi cuba kita ubah sedikit situasinya.

Sebuah syarikat emas menjalankan program insentif. Ejen yang berjaya mencapai sasaran jualan tertentu akan diberikan sebuah banglo bernilai RM400,000.

Contohnya ejen emas, ejen MLM, ejen jualan kereta yang berjaya mencapai sasaran tertentu dan diberikan sebuah banglo sebagai ganjaran.

Persoalannya:

Adakah ini benar-benar hadiah atau sebenarnya komisen/insentif kepada ejen?

Ini penting kerana dari sudut cukai, kita bukan hanya melihat apa nama yang diberikan kepada sesuatu bayaran.

Kalau banglo itu diberikan kerana ejen berjaya menghasilkan jualan, sifat bayaran tersebut perlu dilihat sebagai insentif yang diterima hasil daripada aktiviti ejen.

Dan yang menariknya, CP58 sendiri mengiktiraf bayaran insentif bukan dalam bentuk wang tunai, termasuk rumah.

Komisen tak semestinya dalam bentuk duit

Ramai orang apabila dengar perkataan “komisen”, mereka bayangkan:

Jual RM1 juta → dapat komisen RM50,000.

Tetapi insentif kepada ejen tidak semestinya dibayar dalam bentuk tunai.

Ia boleh diberikan dalam bentuk manfaat atau aset tertentu.

Contohnya:

  • kereta
  • rumah
  • pakej pelancongan
  • perabot
  • komputer
  • atau bentuk insentif bukan tunai yang lain.

Dalam dokumen CP58, HASiL memang menyediakan ruangan khusus untuk “Nilai insentif berbentuk bukan wang tunai”, termasuk kategori “Rumah”.

Jadi, kalau sebuah syarikat memberikan rumah kepada ejen sebagai ganjaran kerana pencapaian jualan, kita tidak boleh sekadar berkata:

“Ini hadiah, bukan pendapatan.”

Kita perlu lihat sebab rumah itu diberikan.

Katakan

Syarikat emas: ABC Gold Sdn Bhd

Ejen: Ali

Syarat program:

“Ejen yang mencapai jualan RM5 juta dalam tempoh tertentu akan menerima sebuah banglo bernilai RM400,000.”

Ali berjaya mencapai sasaran tersebut.

Syarikat kemudiannya memberikan sebuah banglo bernilai RM400,000 kepada Ali.

Pada zahirnya, syarikat mungkin menggunakan perkataan:

“Hadiah banglo.”

Tetapi dari perspektif cukai, soalan yang lebih penting ialah:

Mengapa Ali mendapat banglo tersebut?

Kalau jawapannya:

“Sebab Ali berjaya mencapai sasaran jualan yang ditetapkan.”

Maka kita sudah nampak ciri sales incentive yang jauh lebih jelas.

Jadi, bila ejen kena lapor?

Ini juga perkara yang selalu mengelirukan.

Bukan bermaksud ejen hanya perlu fikir tentang cukai apabila dia menjual banglo tersebut.

Persoalan yang perlu dilihat ialah bila ejen memperoleh hak atau manfaat daripada insentif tersebut, berdasarkan terma program dan fakta transaksi.

Contohnya, jika semua syarat telah dipenuhi dan ejen sudah mempunyai hak terhadap banglo tersebut, itulah titik yang perlu dianalisis dari sudut pengiktirafan pendapatan.

Bukan semata-mata tunggu banglo itu dijual.

Dan tarikh S&P, pindah milik atau penyerahan juga perlu dilihat bersama dokumen dan terma sebenar transaksi.

Sebab itu kita tidak boleh menetapkan secara automatik:

“Tarikh S&P = tarikh cukai.”

atau

“Tarikh geran keluar = tarikh cukai.”

Bagaimana pula dengan syarikat?

Kalau syarikat membayar insentif kepada ejen, pengedar atau pengagih, terdapat tanggungjawab di bawah Seksyen 83A ACP 1967 untuk menyediakan penyata bayaran insentif melalui Borang CP58.

HASiL menyatakan bahawa CP58 merangkumi bayaran insentif berbentuk wang tunai dan bukan wang tunai kepada ejen, pengedar atau pengagih. Salinan CP58 perlu diberikan kepada penerima sebelum atau pada 31 Mac tahun berikutnya.

Dan tengok apa yang terdapat dalam CP58.

Di bahagian insentif bukan tunai, terdapat:

(a) Kenderaan
(b) Rumah
(c) Pakej pelancongan/perjalanan
(d) Lain-lain

Maksudnya, kalau kita bercakap tentang banglo yang diberikan kepada ejen sebagai insentif, memang terdapat ruang dalam CP58 untuk melaporkan rumah sebagai insentif bukan tunai.

Bagaimana pula dengan Withholding Tax 2%?

Ini satu lagi perkara yang perlu dibezakan.

Di bawah Seksyen 107D, terdapat potongan cukai 2% bagi bayaran tertentu kepada ejen, pengedar atau pengagih.

Tapi untuk banglo RM400,000 yang diberikan sebagai insentif bukan tunai, 2% tidak dikenakan atas nilai banglo tersebut.

Ejen pula kena buat apa?

Ejen jangan anggap “Syarikat dah bagi CP58, jadi selesai.”

Tidak.

CP58 ialah penyata yang membantu menunjukkan berapa banyak insentif yang telah diterima.

Ejen, pengedar atau pengagih perlu melaporkan bayaran insentif yang diterima dalam e-filing masing-masing.

Untuk banglo, bila ejen sudah memperoleh hak ke atas rumah tersebut, contohnya selepas S&P ditandatangani dan hak menerima banglo itu sudah tidak lagi bersyarat maka nilai insentif tersebut perlu diambil kira dalam tahun taksiran yang berkaitan.

Bagaimana kalau syarikat panggil ia “hadiah”?

Ini bahagian yang paling menarik.

Dalam percukaian, nama yang diberikan kepada transaksi tidak semestinya menentukan sifat sebenar transaksi.

Kalau syarikat kata:

“Kami hadiahkan banglo kepada ejen.”

tetapi dokumen program menyatakan:

“Ejen yang mencapai jualan RM5 juta akan mendapat sebuah banglo bernilai RM400,000.”

maka terdapat hubungan yang jelas antara:

prestasi jualan → kelayakan → insentif → banglo.

Ini jauh berbeza daripada seseorang yang membeli emas seperti biasa, menyertai cabutan bertuah dan kebetulan memenangi sebuah banglo.

Dalam kes kedua, kita tidak boleh terus melabelkan banglo tersebut sebagai komisen.

Sifat transaksi bergantung kepada fakta.

Jadi, jangan tengok “hadiah” sahaja

Bayangkan dua situasi.

Situasi 1 – Ejen capai target

“Jualan RM5 juta → dapat banglo RM400,000.”

Ini mempunyai ciri sales incentive/commission.

Situasi 2 – Menang peraduan

“Beli produk, masuk peraduan → terpilih sebagai pemenang → dapat banglo RM400,000.”

Ini adalah situasi yang berbeza dan perlu dianalisis berdasarkan struktur peraduan dan sifat bayaran tersebut.

Bagaimana pula kalau ejen tidak menjual banglo itu?

Tidak penting sama ada ejen:

  • duduk dalam banglo itu,
  • sewakan banglo itu,
  • simpan banglo itu,
  • atau jual banglo itu kemudian.

Isu awalnya ialah apa yang ejen terima sebagai balasan kepada aktiviti yang menghasilkan pendapatan.

Kalau banglo tersebut merupakan incentive kerana prestasi jualan, hakikat bahawa ia berbentuk rumah tidak semestinya mengubah sifat asas bayaran tersebut.

RM400,000 bukan angka kecil

Sebab itu kes seperti ini menarik dari sudut pematuhan.

Katakan syarikat memberikan:

1 banglo = RM400,000

Kalau ia merupakan insentif kepada ejen, kita bukan lagi bercakap tentang:

“Dapat hadiah kecil.”

Kita bercakap tentang manfaat bernilai RM400,000.

Dan nilai tersebut perlu dilihat dalam pengiraan cukai penerima berdasarkan fakta sebenar.

Jangan terus ambil RM400,000 dan darab satu kadar cukai untuk menentukan cukai sebenar, kerana cukai individu bergantung kepada keseluruhan pendapatan, status pemastautin, perbelanjaan/potongan yang dibenarkan dan keadaan pembayar cukai.

Kesimpulannya

Kalau syarikat emas berkata:

“Kami hadiahkan sebuah banglo RM400,000 kepada ejen.”

Jangan berhenti pada perkataan “hadiah”.

Tanya:

Kenapa ejen dapat banglo itu?

Kalau jawapannya:

“Sebab dia berjaya mencapai sasaran jualan.”

maka kita perlu melihatnya sebagai insentif/komisen bukan tunai, bukan semata-mata hadiah biasa.

Dan yang lebih menarik:

CP58 sendiri mempunyai ruangan khusus untuk melaporkan insentif bukan tunai dalam bentuk “Rumah”.

Syarikat perlu menyediakan CP58 kepada ejen mengikut tempoh yang ditetapkan, manakala ejen pula perlu mengambil kira bayaran insentif tersebut dalam e-filingnya.

Penafian: Artikel ini adalah untuk tujuan perkongsian informasi dan pendidikan sahaja, bukan nasihat cukai atau nasihat profesional. Layanan cukai sebenar bergantung kepada fakta, struktur transaksi dan keadaan setiap pembayar cukai. Sila rujuk LHDN atau penasihat cukai berlesen untuk mendapatkan nasihat berkaitan kes khusus.