

Sejarah Pulangan Dividen KWSP Dari Tahun 2014 – 2024

Dividen KWSP diumumkan setiap tahun pada awal tahun, biasanya sekitar awal Mac. Pembayaran dividen akan dikreditkan ke akaun ahli KWSP pada tarikh tertentu selepas pengumuman yang boleh disemak melalui di portal web i-Akaun (Ahli) dan aplikasi KWSP i‑Akaun. Dividen dihitung berdasarkan baki harian simpanan ahli dari 1 Januari hingga 31 Disember setiap tahun. 

Lembaga Kumpulan Wang Simpanan Pekerja (KWSP) pada 1 Mac 2025 yang lalu telah mengumumkan kadar dividen yang dinanti ramai orang. Kadar dividen ditetapkan sebanyak 6.30% bagi Simpanan Konvensional, dengan jumlah agihan sebanyak RM63.05 bilion; dan 6.30% bagi Simpanan Shariah, dengan jumlah agihan sebanyak RM10.19 bilion. Ini menjadikan jumlah keseluruhan agihan untuk tahun 2024 sebanyak RM73.24 bilion.

Pada Disember 2024, aset pelaburan KWSP berjumlah RM1,249.71 bilion, di mana 63% daripadanya dilaburkan dalam pasaran domestik. Pelaburan domestik menjana RM37.02 bilion atau 49.7% daripada jumlah pendapatan pelaburan, memberikan kestabilan kepada jumlah keseluruhan pendapatan pelaburan KWSP. Aset global pula menjana pendapatan sebanyak RM37.44 bilion atau 50.3% daripada jumlah pendapatan pelaburan.

Daripada jumlah RM74.46 bilion pendapatan pelaburan keseluruhan, RM63.59 bilion dijana untuk Simpanan Konvensional, manakala RM10.87 bilion adalah untuk Simpanan Shariah. 

Bermula Januari 2024, KWSP telah memisahkan sepenuhnya portfolio Simpanan Konvensional dan Simpanan Shariah. Langkah ini membolehkan setiap portfolio mengoptimumkan pulangannya dalam jangka panjang melalui alokasi aset strategik tersendiri. Pemisahan ini juga meningkatkan kepelbagaian, memastikan aset di bawah Simpanan Shariah dan Simpanan Konvensional diagihkan dengan baik merentasi kelas aset, geografi, pasaran, dan industri bagi menjamin pulangan yang mampan.

Latar Belakang KWSP

Kumpulan Wang Simpanan Pekerja (KWSP) adalah skim yang dilancarkan oleh kerajaan pada tahun 1991 untuk membantu pencarum menyimpan wang untuk hari tua. Ia juga merupakan satu inisiatif yang bagus khasnya untuk mereka yang tidak memiliki pencen. 

KWSP berfungsi melalui sumbangan bulanan majikan dan pekerja ke dalam akaun simpanan sendiri dan ia juga boleh digunakan untuk melabur di KWSP.

Dah daftar i-Akaun? Kalau Belum Sempat Mendaftar i-Akaun KWSP? Boleh Guna Cara Ini Di Rumah

Sebelum ini, kita biasa mendengar tentang Akaun 1 dan Akaun 2 KWSP, tetapi Akaun 3 telah diperkenalkan oleh KWSP dan dikuat kuasakan pada 11 Mei 2024.

Akaun 3 atau dikenali sebagai Akaun Felksibel ini tidak tertakluk kepada peraturan simpanan jangka panjang yang ketat, dan dana dalam Akaun 3 boleh dikeluarkan bila-bila masa apabila ahli KWSP memerlukannya. 

Sebelum penstrukturan Akaun KWSP, dividen dikira mengikut pecahan Akaun 1 (70%) dan Akaun 2 (30%), manakala selepas penstrukturan akaun KWSP, pengiraan dividen adalah mengikut pecahan Akaun Persaraan (75%), Akaun Sejahtera (15%) dan Akaun Fleksibel (10%).

Simpanan Shariah KWSP

Bagi yang beragama Islam, pastikan kita telah menukar ke Simpanan Shariah.

Simpanan syariah mula diperkenalkan oleh KWSP pada tahun 2017. Simpanan Shariah merupakan suatu pilihan simpanan bagi ahli yang diuruskan dan dilaburkan oleh KWSP mengikut prinsip syariah.

Bagi memastikan Simpanan Shariah diuruskan mengikut syariah sebagaimana yang dikehendaki di bawah seksyen 43A Akta, suatu rangka kerja tadbir urus syariah diwujudkan untuk mentadbir urus aspek pematuhan syariah bagi Simpanan Shariah.

Bagi yang beragama Islam, pastikan kita telah menukar ke Simpanan Shariah.

Baca: Tutorial Tukar Status Akaun KWSP Kepada Simpanan Shariah Secara Online

PENDAFTARAN AHLI / MAJIKAN KWSP SEHINGGA DISEMBER 2024

SIMPANAN AHLI KWSP MENGIKUT KUMPULAN KAUM (SEHINGGA 31 DIS 2024)

Peratus caruman ahli KWSP setakat 2022

Jumlah Dividen

Semua caruman di KWSP akan dibayar dividen*. Pembayaran Dividen Tahunan akan dikreditkan ke dalam akaun ahli berdasarkan simpanan ahli pada 1 Januari setiap tahun. Dividen dikira berdasarkan agregat baki harian.

Jom kita tengok sejarah dividen KWSP dari tahun 2014 sehingga 2024.

*Dividen: Nota: Kadar dividen Simpanan Konvensional adalah tertakluk kepada kadar minimum 2.5%.

Kadar Dividen Sama Untuk Simpanan Konvensional dan Simpanan Shariah

Menurut Profesor Madya Dr. Muhammad Irwan Ariffin dari Jabatan Ekonomi, Kulliyyah Ekonomi dan Sains Pengurusan, Universiti Islam Antarabangsa Malaysia (UIAM) berpendapat dividen yang sama rata pada tahun ini akan meningkatkan keyakinan pelabur terhadap dana syariah KWSP.

“Dividen sama rata ini mungkin merupakan langkah pertama ke arah merapatkan jurang di antara kewangan Islam dengan konvensional, mengukuhkan idea iaitu pelaburan beretika boleh menghasilkan pulangan yang kompetitif,” katanya.

Beliau berkata produk kewangan Islam dilindungi daripada risiko berlebihan dan aktiviti spekulatif serta secara sejarahnya menunjukkan daya tahan semasa krisis kewangan.

Kebergantungannya pada pelaburan berasaskan aset, mekanisme perkongsian risiko dan larangan riba (faedah) membantu mengurangkan turun naik selain menjadikannya lebih stabil dalam keadaan ekonomi yang tidak menentu.

“Kestabilan ini mungkin menyumbang kepada pulangan yang lebih kukuh untuk portfolio patuh syariah KWSP khususnya pada waktu ketidaktentuan pasaran global.

“Sehubungan itu, sifat pelaburan Islam yang mengurangkan risiko mungkin menjadi faktor utama di sebalik kadar dividen yang sama rata untuk akaun syariah dan konvensional KWSP pada 2024,” katanya.

Sebelum ini, jumlah kadar dividen konvensional dan syariah yang diisytiharkan adalah berbeza dan mencerminkan prestasi sebenar pelaburan bagi kedua-dua simpanan tersebut. Hal ini kerana Simpanan Konvensional turut menikmati pendapatan daripada pelaburan dalam aset bukan Syariah.

Kelebihan KWSP

Caruman daripada KWSP juga akan menolak cukai pendapatan anda sehingga RM4000 setahun.

SIMPANAN AHLI KWSP MENGIKUT JULAT SIMPANAN (SEHINGGA 31 DIS 2024)

Bagaimanakah Keputusan Pelaburan Dibuat?

Keputusan pelaburan akan dibuat melalui proses yang amat teliti Panel Pelaburan KWSP. Bagi apa-apa pelaburan yang hendak dibuat oleh portfolio Syariah hendaklah mendapat pengesahan Syariah daripada Jawatankuasa Penasihat Shariah KWSP (JKPS).

Di Manakah Simpanan Ahli Dilaburkan?

Simpanan ahli dilaburkan dalam instrumen pelaburan seperti berikut:

  • Sekuriti Kerajaan Malaysia, Terbitan Pelaburan Kerajaan dan Pinjaman/Pembiayaan
  • Debentur, Bon dan Sukuk
  • Saham-saham
  • Pasaran Wang Hartanah
Sumber: KWSP

Bagaimanakah Kadar Dividen KWSP Dikira?

Dividen dikira berdasarkan Modified Aggregate Daily Balance. Caruman bagi sesuatu bulan akan mendapat dividen mulai hari terakhir bagi bulan caruman sehingga 31 Disember 2024.

Berikut adalah contoh pengiraan Dividen Tahunan berdasarkan Aggregate Balance dengan contoh Kadar Dividen 5.50%:

*Dividen: Nota: Kadar dividen Simpanan Konvensional adalah tertakluk kepada kadar minimum 2.5%.

Walau bagaimanapun, bagi ahli yang memilih Simpanan Shariah, kadar dividen adalah berdasarkan prestasi sebenar pelaburan patuh Syariah tanpa sebarang jaminan dividen minimum 2.5%.

Baca juga Simpan Wang Di KWSP Atau ASB, Mana Lebih Baik?

Adakah Dividen KWSP Yang Dikreditkan Ke Akaun Saya Sudah Mengambilkira Bayaran Zakat KWSP?

KWSP tidak mengeluarkan zakat perniagaan atau membayar zakat simpanan KWSP bagi pihak ahli.

ii.    Dividen KWSP yang dikreditkan ke akaun ahli tidak mengambil kira sebarang bayaran zakat. Ahli KWSP beragama Islam bertanggungjawab membayar zakat 2.50% ke atas (a) simpanan KWSP yang dikeluarkan tanpa perlu menunggu haul setahun; dan (b) baki simpanan yang telah layak dikeluarkan dan boleh digunakan tanpa sebarang sekatan yang telah melebihi tempoh haul setahun, tertakluk kepada nisab (kadar minimum yang bersamaan dengan nilai semasa 85 gram emas) yang ditentukan oleh pihak berkuasa Zakat negeri masing-masing.

iii.    Jenis-jenis pengeluaran yang tertakluk kepada pembayaran zakat adalah:
(a)    Pengeluaran Akaun Fleksibel;
(b)    Pengeluaran Umur 50 Tahun daripada Akaun Sejahtera;
(c)    Pengeluaran Umur 55 Tahun daripada Akaun Persaraan, Akaun Sejahtera dan Akaun Fleksibel;
(d)    Pengeluaran Umur 60 Tahun daripada Akaun Emas;
(e)    Pengeluaran Meninggalkan Negara;
(f)    Pengeluaran Pekerja Berpencen Dan Pengeluaran Pesara Pilihan; dan
(g)    Pengeluaran Simpanan Melebihi RM 1 Juta.

Berdasarkan fatwa terkini daripada majlis agama negeri-negeri, simpanan di dalam akaun KWSP tidak layak dikenakan zakat kerana pemilikan yang masih belum sempurna kerana ahli tidak mempunyai hak untuk menggunakannya untuk keperluan sendiri kecuali apabila pengeluaran telah dibuat atau apabila mencecah umur 55 tahun yang layak menggunakan akaun KWSP secara sepenuhnya.

Oleh yang demikian, berdasarkan kepada apa yang telah dikemaskini oleh Majlis Agama Islam Selangor, simpanan di dalam Akaun 3 tertakluk kepada zakat pendapatan kerana sudah sempurna pemilikannya. Jadi, sekiranya ahli KWSP atau pencarum yang merupakan pembayar zakat pendapatan hendaklah membayar zakat sebanyak 2.5% daripada Akaun 3 tanpa perlu menunggu haul selama setahun.

Sekiranya ahli tersebut bukan merupakan zakat pendapatan sekalipun, simpanan KWSP perlu dicampur kiraannya dengan pendapatan lain sepanjang tahun untuk menentukan jumlah pendapatan mencapai nisab wajib zakat. Sekiranya mencecah nisab wajib zakat bergantung kepada nisab yang telah ditentukan oleh pusat zakat di negeri masing-masing, maka ahli KWSP tersebut wajib membayar zakat pendapatan.

Sekiranya simpanan KWSP yang dikeluarkan dan disimpan dalam akaun simpanan bank atau sebagainya, maka tunai tersebut akan tertakluk kepada zakat simpanan sekiranya telah mencapai haul setahun. 

Walau bagaimanapun, ahli-ahli KWSP perlu merujuk fatwa dan pandangan daripada pusat zakat negeri masing-masing untuk tujuan lebih lanjut dan tepat dalam menentukan zakat KWSP. Pihak pegawai yang bertugas akan membantu untuk memberikan penerangan dan mencadangkan pengiraan yang sepatutnya berdasarkan fatwa atau keputusan berkaitan zakat ini di negeri masing-masing.

Nak Buat Pengeluaran Wang Dalam KWSP?

Baca sini: Nak Buat Pengeluaran Wang Dalam KWSP? Boleh Saja Untuk 18 Perkara Ini

Nak keluarkan wang dari akaun 3 / akaun Fleksibel? Tengok video ini

Rujukan: KWSP
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !

Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.

Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.

Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.

Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.
Berita Baik : Kami sedang buat jualan penghabisan stok di Shopee!!


Previous ArticleNext Article
Individu berlesen/berdaftar dengan Suruhanjaya Sekuriti.

Portal Semak Sebelum Labur SC membolehkan anda menyemak sama ada seseorang individu atau entiti dibenarkan oleh SC untuk menawarkan, mempromosi atau menjual sebarang produk dan perkhidmatan pasaran modal.

10 Kesilapan Isi e-Filing Yang Ramai Orang Selalu Buat

Setiap kali musim e-Filing, ramai antara kita akan buka MyTax, masukkan maklumat gaji, tuntut pelepasan cukai dan tekan butang “Hantar”.

Nampak mudah. Tapi betul ke semua maklumat dah diisi dengan tepat?

Ada yang tersalah pilih borang. Ada yang terlupa masukkan bonus. Ada juga yang tak lapor pendapatan sewa sebab ingat dah ada potongan PCB, jadi tak perlu risau lagi.

Kesilapan macam ini mungkin nampak kecil, tetapi boleh menyebabkan kita terlepas pelepasan cukai, lambat menerima bayaran balik atau terpaksa membayar cukai tambahan.

Jom semak 10 kesilapan yang patut kita elakkan.

1. ❌ Tersalah pilih Borang B atau Borang BE

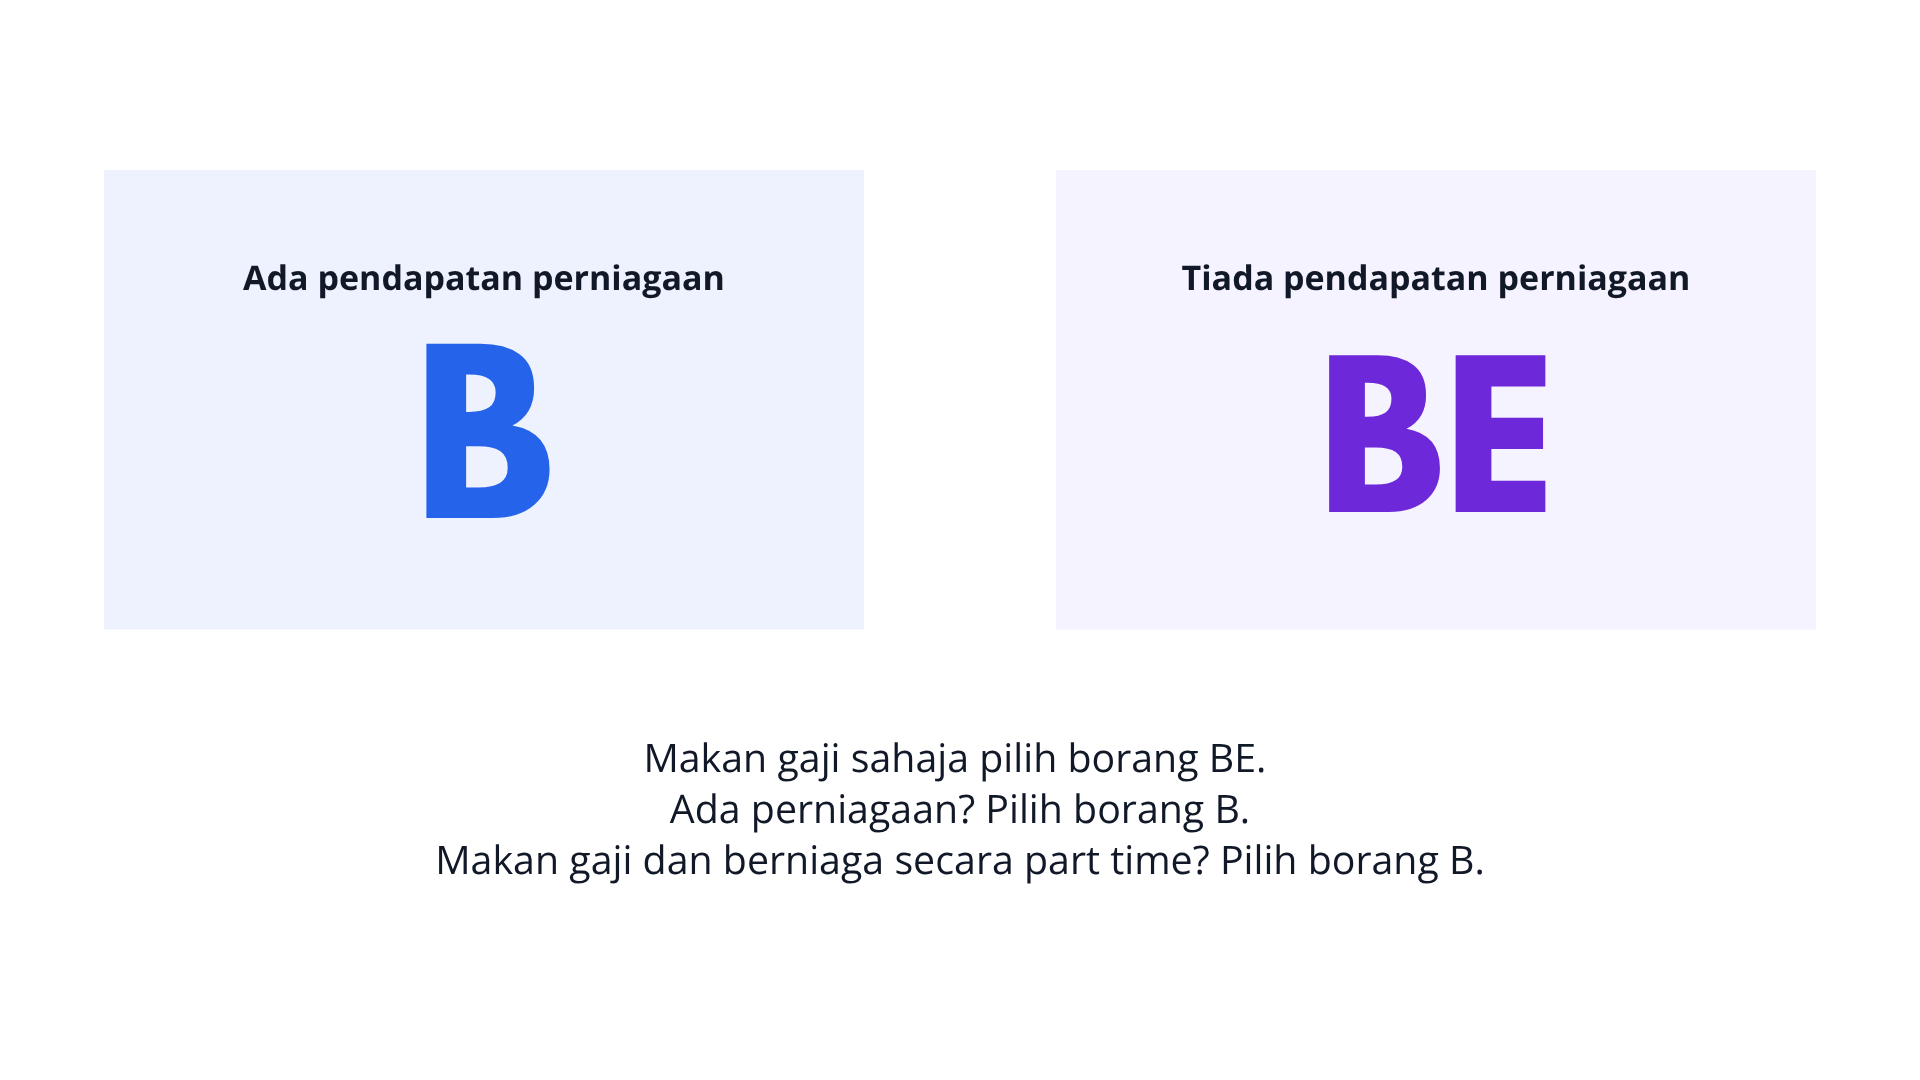
Ini antara perkara asas yang ramai pembayar cukai perlu faham.

Borang BE digunakan oleh individu pemastautin yang tidak menjalankan perniagaan, manakala Borang B digunakan oleh individu pemastautin yang menjalankan perniagaan.

Contohnya, Ali bekerja makan gaji dengan pendapatan tahunan RM72,000. Pada masa yang sama, dia menjalankan perniagaan menjual pakaian secara dalam talian (TikTok Shop, Shopee) dan memperoleh keuntungan bersih RM20,000 setahun.

Ali tidak boleh memilih Borang BE semata-mata kerana dia juga mempunyai pekerjaan tetap. Dia perlu menggunakan borang yang sesuai dengan keadaan pendapatannya.

Jika tersalah menghantar Borang BE, maklumat pendapatan perniagaannya mungkin tidak dilaporkan melalui borang yang sepatutnya.

Kesannya, Ali mungkin perlu mendapatkan panduan HASiL untuk membetulkan pelaporan cukainya.

Penting juga untuk diingat bahawa pendapatan sewa atau pendapatan sampingan tidak secara automatik bermaksud seseorang perlu menggunakan Borang B. Penentuan bergantung pada sifat pendapatan dan sama ada individu itu menjalankan perniagaan bagi tujuan cukai.

2. ❌ Tertinggal bonus ketika mengisi pendapatan penggajian

Katakan pendapatan penggajian seseorang sepanjang tahun ialah RM80,000, terdiri daripada:

  • Gaji tahunan: RM72,000
  • Bonus: RM8,000

Tetapi ketika mengisi e-Filing, dia hanya memasukkan RM72,000 dan terlupa memasukkan bonus.

Akibatnya, pendapatan penggajian terkurang lapor sebanyak RM8,000.

Jika tambahan pendapatan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM8,000 × 19% = RM1,520

Jumlah sebenar bergantung pada pendapatan bercukai keseluruhan, pelepasan, rebat dan kadar cukai progresif.

Sebab itu, semak Borang EA atau EC dan pastikan jumlah pendapatan penggajian merangkumi gaji, bonus serta saraan bercukai lain yang berkaitan.

Dah hantar e-Filing? Jangan hantar borang baharu untuk tahun taksiran yang sama. Semak kaedah pindaan yang sesuai dengan HASiL kerana kesilapan ini melibatkan pendapatan terkurang lapor.

3. ❌ Tersalah pilih “Ya” untuk cukai ditanggung oleh majikan

Ada yang keliru antara cukai ditanggung majikan dengan Potongan Cukai Bulanan (PCB).

Ruangan “Cukai ditanggung oleh majikan” merujuk kepada keadaan majikan menanggung cukai pendapatan pekerja mengikut aturan pekerjaan. Ia bukan sekadar bermaksud majikan memotong PCB daripada gaji.

Bayangkan seorang pekerja sepatutnya menerima bayaran balik RM2,000, tetapi tersalah memilih “Ya” walaupun cukai sebenarnya ditanggung sendiri.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh sementara maklumat disemak.

Isu ini pernah mendapat perhatian pada Mac 2026 apabila HASiL menjelaskan tindakan bagi kes pembayar cukai Tahun Taksiran 2025 yang tersilap memilih ruangan tersebut. Bagi kes yang disahkan, pembayar cukai tidak perlu meminda borang dan bayaran balik akan diproses secara berperingkat.

Jadi, jangan klik secara automatik. Fahami maksud setiap ruangan sebelum menghantar borang.

4. ❌ Ada pelepasan cukai yang layak, tetapi terlupa menuntut

Katakan seseorang terlupa menuntut pelepasan cukai sebanyak RM2,500 yang sebenarnya layak.

Jika kadar marginal cukainya 19%, kesan cukai secara ilustrasi ialah:

RM2,500 × 19% = RM475

Dia mungkin membayar cukai RM475 lebih tinggi daripada yang sepatutnya.

Duit RM475 itu mungkin boleh digunakan untuk membayar bil, membeli barang dapur atau menambah simpanan.

Sebab itu, semak senarai pelepasan cukai bagi tahun taksiran berkenaan sebelum menghantar borang.

Namun, jangan pula menuntut semua perbelanjaan yang dibuat sepanjang tahun. Setiap pelepasan mempunyai syarat dan had tersendiri.

5. ❌ Tuntut pelepasan cukai, tetapi resit tak dapat dicari

Contohnya, seseorang menuntut pelepasan bagi pembelian komputer riba bernilai RM3,000 tetapi tidak dapat mengemukakan bukti pembelian apabila diminta.

Jika tuntutan itu tidak dapat disokong dan akhirnya ditolak, pendapatan bercukainya mungkin meningkat RM3,000.

Pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM3,000 × 19% = RM570

Dia mungkin perlu membayar cukai tambahan RM570, bergantung pada pengiraan cukai sebenar.

Sebab itu, pastikan tuntutan memenuhi syarat dan simpan resit, invois serta dokumen sokongan yang berkaitan.

HASiL secara amnya menetapkan rekod dan dokumen berkaitan cukai perlu disimpan selama tujuh tahun mengikut keperluan undang-undang.

6. ❌ Salah masukkan nombor akaun bank

Katakan seseorang layak menerima bayaran balik cukai sebanyak RM1,800, tetapi tersalah memasukkan nombor akaun bank.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh atau memerlukan pengesahan lanjut.

Duit itu tidak semestinya hilang, tetapi pembayar cukai mungkin perlu menghubungi HASiL untuk menyelesaikan masalah tersebut.

Sebelum menekan butang “Hantar”, semak nama bank, nombor akaun dan maklumat penerima.

7. ❌ Terlupa memasukkan maklumat anak

Ini juga boleh berlaku kepada ibu bapa yang mempunyai beberapa orang anak.

Contohnya, seorang pembayar cukai terlupa menuntut pelepasan anak sebanyak RM2,000 yang sebenarnya layak.

Jika kadar marginal cukainya 19%, kesan cukai secara ilustrasi ialah:

RM2,000 × 19% = RM380

Dia mungkin terlepas peluang mengurangkan cukai sebanyak RM380.

Walau bagaimanapun, kelayakan dan jumlah pelepasan bergantung pada syarat yang ditetapkan bagi tahun taksiran berkenaan, termasuk keadaan dan status anak.

Jadi, jangan anggap maklumat yang diisi pada tahun sebelumnya semestinya sudah lengkap untuk tahun semasa.

8. ❌ Tak lapor pendapatan sewa rumah

Ini contoh yang dekat dengan kehidupan ramai pekerja makan gaji.

Amir bekerja dengan pendapatan tahunan RM90,000. Dalam masa yang sama, dia menyewakan sebuah rumah pada harga RM1,200 sebulan.

Pendapatan sewa setahun:

RM1,200 × 12 bulan = RM14,400

Katakan perbelanjaan sewa yang dibenarkan ialah RM3,000. Pendapatan sewa bersih untuk ilustrasi ialah RM11,400.

Jika pendapatan bercukai Amir sebelum mengambil kira pendapatan sewa ialah RM75,000 dan tambahan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM11,400 × 19% = RM2,166

Jumlah sebenar bergantung pada pengiraan pendapatan berkanun sewa, perbelanjaan yang dibenarkan, pelepasan dan kadar cukai progresif.

Jangan anggap pendapatan sewa boleh diabaikan hanya kerana kita sudah mempunyai pekerjaan tetap dan PCB dipotong setiap bulan.

9. ❌ Tak lapor pendapatan freelance atau komisen

Siti bekerja sepenuh masa dan turut melakukan kerja freelance pada hujung minggu.

Sepanjang tahun, dia memperoleh pendapatan freelance bersih sebanyak RM18,000 daripada perkhidmatan reka bentuk dan pengurusan media sosial.

Dia menganggap pendapatan itu tidak perlu dilaporkan kerana bayaran diterima daripada pelanggan secara berasingan daripada gaji.

Jika pendapatan tersebut merupakan pendapatan perniagaan yang perlu dilaporkan, kesilapan ini boleh menyebabkan cukai terkurang dikira.

Dengan andaian keseluruhan RM18,000 itu merupakan tambahan kepada pendapatan bercukainya dan dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM18,000 × 19% = RM3,420

Pengiraan sebenar bergantung pada sifat pendapatan, perbelanjaan yang dibenarkan dan pengiraan cukai keseluruhan.

Perkara yang sama perlu diberi perhatian bagi pendapatan komisen, perniagaan dalam talian dan aktiviti lain yang menghasilkan pendapatan bercukai.

10. ❌ Tak lapor pendapatan luar negara kerana ingat semuanya bebas cukai

Katakan seseorang menerima pendapatan luar negara sebanyak RM20,000.

Dia terus menganggap pendapatan itu tidak perlu dilaporkan di Malaysia kerana sumbernya dari luar negara.

Sebenarnya, layanan cukai bergantung pada jenis pendapatan, status pemastautin cukai, keadaan pendapatan diterima di Malaysia serta pengecualian yang berkuat kuasa bagi tahun taksiran berkenaan.

Kesilapan berlaku apabila seseorang membuat andaian sendiri tanpa menyemak peraturan yang terpakai.

Jangan terus menganggap semua pendapatan luar negara bebas cukai, dan jangan juga menganggap semuanya automatik dikenakan cukai di Malaysia.

Semak layanan cukai yang berkenaan sebelum membuat keputusan.

Dah hantar e-Filing tetapi baru sedar ada kesilapan?

Jangan terus panik. Tetapi jangan biarkan kesilapan itu tanpa tindakan.

Langkah pertama ialah kenal pasti jenis kesilapan:

  • Terlupa tuntut pelepasan atau rebat: Semak sama ada pembetulan boleh dibuat melalui saluran pindaan yang dibenarkan.
  • Pendapatan terkurang lapor: Semak kaedah pindaan yang sesuai, termasuk Borang Nyata Terpinda jika memenuhi syarat.
  • Salah pilih ruangan atau maklumat peribadi: Semak dengan HASiL sama ada perlu meminda borang atau mengemas kini maklumat sahaja.
  • Salah maklumat akaun bank: Hubungi HASiL untuk mendapatkan panduan mengemas kini maklumat bayaran balik.

Kaedah pembetulan bergantung pada jenis borang, tahun taksiran, tempoh pindaan dan keadaan kes.

Rujuk panduan rasmi: https://www.hasil.gov.my/individu/pindaan-taksiran/

Kesimpulannya

Mengisi e-Filing bukan sekadar memasukkan angka daripada Borang EA dan menekan butang “Hantar”.

Kita perlu memastikan semua pendapatan yang perlu dilaporkan telah dimasukkan, pelepasan memenuhi syarat dan maklumat peribadi adalah tepat.

Lebih baik semak dua kali sebelum hantar daripada terpaksa membetulkan kesilapan kemudian.

Simpan artikel ini untuk rujukan musim e-Filing dan kongsikan kepada kawan-kawan yang sedang mengisi borang cukai mereka.