Telekomunikasi: Sektor Pelaburan Yang Lebih Selamat

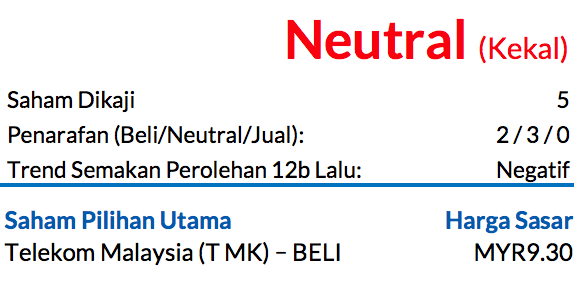
Saham Pilihan Utama: Telekom Malaysia (TM)

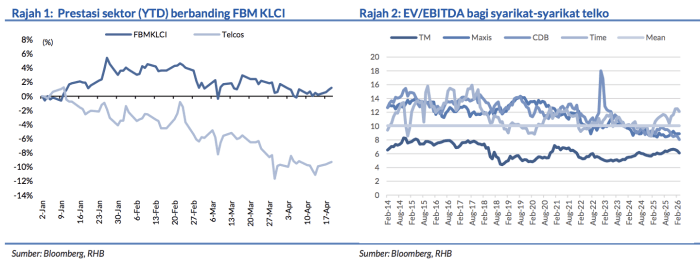
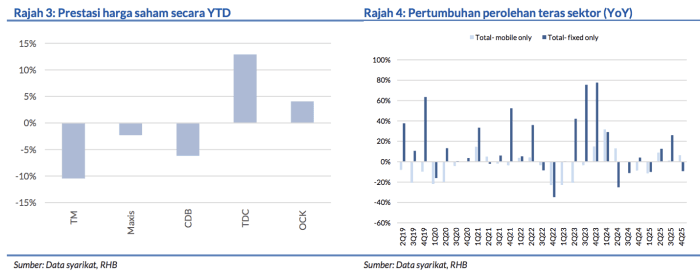
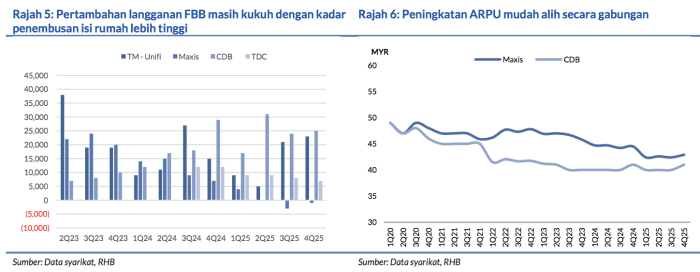
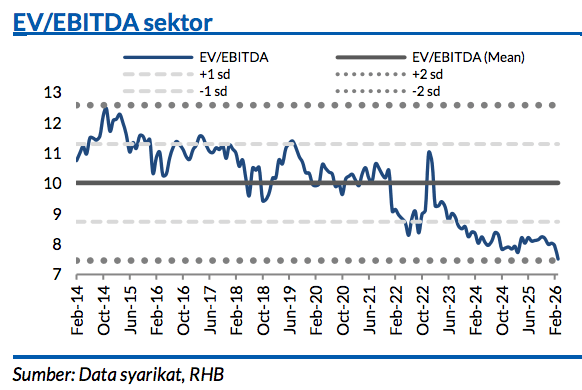
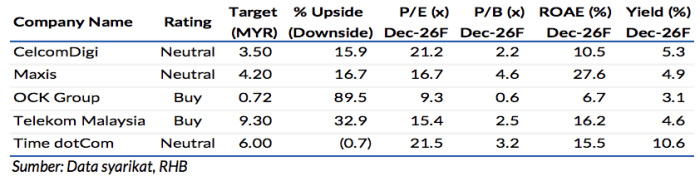
Sikap pengelakan risiko yang semakin meninggi sudah menyebabkan sebahagian pelabur beralih arah kepada sektor ini yang mempunyai tarikan perolehan berteraskan pasaran domestik dan kadar pulangan dividen yang menarik (kira-kira 4%). Penilaian sektor berada hampir pada -2SD daripada purata EV/EBITDA lampau dan hal ini wajar berikutan aspek ketidaktentuan membabitkan 5G/Digital Nasional (DNB) dan persaingan yang sengit. Kami menyukai syarikat talian tetap/bersepadu disebabkan oleh prospek pertumbuhan lebih kukuh dan faktor-faktor pemangkin jangka panjang. Risiko utama: Persaingan, keputusan perolehan tersasar, kekangan kawal selia, dan dividen lebih rendah daripada jangkaan. Saranan NEUTRAL dikekalkan.

Pertumbuhan industri sederhana pada 2026; segmen talian tetap menyaksikan pertumbuhan lebih kukuh

Mengikut bayangan pengendali rangkaian mudah alih (MNO) untuk tahun 2026, pertumbuhan hasil industri akan terus sederhana (pertumbuhan mencecah digit tunggal rendah) dengan EBIT bergerak seiring dengan pertumbuhan hasil. Persaingan masih sengit dengan tekanan berterusan berlaku pada hasil data. Walaupun begitu, usaha-usaha penetapan semula harga tertentu dalam segmen jalur lebar gentian optik (FBB) dan segmen mudah alih pada 4Q25/YTD wajar diberikan perhatian dan mungkin menjadi tanda-tanda awal sebelum pengukuhan harga. Segmen-segmen FBB dan borong sepatutnya terus menjadi pendorong pertumbuhan utama kepada pemain-pemain talian tetap yang mencatat hasil gentian optik angkut balik domestik yang lebih kukuh (khususnya TM) dan jualan kabel dasar laut (hak milik tak boleh disangkal (IRU).

Kami mendapati kunci kira-kira yang kukuh oleh TM dan Time dotCom (TDC) berpotensi meningkatkan dividen

TDC menyasarkan hutang bersih/EBITDA untuk mencecah 1-1.5x sepanjang 2-3 tahun berikutnya (FY25: tunai bersih) dengan semakan dasar DPR sebanyak 50-75% (berikutan perolehan normal) berbanding “sehingga 50%” sebelum ini. DPR 69% yang tertinggi pernah direkodkan oleh TM pada FY25 memberikan isyarat bahawa akan adanya semakan pada dasar DPR yang sudah diguna pakai selama berdekad (40-60% PATAMI keseluruhan), yang kami fikir mungkin akan diumumkan semasa keputusan 1Q25-nya pada Mei. Kami diberitahu bahawa TM berhasrat untuk membiayai capex jangka lebih panjang daripada pinjaman tambahan (hutang bersih/EBITDA FY25: 0.4x), sekali gus melepaskan tunai yang dijana secara dalaman untuk pengagihan dividen kelak.

Perakaunan ekuiti DNB menunggu syarat-syarat duluan (CP) dipenuhi

Walaupun tiga MNO setiap satunya sudah membuat bayaran MYR327.8j kepada Kementerian Kewangan (MOF) sebagai sebahagian daripada pelaksanaan opsyen jual, perakaunan ekuiti kerugian DNB masih menunggu beberapa CP untuk dipenuhi menjelang 1H26. Ramalan kami untuk Maxis dan CelcomDigi (CDB) masih lagi belum mengambil kira DNB (yang asalnya dianggarkan memberikan kesan 7-9% pada perolehan teras FY26). Pasukan pengurusan CDB sebelum ini menyatakan bahawa pencairan daripada kerugian DNB akan mencecah bawah 5% (dari 2H26) kerana usaha penjimatan kos operasi berjaya mengurangkan kerugian dengan ketaranya.

Dapatkah TM melepaskan dirinya daripada situasi sukar ini?

TM dan DNB berada dalam pertikaian berhubung perjanjian borong 5G yang ditandatangani mereka pada tahun 2022. Kes asas kami adalah untuk TM meneruskan pengaturan borong itu sehingga tahun 2032. Hal ini juga menjadi kes senario terburuk kerana bergantung pada tafsiran DNB, perjanjian ini boleh terus mengikut TM dari segi undang-undang. Dalam senario kes terbaik, TM dapat keluar daripada DNB menjelang akhir tahun ini, lalu membolehkan ia beralih kepada rangkaian 5G U Mobile dengan dikenakan denda. Satu lagi pilihan yang ada ialah TM meneruskan pengaturan borong tersebut sehingga FY27. Pada pandangan kami, peralihan kepada perjanjian rangkaian teras pelbagai pengendali (MOCN) bersama dengan U Mobile lebih masuk akal kerana asas 5G TM adalah jauh lebih kecil daripada pesaing lain, sekali gus memberikan TM penjimatan dari segi kos borong dan langsung.
Penganalisis
Jeffrey Tan +603 2302 8112 ([email protected])

Penafian :
Laporan penyelidikan ini disediakan oleh pasukan Penyelidikan RHB (RHB Research Team) dari RHB Investment Bank Bhd.

Previous ArticleNext Article

Kenapa CIMB Pertimbang Bawa CIMB Niaga Keluar Dari Bursa Saham Indonesia?

Pada 21 Oktober 2026, beberapa laporan media kewangan menyatakan CIMB Group Holdings Bhd, kumpulan perbankan dari Malaysia, sedang menilai kemungkinan membawa anak syarikatnya, PT Bank CIMB Niaga Tbk, keluar daripada Bursa Saham Indonesia atau Indonesia Stock Exchange (IDX).

Bagaimanapun, pada 22 Oktober 2026, CIMB Group mengeluarkan kenyataan menafikan bahawa pihaknya mempunyai rancangan untuk memprivatisasikan CIMB Niaga. Kumpulan itu menegaskan bahawa tiada keputusan dibuat dan tiada cadangan rasmi dikemukakan berhubung perkara tersebut.

Walaupun begitu, laporan awal berkenaan memberikan gambaran tentang cabaran yang dihadapi syarikat tersenarai apabila perlu memenuhi peraturan pasaran saham dalam keadaan pasaran yang tidak menentu.

1. Peraturan Free Float Semakin Ketat

Antara faktor utama yang mencetuskan spekulasi tersebut ialah perubahan peraturan Bursa Saham Indonesia berkaitan free float, iaitu peratusan saham syarikat yang tersedia untuk dagangan pelabur awam.

CIMB Group dilaporkan memiliki kira-kira 91.4% saham CIMB Niaga. Pegangan yang besar ini menyebabkan bahagian saham yang tersedia untuk dagangan awam menjadi terhad.

Berdasarkan peraturan baharu yang dilaporkan, CIMB Niaga perlu meningkatkan pegangan saham awamnya kepada sekurang-kurangnya 12.5% menjelang Mac 2027 dan 15% menjelang Mac 2028.

Bagi memenuhi keperluan ini, CIMB mempunyai beberapa pilihan, termasuk menjual sebahagian saham kepada pelabur strategik atau menerbitkan saham tambahan kepada pelabur awam.

Namun, setiap pilihan mempunyai implikasi tersendiri terhadap struktur pemilikan, penilaian saham dan kepentingan pemegang saham sedia ada.

2. Saham CIMB Niaga Dianggap Belum Mencerminkan Nilai Sebenar

Faktor kedua ialah penilaian saham atau valuation.

Menurut laporan analisis yang diterbitkan pada 21 Oktober, CIMB melihat saham CIMB Niaga sebagai undervalued, iaitu harga pasaran yang dianggap lebih rendah daripada nilai asas perniagaannya.

CIMB Niaga bukan sekadar sebuah bank yang beroperasi di Indonesia. Bank ini mempunyai perniagaan dalam perbankan korporat, pengurusan kekayaan, perbankan Islam dan perkhidmatan kepada pelanggan berpendapatan tinggi.

Pada 30 Jun 2026, CIMB Niaga dilaporkan mempunyai jumlah aset sekitar 382 trilion rupiah.

Jika harga saham tidak mencerminkan potensi perniagaan tersebut, penjualan pegangan kepada pelabur baharu mungkin tidak menghasilkan nilai yang dianggap memadai oleh pemegang saham induknya.

Dalam keadaan sedemikian, pemilik syarikat mungkin menilai sama ada lebih baik mengekalkan pemilikan jangka panjang berbanding menjual saham pada penilaian pasaran semasa.

3. Pasaran Saham Indonesia Berdepan Ketidaktentuan

Keadaan pasaran turut mempengaruhi pilihan yang tersedia kepada CIMB.

Kebimbangan mengenai ketelusan pasaran dan kemungkinan perubahan klasifikasi pasaran Indonesia oleh MSCI telah menjejaskan sentimen pelabur terhadap saham Indonesia.

Dalam keadaan pasaran yang lemah, usaha menjual sebahagian besar saham kepada pelabur awam melalui penawaran saham sekunder atau re-IPO mungkin menjadi kurang menarik.

CIMB juga perlu mempertimbangkan sama ada pelabur sanggup membeli saham pada penilaian yang memenuhi jangkaan kumpulan tersebut.

Oleh itu, penswastaan muncul sebagai salah satu pilihan yang dibincangkan oleh penganalisis dalam laporan awal berkenaan.

4. Apakah Maksud Membawa CIMB Niaga Keluar Dari Bursa?

Jika sesebuah syarikat dinyahsenaraikan atau delisted, sahamnya tidak lagi didagangkan di bursa saham berkenaan.

Sekiranya proses itu melibatkan penswastaan, syarikat induk lazimnya membeli sebahagian atau semua saham yang dipegang oleh pemegang saham minoriti, tertakluk pada struktur transaksi dan kelulusan yang diperlukan.

Bagi CIMB, langkah sedemikian secara teori boleh memberikan lebih banyak fleksibiliti dalam mengurus modal, menentukan strategi perniagaan dan merancang pertumbuhan CIMB Niaga tanpa tekanan pasaran saham awam yang sama.

Bagaimanapun, penyahsenaraian tidak semestinya bermaksud bank tersebut akan ditutup atau menghentikan operasinya. CIMB Niaga boleh terus beroperasi sebagai bank di Indonesia walaupun tidak lagi tersenarai di bursa.

5. Berapa Kos Untuk Membeli Keluar Pemegang Saham Minoriti?

Laporan media pada 21 Oktober memetik anggaran penganalisis bahawa pembelian keluar pemegang saham minoriti boleh menelan belanja sekitar RM800 juta, bergantung pada harga tawaran dan struktur transaksi.

Angka ini merupakan anggaran analisis, bukannya jumlah yang telah dipersetujui atau diumumkan secara rasmi oleh CIMB Group.

Kos sebenar akan bergantung pada harga saham ketika transaksi dilaksanakan, premium yang ditawarkan kepada pemegang saham minoriti serta sama ada semua pemegang saham minoriti perlu menjual pegangan mereka.

Selain itu, struktur tertentu mungkin membolehkan sebahagian pelabur institusi mengekalkan pegangan dalam entiti yang tidak lagi tersenarai, tertakluk pada peraturan dan kelulusan berkaitan.

Kesimpulan

Laporan mengenai kemungkinan penyahsenaraian CIMB Niaga memperlihatkan bagaimana perubahan peraturan pasaran, penilaian saham dan keadaan pasaran modal boleh mempengaruhi strategi sesebuah kumpulan perbankan.

Walau bagaimanapun, CIMB Group pada 22 Oktober 2026 menafikan laporan mengenai kemungkinan membawa CIMB Niaga keluar daripada Bursa Saham Indonesia. Kumpulan itu menjelaskan bahawa tiada keputusan atau cadangan rasmi dibuat berhubung perkara tersebut.

CIMB turut menegaskan bahawa CIMB Niaga kekal sebagai sebahagian penting daripada rangkaian perbankan serantaunya dan kumpulan itu komited untuk meneruskan operasi di Indonesia serta mematuhi semua keperluan kawal selia yang berkenaan.


Sumber rujukan

  1. The Star — CIMB Group steps up efforts to pursue potential delisting of CIMB Niaga (21 Oktober 2026).
  2. The Edge Malaysia — CIMB weighs taking Indonesian unit private as potential secondary offering loses appeal — analysts (21 Oktober 2026).
  3. The Business Times — Malaysia’s CIMB explores taking Indonesian arm private amid market volatility (21 Oktober 2026).
  4. CIMB Group Holdings Bhd — kenyataan rasmi bertarikh 22 Oktober 2026 yang menafikan rancangan untuk memprivatisasikan CIMB Niaga.