Tips Membuat Rayuan Terhadap Taksiran Cukai LHDN

Anda rasa tidak puas hati dengan cukai yang dikenakan? Rasa macam taksiran tersebut ada kesilapan? Bawa bertenang, kami ingin kongsikan bagaimana cara untuk anda membuat rayuan terhadap taksiran cukai yang dikenakan.

Sebelum ini, kami ada kongsikan 22 Cara ‘Elak’ Daripada Kena Bayar Cukai Pendapatan Secara Sah. Tapi kalau pihak LHDN masih mengenakan taksiran cukai kepada anda, begini caranya untuk anda respons kepada mereka.

Rayuan Perlu Dibuat Dalam Masa 30 Hari

Sebaik saja anda menerima Notis Taksiran, anda ada masa 30 hari untuk membuat rayuan. Rayuan boleh dibuat dengan mengisi Borang Q dan terus hantar ke cawangan LHDN. Ingat, bukan dihantar ke sebarang cawangan ya, ianya perlu dihantar ke cawangan fail cukai anda dikendalikan.

Borang Q
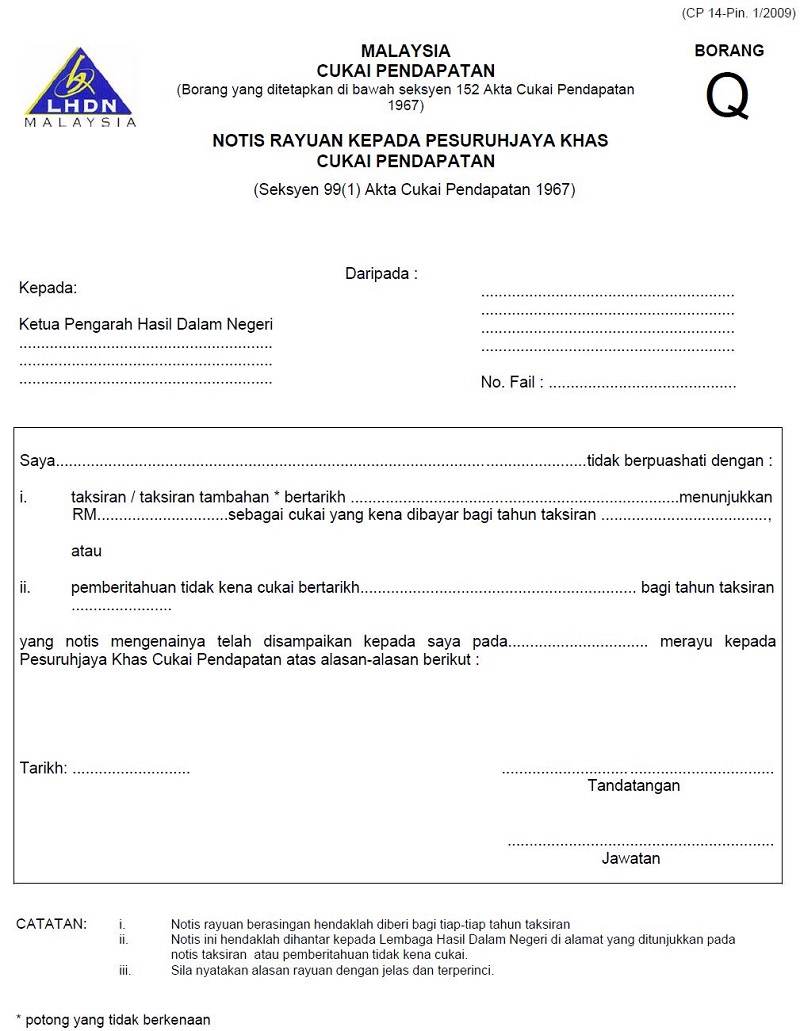
Sumber: Muat Turun Borang CP 14 – Pin1/2009

Di dalam Borang Q tersebut, lengkapkan beberapa perkara seperti tarikh, taksiran cukai yang dipertikaikan dan juga alasan terhadap jumlah cukai yang dipertikaikan.

Alasan yang dibuat hendaklah lengkap dan mengandungi maklumat seperti mengapa anda tidak bersetuju dengan taksiran yang dikenakan. Sekiranya anda ada bukti yang kukuh, boleh sertakannya sekali. Anda boleh kemukakan apa saja bukti dan kertas sokongan bagi memberi justifikasi terhadap rayuan.

Contoh bukti ialah seperti lejar akaun anda, invois jualan, rekod atau dokumen lain yang berkaitan dengan isu yang dipertikaikan.

Hasil daripada kertas sokongan tersebut akan membolehkan pihak LHDN mengurangkan taksiran anda atau mungkin juga dapat melepaskan daripada taksiran terus.

Yang penting, bukti kena power! Ketika proses ini, ianya seolah-oleh proses rundingan atau proses bargaining, di mana pihak anda dan LHDN akan cuba berbincang bagi mendapatkan taksiran yang adil dan saksama. Namun, proses rundingan ini adalah tertakluk kepada peruntukan undang-undang yang terpakai.

Walaubagaimanapun, sekiranya tiada kata putus berjaya dicapai di antara kedua-dua pihak dan bagi memberi keadilan kepada anda sebagai perayu, rayuan tersebut akan dimajukan ke Mahkamah Cukai yang dikenali sebagai Pesuruhjaya Khas Cukai Pendapatan yang bertempat di Kementerian Kewangan Putrajaya.

Di sini, suasananya sama seperti di mahkamah. Ada panel hakim seramai 3 orang, ada jurubahasa dan juga ada kandang saksi. Sebagai Perayu, anda dikehendaki menyediakan Petisyen Rayuan.

Prosesnya dan suasananya saling tak ubah seperti di Mahkamah. Jadi, siapkan Petisyen Rayuan anda sebaik-baiknya. Anda boleh melantik peguambela mahupun agen cukai yang berpengalaman bagi mewakili kes ini.

Apabila semua kertas kausa (kertas berkaitan prosiding mahkamah) telah lengkap,  Mahkamah kemudianya akan menetapkan tarikh bicara.

Di hari perbicaraan kelak, kedua-dua pihak akan berhujah bagi menentukan taksiran yang sebenar dan Mahkamah akan menetukan keputusan akhir. Sekiranya mana-mana pihak berasa tidak puas hati dengan keputusan, maka rayuan selanjutnya boleh dibuat di Mahkamah Tinggi.

Guna Borang N Jika Tidak Sempat Masukkan Borang Q Dalam Tempoh 30 Hari

Andai kata anda terlepas tempoh 30 hari dari tarikh taksiran, anda masih lagi boleh membuat rayuan dengan menggunakan Borang N.

Sumber: Muat Turun Borang CP 15 – Pin.1/2009

Di Borang N, nyatakan alasan mengapa dan bagaimana anda boleh terlepas untuk memfailkannya dalam masa 30 hari. Pemohon perlu memberikan alasan yang kukuh mengapa mereka lambat dan perlu diberikan bukti yang kukuh.

Sebagai contoh, sekiranya anda berada di luar negara, terlibat dengan bencana alam seperti banjir, dan alasan lain yang sah dan munasabah. Sekiranya berada di luar n,egara boleh ditunjukkan bukti anda ke luar negara dengan memberikan salinan pasport.

Borang-borang ini semuanya boleh diperolehi daripada laman web LHDN. Sekiranya permohonan Borang N ini berjaya, anda sekali lagi akan mendapat masa 30 hari untuk memfailkan rayuan terhadap taksiran yang dipertikaikan itu. Kelulusan rayuan tu dah dapat, jangan pula anda tak buat rayuan dalam masa yang ditetapkan pula.

Ditulis oleh Zairul Izzain, beliau pernah berkhidmat sebagai peguam di sektor kerajaan dan swasta. Kini melepaskan dunia kepeguaman dan melibatkan diri secara sepenuh masa sebagai seorang ejen takaful.

Beliau berazam untuk mengubah mindset masyarakat bahawa Takafulism bukan sekadar medical card saja malah mencakupi aspek dunia dan akhirat.

Layari www.zairulizzain.com untuk maklumat lanjut.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Rawatan Gigi Yang Mana Tidak Boleh Dituntut Sebagai Pelepasan Cukai?

Ramai yang tidak tahu bahawa kos rawatan pergigian sebenarnya boleh dituntut sebagai pelepasan cukai pendapatan.

Bukan setakat rawatan hospital, pemeriksaan kesihatan atau pembelian ubat-ubatan tertentu. Rawatan gigi seperti scaling, tampalan dan cabutan gigi juga termasuk dalam senarai perbelanjaan yang layak mendapat pelepasan cukai.

Pelepasan cukai bukan bermaksud kita boleh tuntut semula wang yang dibayar kepada klinik gigi. Sebaliknya, perbelanjaan yang layak akan ditolak daripada pendapatan agregat bagi mengira pendapatan bercukai.

Untuk Tahun Taksiran 2026, pembayar cukai boleh menuntut pelepasan sehingga RM1,000 bagi pemeriksaan dan rawatan pergigian untuk diri sendiri, pasangan dan anak-anak.

Tetapi tidak semua rawatan gigi layak dituntut.

Ada yang pergi klinik gigi untuk scaling, tampalan, cabutan gigi dan pemeriksaan rutin. Ada juga yang memasang braces, membuat veneer atau menjalani rawatan pemutihan gigi.

Persoalannya, adakah semua perbelanjaan ini boleh dimasukkan dalam e-Filing?

Jawapannya, tidak.

Jom kita lihat rawatan pergigian yang perlu diberi perhatian sebelum membuat tuntutan pelepasan cukai.

1. Pemutihan gigi (Teeth Whitening)

Rawatan pemutihan gigi bertujuan menjadikan gigi kelihatan lebih putih dan menarik.

Ia lazimnya dikategorikan sebagai rawatan kosmetik dan bukannya rawatan pergigian untuk tujuan kesihatan.

Oleh itu, kos pemutihan gigi tidak boleh dituntut sebagai pelepasan cukai.

2. Pemasangan Veneer

Veneer ialah lapisan nipis yang dipasang pada permukaan hadapan gigi untuk memperbaiki warna, bentuk atau penampilan gigi.

Walaupun dilakukan oleh doktor gigi, rawatan ini lazimnya bersifat kosmetik.

Jadi, jangan anggap semua rawatan yang dilakukan di klinik pergigian secara automatik layak mendapat pelepasan cukai.

3. Rawatan Kosmetik Pergigian

Antara rawatan lain yang bertujuan semata-mata untuk memperbaiki penampilan gigi juga perlu diberi perhatian.

Contohnya:

  • Pembentukan semula gigi untuk tujuan kosmetik.
  • Rawatan estetik untuk memperbaiki senyuman.
  • Prosedur kosmetik yang tidak mempunyai indikasi perubatan.

Prinsipnya mudah: rawatan kosmetik semata-mata tidak termasuk dalam skop pelepasan rawatan pergigian.

4. Bagaimana pula dengan pemasangan pendakap gigi (braces)?

Ini antara perkara yang sering mengelirukan pembayar cukai.

Braces atau pendakap gigi digunakan untuk membetulkan kedudukan gigi dan masalah gigitan.

Walaupun rawatan ini dilakukan oleh pakar ortodontik, jangan terus menganggap kos pemasangan braces layak mendapat pelepasan cukai.

Ketetapan Umum LHDN tidak menyenaraikan braces secara khusus sebagai rawatan yang layak.

Jika rawatan mempunyai keperluan klinikal atau perubatan, dapatkan pengesahan LHDN berdasarkan keadaan sebenar rawatan sebelum membuat tuntutan.

Rawatan gigi apa yang boleh dituntut?

Antara rawatan pergigian yang termasuk dalam skop pelepasan cukai ialah:

  • Pemeriksaan pergigian.
  • Scaling dan pembersihan karang gigi.
  • Tampalan gigi.
  • Cabutan gigi.

Rawatan tersebut mestilah dilakukan oleh pengamal pergigian yang berdaftar dengan Majlis Pergigian Malaysia (MDC) dan disokong dengan resit rasmi.

Boleh tuntut untuk isteri dan anak-anak?

Ya sudah tentu!

Di bawah perenggan 46(1)(g)(iv), Akta Cukai Pendapatan 1967, pembayar cukai layak menuntut pelepasan bagi perbelanjaan pemeriksaan dan rawatan pergigian untuk:

  • Diri sendiri.
  • Suami atau isteri.
  • Anak-anak.

Pelepasan yang dibenarkan adalah terhad kepada RM1,000 secara terkumpul, bukannya RM1,000 untuk setiap individu.

Contohnya:

Anda membelanjakan RM500 untuk scaling dan tampalan gigi sendiri, RM400 untuk rawatan gigi isteri dan RM300 untuk rawatan gigi anak.

Jumlah perbelanjaan ialah RM1,200.

Namun, jumlah maksimum yang boleh dituntut hanyalah RM1,000.

Bagaimana pula rawatan gigi untuk ibu bapa?

Ini lebih menarik.

Rawatan pergigian ibu bapa dan datuk nenek mempunyai kategori pelepasan cukai yang berbeza.

Di bawah perenggan 46(1)(c) Akta Cukai Pendapatan 1967, perbelanjaan rawatan perubatan dan pergigian ibu bapa serta datuk nenek boleh dituntut sehingga RM8,000 setahun. Ibu bapa atau datuk nenek hendaklah bermastautin di Malaysia.

Antara rawatan yang dinyatakan termasuk:

  • Cabutan gigi.
  • Tampalan gigi.
  • Scaling.
  • Gigi palsu.
  • Rawatan akar (root canal).
  • Rawatan menggantikan gigi.
  • Pembaikan gigi.

Had RM8,000 ini dikongsi dengan perbelanjaan perubatan lain yang layak untuk ibu bapa dan datuk nenek.

Jangan lupa simpan resit!

Sebelum meninggalkan klinik pergigian, pastikan anda mendapatkan resit rasmi yang menyatakan jenis rawatan yang dilakukan.

Pastikan juga maklumat klinik atau doktor gigi dapat dikenal pasti.

Simpan semua resit dan dokumen sokongan selama tujuh tahun kerana LHDN boleh meminta dokumen tersebut sekiranya tuntutan dipilih untuk semakan atau audit.

Satu lagi perkara penting: jika kos rawatan ditanggung sepenuhnya oleh majikan atau syarikat (klinik panel), jangan tuntut semula perbelanjaan yang sama sebagai pelepasan cukai individu.

Bila tarikh akhir untuk mendapatkan pelepasan cukai?

Perbelanjaan yang dibuat dari 1 Januari hingga 31 Disember 2026 akan diambil kira untuk Tahun Taksiran 2026.

Maksudnya, jika anda memang bercadang untuk membuat pemeriksaan atau rawatan gigi, jangan tangguh sehingga tahun hadapan.

Pergi buat pemeriksaan. Kalau ada karang gigi, buat scaling. Kalau ada gigi berlubang, buat tampalan sebelum masalah menjadi lebih serius.

Ajak sekali pasangan dan anak-anak. Jangan lupa periksa keadaan gigi ibu bapa juga.

Kesimpulannya, pelepasan cukai bukan alasan untuk berbelanja secara berlebihan. Tetapi kalau memang ada keperluan rawatan, manfaatkan pelepasan yang telah disediakan oleh kerajaan.

Jaga kesihatan gigi, jaga poket dan jangan biarkan pelepasan cukai yang layak dituntut begitu sahaja.

Sumber: Ketetapan Umum No. 7/2025, Pencukaian Individu Bermastautin Bahagian I – Hadiah atau Sumbangan dan Potongan yang Dibenarkan.