Kadar Agihan Keuntungan 2022 TH Dilihat Sederhana Dengan Pergolakan Pasaran – Ahli Ekonomi

KUALA LUMPUR, 12 Feb (Bernama) — Jangkaan agihan keuntungan selepas zakat bagi tahun kewangan 2022 yang akan diumumkan oleh Lembaga Tabung Haji (TH) bergantung kepada strategi pelaburan yang dikelolakan oleh pengurus dana TH sepanjang 2022.

Ahli Ekonomi dari Universiti Tun Abdul Razak, Prof Barjoyai Bardai berkata jika dilihat strategi TH sebelum ini yang agak konservatif, pulangan dividen 2022 dijangka sederhana akibat ketidakstabilan pasaran ekuiti global.

“Memandangkan situasi pasaran kewangan seperti saham yang bergolak disebabkan kenaikan agresif (kadar faedah) oleh Rizab Persekutuan (Fed) Amerika Syarikat (AS) sepanjang tahun lepas, ramai kalangan pelabur asing telah ‘lari’ dan balik semula ke pasaran AS.

“Disebabkan pasaran ekuiti (saham) di AS bergolak dan turun, banyak institusi pelaburan telah mengubah strategi mereka untuk meminimumkan risiko daripada memaksimumkan keuntungan.

“Ini termasuklah TH yang dilihat bersikap konservatif  bagi tahun 2022 (laporan kewangan sehingga September), kerana merasakan adalah lebih baik selamatkan modal dan mendapat keuntungan kecil, daripada cuba memaksimumkan keuntungan tetapi mendedahkan risiko modal yang mungkin hilang,” katanya kepada Bernama.

Setakat 30 Sept, 2022, pecahan aset TH meliputi 60.1 peratus atau RM52.79 bilion adalah pendapatan tetap; hartanah (8.7 peratus atau RM7.63 bilion); ekuiti domestik 16.5 peratus (RM14.51 bilion); ekuiti asing 5.1 peratus (RM4.49 bilion); ekuiti swasta 1.1 peratus (RM974 juta); dan pasaran wang 8.5 peratus (RM7.44 bilion). 

Berdasarkan pecahan ini, Barjoyai berpandangan pendapatan TH akan kekal stabil didorong oleh pelaburan pendapatan tetap.

Sementara itu, Prof Madya Dr Nuradli Ridzwan Shah Mohd Dali dari Fakulti Ekonomi dan Muamalat, Universiti Sains Islam Malaysia (USIM) yang turut bersetuju dengan pandangan tersebut juga melihat pulangan dividen TH bagi 2022 akan sederhana kerana TH mengamalkan strategi pelaburan yang selamat ekoran ketidaktentuan ekonomi global.

“Umum mengetahui, sekiranya kita mengamalkan pelaburan selamat, pulangannya juga akan sederhana.

“Walau bagaimanapun, saya jangka TH tidak mengamalkan strategi bertahan atau ‘defensif’ ini selama-lamanya. Ia perlu berubah selari dengan keadaan ekonomi dunia,” katanya.

Isu Menara TM

Dalam pada itu, mengenai isu berkaitan Menara TM, beliau berkata implikasi yang akan dihadapi oleh TH sekiranya keputusan dibuat untuk menjual Menara Telekom Malaysia (TM), Menara TM Semarak dan Wisma TM Taman Desa yang kini hangat dibincangkan, mungkin memberi impak kepada TH sebagai antara institusi yang melabur dalam Sukuk Menara ABS.

Bangunan menara-menara tersebut adalah sebahagian daripada sukuk terbitan ijarah atau dikenali sebagai Sukuk Menara ABS.

Memetik laporan berita, keputusan TM menamatkan sebahagian besar sewaan bangunan di ibu pejabat syarikat itu di Bangsar, Kuala Lumpur dilihat memberi impak kerugian kepada pemegang sukuk Menara ABS.

Difahamkan juga antara pelabur sukuk Menara ABS yang memegang hak undi terbesar ialah Kumpulan Wang Simpanan Pekerja (KWSP).

Antara pemegang sukuk yang terjejas susulan langkah itu antaranya institusi pelaburan seperti KWSP dan TH, dan ia akan memberi kesan kepada ahli KWSP selain pendeposit TH.

“Penjualan ketiga-tiga ini mungkin bergantung juga kepada keadaan…adakah masanya baik untuk menjual? dan kedua, adakah pulangan modal wajar atau sesuai dengan pelaburan yang telah dibuat?

“Ini kerana pelaburan hartanah ini sememangnya mempunyai potensi keuntungan yang lebih kepada keuntungan modal, dan bukan kepada sewaan,” katanya.

Kenaikan Kos Haji dan Subsidi

Nuradli berkata berikutan pandemik COVID-19, kenaikan kos yang dikenakan kerajaan Arab Saudi untuk menunaikan fardu haji sememangnya tidak dapat dielakkan.

Tidak kira sama ada di Malaysia, Indonesia atau negara yang menghantar jemaah haji masing-masing, kos haji telah dinaikkan ekoran kenaikan cukai dan pelbagai caj perkhidmatan.

Bezanya, kos sebenar yang dibayar oleh jemaah haji Malaysia ditampung oleh TH melalui subsidi atau Bantuan Kewangan Haji.

“Kadar kos sebenar haji adalah RM28,632 bagi setiap orang jemaah, namun sebanyak RM10,980 dikenakan bagi golongan B40, dan RM12,980 bagi golongan bukan B40. Di sini, kos sebenar (haji) yang ditanggung oleh B40 hanya 38 peratus, dan bukan B40 membayar 45 peratus.

“TH yang menanggung subsidi tersebut, iaitu melalui keuntungan atau pulangan daripada pelaburan dibuat TH melalui pegangan saham, perladangan dan perniagaan lain,” katanya.

Walau bagaimanapun, keuntungan tersebut juga akan dibahagikan kepada para pendeposit TH selain bertujuan membantu menampung kenaikan kos mengerjakan haji yang semakin meningkat.

Menurut TH, kos haji bagi musim 1443H/2022M adalah RM28,632 bagi setiap orang jemaah berbanding anggaran awal sebanyak RM25,540 manakala kos haji bagi musim 1440H/2019M adalah RM22,900 seorang.

TH menjelaskan sehingga Jun 2022, perbelanjaannya meningkat sebanyak RM134.42 juta kepada RM437.30 juta memandangkan Bantuan Kewangan Haji kepada jemaah haji 1443H/2022M yang terus ditanggung oleh TH.

Cadangan dan Harapan Masa Depan

Melangkah ke hadapan, Barjoyai menjangkakan pasaran saham kembali pulih susulan langkah Fed AS yang mungkin memperlahankan kenaikan kadar faedahnya, dengan FTSE Bursa Malaysia KLCI (FBM KLCI) yang menjadi penanda aras domestik meningkat semula kepada paras 1,600 hingga 1,700 mata.

Keadaan ini akan dapat mengubah strategi pelaburan TH dengan meningkatkan atau memindahkan pelaburan tetap kepada pelaburan saham, seterusnya memberi pulangan yang lebih baik bagi 2023.

“Bagi jangka masa panjang, saya berpendapat TH juga boleh menambah instrumen pelaburannya dalam sektor hartanah dan kurangkan pelaburan instrumen pendapatan tetap.

“Ini kerana instrumen tersebut mempunyai pulangan yang kecil dan tetap. Jadi, mungkin wujud persoalan, adakah ini instrumen yang sesuai dalam pelaburan Islam?,” katanya.

Bagi Nuradli pula, cabaran yang menanti pengurus dana TH mungkin lebih besar berikutan kebimbangan terhadap kemelesetan ekonomi global.

Justeru, beliau berharap pengurus dana TH akan terus dapat mencari strategi terbaik dalam mengemudi perjalanan pelaburan TH.

“Saya berharap TH akan dapat terus kekal kukuh sebagai satu mekanisme bagi rakyat Malaysia khususnya yang beragama Islam untuk terus mengekalkan tabungan mereka di dalam TH dan mendapat pulangan atau dividen yang munasabah sebagai pendeposit.

“Saya juga berharap rakyat akan meningkatkan tabungan mereka dari semasa ke semasa dengan harapan dapat menunaikan Rukun Islam kelima ini, Insya-Allah,” tambah beliau.

— BERNAMA

https://thekapital.my/kadar-agihan-keuntungan-2022-th-dilihat-sederhana-dengan-pergolakan-pasaran-ahli-ekonomi/

Previous ArticleNext Article

Pinduoduo: Ancaman Baharu kepada Shopee dan MR DIY?

Selama ini, pengguna Malaysia sudah terbiasa membeli barangan murah melalui Shopee. Untuk barangan rumah, aksesori, perkakasan dan keperluan harian pula, MR DIY menjadi antara pilihan utama pengguna yang mementingkan harga berpatutan.

Tetapi kini, muncul satu lagi pemain yang berpotensi mengubah landskap persaingan tersebut: Pinduoduo.

Platform e-dagang dari China ini mula menjalankan kempen khusus untuk pengguna Malaysia pada Disember 2025. Menjelang Mac dan April 2026, aplikasinya semakin mendapat perhatian apabila pengguna berkongsi penemuan produk yang dijual pada harga jauh lebih rendah berbanding pasaran tempatan.

Menurut laporan The Edge Malaysia pada September 2026, seorang pengguna membeli krim pada harga RM8 berbanding lebih RM24 di pasaran tempatan. Seorang lagi membeli 30 gulung tisu tandas pada harga RM20.

Malah, laporan yang sama membandingkan harga selipar di kedai fizikal, sekitar RM16 dengan produk serupa di Pinduoduo pada harga RM3.50. Perbezaan harganya kira-kira 78%!

Ini bukan lagi sekadar persaingan antara dua aplikasi membeli-belah. Ia membuka persoalan lebih besar tentang bagaimana produk dihasilkan, diedarkan dan dijual kepada pengguna.

1. Apa sebenarnya kelebihan Pinduoduo?

Pinduoduo diasaskan di China pada 2015 dan syarikat induknya, PDD Holdings, disenaraikan di Nasdaq pada 2018.

Model perniagaannya menggabungkan beberapa pendekatan yang menarik.

Pertama, platform ini menghubungkan pengguna dengan rangkaian pengeluar dan penjual, termasuk pengeluar yang mampu membekalkan barangan pada kos rendah.

Kedua, Pinduoduo membangunkan model social commerce, termasuk pembelian berkumpulan atau team purchase. Pengguna boleh berkongsi tawaran dengan orang lain bagi mendapatkan harga yang lebih menarik.

Ketiga, platform ini memanfaatkan skala permintaan. Apabila ramai pengguna membeli produk yang sama, penjual mempunyai peluang untuk meningkatkan jumlah jualan dan mengoptimumkan kos pengeluaran serta pengedaran.

Walau bagaimanapun, harga murah bukan bermaksud semua produk semestinya lebih berkualiti rendah atau setiap produk pasti lebih murah daripada Shopee. Pengguna masih perlu membandingkan spesifikasi, kualiti, kos penghantaran dan syarat pembelian.

2. Berapa murah produk Pinduoduo berbanding pasaran tempatan?

Laporan The Edge Malaysia memberikan beberapa contoh yang menunjukkan jurang harga yang ketara.

ProdukHarga di PinduoduoHarga perbandingan tempatan
KrimRM8Lebih RM24
30 gulung tisu tandasRM20Dilaporkan 30%–40% lebih murah berbanding kedai runcit tempatan
SeliparRM3.50Sekitar RM16 di kedai fizikal

Sumber: The Edge Malaysia, September 2026. Harga ialah contoh yang dilaporkan, bukan purata harga pasaran atau perbandingan bagi semua produk.

Bagi selipar, perbezaan RM12.50 bersamaan kira-kira 78.1% daripada harga runcit RM16.

Namun, perbandingan ini perlu dilihat secara berhati-hati. Produk yang kelihatan serupa mungkin berbeza dari segi bahan, ketahanan, spesifikasi, jaminan dan kos selepas jualan.

Selain itu, laporan tersebut menyatakan bahawa penghantaran percuma melalui laluan laut boleh mengambil masa sekitar 15 hingga 30 hari untuk transit, tidak termasuk keseluruhan proses pemenuhan pesanan.

Maka, pengguna sebenarnya membuat pertukaran antara harga dengan masa menunggu dan kemudahan mendapatkan produk.

3. Adakah Shopee berada dalam bahaya?

Shopee bukan pemain kecil yang mudah diketepikan.

Shopee dikendalikan oleh Sea Limited, syarikat teknologi yang turut mempunyai perniagaan permainan digital Garena serta perkhidmatan kewangan digital Monee.

Berdasarkan keputusan kewangan tahun penuh 2025, Sea Limited mencatatkan:

  • Hasil kumpulan sebanyak US$22.9 bilion, meningkat 36.4% berbanding 2024.
  • Keuntungan bersih sebanyak US$1.6 bilion, berbanding US$447.8 juta pada 2024.
  • Shopee merekodkan nilai barangan kasar atau GMV sebanyak US$127.4 bilion, meningkat 26.8%.
  • Hasil Shopee mencapai US$16.6 bilion, meningkat 33.4%.
  • Shopee mempunyai kira-kira 400 juta pembeli aktif dan 20 juta penjual sepanjang 2025.

Angka ini menunjukkan bahawa Shopee masih mempunyai skala operasi yang besar.
Sumber: Sea Limited, keputusan kewangan 2025.

Tetapi skala besar tidak bermaksud tiada tekanan persaingan.

Shopee perlu mengekalkan keseimbangan antara harga yang menarik, kos penghantaran, subsidi promosi, komisen penjual dan keuntungan platform.

Jika pengguna mula membandingkan setiap produk dengan harga terus dari China, penjual yang bergantung kepada produk generik mungkin berdepan tekanan margin keuntungan.

Sebahagian penjual juga mungkin perlu mengurangkan harga, mencari pembekal lebih kompetitif atau menawarkan produk yang mempunyai nilai tambah.

Dalam jangka panjang, persaingan bukan hanya tentang siapa yang mempunyai aplikasi paling popular, tetapi siapa yang mampu menawarkan gabungan harga, kualiti, penghantaran dan pengalaman pelanggan yang paling menarik.

4. Bagaimana pula dengan MR DIY?

Bagi MR DIY, ancamannya berbeza daripada Shopee.

MR DIY mempunyai rangkaian kedai fizikal dan menawarkan pelbagai barangan perkakasan, aksesori rumah, produk dapur, alat tulis serta keperluan harian.

Pengguna boleh datang ke kedai, melihat barangan dan membawanya pulang pada hari yang sama. Kelebihan ini tidak mudah digantikan oleh penghantaran rentas sempadan yang mengambil masa lebih lama.

Namun, terdapat kategori produk yang lebih mudah dibandingkan dari segi harga, seperti bekas penyimpanan, aksesori dapur, barangan plastik, hiasan rumah dan peralatan kecil.

Jika produk serupa boleh diperoleh pada harga yang jauh lebih rendah melalui platform luar negara, sebahagian pengguna mungkin mengubah tabiat membeli-belah mereka.

Prestasi kewangan MR DIY masih menunjukkan pertumbuhan

Bagi tahun kewangan 2025, MR DIY mencatatkan:

  • Hasil sebanyak RM4.95 bilion, berbanding RM4.65 bilion pada 2024.
  • Keuntungan bersih sebanyak RM632.69 juta, berbanding RM568.94 juta pada 2024.
  • Rangkaian sebanyak 1,556 cawangan, meningkat 8.4% berbanding tahun sebelumnya.
  • Jumlah transaksi sebanyak 197.8 juta, meningkat 8.2%.
  • Purata nilai setiap bakul pembelian menurun 1.6%.

Angka tersebut dilaporkan oleh Bernama berdasarkan keputusan kewangan MR DIY.
Sumber: BernamaBiz, Februari 2026.

Data ini penting kerana ia menunjukkan bahawa MR DIY masih berkembang ketika persaingan e-dagang semakin sengit.

Penurunan purata nilai bakul pembelian pula tidak boleh dikaitkan secara langsung dengan Pinduoduo. Ia hanya satu petunjuk yang wajar diperhatikan bersama faktor lain seperti strategi harga, campuran produk dan keadaan pengguna.

Bagi MR DIY, cabarannya ialah memastikan pengguna masih mempunyai sebab untuk membeli di kedai fizikal walaupun terdapat alternatif lebih murah dalam talian.

5. Berapa harga saham PDD Holdings, Sea Limited dan MR DIY?

Jika mahu melihat isu ini daripada perspektif pelaburan, tiga saham yang boleh diperhatikan ialah PDD Holdings di Nasdaq, Sea Limited di New York Stock Exchange dan MR DIY di Bursa Malaysia.

Berikut ialah harga penutupan pada 23 Oktober 2026.

SyarikatKod sahamHarga penutupanPasaran
PDD HoldingsNASDAQ: PDDUS$79.04Amerika Syarikat
Sea LimitedNYSE: SEUS$74.63Amerika Syarikat
MR DIY GroupBursa: 5296RM1.15Malaysia

Sumber: StockAnalysis, Sea Limited Investor Relations dan The Star Market Watch. Harga dalam mata wang asal dan bukan harga masa nyata.

Saham PDD Holdings, syarikat induk kepada Pinduoduo dan Temu, pernah mencecah paras tertinggi 52 minggu pada US$139.41 pada 29 Oktober 2025. Namun, pada 23 Oktober 2026, sahamnya ditutup pada US$79.04, iaitu penurunan sekitar 43.3% daripada paras tertinggi tersebut. Berdasarkan semakan terkini pada Oktober 2026, saham PDD Holdings diklasifikasikan sebagai tidak patuh Syariah oleh beberapa platform saringan saham Islam seperti Musaffa dan HalalScreener.

Ini bermakna harga penutupannya kira-kira 43.3% di bawah paras tertinggi 52 minggu yang dipaparkan. Walau bagaimanapun, pergerakan tersebut tidak boleh dianggap berpunca daripada persaingan di Malaysia kerana PDD Holdings mempunyai operasi besar di China dan turut mengendalikan Temu.

Bagi Sea Limited, harga penutupannya ialah US$74.63. Sea turut mempunyai pendedahan kepada permainan digital dan perkhidmatan kewangan, jadi prestasi sahamnya tidak mencerminkan Shopee sahaja.

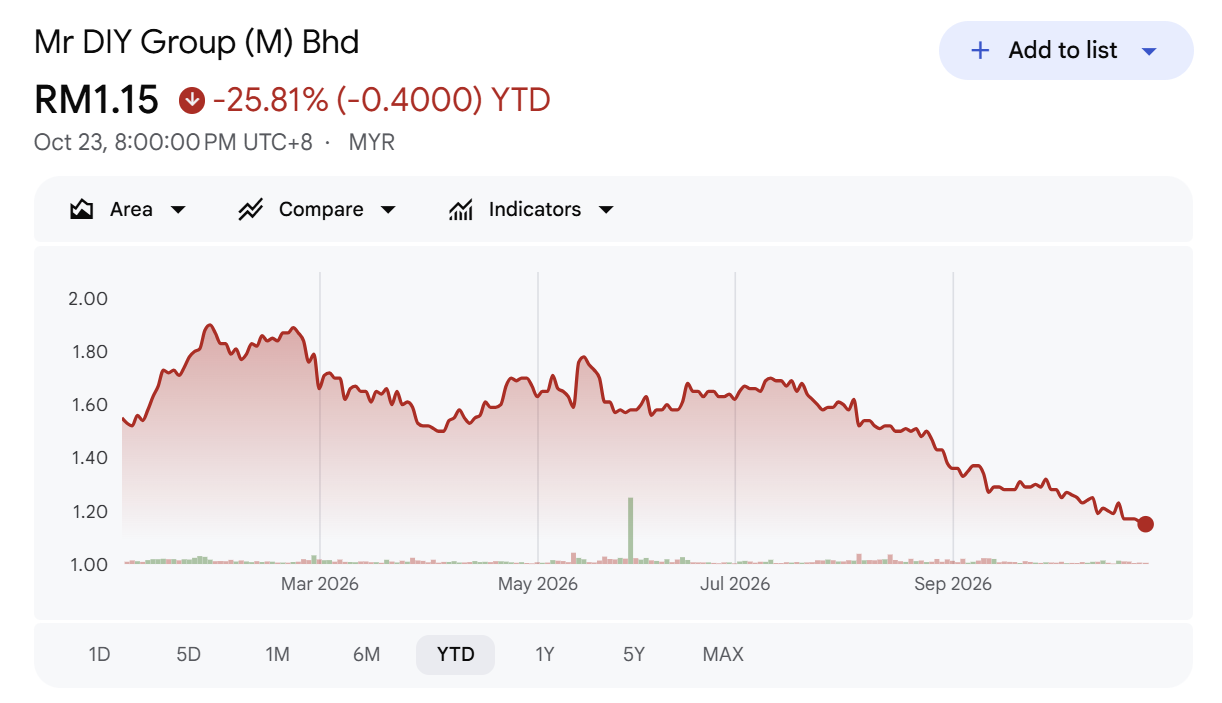
Sementara itu, saham MR DIY ditutup pada RM1.15, penurunan 25.81% sejak awal tahun (YTD), bersamaan susut RM0.40 sesaham daripada RM1.55 pada awal tahun.

Nota: Ketiga-tiga saham ini tidak boleh dibandingkan secara terus berdasarkan harga seunit. Jumlah saham diterbitkan, struktur modal, mata wang, pertumbuhan keuntungan dan penilaian pasaran mereka berbeza. Harga saham yang menurun juga tidak membuktikan bahawa Pinduoduo telah menjejaskan prestasi kewangan pesaingnya.

6. PDD Holdings sendiri mencatatkan hasil lebih RMB400 bilion

Saiz perniagaan syarikat induk Pinduoduo turut menjelaskan mengapa model perniagaannya wajar diberi perhatian.

Bagi tahun kewangan 2025, PDD Holdings melaporkan:

  • Hasil sebanyak RMB431.85 bilion, meningkat kira-kira 9.7% berbanding 2024.
  • Keuntungan bersih sebanyak RMB97.84 bilion, menurun daripada RMB112.43 bilion pada 2024.

Angka ini merangkumi perniagaan kumpulan PDD Holdings, termasuk Pinduoduo dan Temu, bukannya prestasi Pinduoduo di Malaysia sahaja. Sumber: Laporan tahunan PDD Holdings 2025 kepada SEC.

Hasil yang besar memberikan gambaran tentang skala operasi kumpulan tersebut. Namun, penurunan keuntungan bersih pada 2025 menunjukkan bahawa pertumbuhan hasil tidak semestinya membawa kepada pertumbuhan keuntungan pada kadar yang sama.

Bagi pelabur, perkara yang lebih penting ialah sama ada syarikat dapat mengekalkan pertumbuhan, mengurus kos, mempertahankan margin dan memenuhi keperluan kawal selia di pasaran yang diceburinya.

7. Isu lebih besar: Adakah semua pemain bersaing di padang yang sama?

Persaingan harga bukan semata-mata isu antara platform e-dagang.

Peniaga tempatan perlu menanggung pelbagai kos, termasuk sewa premis, gaji pekerja, caruman berkanun, pergudangan, pengedaran dan pematuhan peraturan yang berkaitan.

Penjual yang menghantar barangan terus dari luar negara mungkin mempunyai struktur kos yang berbeza. Perbezaan ini boleh memberi kesan kepada harga yang mampu ditawarkan kepada pengguna.

Dalam laporan September 2026, The Edge Malaysia mengetengahkan kebimbangan pemain industri tentang kesamarataan syarat persaingan, termasuk isu pematuhan dan struktur kos.

Pada masa yang sama, pengguna mendapat manfaat daripada pilihan yang lebih banyak dan harga yang lebih kompetitif.

Cabaran kepada pihak berkuasa ialah memastikan peraturan dilaksanakan secara adil tanpa menafikan manfaat e-dagang rentas sempadan kepada pengguna.

Bagi peniaga Malaysia, jawapannya juga bukan sekadar meminta perlindungan daripada pesaing luar. Mereka perlu meningkatkan produktiviti, memperkukuh jenama, memperbaiki pengalaman pelanggan dan membangunkan produk yang tidak mudah digantikan oleh barangan generik.

Kesimpulan: Persaingan baharu bukan lagi sekadar siapa menjual paling murah

Kehadiran Pinduoduo memberi isyarat bahawa persaingan runcit semakin merentas sempadan.

Shopee mempunyai skala pembeli dan penjual yang besar. MR DIY mempunyai rangkaian kedai fizikal serta kemudahan pembelian segera. Pinduoduo pula membawa pendekatan yang menekankan harga rendah dan hubungan terus antara pengguna dengan penjual.

Ketiga-tiganya mempunyai kekuatan dan cabaran yang berbeza.

Bagi pengguna, perkembangan ini membuka lebih banyak pilihan. Bagi peniaga dan pelabur, ia menimbulkan persoalan tentang kemampuan mengekalkan margin keuntungan apabila pengguna semakin mudah membandingkan harga di seluruh dunia.

Akhirnya, syarikat yang mampu menggabungkan harga kompetitif, kualiti, kemudahan, kepercayaan dan keuntungan yang mampan akan mempunyai kedudukan lebih baik dalam persaingan jangka panjang.

Persoalannya, adakah peniaga tempatan mampu menyesuaikan diri dengan era harga terus dari China, atau mereka akan terus bersaing menggunakan model perniagaan yang sama?

Penafian :
Kandungan ini tidak disemak atau diluluskan oleh Suruhanjaya Sekuriti Malaysia (SC). Maklumat yang terkandung di dalam artikel ini adalah untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai nasihat pelaburan. Semua keputusan pelaburan adalah tanggungjawab individu dan anda harus mendapatkan nasihat daripada penasihat kewangan berlesen sebelum membuat sebarang keputusan pelaburan. Pelaburan dalam saham melibatkan risiko dan keuntungan sendiri. Prestasi masa lalu juga tidak menjamin prestasi masa hadapan.

Berminat nak buka akaun saham CDS dengan CGSI (sebelum ini dikenali sebagai CGS-CIMB)? Sekarang dah mudah, boleh buka secara atas talian (online) sahaja. Kelulusan pun segera jika tiada apa-apa isu.

Rujuk tutorial mudah ini > Tutorial Buka Akaun CDS Online Dengan CGSI (CGS-CIMB), Beli Saham Bursa Malaysia & Global (China, Hong Kong, Singapura, Indonesia)

Masukkan kod SP1M538 pada ruang Remisier Reference.