Kadar Dasar Semalaman (Overnight Policy Rate, OPR) Kekal Pada 3%

Hari ini (8 Mei 2025) Bank Negara Malaysia (BNM) telah mengumumkan bahawa kadar OPR kekal pada paras 3.00% selaras dengan pertumbuhan ekonomi yang kukuh. Ini kali ke-12 OPR dikekalkan sejak 6 Julai 2023 yang lalu.

Ada yang baru pertama kali dengar OPR ke? Kalau nak tahu lebih lanjut, jemput baca Apa Itu Kadar Dasar Semalaman Atau Overnight Policy Rate (OPR) Dan 3 Kesan Penurunannya.

Apakah Keputusan Jawatankuasa Dasar Monetari (MPC)?

MPC mengekalkan OPR pada 3%

  • Tahap OPR ini selaras dengan penilain terkini ekonomi Malaysia
  • MPC terus peka terhadap perkembangan global serta kesan perkembangan ini kepada ekonomi Malaysia.
  • Pembiayaan kekal tersedia untuk isi rumah dan perniagaan dengan pertumbuhan kredit yang mampan

Apakah perkembangan ekonomi terkini?

Penunjuk terkini menunjukkan pertumbuhan dan perdagangan global yang berterusan, disokong oleh permintaan dalam negeri dan aktiviti yang dilakukan lebih awal (front-loading activities). Prospek pertumbuhan global akan terus disokong oleh keadaan pasaran pekerja yang positif, dasar monetari yang kurang ketat dan rangsangan fiskal.

Walau bagaimanapun, langkah-langkah tarif yang diumumkan oleh Amerika Syarikat (AS) dan tindakan balas telah melemahkan prospek pertumbuhan dan perdagangan global. Prospek ini kekal tertakluk pada ketidakpastian yang ketara, termasuk hasil rundingan perdagangan dan ketegangan geopolitik. Ketidakpastian ini juga boleh menyebabkan volatiliti pasaran kewangan global yang lebih ketara.

Ekonomi Malaysia terus berkembang pada suku pertama

  • Pertumbuhan guna tenaga dan upah serta langkah-langkah dasar dalam negeri menyokong perbelanjaan isi rumah
  • Eksport disokong oleh perdagangan global dan perbelanjaan pelancong yang lebih tinggi
  • Projek pelaburan swasta dan awam terus dilaksanakan
  • Pergerakan ringgit terus didorong terutamanya oleh perkembangan luaran

Inflasi kekal terkawal

Apakah perkembangan ekonomi Malaysia?

Ekonomi Malaysia sedang menghadapi persekitaran global yang semakin mencabar dengan kedudukan yang kukuh; inflasi dijangka kekal terurus

  • Permintaan dalam negeri dijangka berdaya tahan meskipun ketidaktentuan global sedang mempengaruhi prospek ekonomi Malaysia
  • Aktiviti pelaburan dan perbelanjaan isi rumah akan terus menjadi teras pertumbuhan ekonomi
  • Halangan perdagangan akan menjejaskan eksport, namun permintaan berterusan untuk produk teknologi dan perbelanjaan pelancong akan memberikan sedikit sokongan
  • Kos global yang menurun dan keadaan permintaan dalam negeri yang stabil akan memastikan tekanan harga kekal terkawal
  • Matlamat MPC adalah untuk memastikan inflasi kekal rendah dan stabil serta pada masa yang sama menyokong pertumbuhan

Paras OPR Tertinggi Ialah 3.50% Pada Bulan April 2006

Pada masa itu, ekonomi sedang berkembang dengan stabil, inflasi IHP adalah pada 4.6% dan OPR yang lebih tinggi diperlukan bagi menguruskan risiko harga yang lebih tinggi.

Paras OPR Terendah Ialah 1.75% (Julai 2020 – Mac 2022)

Paras OPR terendah ialah 1.75% pada bulan Julai 2020 hingga Mac 2022 bagi menyokong ekonomi semasa pandemik COVID-19. Pada tempoh sukar, kadar faedah yang rendah menyebabkan kos pinjaman lebih rendah dan mengurangkan pulangan atas simpanan. Hal ini akan merangsang perbelanjaan, meningkatkan pelaburan serta melindungi pekerjaan dan pendapatan semasa krisis.

Paras OPR Mei Tahun Lepas (2024) Ialah 3.00%

Setahun yang lalu, paras OPR dikekalkan kepada 3.00% buat kali keenam selepas bulan Julai 2023. Pada masa itu, tahap OPR tersebut sesuai dengan keadaan ekonomi yang kukuh dan terus menyokong pertumbuhan.

Kenapa harga masih tinggi meskipun inflasi telah berkurang?

  • Harga lebih tinggi yang berlaku sekarang merupakan isu global. Meskipun inflasi telah berkurang, hal ini tidak bermaksud harga akan menjadi lebih rendah. Sebaliknya, harga meningkat pada kadar yang lebih perlahan.
    • Inflasi yang rendah penting untuk mewujudkan persekitaran makro ekonomi yang kukuh dan kondusif.
  • Pada tahun 2022, kos meningkat disebabkan oleh beberapa faktor, termasuk gangguan bekalan yang menjejaskan aliran normal pengeluaran serta konflik ketenteraan di Ukraine. Harga komoditi yang lebih tinggi merupakan sebab utama kenaikan harga ini. Barangan berkaitan makanan adalah yang paling terkesan. Harga ini secara amnya telah stabil atau meningkat pada kadar yang lebih perlahan meskipun kekal tinggi.
  • Inflasi global dijangka terus berkurang pada tahun 2024. Walau bagaimanapun, risiko harga komoditi menjadi lebih tinggi terus wujud disebabkan oleh faktor-faktor geopolitik dan gangguan cuaca. Malaysia turut terkesan dengan faktor-faktor ini.
  • Tambahan lagi, Kerajaan telah mencadangkan pembaharuan struktur bagi menggalakkan upah yang seterusnya akan mengukuhkan kuasa beli pengguna bagi menghadapi peningkatan kos sara hidup.
  • Berbanding dengan negara lain, kenaikan harga tidak begitu melampau di Malaysia. Negara kita mempunyai dasar subsidi bahan api dan kawalan harga yang menyebabkan inflasi masih rendah. Walau bagaimanapun, langkah-langkah seperti ini boleh menyebabkan negara menanggung kos yang besar. Hal ini kerana Kerajaan perlu terus menanggung jumlah yang banyak untuk memastikan harga terus rendah. Tindakan ini mengurangkan jumlah yang boleh diperuntukkan oleh Kerajaan untuk perbelanjaan yang lebih produktif atau memberikan bantuan dalam bentuk lain, terutamanya kepada golongan yang paling memerlukan.

Bagaimanakah kenaikan kadar faedah boleh memberikan kesan kepada saya?

Kadar faedah yang lebih tinggi bertujuan untuk menggalakkan orang ramai kurang meminjam dan lebih banyak menyimpan.

Jika anda mempunyai pinjaman, kesannya bergantung pada jenis pinjaman yang diambil.

  • Pinjaman berkadar tetap tidak akan terjejas.
    • Jumlah yang anda bayar balik kepada bank akan kekal sama. Lazimnya, kadar ini digunakan untuk pinjaman kereta.
  • Jika anda mempunyai pinjaman berkadar terapung, kos peminjaman akan meningkat.
    • Hal ini bermakna bayaran ansuran bulanan anda akan menjadi lebih tinggi. Lazimnya, kenaikan kadar ini akan memberikan kesan pada pinjaman perumahan dan sesetengah pinjaman peribadi. Bagi peminjam individu, kadar faedah pinjaman anda akan meningkat pada jumlah yang sama seperti kenaikan OPR.
  • Contohnya, jika OPR dinaikkan sebanyak 25 mata asas, kadar faedah bagi pinjaman perumahan anda juga akan meningkat kepada 3.75% sekiranya kadar sebelum ini ialah 3.50%. Ansuran pinjaman anda akan meningkat seiring dengan kadar faedah yang lebih tinggi.
  • Jika anda bercadang untuk mengambil pinjaman baharu, kos peminjaman juga boleh menjadi lebih mahal sekiranya kadar faedah lebih tinggi.
  • Selain pinjaman, kadar faedah yang lebih tinggi juga mempengaruhi simpanan anda.
    • Jika anda mendepositkan wang ke dalam akaun bank yang membayar faedah, anda akan mendapat pulangan yang lebih tinggi bagi simpanan anda.

Bila semakan OPR seterusnya?

Mesyuarat seterusnya adalah pada 9 Julai 2025 (Rabu). Pernyataan Dasar Monetari akan diumumkan pada pukul 3:00 petang selepas setiap mesyuarat MPC.

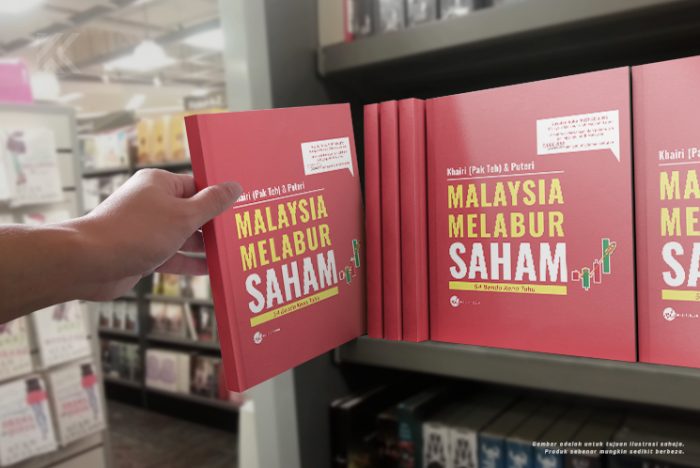
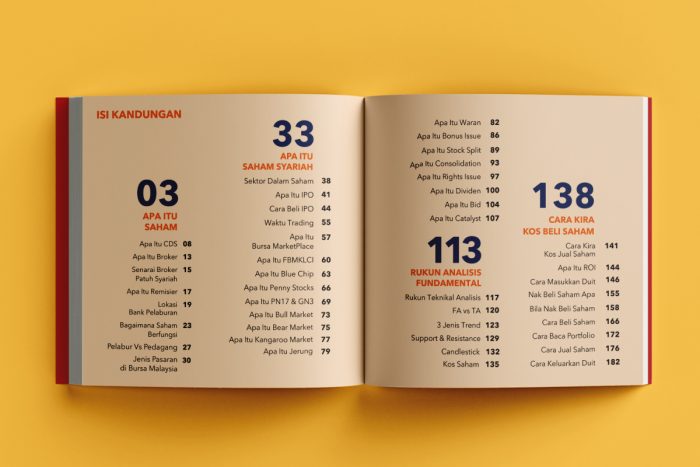
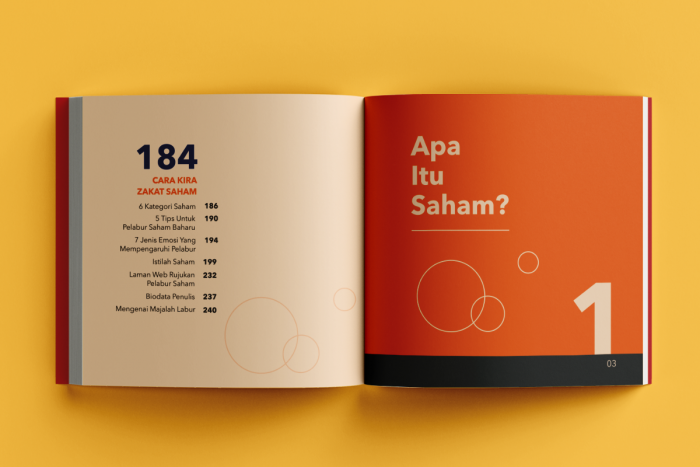
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !

Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.

Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.

Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.

Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.
Berita Baik : Kami sedang buat jualan penghabisan stok di Shopee!!

Previous ArticleNext Article
Individu berlesen/berdaftar dengan Suruhanjaya Sekuriti.

Portal Semak Sebelum Labur SC membolehkan anda menyemak sama ada seseorang individu atau entiti dibenarkan oleh SC untuk menawarkan, mempromosi atau menjual sebarang produk dan perkhidmatan pasaran modal.

Banyak Keistimewaan Jadi Miskin di Malaysia?

Jangan salah faham. Menjadi miskin bukanlah satu keistimewaan. Tetapi di Malaysia, golongan berpendapatan rendah dan keluarga yang benar-benar memerlukan memang mempunyai akses kepada pelbagai bentuk bantuan kerajaan.

Antaranya:

1. STR – Sumbangan Tunai Rahmah
Bantuan tunai kepada golongan yang memenuhi syarat pendapatan dan kategori ditetapkan.

2. SARA – Sumbangan Asas Rahmah
Bantuan untuk membeli barangan keperluan asas menggunakan MyKad.

Penerima STR 2026 yang telah disahkan daripada data Miskin Tegar dan Miskin eKasih layak SARA 2026 berjumlah RM200 / RM150 / RM100 setiap bulan bagi tempoh 12 bulan (Januari 2026 – Disember 2026).

3. Bantuan perumahan
Ada skim seperti Program Perumahan Rakyat (PPR) dan Rumah Mesra Rakyat (RMR), selain skim sewaan atau subsidi tertentu untuk keluarga berpendapatan rendah.

Keluarga berpendapatan kasar isi rumah sehingga RM3,000, belum memiliki rumah dan memenuhi syarat boleh memohon PPR.

4. Rumah Mesra Rakyat (RMR)

Ini berbeza dengan PPR.

Contoh:
Keluarga berpendapatan rendah mempunyai tanah sendiri tetapi belum mempunyai rumah yang sesuai boleh melihat kelayakan RMR.

Antara syarat yang dinyatakan SPNB ialah pendapatan isi rumah tidak melebihi RM3,000 dan pemohon/pasangan tidak mempunyai rumah sendiri atau mempunyai rumah yang usang/tidak sempurna. Tanah yang sesuai juga diperlukan.

Cara mohon:
Permohonan dibuat melalui SPNB dan dokumen berkaitan tanah, pendapatan serta maklumat keluarga perlu disediakan.

5. Bantuan JKM
Ini antara yang ramai tak tahu sebab bantuan JKM bukan satu jenis sahaja.

Contohnya terdapat bantuan berkaitan kanak-kanak, warga emas, OKU, penjagaan dan keadaan keluarga tertentu.

Cara mohon:
Permohonan boleh dibuat melalui sistem eBantuan JKM bagi negeri yang menyokong permohonan dalam talian, kemudian pemohon perlu hadir ke Pejabat Kebajikan Masyarakat Daerah bersama dokumen sokongan.

Terdapat pelbagai skim mengikut keadaan penerima, termasuk bantuan kanak-kanak, warga emas dan bantuan am.

6. Bantuan Kesihatan – mySalam

Skim Perlindungan B40 merupakan Skim Perlindungan Takaful PERCUMA yang disediakan oleh kerajaan kepada komuniti B40 di Malaysia. Skim ini bernaung di bawah kelolaan Kementerian Kewangan Malaysia (MOF) melalui Tabung Amanah mySalam dan diuruskan sepenuhnya oleh Syarikat Great Eastern Takaful Berhad.

Bagi penerima yang layak pada 2026, mySalam menyediakan manfaat seperti hospitalisasi sehingga RM700 setahun dan RM8,000 untuk penyakit kritikal yang dilindungi, tertakluk kepada syarat skim.

Cara mohon:
Semak kelayakan di Portal mySalam. Jika layak dan berlaku kejadian yang dilindungi, tuntutan dibuat secara dalam talian dengan memuat naik dokumen seperti nota discaj atau borang doktor.

7. Bantuan pendidikan
Bantuan yuran, tuisyen, biasiswa dan pelbagai bentuk sokongan pendidikan disediakan secara bersasar untuk keluarga yang memerlukan.

  • BAP (Bantuan Awal Persekolahan) → bantuan tunai RM150 seorang murid untuk murid yang layak.
  • RMT (Rancangan Makanan Tambahan) → murid yang layak mendapat makanan pada setiap hari persekolahan; KPM menetapkan sehingga 190 hari setahun.
  • KWAPM (Kumpulan Wang Amanah Pelajar Miskin) → bantuan khusus untuk membantu murid miskin supaya tidak tercicir daripada persekolahan.
  • BKP (Biasiswa Kecil Persekutuan) → antara bantuan kewangan pendidikan yang disenaraikan KPM untuk murid yang memenuhi syarat.
  • Elaun Murid Berkeperluan Pendidikan Khas (EMBPK) → bantuan khusus untuk murid yang memenuhi syarat berkaitan pendidikan khas.

8. Bantuan zakat
Bagi orang Islam yang layak, boleh memohon bantuan daripada institusi zakat negeri masing-masing.

Contohnya bantuan boleh melibatkan:

  • sara hidup
  • pendidikan
  • perubatan
  • sewa/rumah
  • bantuan kecemasan
  • modal perniagaan

Cara mohon:
Bergantung kepada negeri. Contohnya di Selangor, permohonan dibuat melalui saluran rasmi institusi zakat negeri dan biasanya memerlukan dokumen pendapatan, tanggungan, tempat tinggal dan dokumen sokongan berkaitan.

9. Bantuan pekerjaan & latihan
Kerajaan juga menyediakan program pekerjaan dan latihan kemahiran untuk membantu golongan berpendapatan rendah meningkatkan pendapatan.

MYFutureJobs
Portal pekerjaan nasional yang dikendalikan PERKESO. Boleh cari kekosongan kerja, daftar sebagai pencari kerja dan dapatkan khidmat padanan pekerjaan.

TVET
Kalau nak belajar kemahiran seperti automotif, elektrik, kimpalan, penyelenggaraan, teknologi dan sebagainya, boleh semak institusi TVET kerajaan dan permohonan melalui UP_TVET.

HRD Corp
Terdapat pelbagai program peningkatan kemahiran dan latihan pekerjaan, bergantung kepada program serta kelayakan peserta.

Program penempatan pekerjaan PERKESO
PERKESO juga menjalankan program padanan pekerjaan, karnival kerjaya dan penempatan pencari kerja dengan majikan.

10. Bantuan membaiki atau membina rumah
Program bantuan perumahan turut merangkumi pembinaan baharu dan baik pulih rumah, khususnya bagi isi rumah miskin tegar.

Contoh 1 : Program Baik Pulih Rumah Daif di Bandar

KPKT ada Program Baik Pulih Rumah Daif di Bandar untuk isi rumah yang memenuhi syarat kemiskinan, termasuk yang disahkan dalam eKasih.

Contohnya rumah mengalami:

  • bumbung rosak
  • kerosakan akibat banjir/ribut/kebakaran
  • kerosakan kecil kerana faktor usia
  • keadaan rumah yang tidak lagi selesa tetapi masih ekonomik untuk dibaiki

Kadar bantuan maksimum yang dinyatakan KPKT ialah RM13,000 di Semenanjung dan RM15,000 di Sabah, Sarawak dan Labuan.

11. Bantuan / inisiatif sewa rumah mengikut negeri

  • Selangor → Skim Smart Sewa – sewa pada kadar berpatutan + 30% bayaran sewa boleh dikumpulkan untuk membantu pemilikan rumah.
  • Johor → Bantuan Sewa Rumah Perumahan Kasih Johor – bantuan RM2,500 kepada penerima yang layak. Antara penambahbaikan yang diperluaskan bagi Bantuan Sewa Rumah ialah syarat kelayakan dengan membuka peluang kepada pelajar IPTA/IPTS di Negeri Johor untuk memohon.
  • Sarawak → Skim Bantuan Sewa Rumah (SRAS) – bantuan sewa untuk isi rumah yang memenuhi syarat.
  • Perak → Skim Bantuan Sewa Rumah MAIPk – bantuan sewa sehingga RM500 sebulan untuk asnaf yang layak.

12. Nak berniaga tetapi perlukan bantuan

Contohnya di Selangor:

  • Dana Usahawan Madani Selangor menyediakan bantuan dalam bentuk mesin dan peralatan perniagaan sehingga RM30,000, tertakluk kepada syarat kelayakan. Ini geran bukan pinjaman. Tetapi setiap program ada syarat, kategori penerima dan tempoh permohonan tersendiri.
  • Program Bantuan Blueprint Pembasmian Kemiskinan Negeri Selangor menyediakan bantuan berbentuk mesin dan peralatan kepada usahawan kecil bernilai sehingga RM10,000. Program ini merupakan salah satu usaha Kerajaan Negeri Selangor untuk meningkatkan taraf ekonomi peniaga kecil melalui pemberian bantuan peralatan atau mesin berdasarkan perniagaan yang sedang dijalankan.

Jadi, betul ke “banyak keistimewaan jadi miskin”?

Banyak bantuan disediakan untuk mereka yang berada dalam keadaan miskin atau berpendapatan rendah. Dan bantuan ini bukan bermaksud hidup mereka lebih mudah.

Sebab di sebalik setiap bantuan itu ada satu perkara yang kita selalu terlupa:

Miskin tetap bermaksud mempunyai sumber kewangan yang terhad.

Bantuan kerajaan mungkin meringankan beban, tetapi tidak semestinya mengubah kehidupan seseorang menjadi senang.

Bantuan ialah jaring keselamatan. Bukan tiket untuk hidup mewah.

Bantuan ini diwujudkan untuk membantu mereka yang layak. Gunakan bantuan sebagai ruang untuk meringankan beban, bukan untuk mengambil kesempatan.

Dan jangan lupa, Islam juga mengajar kita untuk berusaha mencari rezeki.

Rasulullah SAW bersabda:

“Tidaklah seseorang makan makanan yang lebih baik daripada hasil kerja tangannya sendiri.”
— Riwayat al-Bukhari