6 Pelabur Terkemuka Dunia

Bukan mudah untuk menjadi pelabur dan pedagang yang berjaya. Meskipun sukar, tetapi ramai telah membuktikan bahawa perkara tersebut tidak mustahil dilakukan. 

Setiap pelabur mempunyai strategi dan filosofi tersendiri yang mereka praktikkan dalam pelaburan masing-masing. Setiap daripada pelabur terkemuka ini ada kelebihan masing-masing yang menjadikan mereka antara pelabur terkemuka dunia. 

Jom berkenalan dengan 6 pelabur terkemuka di dunia.

1. Benjamin Graham

Benjamin Graham adalah seorang pengurus pelaburan dan pendidik kewangan yang sangat cemerlang. Beliau diiktiraf secara universal sebagai bapa kepada dua disiplin asas pelaburan iaitu security analysis dan value investing. 

Beliau percaya pada analisa fundamental dan mencari syarikat yang mempunyai balance sheet yang kukuh, syarikat yang mempunyai hutang yang rendah, margin keuntungan melebihi purata dan aliran tunai yang baik.

Buku beliau ‘The Intelligent Investor’ telah mendapat pengiktirafan sebagai asas kepada value investing.

2. John Templeton

John Templeton mencipta beberapa dana pelaburan antarabangsa terbesar dan paling berjaya di dunia. Beliau menjual dana Templetonnya pada tahun 1992 kepada Franklin Group. Pada tahun 1999, majalah Money pernah menggelar beliau sebagai pelabur saham global terhebat pada abad ini. 

Sumber: Investopedia

Sir John Templeton dianggap sebagai salah seorang pelabur terhebat pada abad ke-20. Beliau terkenal sebagai antara pelabur yang mencari peluang pertumbuhan di luar Amerika Syarikat. Beliau mengembara ke seluruh dunia dan yakin bahawa pasaran saham luar negara menawarkan peluang yang sama seperti pasaran Amerika. 

Beliau berminat terhadap negara yang tidak memiliki peraturan yang sangat ketat dan negara dengan inflasi yang rendah. Pelaburan besar beliau dalam ekuiti Jepun pada akhir 1960-an dan awal 1970-an mencerminkan falsafah beliau tersebut.

3. John Neff

John Neff menyertai Wellington Management Co. pada tahun 1964 dan kekal bersama syarikat itu selama lebih daripada 30 tahun. Beliau menguruskan 3 daripada dana syarikat pelaburan tersebut. 

Strategi pelaburan yang beliau gemari adalah dengan melabur di dalam industri yang popular, mencari syarikat dengan nisbah PE yang rendah dan mempunyai dividend yield yang kukuh. 

Beliau menguruskan Dana Windsor selama 31 tahun (berakhir pada tahun 1995) dan memperoleh pulangan sebanyak 13.7% berbanding 10.6% untuk S&P500 dalam jangka masa yang sama.

Keuntungan ini adalah 53 kali ganda daripada modal pelaburan awal yang dibuat pada tahun 1964.

4. Jesse Livermore

Jesse Livermore tidak mempunyai pendidikan formal atau pengalaman dalam perdagangan saham. Beliau belajar melalui setiap pengalaman keuntungan dan kerugian beliau. Sekarang percayakah anda bahawa pengalaman yang banyak mengajar kita untuk memperbaiki diri dan meningkatkan prestasi pelaburan kita?

Livermore mula berdagang saham seawal usia remajanya dan dia dilaporkan berjaya menjana keuntungan lebih dari USD1,000 pada usianya 16 tahun. 

USD1,000 dianggap satu nilai yang besar pada ketika itu. 

5. Peter Lynch

Pernah dengar nama Peter Lynch? Nama beliau sebaris dengan antara pelabur lagenda yang pernah wujud dalam dunia pelaburan saham. Beliau dilahirkan pada tahun 1944 di Newton, Massachusetts. 

Kehidupan beliau semasa kecil tidaklah begitu senang kerana bapanya telah didiagnosis dengan kanser ketika Peter hanya berumur 7 tahun. Setelah ayahnya meninggal dunia, ibunya perlu bekerja bagi menampung kehidupan keluarga mereka. 

Antara kehebatan Peter Lynch adalah beliau telah membeli 100 saham Flying Tiger Airlines pada harga USD8 seunit ketika beliau belajar di Boston College. Tahukah anda saham tersebut meningkat harganya sehingga USD80?

Peter Lynch menguruskan Dana Fidelity Magellan dari 1977 hingga 1990 di mana aset dana itu meningkat daripada USD18 juta kepada USD14 bilion, satu jumlah yang sangat besar pada ketika itu. 

Beliau menguruskan dana tersebut selama 13 tahun dan kejayaan beliau tersebut membolehkan beliau bersara pada tahun 1990 ketika beliau hanya berumur 46 tahun. Anda mempunyai impian untuk bersara awal seperti beliau? 

Dapatkan tips pelaburan saham daripada Peter Lynch dari artikel di bawah. Nak jadi pelabur hebat kenalah ikut cara pelabur yang hebat juga. 

Baca : 8 Tips Pelaburan Saham Daripada Peter Lynch

6. Warren Buffet

Warren Buffett dilahirkan pada tahun 1930 di Omaha, Amerika. Beliau mempunyai minat yang mendalam terhadap dunia perniagaan dan pelaburan saham di usia yang sangat muda. Warren Buffett membeli saham pertamanya ketika beliau berusia hanya 11 tahun.

Baca : Warren Buffet : Tokoh Pelaburan Saham

Warren Buffett memulakan kerjayanya sebagai seoarang jurujual pelaburan pada awal tahun 1950-an dan membentuk Buffett Associates pada tahun 1956. Pada tahun 1965, beliau telah pun berjaya menjadi pemilik Berkshire Hathaway.

Baca : Nak Jadi Kaya Cara Warren Buffet?

Kami ada menawarkan solusi kepada dilema ini.

Topik-topik yang bakal kami kongsikan

1. Mindset Power
2. Teknik Compounding
3. Jenis Chart
4. 11 Jenis Reversal Candlestick
5. Market Phase
6. Breakout Downtrend Line
7. Kajian Saham
8. Kenali Top 4 Sell Signal
9. Pemilihan Winning Stock
10. Setup Trading Platform Yang Mudahkan Jual Beli

…Dan banyak lagi …

Haa. Ramai yang puas hati dengan Webinar Swing Trading sebelum ini. Ramai kata mudah faham. Nak tahu apa kata alumni Webinar Swing Trading sebelum ini? Jom tengok video yang disediakan!

https://www.facebook.com/watch/?v=1322166808601507
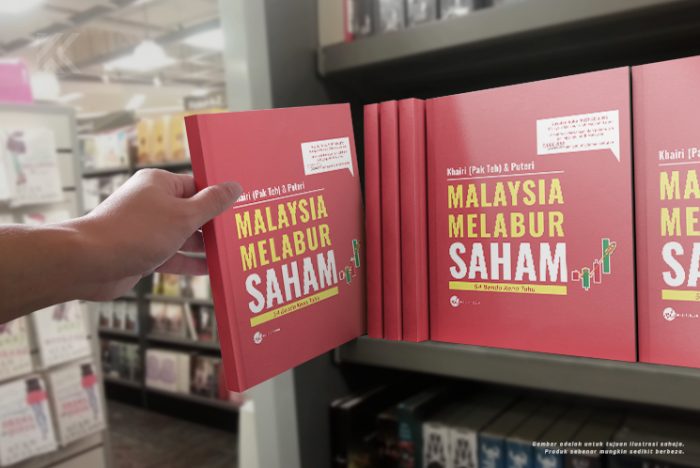
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !

Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.

Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.

Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.

Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.
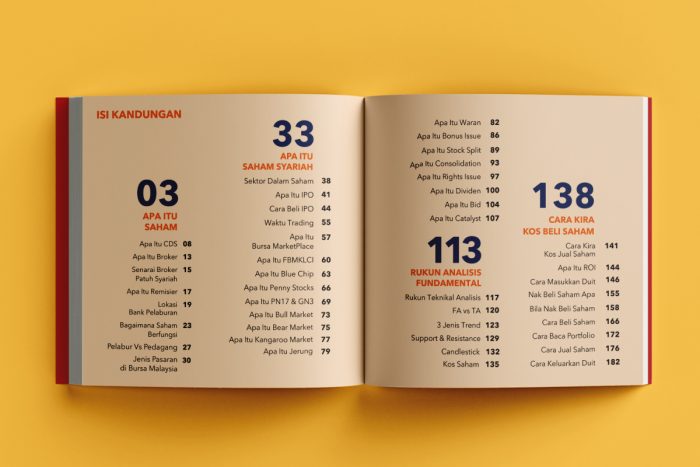
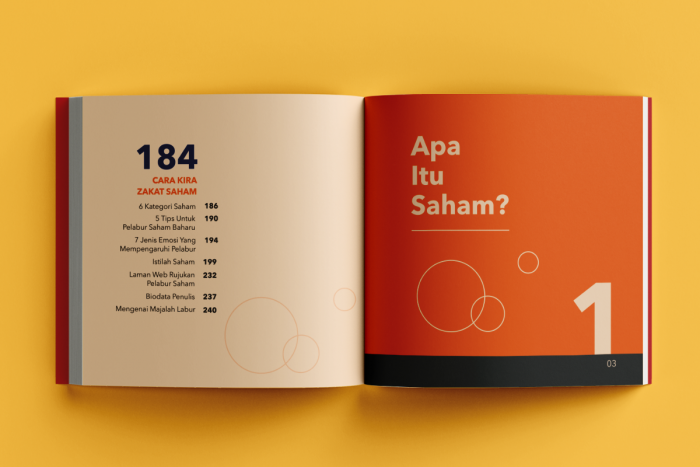
Berita Baik : Kami sedang buat jualan penghabisan stok di Shopee!!

Previous ArticleNext Article

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

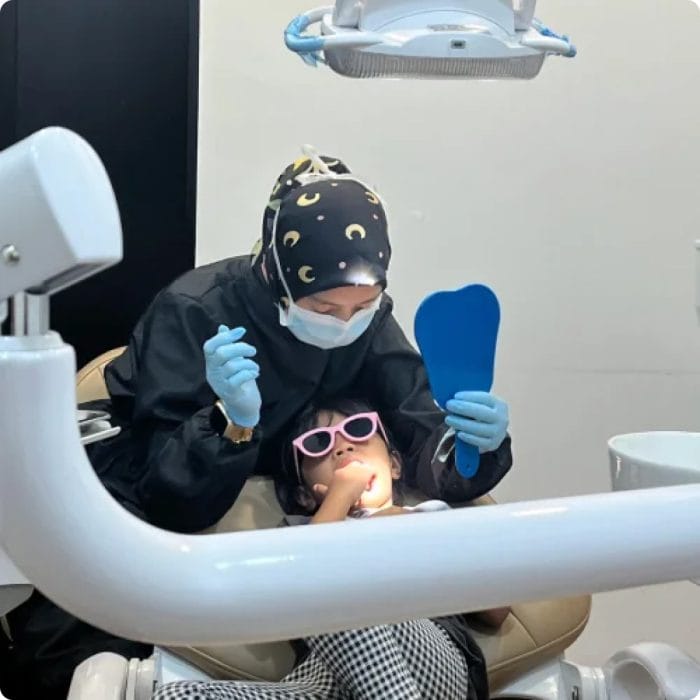
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.