Kena Blacklist Dengan PTPTN? Jangan Risau, Belajar Dari Pengalaman Wanita Ini

Dah habis belajar, tapi masih tak mampu bayar balik study loan @ PTPTN? Apa kata anda usaha lebih dengan bekerja lebih masa atau buat kerja part-time untuk cari jalan nak bayar balik hutang tersebut.

Tapi ada satu lagi cara untuk bayar PTPTN, iaitu dengan menggunakan KWSP Akaun 2.

Sebelum ini, kami ada juga berkongsi Cara Saya Bayar Hutang PTPTN Bila Berhenti Kerja & Jadi Surirumah.

Jom kita baca pula pengalaman Intan Irfan yang berjaya mengeluarkan nama beliau daripada blacklist PTPTN. Kalau dulu nak buat loan atau travel ke luar negara pun tak boleh sebab blacklist, alhamdulillah sekarang dah boleh.

JIKA KENA BLACKLIST PTPTN

Memang nak tak nak terpaksa bayar. Tapi kalau tunggakan PTPTN sampai berbelas belas ribu, menangis jugak nak bayar kan? Lain lah kalau mak bapak laki bini boipren gelpren korang kerja cop duit.

Ni saya ajar cara meminimumkan jumlah bayaran dari berbelas ribu tu. Mungkin korang ada cara sendiri tapi saya buat cara ni dan berjaya. Yeyy!

Post ini agak panjang. Maklumlah blogger pencen. Please excuse my rojak words.

*Februari 2017*
Pada mulanya awal tahun ini, saya nak beli kereta tapi sangkut! Memang tahu dah PTPTN blacklist sebab check dekat web imigresen dah kena blacklist.

Tapi since memang tak de nak keluar negara, so biar je lah.

Tapi bila nak beli kereta pon tak lepas, rasa memang stressss gila lah. Bank cakap tengok acc statement semua lepas. Kereta sebelum ni pun bayaran cantik. So memang boleh beli 2nd car. (Saya online bisnes. Jadi takde slip gaji. Guna bank statement sahaja)

So bila dah tak lepas tu memang dah give up. Zzzzz. Lepas tu PTPTN pulak asyik hantar email pasal tunggakan. Aku lempang jugak. Menganjing nampak. Haha.. Dah lah tunggakan berbelas ribu. Diploma n degree..

*June 2017*
Ada satu hari tu, jalan-jalan dekat Giant. Ada kiosk PTPTN. Pastu cakap dengan husband, “Jom lah. Singgah jap” Husband memula macam dah give up juga. Tapi dia ikut je la.

Pastu tanya lah kakak dekat kiosk tu, dia cakap boleh bayar guna “Account 2 KWSP.” Dia suruh datang ofis PTPTN dekat Muar tu untuk discussion.

Yup. Saya memang dah lama tahu pasal boleh bayar guna KWSP. Tapi cuma tak berapa yakin nak bayar sebab KWSP saya ada ciput. Tak sampai RM1k. Haha… Lepas degree kerja kejap then kahwin then jadi housewife sampailahhh sekarang.

Dan setahu saya, paling sikit pun boleh bayar tunggakan tu pun half. Half pun banyak weyy. Kalau tunggakkan RM12k, half dah RM6k. Nangis ujung bucu katil lah jawapnya.

Lepas tu dia cakap, boleh bayar. Even KWSP korang tu macam agak menyedihkan. Haha. (Aku lah tu haha)

Sebelum tu nak bagitau, KWSP ni boleh bayar PTPTN untuk anak kandung, anak angkat, anak tiri dan diri sendiri. Untuk isteri TAK BOLEH. Kalau boleh, memang aku korek KWSP laki aku. Kah kah kah.

1) Pergi KWSP dulu. Print latest statement KWSP. Kemudian daftar online kwsp tu. Namanya EPF i-akaun. Nanti orang kat KWSP tu akan ajar cara macamana nak register. Lepas tu dia akan suruh korang tunggu SMS pengaktifan. Dalam 2-3 hari je dah dapat.

2) Pergi ofis PTPTN bawa statement KWSP. Masa saya pergi ofis PTPTN tu, buatlah rundingan. Cakap nak reschedule semula PTPTN . Cakap dengan dia, nak tukar PTPTN korang dari konvensional ke ujrah. Kalau korang stay dekat konvensional, memang makin tinggi lah loan korang dari sehari ke sehari.

Nanti dia akan tanya..berapa mampu bayar?

Ikut hati nak cakap mampu bayar RM10 je. Tapi nampak benor menipunya. Dia cakap minimum boleh bayar RM100. So saya pun setuju. Dia cakap nak habiskan ke duit dalam AKAUN 2 KWSP. Saya cakap YA. Sebab itu je yang ada.

3) Lepas dapat SMS pengaktifan tu, kena bawa salinan sijil diploma/degree korang ke KWSP semula. Dieorang nak cop dan nak approve permohonan korang tu. Untuk approve permohonan tu akan mengambil masa sebulan. Once approved, PTPTN akan hantar email.

4) Bila dapat email dari PTPTN, just ikut arahan yang diberi. Kena siapkan beberapa dokumen dan submit ke ofis PTPTN . Lepas tu settle. Simple je.

5) Proses ni start bulan 6. Bulan 8 dah dapat dah kereta baru. Hihi…. Kalau tak, mungkin boleh settle awal. Lebih kurang macam ni lah prosesnya. Saya pun ingat-ingat lupa.

Dalam Akaun 2 KWSP saya ada dalam RM800+ sahaja. Tunggakan saya berbelas ribu. Sekarang bulan bulan saya bayar RM100.24 selama 131 bulan. Lama weyyy. Haha… Lama pun lama lah. Janji tak blacklist.

Siapa yang nak pergi travel nextyear tu dah boleh pergi KWSP dan PTPTN sekarang. Masih sempat sediakan payung sebelum korang menangis dekat airport nanti.

Yang saya reschedule ni untuk diploma je tau. Degree saya dah memang ujrah.

Tadi saya discuss dengan pegawai PTPTN, dia cakap saya belum combine both. So yang clear tu diploma. Degree ada tunggakan. And dia offer saya untuk combine both, diploma & degree. Bila combine, ada sekian sekian jumlah yang perlu saya bayar. Baru proses tu boleh dibuat. Kalau tak bayar memang tak boleh combine.

Alamak. Duit KWSP akaun 2 dah “0”. Haha…

Bayar half memang tak mampu. Nego punya nego, kena bayar 3 angka je. Bulan-bulan pun cuma RM200. Tu dah combine dah diploma dan degree. Alhamdulillah. Hihi. Nanti saya update lagi bila dah settle prosesnya.

Hari tu tak dapat nak combine sebab degree je yang ujrah, diploma masih konvensional. Kena tukar diploma ke ujrah dulu, baru boleh combine.

*Update 15 September 2017*

Kelmarin saya ada deal dengan dua orang pegawai PTPTN untuk combine loan diploma & degree saya.

Seorang suruh bayar sedikit dari jumlah loan saya iaitu sebanyak RM2k untuk proses penggabungan tu. Saya nego, dapat RM1k.

Dalam masa yang sama, saya ada contact dengan seorang lagi pegawai PTPTN yang juga rakan Facebook saya. Dia suruh saya bayar RM1k. Saya nego dapat RM500. Nego melalui WhatsApp sahaja. Dan saya terus bayar ke akaun PTPTN RM500.

Dan hari ni, proses penggabungan tu berjaya. Syukurrrrrr…. Sekarang loan diploma & degree dah selamat combine. So bulanan saya kena bayar RM199.31. Kira RM200 je lah. Selama 186 bulan. Huhiii. Berpeluh bila tengok jumlah bulan. Huhuuu. Tapi at least I am free from blacklist!!!!!

Alhamdulillah..syukur sangat…

Kesimpulannya;

**Diploma**

  • Tunggakkan + loan RM11k+ (sebab tempoh bayaran dah tamat. sepatutnya saya dah habis bayar pun haha)
  • Bayar RM800+ menggunakan KWSP Acc-2 untuk convert konvensional ke ujrah
  • Nama clear dari blacklist dan boleh buat loan kereta. Yahoo!

**Degree**

  • Loan memang dah convert ujrah
  • Total loan RM20k+
  • Tunggakkan RM8k
  • Bayar RM500 cash untuk proses penggabungan diploma & degree

SEKARANG

  • Total loan diploma & degree RM32k+
  • Monthly bayar RM199.31 start bulan Oct nanti secara auto debit (kena register di website ptptn) selama 186 bulan
  • Free from blacklist & CCRIS ke ape benda sume tu

Sumber: FB Intan Irfan

Wajib Bayar Hutang

Rasulullah SAW bersabda:
يُغْفَرُ لِلشَّهِيدِ كُلُّ ذَنْبٍ إِلاَّ الدَّيْنَ
“Akan diampuni orang yang mati syahid semua dosanya, kecuali hutangnya.” (HR. Muslim III/1502 no.1886, dari Abdullah bin Amr bin Ash).

Sebagai kesimpulan, hidup kita takkan tenang selagi kita ada hutang. Tak kisahlah hutang dengan PTPTN ke, hutang dengan bank ke, mahu pun hutang dengan sesama manusia. Tapi hutang pun ada hutang yang baik tau, contohnya hutang untuk beli rumah.

Apa-apa pun, bersegeralah untuk bayar hutang.

*P/S: Nak WhatsApp pegawai PTPTN untuk semakan baki pinjaman, tunggakan atau penyelesaian melalui KWSP, boleh ke link berikut:

Selangor

URL: http://ptptn.gov.my/web/guest/cwgn-negeri-selangor

Haritu kami cek, website tersebut down, boleh cuba untuk akses web cache tersebut:

Cache: http://webcache.googleusercontent.com/search?q=cache:https://www.ptptn.gov.my/web/guest/cwgn-negeri-selangor

Kuala Lumpur

URL: http://ptptn.gov.my/web/guest/cwgn-negeri-kl

Kalau down, cuba akses web cache pula.

Cache: http://webcache.googleusercontent.com/search?q=cache:https://www.ptptn.gov.my/web/guest/cwgn-negeri-kl

Johor

URL: http://ptptn.gov.my/web/guest/cwgn-negeri-johor

Cache: http://webcache.googleusercontent.com/search?q=cache:https://www.ptptn.gov.my/web/guest/cwgn-negeri-johor

Kedah

URL: http://ptptn.gov.my/web/guest/cwgn-negeri-kedah

Cache: http://webcache.googleusercontent.com/search?q=cache:https://www.ptptn.gov.my/web/guest/cwgn-negeri-kedah

Kelantan

URL: http://ptptn.gov.my/web/guest/cwgn-negeri-kelantan

Cache: http://webcache.googleusercontent.com/search?q=cache:https://www.ptptn.gov.my/web/guest/cwgn-negeri-kelantan

Melaka

URL: http://ptptn.gov.my/web/guest/cwgn-negeri-melaka

Cache: http://webcache.googleusercontent.com/search?q=cache:https://www.ptptn.gov.my/web/guest/cwgn-negeri-melaka

Negeri Sembilan

URL: http://ptptn.gov.my/web/guest/cwgn-negeri-n9

Cache: http://webcache.googleusercontent.com/search?q=cache:https://www.ptptn.gov.my/web/guest/cwgn-negeri-n9

Pahang

URL: http://ptptn.gov.my/web/guest/cwgn-negeri-pahang

Cache: http://webcache.googleusercontent.com/search?q=cache:https://www.ptptn.gov.my/web/guest/cwgn-negeri-pahang

Perak

URL: http://ptptn.gov.my/web/guest/cwgn-negeri-perak

Cache: http://webcache.googleusercontent.com/search?q=cache:https://www.ptptn.gov.my/web/guest/cwgn-negeri-perak

Perlis

URL: http://ptptn.gov.my/web/guest/cwgn-negeri-perlis

Cache: http://webcache.googleusercontent.com/search?q=cache:https://www.ptptn.gov.my/web/guest/cwgn-negeri-perlis

Pulau Pinang

URL: http://ptptn.gov.my/web/guest/cwgn-negeri-penang

Cache: http://webcache.googleusercontent.com/search?q=cache:https://www.ptptn.gov.my/web/guest/cwgn-negeri-penang

Sabah

URL: http://ptptn.gov.my/web/guest/cwgn-negeri-sabah

Cache: http://webcache.googleusercontent.com/search?q=cache:https://www.ptptn.gov.my/web/guest/cwgn-negeri-sabah

Sarawak

URL: http://ptptn.gov.my/web/guest/cwgn-negeri-sarawak

Cache: http://webcache.googleusercontent.com/search?q=cache:https://www.ptptn.gov.my/web/guest/cwgn-negeri-sarawak

Terengganu

URL: http://ptptn.gov.my/web/guest/cwgn-negeri-terengganu

Cache: http://webcache.googleusercontent.com/search?q=cache:https://www.ptptn.gov.my/web/guest/cwgn-negeri-terengganu

Previous ArticleNext Article

1 Comment

  1. salam,

    sy confius..maksudnya kalau nak buat loan kereta xlepas sebab blacklist ptptn,…
    kalau untuk lepas loan tu sy kena clearkan bayaran tunggakan semasa (sebab buat msa ni mmg sy ada tunggakan 3 bulan) @ keseluruhan tunggakan pinjamin (kalau yang ni mmg xmampu).
    Terima kasih

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

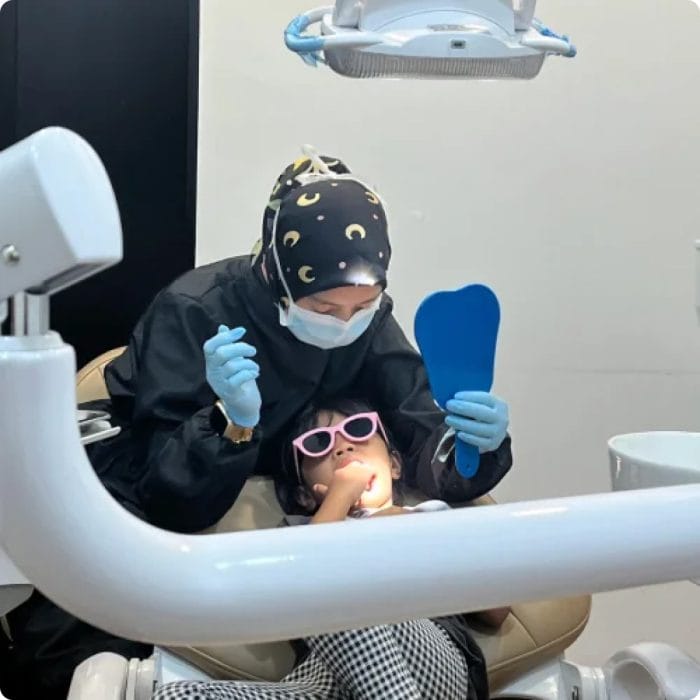
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.