




Sub Topik
Kumpulan Wang Simpanan Pekerja (KWSP) merupakan institusi yang berperanan penting dalam memastikan simpanan hari tua pekerja di Malaysia. Mekanisme simpanan yang dilaksanakan adalah melalui caruman yang dibuat oleh majikan dan caruman dari pendapatan pekerja sebagaimana peruntukan Akta KWSP. Sebelum ini, kita biasa mendengar tentang Akaun 1 dan Akaun 2 KWSP, tetapi pengenalan Akaun 3 oleh KWSP telah menimbulkan persoalan di kalangan sebahagian ahli. Apa sebenarnya Akaun 3 ini, dan bagaimana ia berfungsi?
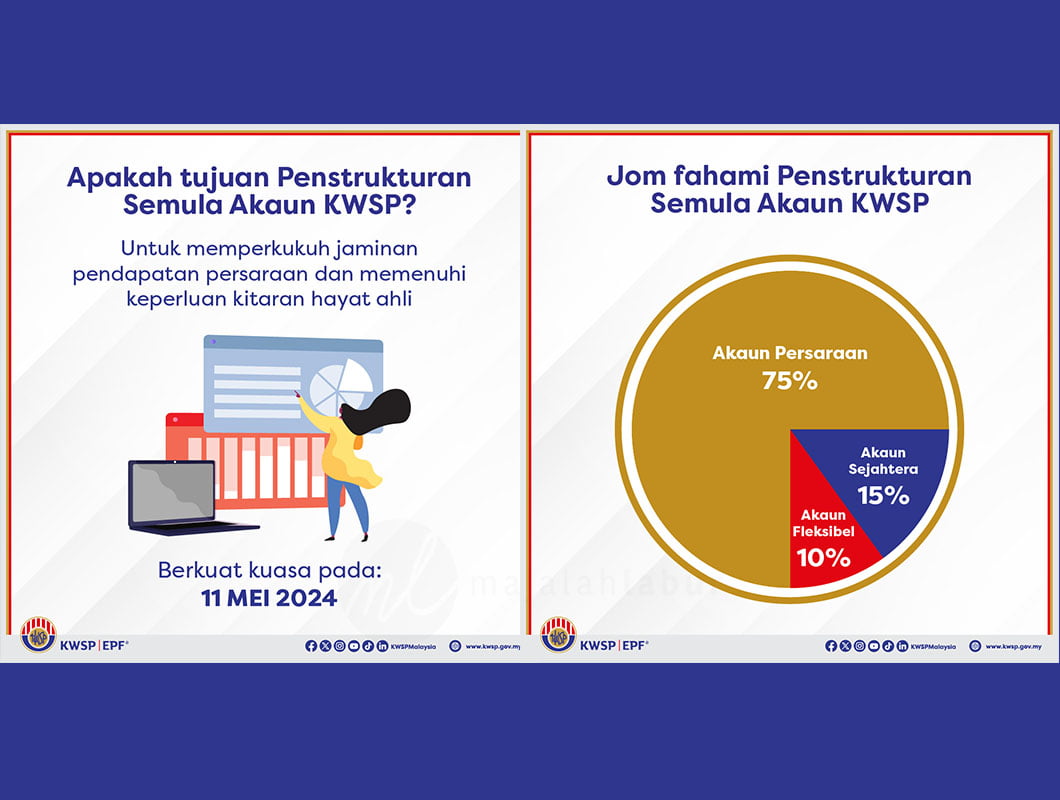
Apa Itu Akaun 3?
Akaun 3 adalah salah satu inisiatif terbaru yang diperkenalkan oleh KWSP untuk memberi lebih fleksibiliti kepada ahli dari sudut penggunaan dan akses kepada dana di dalam akaun tersebut. Akaun ini diperkenalkan pada bulan Mei 2024 di mana pada sewaktu pengenalan Akaun 3 dibuat, ahli-ahli dibenarkan memindahkan sebahagian simpanan dalam Akaun 2 untuk dipindahkan ke Akaun 3 dan Akaun 1. Namun, pemindahan dari Akaun 2 ke Akaun 3 sudah tidak lagi dibenarkan selepas 31 Ogos 2024 yang lepas.
Berbeza dengan Akaun 1 dan Akaun 2, Akaun 3 atau dikenali sebagai Akaun Felksibel ini tidak tertakluk kepada peraturan simpanan jangka panjang yang ketat di mana dana dalam Akaun 3 boleh dikeluarkan apabila ahli KWSP memerlukannya.
Akaun ini bertujuan untuk memberikan akses mudah kepada ahli untuk keperluan kewangan semasa, termasuk:
- Kecemasan seperti perbelanjaan perubatan.
- Pendidikan.
- Pembayaran balik hutang atau pembiayaan.
Inisiatif ini dibuat kerana pihak KWSP menyedari ahli-ahli KWSP yang mencarum memerlukan akses tambahan kepada tunai bagi tujuan keperluan dalam masa terdekat. Dengan akses Akaun 3 atau Akaun Fleksibel ini, ahli-ahli KWSP yang merupakan pencarum dapat menggunakan wang tersebut untuk kegunaan jangka pendek, tanpa perlu menunggu umur mencecah 50 atau 55 tahun untuk tujuan pengeluaran dan tidak pula perlu melalui proses yang ketat untuk melakukan jenis-jenis pengeluaran lain. Ahli-ahli mungkin memerlukan tunai tersebut untuk tujuan selain daripada pengeluaran perumahan, perubatan dan sebagainya sebagaimana jenis pengeluaran terkini yang dibenarkan oleh KWSP.
Bagi setiap caruman baru ke dalam akaun KWSP, 10% daripada caruman tersebut akan diletakkan di Akaun 3. Sekiranya ahli memerlukan simpanan Akaun 3 tersebut bila-bila masa, pengeluaran boleh dibuat dengan mengambil masa selewat-lewatnya 7 hari berdasarkan prosedur terkini.
Ciri-ciri Akaun 3
- Akses Fleksibel: Ahli boleh mengeluarkan dana daripada Akaun 3 pada bila-bila masa, tanpa perlu memenuhi syarat-syarat ketat seperti Akaun 2.
- Dividen KWSP: Akaun 3 juga tertakluk kepada dividen KWSP, memberikan ahli peluang untuk mendapatkan pulangan seperti Akaun 1 dan 2.
- Had Pengeluaran: Disebakan Akaun 3 merupakan 10% daripada keseluruhan caruman sahaja, maka hanya itu adalah had dibenarkan untuk tujuan pengeluaran, sekaligus mengurangkan risiko pengeluaran berlebihan. Perlu diingat, had pengeluaran minimum yang dibenarkan ialah RM50.
Kelebihan Akaun 3
- Kemudahan Akses: Ahli dapat mengakses dana dengan cepat untuk menampung keperluan segera.
- Masih Layak Dividen: Setakat perkembangan yang dimaklumkan oleh KWSP, simpanan Akaun 3 yang tidak dikeluarkan masih layak kepada dividen sebagaimana akaun-akaun lain iaitu Akaun 1 dan 2. Oleh yang demikian, tiada kerugian untuk mengekalkan simpanan di dalam Akaun 3 selama mungkin bagi melayakkan kepada pendapatan melalui dividen yang akan dikreditkan ke dalam akaun KWSP nya.
Apa Ahli Boleh Buat dengan Akaun 3 dalam Pengurusan Kewangan?
- Membina Dana Kecemasan: Ahli boleh menggunakan Akaun 3 untuk menyimpan wang sebagai tabung kecemasan, yang boleh digunakan sewaktu menghadapi situasi mendesak seperti kehilangan pekerjaan atau perbelanjaan perubatan yang tidak dijangka. Dana di dalam akaun 3 boleh dibiarkan sehinggalah ahli memohon pengeluaran apabila memerlukannya.
- Melangsaikan Hutang: Dana dalam Akaun 3 boleh digunakan untuk membayar balik hutang, seperti pembiayaan peribadi atau kad kredit, bagi mengurangkan beban kewangan. Boleh juga duit tersebut digunakan untuk membayar sebahagian ansuran pembiayaan rumah atau kereta.
- Melabur dalam Instrumen Kewangan: Ahli boleh memilih untuk melaburkan dana dalam instrumen kewangan seperti saham, unit amanah, atau pasaran wang, bergantung kepada tahap risiko dan matlamat kewangan masing-masing. Walau bagaimanpun, pelaburan perlu dibuat sekiranya ahli mempunyai simpanan peribadi yang mencukupi untuk tujuan kecemasan. Tapi, pastikan ada limu dahulu sebelum melabur!
- Membiayai Pendidikan: Akaun 3 boleh digunakan untuk membayar yuran pengajian ahli atau ahli keluarga, menjadikannya sumber penting untuk pelaburan masa depan melalui pendidikan. Selain itu, wang tersebut boleh digunakan untuk menghadiri kursus-kursus profesional atau lain-lain latihan yang boleh meningkatkan ilmu dan kemahiran kendiri yang bersesuaian dengan bidang dan sektor masing-masing.
Sebagai nota tambahan, pengeluaran Akaun 3 tidak memerlukan ahli untuk menyatakan tujuan pengeluaran. Ianya boleh dikeluarkan dengan hanya menggunakan i-Akaun sama ada melalui aplikasi mobile atau versi laman web tanpa perlu ke kaunter KWSP.
Tanggungjawab Zakat Pendapatan
Berdasarkan fatwa terkini daripada majlis agama negeri-negeri, simpanan di dalam akaun KWSP tidak layak dikenakan zakat kerana pemilikan yang masih belum sempurna kerana ahli tidak mempunyai hak untuk menggunakannya untuk keperluan sendiri melainkan apabila pengeluaran telah dibuat atau apabila mencecah umur 55 tahun yang layak menggunakan akaun KWSP secara sepenuhnya. Walau bagaimanapun, dengan pengenalan Akaun 3 ini, ahli mempunyai akses yang penuh dan hak yang fleksibel untuk menggunakannya bila-bila masa dengan tempoh pengeluaran mengambil masa selewa-lewatnya 7 hari.
Oleh yang demikian, berdasarkan kepada apa yang telah dikemaskini oleh Majlis Agama Islam Selangor, simpanan di dalam Akaun 3 tertakluk kepada zakat pendapatan kerana sudah sempurna pemilikannya. Oleh yang demikian, sekiranya ahli KWSP atau pencarum yang merupakan pembayar zakat pendapatan hendaklah membayar zakat sebanyak 2.5% daripada Akaun 3 tanpa perlu menunggu haul selama setahun. Sekiranya ahli tersebut bukan merupakan zakat pendapatan sekalipun, simpanan KWSP perlu dicampur kiraannya dengan pendapatan lain sepanjang tahun untuk menentukan jumlah pendapatan mencapai nisab wajib zakat. Sekiranya mencecah nisab wajib zakat bergantung kepada nisab yang telah ditentukan oleh pusat zakat di negeri masing-masing, maka ahli KWSP tersebut wajib membayar zakat pendapatan.
Sekiranya simpanan KWSP yang dikeluarkan dan disimpan dalam akaun simpanan bank atau sebagainya, maka tunai tersebut akan tertakluk kepada zakat simpanan sekiranya telah mencapai haul setahun.
Walau bagaimanapun, ahli-ahli KWSP perlu merujuk fatwa dan pandangan daripada pusat zakat negeri masing-masing untuk tujuan lebih lanjut dan tepat dalam menentukan zakat KWSP. Pihak pegawai yang bertugas akan membantu untuk memberikan penerangan dan mencadangkan pengiraan yang sepatutnya berdasarkan fatwa atau keputusan berkaitan zakat ini di negeri masing-masing.
Ahli KWSP perlu membayar sendiri zakat KWSP di mana pihak KWSP tidak membayarkan zakat bagi pihak ahli-ahli sebagaimana pelaksanaan Tabung Haji.
Kesimpulan
Akaun 3 KWSP (Akaun Fleksibel) merupakan langkah inovatif dan proaktif dilaksanakan untuk membantu ahli menguruskan kewangan mereka dengan lebih baik khususnya dalam memenuhi keperluan kewangan jangka pendek. Namun, penggunaannya perlu dilakukan dengan bijak untuk memastikan simpanan jangka panjang tidak terjejas. Dengan memahami fungsi dan ciri-cirinya, ahli dapat membuat keputusan yang lebih tepat untuk memenuhi keperluan kewangan mereka.
Dalam masa sama, ahli-ahli KWSP juga perlu mempertimbangkan sasaran simpanan untuk jangka panjang. Ini kerana sekiranya pengeluaran Akaun 3 dibuat secara kerap, tindakan tersebut akan mengurangkan potensi simpanan dan potensi pertambahan simpanan melalui dividen tahunan. Sebagai kesimpulan terakhir, kebijaksanaan dalam perancangan dan pengurusan kewangan sangatlah penting bagi memastikan segala sen yang disimpan dan dibelanjakan memberikan manfaat kepada individu termasuk keluarga masing-masing.
Baca juga: Sejarah Pulangan Dividen KWSP Dari Tahun 2012 – 2023 [KEMASKINI]

Terima kasih kepada anda yang menyokong kami selama ini. Hari-hari kami bersemangat nak sebarkan ilmu tentang kewangan dan pelaburan.
Kami sedar yang majoriti pembaca kami adalah anak-anak muda yang tercari-cari panduan bagaimana untuk mula melabur. Jadi buku ini sangat sesuai bagi newbie yang nak mulakan langkah pertama.
Anda ada soalan-soalan berikut yang memerlukan jawapan?
- Ada duit tapi tak tahu nak melabur di mana?
- Nak melabur tapi takut kena tipu dengan scammer?
- Bagaimana nak tahu sesuatu pelaburan itu adalah patuh Syariah atau tidak?
- Ada banyak sangat jenis pelaburan dekat luar sana, apa yang paling sesuai dengan jiwa?
- Dalam suasana ekonomi yang tak menentu, apakah pelaburan ‘safe haven’ yang menjadi pilihan?
- Pelaburan tanpa tunai tu macam mana?
- Soalan-soalan lazim berkenaan pelaburan
Jika ya, maka anda perlu miliki buku Buku Malaysia Melabur : 10 Benda Kita Kena Tahu.

Buku Malaysia Melabur juga telah berada dalam senarai MPH Best 2020 dalam kategori MPH Best Malay Non-Fiction 2020.

Sesungguhnya kami bersyukur diberi peluang oleh Allah untuk berubah menjadi lebih baik dan mendapat rezeki seperti yang diidamkan. Kami doakan semoga tuan puan juga dilimpahi rezeki yang penuh keberkatan.
Boleh miliki buku ini secara online di Shopee








