

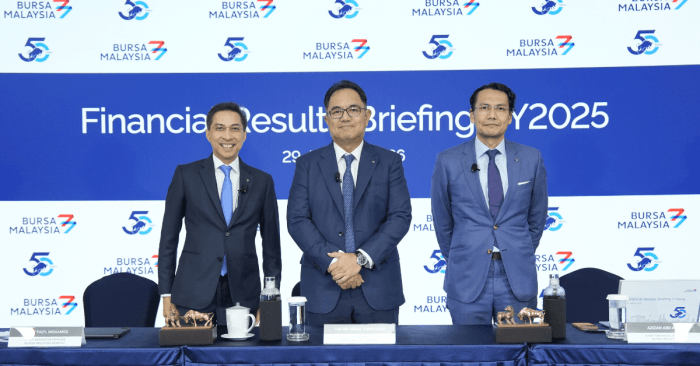
Bursa Malaysia Mencatat Keuntungan Sebelum Cukai Dan Zakat Sebanyak RM337.1 Juta Bagi Tahun Kewangan Berakhir 31 Disember 2025

Kuala Lumpur, 29 Januari 2026 — Bursa Malaysia Berhad (“Bursa Malaysia” atau “Bursa”) mengumumkan prestasi yang berdaya tahan bagi tahun kewangan berakhir 31 Disember 2025 (“TK2025”). Keputusan ini mencerminkan pelaksanaan operasi yang konsisten meskipun berdepan ketidaktentuan luaran yang mempengaruhi keadaan dagangan pasaran.

Bagi TK2025, Bursa mencatatkan Keuntungan Sebelum Cukai (“PBT”) dan Zakat sebanyak RM337.1 juta, menurun 17.9% berbanding RM410.4 juta pada tahun kewangan berakhir 31 Disember 2024 (“TK2024”). Penurunan ini terutamanya disebabkan oleh hasil operasi yang lebih rendah sebanyak RM701.8 juta pada TK2025 berbanding RM757.7 juta pada TK2024, susulan penurunan volum dagangan sekuriti.

Sementara itu, jumlah perbelanjaan operasi meningkat secara sederhana sebanyak 4.5% kepada RM390.1 juta pada TK2025 berbanding RM373.4 juta pada TK2024, didorong terutamanya oleh peningkatan perbelanjaan pentadbiran serta pelaburan dalam penyelesaian digital. Perbelanjaan ini selaras dengan disiplin kos yang diamalkan oleh Bursa.

Sejajar dengan prestasi Bursa Malaysia bagi TK2025, Lembaga Pengarah telah mengisytiharkan dividen akhir sebanyak 14.0 sen sesaham, berjumlah kira-kira RM113.3 juta, yang akan dibayar pada 27 Februari 2026. Digabungkan dengan dividen interim sebanyak 14.0 sen sesaham yang telah dibayar pada 27 Ogos 2025, jumlah dividen keseluruhan adalah 28.0 sen sesaham, bersamaan dengan agihan keseluruhan sebanyak RM226.6 juta dan nisbah pembayaran dividen sekitar 91%.

Pengerusi Bursa Malaysia, Tan Sri Abdul Farid Alias, berkata “Keadaan pasaran global kekal mencabar sepanjang 2025, dengan ketidaktentuan luaran terus mempengaruhi sentimen pelabur dan prestasi pasaran ekuiti. Walaupun berdepan persekitaran yang mencabar ini, Bursa Malaysia mengekalkan pelaksanaan operasi yang berdisiplin dan mencatatkan prestasi yang berdaya tahan, disokong oleh pertumbuhan stabil hasil bukan dagangan serta inisiatif pembangunan pasaran yang berterusan.”

Beliau menambah “Sebagai sebuah entiti tersenarai dan institusi utama dalam ekosistem kewangan negara, kami kekal fokus untuk mengekalkan penciptaan nilai jangka panjang kepada pemegang saham dan ekonomi secara keseluruhan. Bursa Malaysia telah mengekalkan nisbah pembayaran dividen melebihi 90% sejak TK2020 dan mencatatkan jumlah pulangan pemegang saham sebanyak 455.6% sejak disenaraikan pada 2005, mencerminkan kekukuhan asas perniagaan serta komitmen kami dalam mengimbangi pelaburan berhemat dan pulangan konsisten kepada pemegang saham.”

Bagi TK2025, Pasaran Sekuriti merekodkan hasil dagangan sebanyak RM308.2 juta berbanding RM381.5 juta pada TK2024, susulan penurunan 19.8% dalam Purata Nilai Dagangan Harian (“ADV”) merangkumi Dagangan Pasaran Terbuka dan Dagangan Perniagaan Langsung, ketika sentimen pelabur kekal lemah akibat ketidaktentuan pasaran global yang meningkat.

Bagi Pasaran Derivatif pula, hasil dagangan mencatatkan penurunan kecil sebanyak 0.9% kepada RM112.8 juta daripada RM113.8 juta pada TK2024, disebabkan oleh yuran pengurusan cagaran yang lebih rendah.

Dalam segmen Pasaran Islam, hasil operasi meningkat ketara sebanyak 31.2% kepada RM23.5 juta pada TK2025 berbanding RM17.9 juta pada TK2024. Peningkatan ini didorong terutamanya oleh hasil dagangan Bursa Suq Al-Sila’ (“BSAS”) yang lebih tinggi sebanyak RM20.2 juta pada TK2025 berbanding RM16.9 juta pada TK2024. Hasil dagangan Bursa Gold Dinar pula meningkat lebih tiga kali ganda kepada RM3.3 juta pada TK2025 berbanding RM1.0 juta pada TK2024.

Selain itu, hasil Perniagaan Data meningkat kepada RM81.4 juta pada TK2025, naik 3.9% daripada RM78.3 juta pada TK2024, disokong oleh permintaan berterusan dan peningkatan asas langganan. Bursa terus menggalakkan penerapan amalan ESG yang kukuh serta pendedahan berkualiti tinggi melalui Penyelesaian CSI.

Ketua Pegawai Eksekutif Bursa Malaysia, Dato’ Fad’l Mohamed, berkata “Pada TK2025, Bursa Malaysia kekal fokus dalam mengekalkan keyakinan pasaran dan memastikan kelangsungan jangka panjang Bursa. Aktiviti pengumpulan dana kekal stabil apabila Bursa mendahului pasaran ASEAN dengan merealisasikan 60 IPO. Kami juga disokong oleh saluran penyenaraian yang sihat serta minat berterusan daripada penerbit, mencerminkan daya tahan syarikat domestik dan keyakinan berterusan terhadap pasaran modal Malaysia.”

Beliau menambah “Pasaran modal Malaysia dijangka kekal berdaya tahan pada 2026, disokong oleh permintaan domestik yang stabil, aktiviti pelaburan berterusan serta hala tuju dasar yang jelas daripada Kerajaan dan Bank Negara Malaysia. Walaupun pertumbuhan global dijangka sederhana, Bursa kekal fokus untuk mengukuhkan kemeriahan pasaran dan memastikan ekosistem yang mantap merentasi semua segmen.”

“Menuju 2026, berpandukan Pelan Hala Tuju Strategik 2024–2026, Bursa Malaysia akan terus memacu aspirasi kami untuk memperluaskan landskap produk, meningkatkan kebolehcapaian pasaran dan memperkasa keupayaan digital. Inisiatif ini bertujuan membuka penyertaan baharu, memperdalam pasaran serta memastikan Bursa Malaysia kekal sebagai pemacu utama pertumbuhan negara dan keyakinan pelabur.”

Keputusan kewangan Bursa Malaysia bagi TK2025 serta slaid pembentangan boleh didapati di laman Perhubungan Pelabur Bursa Malaysia https://bursa.listedcompany.com/home.html

PerkaraTK2025
(RM juta)
TK2024
(RM juta)
Perubahan (%)
Hasil operasi701.8757.7(7.4)
Pendapatan lain25.926.6(2.5)
Jumlah hasil727.7784.3(7.2)
Kos kakitangan(195.1)(193.8)0.7
Susut nilai dan pelunasan(36.7)(35.4)3.7
Perbelanjaan pemasaran dan pembangunan(21.8)(23.4)(6.8)
Penyelenggaraan teknologi maklumat(48.1)(42.5)13.3
Yuran perkhidmatan(24.3)(26.2)(7.3)
Perbelanjaan operasi lain(64.1)(52.1)23.0
Keuntungan daripada operasi337.6410.9(17.8)
Kos kewangan(0.5)(0.5)
Keuntungan sebelum cukai dan zakat337.1410.4(17.9)
Perbelanjaan cukai pendapatan dan zakat(89.1)(101.8)(12.4)
Keuntungan selepas cukai248.0308.6(19.7)
Kepentingan minoriti2.21.546.4
Keuntungan selepas cukai, zakat dan kepentingan minoriti250.2310.1(19.3)
Previous ArticleNext Article

Hibah Amanah ASB Memudahkan Proses Tuntutan Waris Selepas Kita Meninggal Dunia

Ramai rakyat Malaysia mempunyai simpanan dalam unit amanah ASNB, termasuk ASB. Namun, pernahkah kita terfikir bagaimana simpanan tersebut akan diuruskan apabila kita meninggal dunia?

Tanpa perancangan harta yang sesuai, waris mungkin perlu melalui proses pentadbiran pusaka sebelum harta pelaburan dapat diserahkan kepada pihak yang berhak.

Bagi pemegang unit amanah ASNB yang beragama Islam, salah satu pilihan perancangan harta yang disediakan ialah Hibah Amanah ASNB.

Apa itu Hibah Amanah?

Secara umum, hibah ialah akad pemberian harta yang dilakukan oleh seseorang kepada orang lain ketika masih hidup, secara sukarela dan tanpa mengharapkan balasan.

Dalam konteks ASNB, Hibah Amanah merupakan perkhidmatan yang menggunakan pendekatan Hibah Ruqba yang diperhalusi mengikut prinsip Syariah.

Perkhidmatan ini membolehkan pemegang unit amanah membuat perancangan mengenai penyerahan unit pelaburannya kepada penerima hibah selepas kematiannya, tertakluk kepada terma dan syarat yang ditetapkan oleh ASNB.

Bagaimana konsep Hibah Ruqba berfungsi?

Hibah Ruqba ialah hibah bersyarat yang menetapkan pemilikan harta berdasarkan kematian salah satu pihak.

Dalam penerangan ASNB, sekiranya pemberi hibah meninggal dunia terlebih dahulu, harta hibah akan menjadi milik penerima hibah.

Namun, jika penerima hibah meninggal dunia sebelum pemberi hibah, harta hibah akan kembali kepada pemberi hibah.

Pendekatan ini digunakan dalam perkhidmatan Hibah Amanah ASNB bagi memenuhi keperluan pemegang unit amanah, termasuk keadaan penerima meninggal dunia terlebih dahulu.

Bagaimana Hibah Amanah ASNB berfungsi?

Berdasarkan penerangan ASNB, proses Hibah Amanah melibatkan beberapa langkah utama:

  1. Semasa hidup, pemberi hibah melaksanakan akad hibah, iaitu pemberian dan penerimaan harta dengan kehadiran dua orang saksi.
  2. Pemberi dan penerima hibah bersetuju melantik ASNB sebagai pemegang amanah bagi mentadbir harta selepas kematian.
  3. Selepas kematian pemberi hibah, ASNB akan mengagihkan harta hibah kepada penerima seperti yang dinyatakan dalam Surat Ikatan Hibah Amanah.

Dengan adanya perancangan ini, pemegang unit amanah boleh menetapkan penerima yang dikehendaki ketika masih hidup.

Siapa yang layak memohon Hibah Amanah?

Menurut maklumat ASNB, syarat kelayakan yang dinyatakan adalah seperti berikut:

  • Pemegang unit mestilah warganegara Malaysia.
  • Beragama Islam.
  • Berumur 18 tahun ke atas.
  • Mempunyai baki unit pelaburan minimum 1,000 unit.
  • Unit yang diambil kira tidak termasuk unit yang bercagar, unit melalui pinjaman atau unit di bawah Skim Pelaburan Ahli KWSP.
  • Pendaftaran tertakluk kepada tabung unit amanah ASNB yang terbuka untuk pendaftaran Hibah Amanah.

Oleh itu, pemegang unit perlu menyemak sama ada dana pelaburan yang dimiliki layak untuk didaftarkan di bawah perkhidmatan ini.

Berapa Kos Hibah Amanah ASNB?

Selain syarat kelayakan, kos perkhidmatan juga merupakan perkara penting yang perlu dipertimbangkan sebelum membuat Hibah Amanah ASNB.

Berdasarkan jadual yuran ASNB, berikut ialah kadar yang dinyatakan:

Jenis yuranKadar
Yuran pendaftaran kali pertamaRM180
Yuran pendaftaran selanjutnyaRM90
Yuran pembatalanRM70
Yuran pindaan penerima hibah, penjaga sah, penambahan atau pengguguran tabungRM20
Yuran pentadbiranRM10 setiap tahun

Contoh pengiraan kos

Sebagai contoh, Encik Ahmad ingin mendaftarkan Hibah Amanah ASNB buat kali pertama.

Kos yang perlu diambil kira ialah:

  • Yuran pendaftaran kali pertama: RM180
  • Yuran pentadbiran tahunan: RM10

Jumlah kos pendaftaran dan pentadbiran bagi tahun pertama ialah RM190, berdasarkan kadar dalam jadual tersebut.

Pada tahun-tahun berikutnya, yuran pentadbiran ialah RM10 setahun, tertakluk kepada terma dan kadar yang berkuat kuasa.

Sekiranya Encik Ahmad ingin membuat pendaftaran selanjutnya, yuran pendaftaran yang dinyatakan ialah RM90. Jika beliau mahu membatalkan Hibah Amanah, yuran pembatalan pula ialah RM70.

Bagi perubahan tertentu, seperti pindaan penerima hibah, penjaga sah, penambahan atau pengguguran tabung, yuran yang dinyatakan ialah RM20.

Kesimpulannya, kos Hibah Amanah ASNB bukan sekadar RM180. Terdapat juga yuran pentadbiran tahunan serta caj tertentu bagi pendaftaran selanjutnya, pembatalan atau pindaan, bergantung pada perkhidmatan yang digunakan.

Berapa Yuran Tuntutan Hibah Amanah ASNB?

Selain yuran pendaftaran dan pentadbiran, penerima hibah perlu mengambil kira yuran tuntutan berdasarkan jumlah baki pelaburan yang dituntut.

Menurut jadual yuran ASNB, kadar tuntutan adalah seperti berikut:

Baki pelaburanKadar yuran tuntutan
RM25,000 yang pertama1.50%
RM225,000 yang berikutnya1.00%
RM250,000 yang berikutnya0.50%
RM500,000 yang berikutnya0.25%
Baki selebihnya0.10%

Kadar ini dikenakan secara berperingkat mengikut jumlah baki pelaburan, bukannya satu kadar yang sama untuk keseluruhan nilai tuntutan.

Contoh pengiraan yuran tuntutan

Sebagai contoh, katakan Encik Ahmad mempunyai baki pelaburan sebanyak RM300,000 di bawah Hibah Amanah ASNB. Selepas kematiannya, penerima hibah membuat tuntutan terhadap keseluruhan baki tersebut.

Pengiraan yuran tuntutan adalah seperti berikut:

Baki pelaburanPengiraanYuran
RM25,000 pertamaRM25,000 × 1.50%RM375
RM225,000 berikutnyaRM225,000 × 1.00%RM2,250
RM50,000 berikutnyaRM50,000 × 0.50%RM250
JumlahRM2,875

Berdasarkan kadar dalam jadual tersebut, jumlah yuran tuntutan bagi baki pelaburan RM300,000 ialah RM2,875.

Dengan itu, penerima hibah perlu memahami bahawa selain kos pendaftaran, terdapat juga yuran tuntutan yang bergantung pada nilai pelaburan.

Jumlah sebenar yang dikenakan hendaklah dirujuk kepada pengiraan dan terma ASNB yang berkuat kuasa pada masa tuntutan dibuat.

Berapa lama proses tuntutan Hibah Amanah?

Ini merupakan salah satu maklumat penting yang perlu diperbetulkan daripada artikel lama.

ASNB memaparkan perbandingan proses tuntutan seperti berikut:

KaedahTempoh yang dipaparkan
Hibah Amanah21 hari*
Wasiat18 bulan
Tidak membuat perancangan harta3 tahun

*Tempoh 21 hari bagi Hibah Amanah adalah untuk pindahan unit sahaja.

Maksudnya, angka 21 hari tidak wajar ditulis sebagai jaminan bahawa keseluruhan proses tuntutan harta pusaka akan selesai dalam tempoh tersebut. Ia merujuk kepada pindahan unit sahaja, berdasarkan perbandingan yang dipaparkan oleh ASNB.

Perbandingan dengan harta pusaka tanpa perancangan

Bagi pemegang unit yang tidak membuat perancangan harta, waris mungkin perlu mengenal pasti dan mengumpulkan harta pusaka terlebih dahulu sebelum proses pentadbiran dapat dijalankan.

Dalam perbandingan ASNB, proses tanpa perancangan harta dianggarkan mengambil masa sehingga tiga tahun, manakala proses melalui wasiat pula dipaparkan mengambil masa sehingga 18 bulan.

Tempoh sebenar sesuatu urusan pusaka boleh bergantung pada keadaan harta, dokumen yang diperlukan, pihak pentadbir serta proses undang-undang yang berkaitan.

Hibah Amanah pula menyediakan mekanisme khusus untuk penyerahan unit kepada penerima yang telah ditetapkan, tertakluk kepada syarat dan dokumen yang diperlukan.

Berapa Kos Hibah Amanah ASNB?

Salah satu perkara yang perlu dipertimbangkan sebelum membuat Hibah Amanah ialah kos pendaftaran.

Berdasarkan maklumat yang dipaparkan oleh ASNB, yuran pendaftaran Hibah Amanah ialah RM180.

Sebagai contoh, sekiranya Encik Ahmad ingin mendaftarkan simpanan unit amanahnya di bawah Hibah Amanah ASNB, beliau perlu membayar yuran pendaftaran sebanyak RM180, tertakluk kepada terma dan caj yang berkuat kuasa.

Namun, perlu difahami bahawa RM180 tersebut ialah yuran pendaftaran, bukannya nilai pelaburan yang dihibahkan. Simpanan unit amanah yang hendak dihibahkan adalah berasingan daripada kos pendaftaran.

Pemegang unit disarankan menyemak dengan ASNB sama ada terdapat caj lain yang berkaitan dengan pindahan unit atau proses tuntutan selepas kematian.

Adakah Hibah Amanah sesuai untuk semua pelabur ASNB?

Tidak semestinya. Kesesuaian Hibah Amanah bergantung pada keadaan kewangan, jenis pelaburan, keperluan keluarga dan matlamat perancangan harta seseorang.

Pemegang unit yang ingin membuat perancangan harta boleh mendapatkan penjelasan terus daripada ASNB tentang:

  • Dana yang layak didaftarkan.
  • Syarat pemberi dan penerima hibah.
  • Dokumen yang diperlukan.
  • Terma Surat Ikatan Hibah Amanah.
  • Prosedur tuntutan selepas kematian.
  • Yuran dan caj semasa.

Contoh situasi:

Encik Ahmad, seorang pemegang unit amanah ASNB, mempunyai 20,000 unit pelaburan. Beliau ingin memastikan simpanan tersebut diserahkan kepada anaknya, Ali, sekiranya beliau meninggal dunia.

Semasa hidup, Encik Ahmad boleh membuat perancangan Hibah Amanah dengan menamakan Ali sebagai penerima hibah, tertakluk kepada syarat dan terma ASNB.

Sekiranya Encik Ahmad meninggal dunia terlebih dahulu, ASNB akan menguruskan penyerahan harta hibah kepada penerima seperti yang dinyatakan dalam Surat Ikatan Hibah Amanah, tertakluk kepada dokumen dan prosedur tuntutan yang ditetapkan.

Perkara penting: Hibah Amanah bukan bermaksud wang akan terus masuk ke akaun penerima secara automatik. Penerima masih perlu membuat tuntutan dan memenuhi keperluan ASNB.

Contoh 2: Bagaimana jika penerima meninggal dunia dahulu?

Contoh situasi:

Encik Ahmad menamakan anaknya, Ali, sebagai penerima Hibah Amanah. Namun, Ali meninggal dunia sebelum Encik Ahmad.

Oleh sebab perkhidmatan Hibah Amanah ASNB menggunakan pendekatan Hibah Ruqba, harta hibah tersebut akan kembali kepada pemberi hibah, iaitu Encik Ahmad, berdasarkan konsep yang diterangkan oleh ASNB.

Ini menunjukkan bahawa pemegang unit perlu memahami syarat hibah, termasuk keadaan apabila penerima meninggal dunia terlebih dahulu.

Di manakah permohonan pendaftaran Hibah Amanah boleh dibuat?

Permohonan boleh dibuat di seluruh cawangan ASNB dan ejen yang mengambil bahagian (bagi pendaftaran pertama sahaja).

Kesimpulan

Hibah Amanah ASNB merupakan salah satu pilihan perancangan harta bagi pemegang unit amanah ASNB yang memenuhi syarat kelayakan.

Melalui perkhidmatan ini, pemegang unit boleh membuat persediaan semasa hidup dan menetapkan penerima hibah mengikut mekanisme yang disediakan.

Namun, penting untuk memahami bahawa tempoh 21 hari yang dinyatakan ASNB adalah bagi pindahan unit sahaja, bukan semestinya tempoh keseluruhan penyelesaian tuntutan pusaka.

Perancangan harta yang lebih awal dapat membantu keluarga memahami hak dan tanggungjawab masing-masing apabila berlaku kematian. Sebelum membuat keputusan, pemegang unit disarankan merujuk maklumat rasmi ASNB serta mendapatkan nasihat daripada pihak yang berkelayakan jika diperlukan.

Artikel ini bertujuan memberikan maklumat umum mengenai Hibah Amanah ASNB dan bukan nasihat undang-undang, Syariah atau kewangan. Syarat, yuran dan prosedur adalah tertakluk kepada ketetapan ASNB yang berkuat kuasa.






