

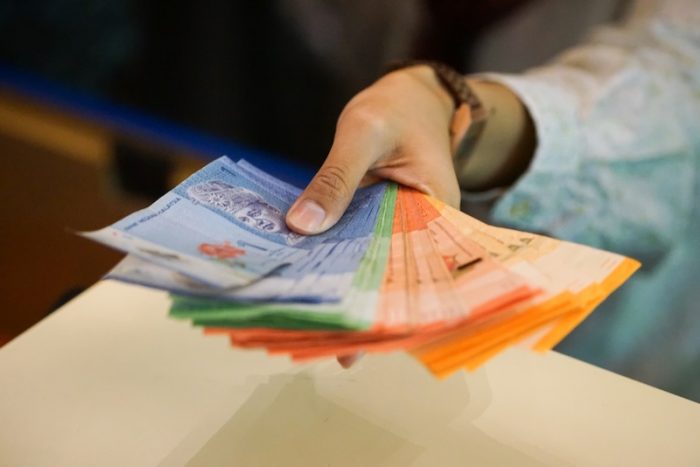
Buat 4 Perkara Ini Selepas Dapat Duit Gaji (Ikut Turutan)

Hampir separuh daripada rakyat Malaysia mempunyai wang simpanan sifar. Satu tinjauan oleh Persekutuan Persatuan Pengguna Malaysia (FOMCA) mendedahkan bahawa 30 hingga 40 peratus rakyat Malaysia tidak mempunyai penjimatan yang mencukupi untuk situasi kecemasan serta persaraan.

“Kebanyakan rakyat Malaysia, tanpa mengira kumpulan pendapatan dan umur, mempunyai simpanan yang tidak mencukupi kerana beberapa faktor yang saling berkaitan”, menurut Ketua Pegawai Eksekutif FOMCA Dato ‘Paul Selvaraj dalam laporan berita. Alasan yang kerap dikemukakan adalah “kenaikan kos sara hidup” dan “upah yang rendah”. Beliau juga menyebut tentang pengurusan kewangan sebagai kunci untuk menyelesaikan masalah ini.

Sementara itu, kira-kira 41 rakyat Malaysia diisytiharkan muflis setiap hari, dengan majoriti mereka berusia bawah 44 tahun, menurut Jabatan Insolvensi Malaysia. Sebab utama yang disebut adalah ketidakupayaan untuk membayar pinjaman kereta, kawalan penggunaan kad kredit yang lemah, dan kegagalan untuk membayar pinjaman peribadi.

Perkara serius ini membawa kita kepada satu persoalan yang penting – bagamaina kita menguruskan kewangan dan gaji kita?

Berikut adalah 4 perkara yang bijak dilakukan dengan gaji anda sebaik sahaja anda menerimanya.

1. Bayar Diri Anda Terlebih Dahulu (Menabung)

Sumber Gambar: snowing / Freepik

Sentiasa membayar diri anda terlebih dahulu sebelum membelanjakan wang. Kami tidak dapat menekankan betapa pentingnya untuk menabung – sama ada untuk kecemasan, matlamat kewangan anda (contoh Persaraan), atau matlamat peribadi anda (seperti pelancongan).

Simpan sekurang-kurangnya 10 peratus daripada pendapatan anda kepada simpanan. Secara kasarnya, dana tabungan kecemasan anda sepatutnya sebanyak selama tiga hingga enam bulan, sebagai persediaan sekiranya berlaku sesuatu yang tidak dijangka.

2. Utamakan Pembayaran Bulanan Yang Mahal (Contoh: Bil Kad Kredit)

Sumber Gambar: xb100 / Freepik

Sentiasa mengutamakan bayaran dengan kadar faedah tinggi atau caj lewat untuk mengelakkan hutang terkumpul. Sebagai contoh, bil kad kredit dan pinjaman peribadi anda.

Elakkan melanggar syarat perjanjian anda untuk mengekalkan skor kredit yang baik. Bayar bil anda dengan jumlah penuh mengikut perjanjian dan pastikan anda membayar tepat pada masanya.

3. Laburkan

Sumber Gambar: Nattanan23 / Pixabay

Apabila anda telah memperuntukkan wang yang cukup untuk simpanan dan perbelanjaan bulanan, sudah tiba masanya untuk melabur baki wang tersebut untuk keuntungan diri sendiri.

Sekiranya anda belum memulakan tabung persaraan, sekarang adalah masa terbaik untuk berbuat demikian. Pertimbangkan untuk membuka akaun SP1M jika anda bekerja sendiri. Anda juga harus mempertimbangkan untuk melabur dalam skim persaraan swasta, yang boleh memberikan perlindungan yang baik kepada dana persaraan anda.

Jenis pelaburan lain yang perlu dipertimbangkan termasuk deposit tetap (risiko rendah), unit amanah (risiko rendah ke sederhana), hartanah (risiko sederhana) dan saham blue chip (risiko tinggi).

Sebelum membuat sebarang pelaburan, pastikan anda telah membuat penyelidikan yang mencukupi untuk memahami sepenuhnya risiko yang terlibat, sejarah pertumbuhan, yuran dan caj, dan lain-lain instrumen pelaburan pilihan anda.

4. Dapatkan Pelan Takaful Yang Betul

Sumber Gambar: creativeart / Freepik

Terdapat pelbagai jenis pelan insuran di pasaran, dan pilih yang paling sesuai dengan gaya hidup dan keperluan peribadi anda.

Jangan teragak-agak untuk mendapatkan perlindungan untuk diri anda, kerana anda boleh membuat tuntutan untuk pelepasan cukai ke atas Takaful dan Insuran.

Jenis-jenis yang paling biasa di Malaysia untuk dipertimbangkan: Takaful / Insuran perubatan dan kesihatan, Takaful / Insuran am (contohnya perjalanan, kemalangan peribadi, insurans kereta), dan insuran hayat. Perlu diingat bahawa anda akan mendapat pelepasan cukai pendapatan sehingga RM6,000 untuk sumbangan kepada KWSP dan perlindungan Takaful /  Insuran hayat.

Dikarang oleh BBazaar Malaysia. Disiarkan secara eksklusif oleh MajalahLabur.com

Nak Tahu Anda Layak Dapat Pinjaman / Pembiayaan Dengan Bank atau Tidak? Semak Laporan CTOS / CCRIS Terlebih Dahulu. Pastikan Cantik!

Memiliki rekod CCRIS yang bersih sangat penting untuk kita semua. Kalau rekod CCRIS kita tak cantik, maka susahlah untuk kita mendapatkan apa sahaja pinjaman / pembiayaan daripada bank. Namun rekod CCRIS hanya sebuah laporan skor kredit, bukan rekod blacklist yang sering jadi salah faham dalam kalangan rakyat Malaysia.

Berapa harga untuk laporan CTOS / CCRIS?

Anda boleh dapatkan di laporan MyCTOS serendah RM27.90 di CTOS score, ataupun muat turun secara online di MyCreditInfo daripada EXPERIAN serendah RM23.90.

Dengan EXPERIAN My Credit Info (nama lama dia RAMCI), mereka ada produk bernama Personal Credit Report Plus (PCRP) yang boleh digunakan untuk mendapatkan laporan lengkap mengenai status kewangan anda.

Laporan ini mengandungi maklumat seperti CCRIS;

  • Kemudahan kredit anda dengan bank / institusi kewangan di Central Credit Reference Information System (CCRIS), Bank Negara Malaysia.
  • Kemudahan kredit peribadi, secara bersama atau diperolehi oleh hak milik tunggal di mana anda adalah pemilik.
  • Nama bank atau institusi kewangan yang memberi kemudahan kredit/pinjaman, cawangan institusi kewangan di mana kemudahan kredit/pinjaman yang anda diperolehi.
  • Jumlah pinjaman/had kredit, baki tertunggak daripada kemudahan kredit anda dan tarikh terakhir untuk jumlah belum dijelaskan akan dilaporkan oleh bank / institusi kewangan.
  • Jenis cagaran atau jaminan yang dicagarkan untuk kemudahan kredit.
  • Pembayaran yang kerap untuk setiap kemudahan, seperti setiap bulan atau mingguan.
  • Permohonan kredit yang diluluskan selama 12 bulan terakhir dengan ahli CCRIS yang mengambil bahagian.
  • Pelbagai kemudahan kredit anda dipantau khas oleh bank atau institusi kewangan di bawah Akaun Perhatian Khas

Selain itu, ada juga maklumat SPGA (Skim Potongan Gaji ANGKASA – baki potongan & sejarah pembayaran), PTPTN, maklumat bukan berkaitan perbankan dan banyak lagi.

Maklumat yang TIDAK termasuk dalam laporan ini adalah:

  • Akaun Deposit atau Simpanan
  • Rekod pekerjaan
  • Status perkahwinan
  • Kesihatan
  • Rekod jenayah
  • Butiran gaji
  • Agama

Contoh Laporan Kredit:

Dapat gred 10 kira dah terbaik, bermaksud kurang risiko untuk pembiayaan tidak dibayar atau default. Agak-agak ada ke bank nak bagi pembiayaan kalau kita berisiko tinggi? Paling teruk sekali dapat skor 1 – 3 (WEAK), bank pasti akan terus tolak bulat-bulat je permohonan korang tu tanpa cakap banyak.

Maklumat yang digunakan bagi mengira skor kredit ini termasuk:

  • Pinjaman yang anda ada (kad kredit, pinjaman / pembiayaan perumahan, kereta, pinjaman peribadi, dan lain-lain.);
  • Sama ada anda membayar pinjaman / pembiayaan tepat pada masanya;
  • Jumlah hutang anda yang belum dijelaskan;
  • Sama ada anda telah secara aktif memohon kredit baru;
  • Sama ada anda mempunyai apa-apa tindakan undang-undang;
  • Usia akaun anda

Skrol bawah sikit akan ada bahagian Banking Credit Information. Dekat sini akan disenaraikan segala pinjaman / pembiayaan / kredit kad dan sejarah pembayaran.

Kena pastikan lebih banyak angka kosong ‘0’ bermakna kita buat bayaran on-time setiap bulan. Kalau dapat semua ‘0’, itu memang terpaling flawlessbank tak akan tergamak nak reject dan dengan rela hati akan meluluskan permohonan pembiayaan korang.

Menarik bukan? Cepat check dan DOWNLOAD sekarang.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Hibah Amanah ASB Memudahkan Proses Tuntutan Waris Selepas Kita Meninggal Dunia

Ramai rakyat Malaysia mempunyai simpanan dalam unit amanah ASNB, termasuk ASB. Namun, pernahkah kita terfikir bagaimana simpanan tersebut akan diuruskan apabila kita meninggal dunia?

Tanpa perancangan harta yang sesuai, waris mungkin perlu melalui proses pentadbiran pusaka sebelum harta pelaburan dapat diserahkan kepada pihak yang berhak.

Bagi pemegang unit amanah ASNB yang beragama Islam, salah satu pilihan perancangan harta yang disediakan ialah Hibah Amanah ASNB.

Apa itu Hibah Amanah?

Secara umum, hibah ialah akad pemberian harta yang dilakukan oleh seseorang kepada orang lain ketika masih hidup, secara sukarela dan tanpa mengharapkan balasan.

Dalam konteks ASNB, Hibah Amanah merupakan perkhidmatan yang menggunakan pendekatan Hibah Ruqba yang diperhalusi mengikut prinsip Syariah.

Perkhidmatan ini membolehkan pemegang unit amanah membuat perancangan mengenai penyerahan unit pelaburannya kepada penerima hibah selepas kematiannya, tertakluk kepada terma dan syarat yang ditetapkan oleh ASNB.

Bagaimana konsep Hibah Ruqba berfungsi?

Hibah Ruqba ialah hibah bersyarat yang menetapkan pemilikan harta berdasarkan kematian salah satu pihak.

Dalam penerangan ASNB, sekiranya pemberi hibah meninggal dunia terlebih dahulu, harta hibah akan menjadi milik penerima hibah.

Namun, jika penerima hibah meninggal dunia sebelum pemberi hibah, harta hibah akan kembali kepada pemberi hibah.

Pendekatan ini digunakan dalam perkhidmatan Hibah Amanah ASNB bagi memenuhi keperluan pemegang unit amanah, termasuk keadaan penerima meninggal dunia terlebih dahulu.

Bagaimana Hibah Amanah ASNB berfungsi?

Berdasarkan penerangan ASNB, proses Hibah Amanah melibatkan beberapa langkah utama:

  1. Semasa hidup, pemberi hibah melaksanakan akad hibah, iaitu pemberian dan penerimaan harta dengan kehadiran dua orang saksi.
  2. Pemberi dan penerima hibah bersetuju melantik ASNB sebagai pemegang amanah bagi mentadbir harta selepas kematian.
  3. Selepas kematian pemberi hibah, ASNB akan mengagihkan harta hibah kepada penerima seperti yang dinyatakan dalam Surat Ikatan Hibah Amanah.

Dengan adanya perancangan ini, pemegang unit amanah boleh menetapkan penerima yang dikehendaki ketika masih hidup.

Siapa yang layak memohon Hibah Amanah?

Menurut maklumat ASNB, syarat kelayakan yang dinyatakan adalah seperti berikut:

  • Pemegang unit mestilah warganegara Malaysia.
  • Beragama Islam.
  • Berumur 18 tahun ke atas.
  • Mempunyai baki unit pelaburan minimum 1,000 unit.
  • Unit yang diambil kira tidak termasuk unit yang bercagar, unit melalui pinjaman atau unit di bawah Skim Pelaburan Ahli KWSP.
  • Pendaftaran tertakluk kepada tabung unit amanah ASNB yang terbuka untuk pendaftaran Hibah Amanah.

Oleh itu, pemegang unit perlu menyemak sama ada dana pelaburan yang dimiliki layak untuk didaftarkan di bawah perkhidmatan ini.

Berapa Kos Hibah Amanah ASNB?

Selain syarat kelayakan, kos perkhidmatan juga merupakan perkara penting yang perlu dipertimbangkan sebelum membuat Hibah Amanah ASNB.

Berdasarkan jadual yuran ASNB, berikut ialah kadar yang dinyatakan:

Jenis yuranKadar
Yuran pendaftaran kali pertamaRM180
Yuran pendaftaran selanjutnyaRM90
Yuran pembatalanRM70
Yuran pindaan penerima hibah, penjaga sah, penambahan atau pengguguran tabungRM20
Yuran pentadbiranRM10 setiap tahun

Contoh pengiraan kos

Sebagai contoh, Encik Ahmad ingin mendaftarkan Hibah Amanah ASNB buat kali pertama.

Kos yang perlu diambil kira ialah:

  • Yuran pendaftaran kali pertama: RM180
  • Yuran pentadbiran tahunan: RM10

Jumlah kos pendaftaran dan pentadbiran bagi tahun pertama ialah RM190, berdasarkan kadar dalam jadual tersebut.

Pada tahun-tahun berikutnya, yuran pentadbiran ialah RM10 setahun, tertakluk kepada terma dan kadar yang berkuat kuasa.

Sekiranya Encik Ahmad ingin membuat pendaftaran selanjutnya, yuran pendaftaran yang dinyatakan ialah RM90. Jika beliau mahu membatalkan Hibah Amanah, yuran pembatalan pula ialah RM70.

Bagi perubahan tertentu, seperti pindaan penerima hibah, penjaga sah, penambahan atau pengguguran tabung, yuran yang dinyatakan ialah RM20.

Kesimpulannya, kos Hibah Amanah ASNB bukan sekadar RM180. Terdapat juga yuran pentadbiran tahunan serta caj tertentu bagi pendaftaran selanjutnya, pembatalan atau pindaan, bergantung pada perkhidmatan yang digunakan.

Berapa Yuran Tuntutan Hibah Amanah ASNB?

Selain yuran pendaftaran dan pentadbiran, penerima hibah perlu mengambil kira yuran tuntutan berdasarkan jumlah baki pelaburan yang dituntut.

Menurut jadual yuran ASNB, kadar tuntutan adalah seperti berikut:

Baki pelaburanKadar yuran tuntutan
RM25,000 yang pertama1.50%
RM225,000 yang berikutnya1.00%
RM250,000 yang berikutnya0.50%
RM500,000 yang berikutnya0.25%
Baki selebihnya0.10%

Kadar ini dikenakan secara berperingkat mengikut jumlah baki pelaburan, bukannya satu kadar yang sama untuk keseluruhan nilai tuntutan.

Contoh pengiraan yuran tuntutan

Sebagai contoh, katakan Encik Ahmad mempunyai baki pelaburan sebanyak RM300,000 di bawah Hibah Amanah ASNB. Selepas kematiannya, penerima hibah membuat tuntutan terhadap keseluruhan baki tersebut.

Pengiraan yuran tuntutan adalah seperti berikut:

Baki pelaburanPengiraanYuran
RM25,000 pertamaRM25,000 × 1.50%RM375
RM225,000 berikutnyaRM225,000 × 1.00%RM2,250
RM50,000 berikutnyaRM50,000 × 0.50%RM250
JumlahRM2,875

Berdasarkan kadar dalam jadual tersebut, jumlah yuran tuntutan bagi baki pelaburan RM300,000 ialah RM2,875.

Dengan itu, penerima hibah perlu memahami bahawa selain kos pendaftaran, terdapat juga yuran tuntutan yang bergantung pada nilai pelaburan.

Jumlah sebenar yang dikenakan hendaklah dirujuk kepada pengiraan dan terma ASNB yang berkuat kuasa pada masa tuntutan dibuat.

Berapa lama proses tuntutan Hibah Amanah?

Ini merupakan salah satu maklumat penting yang perlu diperbetulkan daripada artikel lama.

ASNB memaparkan perbandingan proses tuntutan seperti berikut:

KaedahTempoh yang dipaparkan
Hibah Amanah21 hari*
Wasiat18 bulan
Tidak membuat perancangan harta3 tahun

*Tempoh 21 hari bagi Hibah Amanah adalah untuk pindahan unit sahaja.

Maksudnya, angka 21 hari tidak wajar ditulis sebagai jaminan bahawa keseluruhan proses tuntutan harta pusaka akan selesai dalam tempoh tersebut. Ia merujuk kepada pindahan unit sahaja, berdasarkan perbandingan yang dipaparkan oleh ASNB.

Perbandingan dengan harta pusaka tanpa perancangan

Bagi pemegang unit yang tidak membuat perancangan harta, waris mungkin perlu mengenal pasti dan mengumpulkan harta pusaka terlebih dahulu sebelum proses pentadbiran dapat dijalankan.

Dalam perbandingan ASNB, proses tanpa perancangan harta dianggarkan mengambil masa sehingga tiga tahun, manakala proses melalui wasiat pula dipaparkan mengambil masa sehingga 18 bulan.

Tempoh sebenar sesuatu urusan pusaka boleh bergantung pada keadaan harta, dokumen yang diperlukan, pihak pentadbir serta proses undang-undang yang berkaitan.

Hibah Amanah pula menyediakan mekanisme khusus untuk penyerahan unit kepada penerima yang telah ditetapkan, tertakluk kepada syarat dan dokumen yang diperlukan.

Berapa Kos Hibah Amanah ASNB?

Salah satu perkara yang perlu dipertimbangkan sebelum membuat Hibah Amanah ialah kos pendaftaran.

Berdasarkan maklumat yang dipaparkan oleh ASNB, yuran pendaftaran Hibah Amanah ialah RM180.

Sebagai contoh, sekiranya Encik Ahmad ingin mendaftarkan simpanan unit amanahnya di bawah Hibah Amanah ASNB, beliau perlu membayar yuran pendaftaran sebanyak RM180, tertakluk kepada terma dan caj yang berkuat kuasa.

Namun, perlu difahami bahawa RM180 tersebut ialah yuran pendaftaran, bukannya nilai pelaburan yang dihibahkan. Simpanan unit amanah yang hendak dihibahkan adalah berasingan daripada kos pendaftaran.

Pemegang unit disarankan menyemak dengan ASNB sama ada terdapat caj lain yang berkaitan dengan pindahan unit atau proses tuntutan selepas kematian.

Adakah Hibah Amanah sesuai untuk semua pelabur ASNB?

Tidak semestinya. Kesesuaian Hibah Amanah bergantung pada keadaan kewangan, jenis pelaburan, keperluan keluarga dan matlamat perancangan harta seseorang.

Pemegang unit yang ingin membuat perancangan harta boleh mendapatkan penjelasan terus daripada ASNB tentang:

  • Dana yang layak didaftarkan.
  • Syarat pemberi dan penerima hibah.
  • Dokumen yang diperlukan.
  • Terma Surat Ikatan Hibah Amanah.
  • Prosedur tuntutan selepas kematian.
  • Yuran dan caj semasa.

Contoh situasi:

Encik Ahmad, seorang pemegang unit amanah ASNB, mempunyai 20,000 unit pelaburan. Beliau ingin memastikan simpanan tersebut diserahkan kepada anaknya, Ali, sekiranya beliau meninggal dunia.

Semasa hidup, Encik Ahmad boleh membuat perancangan Hibah Amanah dengan menamakan Ali sebagai penerima hibah, tertakluk kepada syarat dan terma ASNB.

Sekiranya Encik Ahmad meninggal dunia terlebih dahulu, ASNB akan menguruskan penyerahan harta hibah kepada penerima seperti yang dinyatakan dalam Surat Ikatan Hibah Amanah, tertakluk kepada dokumen dan prosedur tuntutan yang ditetapkan.

Perkara penting: Hibah Amanah bukan bermaksud wang akan terus masuk ke akaun penerima secara automatik. Penerima masih perlu membuat tuntutan dan memenuhi keperluan ASNB.

Contoh 2: Bagaimana jika penerima meninggal dunia dahulu?

Contoh situasi:

Encik Ahmad menamakan anaknya, Ali, sebagai penerima Hibah Amanah. Namun, Ali meninggal dunia sebelum Encik Ahmad.

Oleh sebab perkhidmatan Hibah Amanah ASNB menggunakan pendekatan Hibah Ruqba, harta hibah tersebut akan kembali kepada pemberi hibah, iaitu Encik Ahmad, berdasarkan konsep yang diterangkan oleh ASNB.

Ini menunjukkan bahawa pemegang unit perlu memahami syarat hibah, termasuk keadaan apabila penerima meninggal dunia terlebih dahulu.

Di manakah permohonan pendaftaran Hibah Amanah boleh dibuat?

Permohonan boleh dibuat di seluruh cawangan ASNB dan ejen yang mengambil bahagian (bagi pendaftaran pertama sahaja).

Kesimpulan

Hibah Amanah ASNB merupakan salah satu pilihan perancangan harta bagi pemegang unit amanah ASNB yang memenuhi syarat kelayakan.

Melalui perkhidmatan ini, pemegang unit boleh membuat persediaan semasa hidup dan menetapkan penerima hibah mengikut mekanisme yang disediakan.

Namun, penting untuk memahami bahawa tempoh 21 hari yang dinyatakan ASNB adalah bagi pindahan unit sahaja, bukan semestinya tempoh keseluruhan penyelesaian tuntutan pusaka.

Perancangan harta yang lebih awal dapat membantu keluarga memahami hak dan tanggungjawab masing-masing apabila berlaku kematian. Sebelum membuat keputusan, pemegang unit disarankan merujuk maklumat rasmi ASNB serta mendapatkan nasihat daripada pihak yang berkelayakan jika diperlukan.

Artikel ini bertujuan memberikan maklumat umum mengenai Hibah Amanah ASNB dan bukan nasihat undang-undang, Syariah atau kewangan. Syarat, yuran dan prosedur adalah tertakluk kepada ketetapan ASNB yang berkuat kuasa.





