


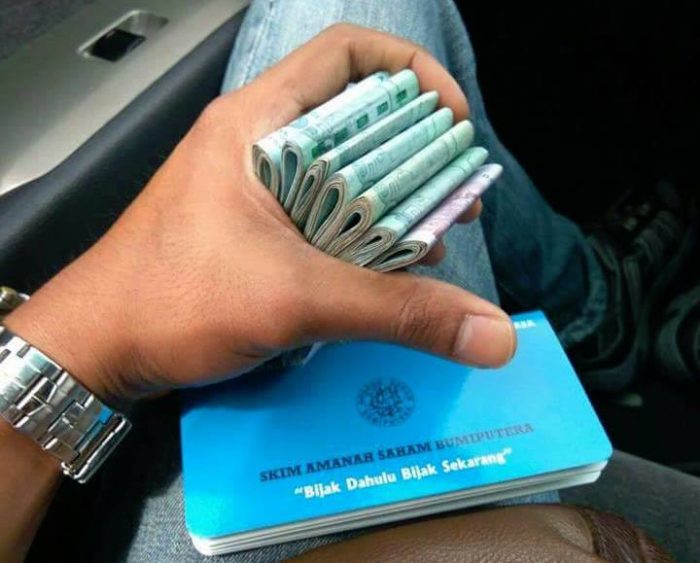
Berbaloi Ke Buat Pembiayaan ASB Atau ASB Financing Sekarang?

Sebut sahaja ASB, pasti semua orang tahu. Sama ada di bandar, kampung, atau ceruk mana pun di Malaysia. ASB ini sangat dikenali kerana ianya adalah salah satu instrumen pelaburan yang diperkenalkan oleh kerajaan dan modal yang dilaburkan adalah dijamin.

Ramai yang nak melabur tapi disebabkan takut berkenaan risiko kerugian, ramai pula yang membatalkan hasrat tersebut. Dengan adanya ASB, sedikit sebanyak dapat membantu orang ramai untuk melabur.

Selain daripada melabur ke dalam ASB menggunakan wang sendiri, kita juga boleh membuat pembiayaan bank untuk melabur dalam ASB. Persoalannya adalah adakah berbaloi untuk membuat pembiayaan semata-mata untuk membuat pelaburan?

Untuk makluman, sebahagian duit yang kita laburkan dalam ASB akan dilaburkan semula oleh pihak syarikat dalam pasaran saham Bursa Malaysia. Jadi, pulangannya adalah tidak dijamin, mungkin tahun ini 8 peratus tetapi tahun depan 5 peratus sahaja.

Jadi untuk menjawab persoalan berbaloi atau tidak, kena fahamkan perkara berikut :

1. Apa Yang Berlaku Selepas Pembiayaan Diluluskan?

Pembiayaan ASB ialah kemudahan yang ditawarkan oleh bank untuk membolehkan orang ramai melabur dalam ASB secara lump sum dan pada masa sama membantu mereka melakukan ‘pelaburan paksa’.

Selepas sahaja pembiayaan tersebut diluluskan, kita akan dapat dua benda iaitu hutang dan harta. Sebagai contoh, pembiayaan yang diluluskan RM10,000, maka duit RM10,000 tersebut akan dilaburkan dalam ASB tetapi ianya masih lagi hutang dan kita perlu membayar ansuran bulanan mengikut tempoh yang telah ditetapkan.

Jadi keypoint kat sini adakah kita boleh membayar ansuran bulanan tersebut?

2. Apa Perbezaan Simpanan dan Pembiayaan ASB?

Untuk simpanan, kita melabur menggunakan duit kita sendiri. Jika kita mampu membuat pelaburan RM100 sebulan, maka itulah jumlah yang akan kita laburkan dalam ASB.

Jika tiba-tiba gaji kita berkurangan dan tidak dapat maintain dengan RM100, maka amaun yang dilaburkan mungkin akan berkurangan. Tetapi kadar dividen dengan simpanan sendiri mungkin sedikit rendah.

Sebagai contoh pelaburan setahun RM1,200 dengan kadar dividen 5 peratus, kita hanya dapat pulangan sebanyak RM60 sahaja.

Untuk pembiayaan, kita melabur menggunakan duit yang pihak bank bagi pinjam. Apabila meminjam, ia akan menjadi satu komitmen. Jika ansuran bulanan yang kita perlu bayar adalah RM100, maka kita perlu berdisiplin dalam membuat ansuran bulanan tersebut.

Jika tiada bayaran, rekod CCRIS kita akan terjejas dan menyukarkan kita untuk membuat pembiayaan rumah atau kereta. Kadar dividen pula mungkin agak tinggi. Sebagai contoh pembiayaan yang diluluskan adalah RM10,000, dengan kadar dividen sebanyak 5 peratus, kita akan memperolehi RM500.

Jadi keypoint kat sini adalah pembiayaan tersebut kita perlu bayar, bukannya bank bagi percuma. Kita melabur menggunakan duit bank dengan harapan mendapat pulangan yang tinggi berbanding menggunakan simpanan sendiri.

Jadi sila berdisiplin dalam membuat ansuran bulanan.

3. Kenapa Nak Buat Pembiayaan ASB?

Bila buat pembiayaan ASB, kebiasaannya fokus kita adalah dividen. Kalau setakat simpan RM100 sebulan, bila nak tinggi dividen. Jadi dengan pembiayaan ni, dapatlah dividen tinggi sikit.

Dapatlah melabur RM10,000, kalau simpanan sendiri mungkin perlu 10 tahun nak dapatkan nilai tersebut.

Tapi ingat, bila kita pinjam RM10,000 amaun yang perlu kita perlu bayar adalah beserta dengan kadar keuntungan bank. Bukannnya pinjam RM10,000, bayar pun RM10,000.

Jadi kita perlu fokus dengan matlamat asal kita membuat pembiayaan ASB tersebut iaitu dividen. Kalau boleh, jangan usik dividen tersebut sebab semakin tinggi amaun yang dilaburkan, maka semakin tinggi kadar dividen yang akan diraih.

Ini yang dipanggil magic of compounding interest.

4. Jadi, Nak Pinjam Ke Tak?

Soalan ini sangat subjektif. Kalau nak buat pembiayaan boleh, tapi pastikan ansuran bulanan yang perlu dibuat masih dalam kawalan kita. Jangan nanti pelaburan entah ke mana, pembiayaan entah ke mana. Penyudahnya sijil ASB dijual, rekod CCRIS kita pun teruk.

Pertimbangkan risiko-risiko lain seperti turun naik kadar keuntungan bank atau turun naik dividen. Jadi keypoint kat sini adalah ada pada diri sendiri. Kita yang tahu pendapatan kita berapa, komitmen sebulan berapa kita mampu bayar, dan apa matlamat kita untuk membuat pembiayaan tersebut.

Kesimpulannya, pembiayaan ASB masih menguntungkan jika kadar dividen adalah lebih tinggi berbanding kadar keuntungan bank, begitu juga sebaliknya. Paling baik, melaburlah bagi tempoh jangka panjang dan jangan gunakan dividen untuk bayar ansuran bulanan.

Anggaplah pembiayaan ASB sama seperti pembiayaan perumahan atau pembiayaan kereta. Fahami strategi terbaik dalam mengurus pembiayaan ASB.

Baca juga Ambil Tahu 5 Perkara Ini Sebelum Nak Buat ASB Financing (ASBF)

Ditulis oleh Azharul Adha Bin Dzulkarnain
Boleh dihubungi melalui emel [email protected]

Anak muda biasanya tanya soalan-soalan berikut:

  • Nak melabur tapi tak tahu nak melabur dekat mana?
  • Nak melabur tapi takut kena tipu dengan scammer?
  • Bagaimana nak tahu sesuatu pelaburan itu patuh Syariah atau tidak?
  • Ada banyak sangat jenis pelaburan, yang mana sesuai dengan saya?
  • Dalam suasana ekonomi yang tak menentu, apakah pelaburan ‘safe haven’ yang menjadi pilihan?

Dapatkan jawapan kepada semua soalan ini dan banyak lagi, di dalam buku yang penuh dengan maklumat ini.

Anda perlu baca buku ini kerana:

  • Daripada beribu-ribu artikel yang telah MajalahLabur keluarkan, ini adalah rumusannya. Yang terbaik daripada yang terbaik!
  • Inilah buku yang menggabungkan kesemua ilmu, rahsia dan tips berharga; dalam bahasa santai yang semua orang boleh faham.
  • Lepas dah habis membacanya, anda dah tahu nak pilih pelaburan yang bersesuaian dengan jiwa dan tak perlu lagi nak ikut orang lain.
  • Dengan ilmu yang betul, barulah duit tak hilang dan pelaburan semakin berkembang.

Link Pembelian:
MPH Online
Kinokuniya
Lazada
Shopee

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

LPPSA Kedua: Boleh Mohon Walaupun Pembiayaan Pertama Belum Habis, Ini Syarat & Kelayakannya

Ada pembiayaan LPPSA pertama yang masih berjalan tetapi sudah terfikir nak beli rumah kedua?

Mulai 4 Oktober 2026, penjawat awam yang layak boleh memohon Pembiayaan Kedua LPPSA tanpa perlu menyelesaikan sepenuhnya Pembiayaan Pertama.

Pada masa yang sama, LPPSA turut menaikkan had kelayakan maksimum pembiayaan perumahan sehingga RM1 juta.

Namun, ini bukan bermaksud semua penjawat awam automatik boleh meminjam RM1 juta. Jumlah sebenar masih bergantung kepada pendapatan bersih, kelayakan pemohon, baki kelayakan pembiayaan serta syarat LPPSA yang berkuat kuasa.

Apa perubahan LPPSA 2026?

Menurut notis rasmi LPPSA bertarikh 25 September 2026, dua perubahan utama mula berkuat kuasa pada 4 Oktober 2026:

Pertama, had kelayakan maksimum pembiayaan perumahan LPPSA dinaikkan sehingga RM1 juta.

Kedua, pemohon boleh membuat permohonan Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada baki kelayakan pembiayaan dan syarat yang ditetapkan.

Ini memberi lebih banyak fleksibiliti kepada penjawat awam yang masih mempunyai pembiayaan pertama tetapi mahu menggunakan baki kelayakan mereka untuk pembiayaan kedua.

Had pembiayaan LPPSA sehingga RM1 juta

LPPSA menetapkan jadual had kelayakan berdasarkan pendapatan bersih.

Pendapatan BersihHad Kelayakan Maksimum
Lebih RM10,000RM1,000,000
RM10,000RM950,000
RM9,500RM930,000
RM9,000RM900,000
RM8,500RM880,000
RM8,000RM850,000
RM7,500RM830,000
RM7,000RM800,000
RM6,500RM780,000
RM6,000RM730,000
RM5,500RM670,000
RM5,000RM610,000
RM4,500RM550,000
RM4,000RM480,000
RM3,500RM430,000
RM3,000RM350,000
Sehingga RM2,500RM280,000

Jadual ini adalah berdasarkan FAQ rasmi LPPSA mengenai penambahbaikan 2026.

Nota penting: Had maksimum ini bukan bermaksud pemohon pasti menerima jumlah tersebut. Amaun yang diluluskan masih bergantung kepada kelayakan pemohon dan syarat pembiayaan yang berkuat kuasa.

Siapa yang layak menikmati had baharu?

LPPSA menyatakan jadual kelayakan baharu ini terpakai kepada kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA, tertakluk kepada syarat dan kelayakan semasa.

Bagaimanapun, terdapat kumpulan tertentu yang tidak menggunakan jadual ini, antaranya:

  • Anggota Pentadbiran Persekutuan;
  • Anggota Pentadbiran Negeri dan Ahli Dewan Undangan Negeri; dan
  • Hakim Mahkamah Persekutuan, Mahkamah Rayuan dan Mahkamah Tinggi.

Golongan tersebut tertakluk kepada peruntukan atau keputusan berkaitan yang berasingan.

Apa maksud “Pembiayaan Kedua” sekarang?

Ini bahagian yang paling menarik.

Sebelum penambahbaikan ini, pemohon secara amnya perlu menyelesaikan Pembiayaan Pertama sebelum membuat Pembiayaan Kedua.

Mulai 4 Oktober 2026, syarat tersebut tidak lagi diperlukan.

LPPSA menyatakan pemohon boleh memohon Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA.

Contohnya:

Ali membeli rumah pertama menggunakan LPPSA.

Pembiayaan pertama masih mempunyai baki.

Kemudian Ali mahu membeli rumah kedua.

Dengan peraturan baharu, Ali tidak perlu melangsaikan pembiayaan pertama terlebih dahulu semata-mata untuk memohon pembiayaan kedua.

Tetapi Ali masih perlu mempunyai baki kelayakan pembiayaan yang mencukupi dan memenuhi syarat LPPSA.

Apakah syarat Pembiayaan Kedua?

LPPSA menetapkan beberapa syarat utama.

Pemohon perlu:

1. Merupakan kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA.

2. Potongan gaji bagi Pembiayaan Pertama telah dilaksanakan.

3. Tidak mempunyai tunggakan bayaran balik bagi Pembiayaan Pertama sedia ada.

Selain itu, permohonan tetap tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA yang berkuat kuasa.

Berapa margin Pembiayaan Kedua?

Ini juga penting kerana margin pembiayaan bergantung kepada status Pembiayaan Pertama.

Jika Pembiayaan Pertama sudah selesai

Margin Pembiayaan Kedua adalah sehingga 100%.

Jika Pembiayaan Pertama masih belum selesai

Margin Pembiayaan Kedua adalah sehingga 90%.

Untuk Jenis 5 dan Jenis 7 bagi hartanah yang sama

LPPSA menetapkan margin sehingga 100% bagi:

  • Jenis 5 – Ambil Alih; dan
  • Jenis 7 – Ubah Suai,

bagi hartanah yang sama, tertakluk kepada syarat yang ditetapkan.

Contoh mudah Pembiayaan Kedua

Katakan seseorang masih mempunyai Pembiayaan Pertama LPPSA.

Kemudian dia mahu membeli rumah kedua berharga RM500,000.

Jika Pembiayaan Pertama masih belum diselesaikan, margin Pembiayaan Kedua adalah sehingga 90%.

Secara mudah:

RM500,000 × 90% = RM450,000

Jadi, secara teori, pembiayaan boleh mencapai sehingga RM450,000, manakala baki RM50,000 perlu ditanggung melalui sumber lain.

Tetapi angka sebenar masih tertakluk kepada baki kelayakan pembiayaan dan penilaian LPPSA.

Maksudnya, jangan terus anggap rumah RM500,000 akan mendapat pembiayaan RM450,000 kerana kelayakan sebenar setiap pemohon adalah berbeza.

Bagaimana LPPSA menentukan kelayakan?

LPPSA menggunakan kaedah pengiraan berdasarkan kemampuan bayaran balik.

Antara kriteria yang dinyatakan LPPSA ialah:

  • Ansuran bulanan tidak melebihi 60% daripada gaji pokok dan elaun tetap yang diambil kira;
  • Jumlah hutang tidak melebihi 80% daripada pendapatan bersih; dan
  • Gaji bersih sekurang-kurangnya 20% daripada pendapatan kasar.

Pendapatan bersih bagi tujuan pengiraan LPPSA pula merujuk kepada gaji pokok + elaun tetap yang diambil kira – potongan wajib.

Jadi, seseorang yang mempunyai gaji tinggi sekalipun tidak semestinya mendapat jumlah maksimum RM1 juta kerana pengiraan turut mengambil kira kemampuan bayaran balik.

Bagaimana pula kadar keuntungan?

Untuk pembiayaan hartanah sehingga RM1 juta, LPPSA memperkenalkan struktur kadar purata wajaran (blended rate).

Strukturnya:

Sehingga RM750,000 → 4.00% setahun

Bahagian melebihi RM750,000 sehingga RM1 juta → 4.50% setahun

Yang menariknya, pengiraan ini mengambil kira jumlah pembiayaan hartanah yang diluluskan bagi Pembiayaan Pertama dan Pembiayaan Kedua.

Contoh RM800,000

Bagi pembiayaan RM800,000:

RM750,000 pertama → 4.00%

Baki RM50,000 → 4.50%

Kadar purata wajaran yang terhasil ialah kira-kira 4.03% setahun.

RM1 juta bukan bermaksud boleh ambil RM1 juta untuk rumah kedua

Ini perkara yang ramai mungkin salah faham.

Had maksimum RM1 juta ialah had kelayakan maksimum, bukannya jumlah automatik yang boleh dipinjam.

Untuk Pembiayaan Kedua pula, LPPSA secara jelas menyatakan ia tertakluk kepada baki kelayakan pembiayaan.

Contohnya, jika seseorang mempunyai had kelayakan RM800,000 tetapi telah menggunakan RM600,000 bagi Pembiayaan Pertama, baki kelayakannya tidak bermaksud dia boleh terus mengambil RM800,000 lagi.

Sebaliknya, pengiraan baki kelayakan perlu dibuat berdasarkan ketetapan LPPSA.

Sebab itu LPPSA menyediakan kemudahan SmartKira untuk membuat semakan anggaran kelayakan mulai 4 Oktober 2026.

Boleh beli rumah kedua sebelum rumah pertama habis bayar?

Ya, mulai 4 Oktober 2026, boleh memohon.

Tetapi terdapat tiga perkara yang perlu diberi perhatian:

Pertama: Pembiayaan Pertama tidak perlu diselesaikan sepenuhnya.

Kedua: Pemohon perlu mempunyai baki kelayakan pembiayaan yang mencukupi.

Ketiga: Pemohon masih perlu memenuhi syarat kemampuan bayaran balik dan syarat LPPSA yang berkuat kuasa.

Jadi, kemudahan ini memberikan fleksibiliti, tetapi bukan “lesen” untuk mengambil hutang rumah tanpa mengambil kira kemampuan kewangan.

Semua jenis pembiayaan boleh digunakan?

Menurut FAQ LPPSA, semua jenis pembiayaan dibenarkan bagi Pembiayaan Kedua, tertakluk kepada syarat yang ditetapkan.

Namun, terdapat pengecualian tertentu.

Sebagai contoh, pelanggan yang sedang menikmati Pembiayaan Pertama Jenis 4 atau Jenis 5 bagi tanah dan belum memohon Jenis 6 untuk membina rumah, tidak dibenarkan memohon Pembiayaan Kedua bagi Jenis 4 atau Jenis 5 tanah tersebut.

LPPSA juga menjelaskan bahawa jika seseorang membeli tanah melalui Jenis 4 atau Jenis 5 dan kemudian memohon Jenis 6 untuk membina rumah di atas tanah tersebut, ia masih dianggap sebagai satu kelayakan pembiayaan, bukan Pembiayaan Kedua.

Bila boleh mula memohon?

Kemudahan baharu ini berkuat kuasa pada:

4 OKTOBER 2026

LPPSA menyatakan pelanggan boleh mengemukakan permohonan bagi kemudahan tersebut mulai tarikh berkenaan.

Bagi permohonan yang telah dikemukakan sebelum 4 Oktober 2026, LPPSA menyatakan ia akan diproses berdasarkan had kelayakan amaun pembiayaan hartanah yang berkuat kuasa pada tarikh permohonan diterima.

Kesimpulan

Penambahbaikan LPPSA 2026 membawa perubahan yang agak besar kepada penjawat awam.

Had kelayakan maksimum pembiayaan kini dinaikkan sehingga RM1 juta, manakala Pembiayaan Kedua boleh dipohon tanpa perlu menyelesaikan Pembiayaan Pertama terlebih dahulu.

Tetapi perkara paling penting untuk difahami ialah:

RM1 juta = had kelayakan maksimum, bukan jumlah automatik.

Dan:

Pembiayaan Kedua = boleh mohon walaupun pembiayaan pertama masih berjalan, tetapi tertakluk kepada baki kelayakan dan kemampuan bayaran balik.

Jadi, kalau memang bercadang membeli rumah kedua, langkah pertama bukan terus cari rumah RM1 juta.

Semak dahulu baki kelayakan LPPSA.

Kemudian barulah tengok harga rumah yang benar-benar mampu ditanggung.

Nota: Maklumat ini berdasarkan pengumuman dan FAQ rasmi LPPSA bertarikh 25 September 2026. Syarat dan pengiraan sebenar adalah tertakluk kepada pekeliling, garis panduan serta ketetapan LPPSA yang berkuat kuasa pada tarikh permohonan.

Sumber rasmi: LPPSA – Penambahbaikan Kemudahan Pembiayaan Perumahan Sektor Awam 2026 termasuk jadual kelayakan RM280,000 hingga RM1 juta.






