Simpanan Persaraan Mencukupi Dianggarkan RM1.3 Juta – RM1.5 Juta

Kuala Lumpur: Penanda aras baharu bagi simpanan persaraan yang mencukupi di bawah Rangka Kerja Kecukupan Pendapatan Persaraan (RIA) dianggarkan antara RM1.3 juta hingga RM1.5 juta, sejajar dengan realiti kos sara hidup dan jangka hayat rakyat Malaysia yang semakin meningkat.

Ketua Pegawai Eksekutif dan Ketua Ekonomi, Centre for Future Studies Berhad, Dr Mohd Yusof Saari berkata, penyelarasan semula dasar pengeluaran Kumpulan Wang Simpanan Pekerja (KWSP) menerusi RIA di bawah Belanjawan 2026 adalah langkah perlu bagi memastikan simpanan persaraan benar-benar mampu menyokong kehidupan pada usia tua.

Katanya, peningkatan kos sara hidup, jangka hayat yang semakin panjang serta perubahan struktur pasaran kerja termasuk pertumbuhan sektor gig menjadikan penanda aras simpanan lama tidak lagi mencukupi untuk menjamin kehidupan persaraan yang selamat dan bermaruah.

“Pendekatan lama yang menganggap simpanan RM1 juta sebagai mencukupi membuka ruang kepada pengeluaran awal yang besar, sekali gus mendedahkan pencarum kepada risiko kehabisan dana ketika usia tua,” katanya.

Beliau menjelaskan, di bawah mekanisme lama, seorang ahli berumur 50 tahun dengan simpanan RM1 juta boleh mengeluarkan sehingga RM300,000, meninggalkan baki RM700,000.

“Namun, jika tempoh persaraan mencecah 30 tahun sehingga usia 80 tahun, baki itu hanya menyediakan kira-kira RM1,940 sebulan, jumlah yang semakin tidak sepadan dengan kos sara hidup semasa, apatah lagi apabila mengambil kira inflasi perubatan dan perumahan,” katanya kepada Bisnes Metro.

Mohd Yusof berkata, RIA diperkenalkan bagi membetulkan kelemahan terbabit dengan menyusun semula penanda aras simpanan berdasarkan keperluan sebenar persaraan.

“Simpanan kini diklasifikasikan kepada tahap ‘Asas dan Mencukupi’ dengan pengeluaran awal hanya dibenarkan sekiranya baki simpanan masih mampu menjamin pendapatan minimum persaraan,” katanya.

Menurutnya, bagi ahli yang belum mencapai tahap kecukupan, pengeluaran awal sama ada tidak dibenarkan atau dihadkan secara ketat, contohnya sekitar RM50,000 hingga RM100,000 bagi tujuan tertentu yang benar-benar kritikal.

Beliau berkata, penanda aras baharu bagi simpanan ‘mencukupi’ yang dianggarkan antara RM1.3 juta hingga RM1.5 juta menunjukkan bahawa ahli berumur 50 tahun dengan simpanan RM1 juta masih belum mencapai tahap terbabit dan perlu mengekalkan sebahagian besar simpanan bagi melindungi pendapatan persaraan minimum.

“Dari sudut jangka panjang, langkah ini adalah positif dan kritikal memandangkan majoriti pencarum berisiko menghabiskan simpanan lebih awal,” katanya.

Selain itu, beliau berkata Simpanan Asas sekitar RM390,000 pula hanya bersamaan kira-kira RM1,300 sebulan selama 25 tahun, iaitu sekadar mencukupi untuk kelangsungan hidup, bukan kehidupan persaraan yang selesa.

“Tanpa penyelarasan semula ini, tekanan kos sara hidup persaraan akhirnya akan dipindahkan kepada keluarga dan kerajaan, sekali gus mewujudkan beban fiskal serta risiko krisis sosial dalam tempoh 10 hingga 20 tahun akan datang,” katanya.

Namun, beliau mengingatkan kesan jangka pendek dasar ini tidak boleh diketepikan kerana kawalan terhadap pengeluaran awal boleh menjejaskan fleksibiliti kewangan, khususnya bagi isi rumah berpendapatan rendah yang berdepan kecemasan kesihatan, kehilangan pekerjaan atau kejutan ekonomi.

Sehubungan itu, katanya, kawalan pengeluaran KWSP tidak boleh dilaksanakan secara bersendirian tanpa sokongan jaringan keselamatan sosial yang kukuh.

“Secara prinsipnya, KWSP melindungi masa depan, manakala bantuan sosial melindungi keperluan semasa. tanpa sokongan ini, golongan rentan boleh terperangkap antara keperluan tunai segera dan simpanan persaraan yang dikunci,” katanya.

Beliau berkata, kejayaan pelaksanaan RIA juga bergantung kepada penyepaduan dengan dasar sokongan lain termasuk bantuan kewangan bersasar, perlindungan kehilangan pendapatan, mekanisme kecemasan alternatif selain KWSP serta penyelarasan lebih erat antara KWSP, Pertubuhan Keselamatan Sosial (PERKESO) dan agensi kebajikan.

Pada masa sama, katanya usaha meningkatkan gaji, produktiviti dan literasi kewangan perlu diperkukuh supaya rakyat bukan sahaja dilindungi ketika bersara, tetapi juga mampu membina simpanan mencukupi sepanjang kitaran kehidupan bekerja.

— Harian Metro

Previous ArticleNext Article

Zakat KWSP: Kenapa Kena Bayar Walaupun Tak Keluarkan Duit?

Ramai mungkin tertanya-tanya, kalau duit KWSP masih tersimpan dan belum dikeluarkan, kenapa pula perlu bayar zakat setiap tahun?

Persoalan ini timbul selepas KWSP memperkenalkan kemudahan pembayaran Zakat Perniagaan Simpanan Shariah melalui potongan dividen tahunan. Untuk memahami rasionalnya, kita perlu melihat bagaimana Simpanan Shariah KWSP diuruskan dan bagaimana zakatnya dikira.

1. KWSP melaburkan simpanan ahli secara kolektif

Bagi Simpanan Shariah, caruman ahli dihimpunkan dalam satu portfolio pelaburan yang diuruskan oleh KWSP mengikut prinsip Syariah. Pelaburan ini menjana pulangan yang diagihkan kepada ahli dalam bentuk dividen tahunan.

Dalam urusan ini, KWSP bertindak sebagai wakil (wakil) dan pemegang amanah yang menguruskan serta melaburkan simpanan bagi pihak ahli berdasarkan akad wakalah.

2. Kenapa kena bayar zakat walaupun duit belum dikeluarkan?

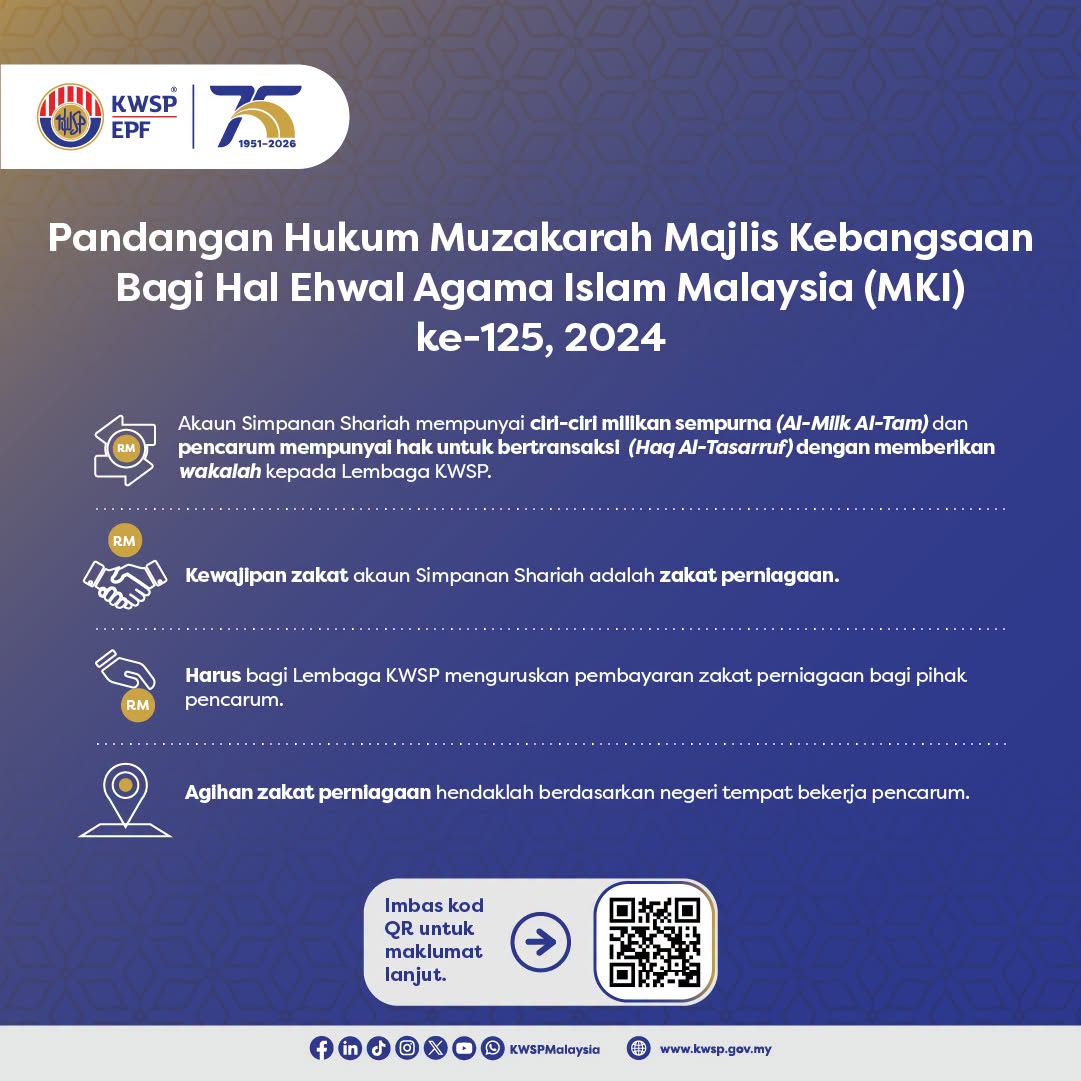
Persoalan ini telah dibincangkan dalam Muzakarah Jawatankuasa Fatwa Majlis Kebangsaan bagi Hal Ehwal Agama Islam Malaysia (MKI) kali Ke-125 pada 24 hingga 26 September 2024.

Muzakarah memutuskan bahawa akaun Simpanan Shariah memenuhi ciri pemilikan sempurna (al-milk al-tam) dan hak untuk berurus niaga (haq al-tasarruf) melalui pemberian wakalah kepada KWSP.

Oleh itu, kewajipan zakat bagi Simpanan Shariah ditetapkan sebagai zakat perniagaan tahunan, berkuat kuasa mulai tahun kewangan 2025. Kewajipan ini tidak bergantung pada sama ada ahli sudah mengeluarkan wang daripada akaun KWSP atau belum.

3. Bagaimana pula kalau simpanan tak cukup nisab?

Ini antara perkara yang mungkin mengejutkan ramai orang.

Biasanya, zakat individu dikaitkan dengan nisab, iaitu paras minimum harta yang ditetapkan untuk mewajibkan zakat. Namun, bagi Simpanan Shariah, KWSP menguruskan dana secara kolektif atau khultah, bukannya mengasingkan pelaburan bagi setiap ahli.

Oleh itu, penentuan nisab dibuat berdasarkan keseluruhan dana terkumpul yang tertakluk kepada zakat. Jumlah tanggungan zakat setiap ahli Muslim kemudiannya ditentukan secara berkadar berdasarkan Kadar Zakat Ahli masing-masing.

Maka, kewajipan ini boleh terpakai walaupun baki simpanan seseorang ahli secara individu berada di bawah nisab.

4. Macam mana nak bayar zakat KWSP?

Ahli Muslim yang telah memilih Simpanan Shariah boleh memberikan persetujuan kepada KWSP untuk memotong zakat daripada dividen tahunan dan menyalurkannya kepada pihak berkuasa zakat negeri berkaitan.

Pilihan ini boleh dibuat melalui KWSP i-Akaun, portal i-Akaun (Ahli), Self-Service Terminal (SST) atau pejabat KWSP.

Cara mengaktifkan kemudahan zakat KWSP:

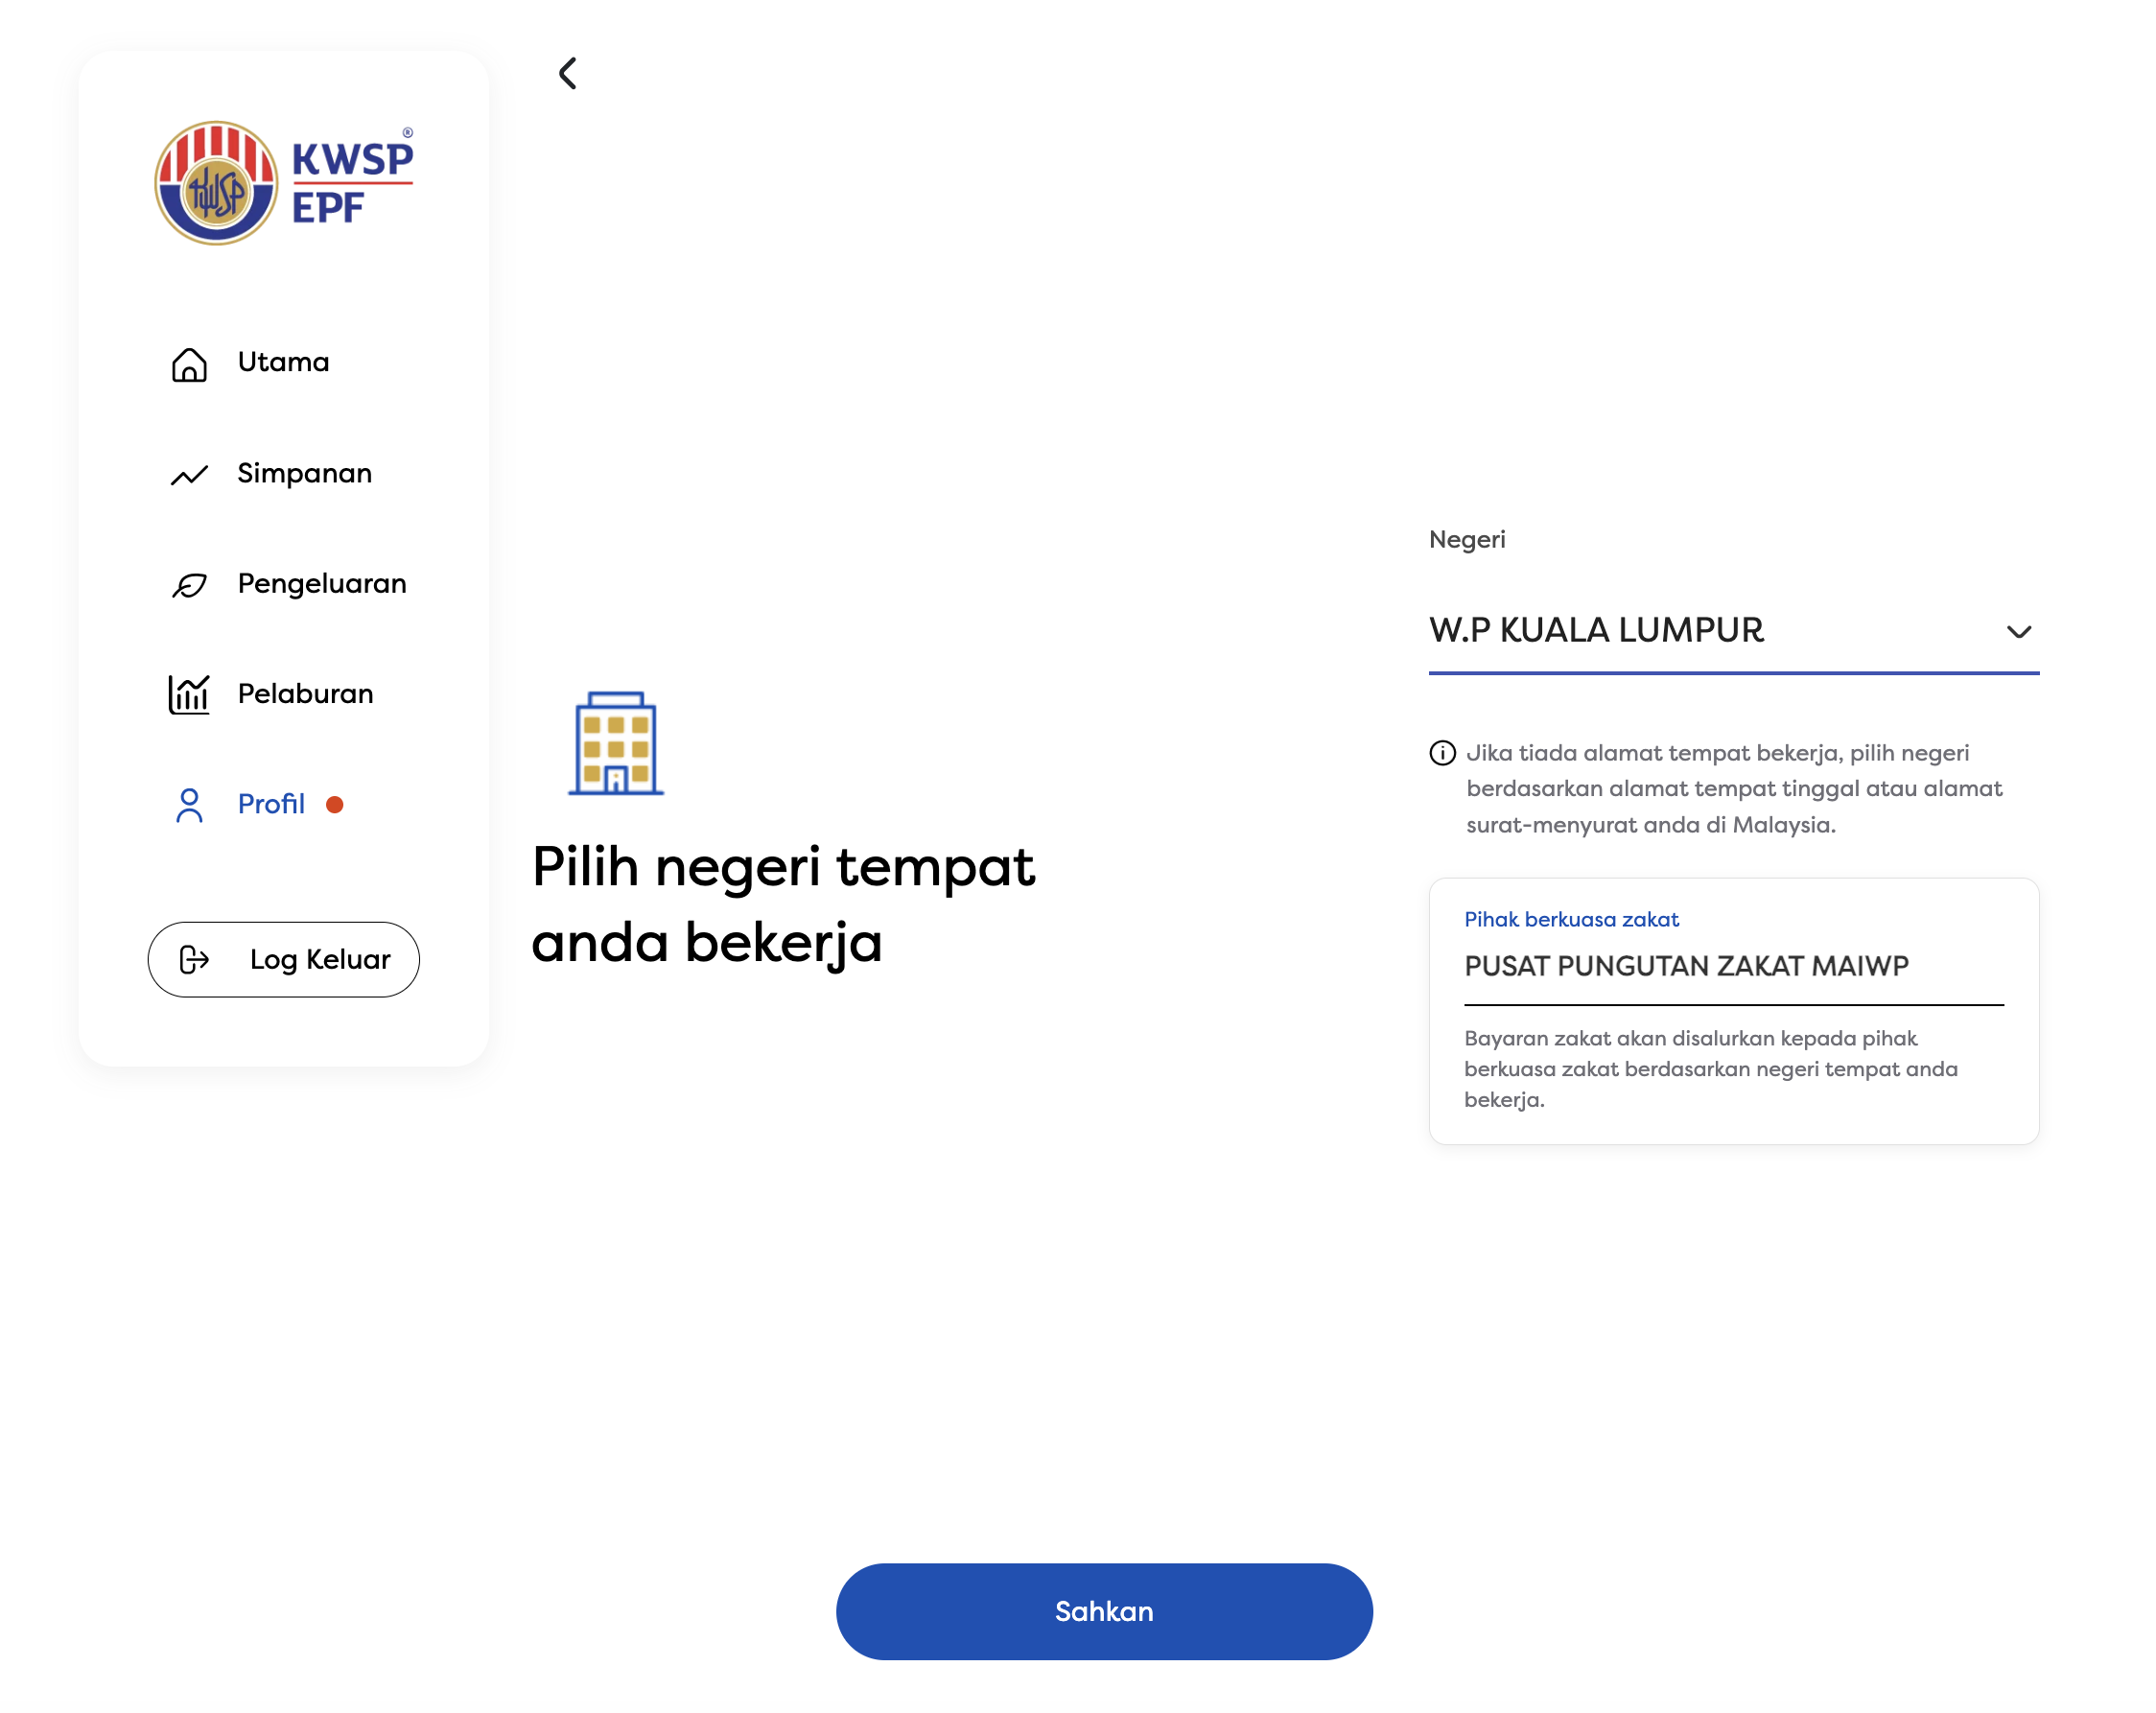
  1. Buka KWSP i-Akaun dan tekan menu Profil.
  2. Pilih menu Zakat.
  3. Buat pilihan untuk mewakilkan KWSP menguruskan pembayaran zakat bagi Simpanan Shariah anda.
  4. Lengkapkan maklumat dan sahkan pilihan.

Jika tidak memilih kemudahan potongan dividen, ahli tetap bertanggungjawab menguruskan pembayaran zakat perniagaan Simpanan Shariah sendiri berdasarkan kadar yang dimaklumkan oleh KWSP.

Kemudahan potongan ini bukan automatik; persetujuan ahli diperlukan terlebih dahulu.

5. Adakah sama dengan Simpanan Konvensional?

Tidak. Kaedah zakat bagi Simpanan Konvensional berbeza dan tertakluk kepada ketetapan serta kaedah yang berkaitan, termasuk zakat atas wang yang dikeluarkan apabila memenuhi syarat yang ditetapkan.

Bagi Simpanan Shariah yang telah dizakatkan melalui kemudahan ini, ahli tidak perlu membayar zakat sekali lagi secara berasingan atas simpanan yang sama apabila membuat pengeluaran.

Kesimpulan

Zakat KWSP ini bukan semata-mata zakat atas wang yang sudah berada dalam tangan. Bagi Simpanan Shariah, kewajipan zakat perniagaan ditentukan berdasarkan kaedah pengurusan pelaburan secara kolektif dan keputusan hukum yang berkaitan.

Kemudahan baharu KWSP ini bertujuan memudahkan ahli Muslim menunaikan kewajipan tersebut tanpa perlu menguruskan pengiraan dan pembayaran sendiri.

Satu lagi persoalan yang menarik: jika zakat ini dibayar melalui potongan dividen dan ahli menerima resit rasmi daripada pihak berkuasa zakat negeri, bolehkah bayaran tersebut dituntut sebagai rebat cukai pendapatan melalui e-Filing? Jawapannya boleh. Bayaran zakat KWSP ini boleh dituntut sebagai rebat cukai pendapatan sebab bayaran dibuat kepada pihak berkuasa zakat yang diiktiraf.