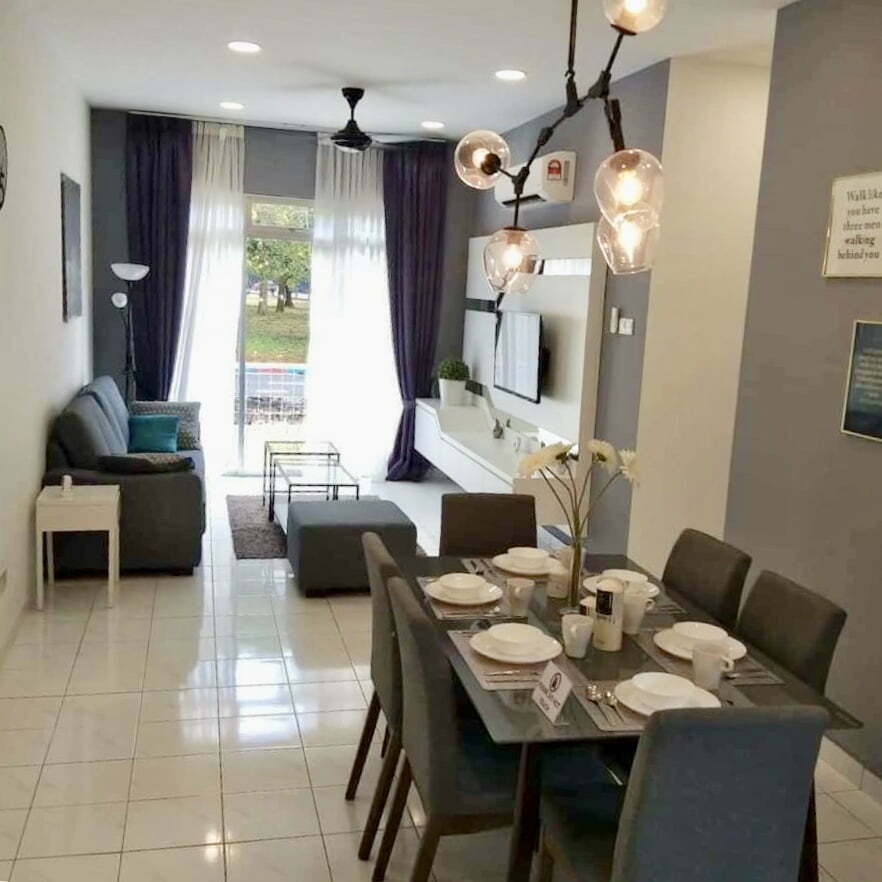
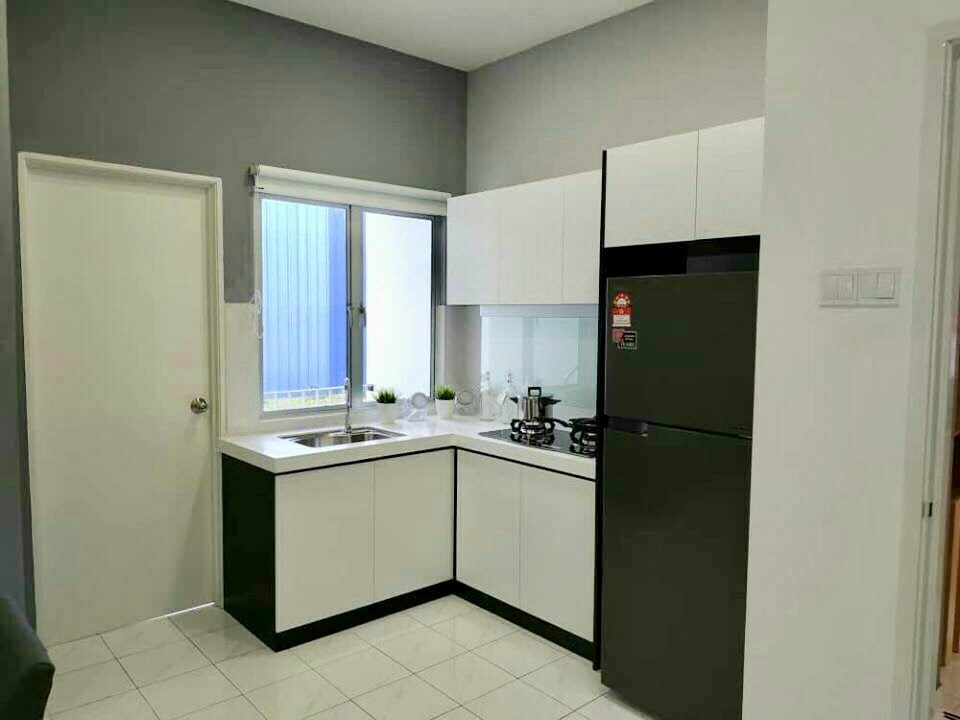
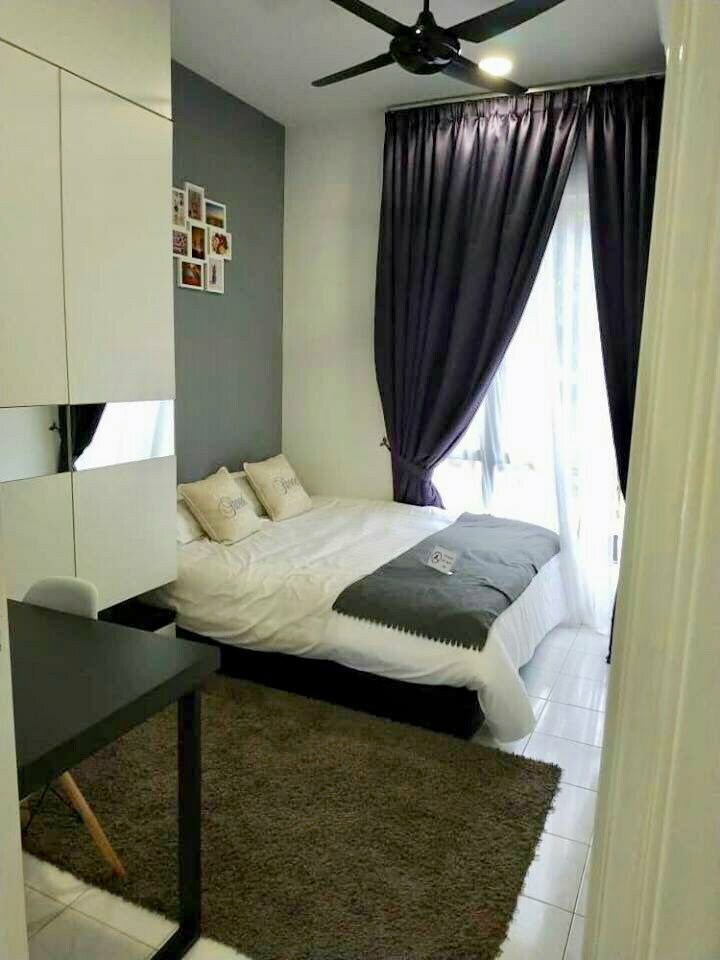
6 Kelebihan Sri Melaka Residensi Yang Perlu Anda Tahu

Bila kita sebut pasal Melaka, semua orang tahu bahawa Melaka adalah merupakan destinasi pelancongan utama Malaysia. Bila hujung minggu atau cuti sekolah, mesti ramai yang berpusu-pusu ke Melaka untuk menghabiskan masa bersama keluarga dan rakan-rakan.

Bila sebut pasal hartanah pula, perkara yang paling penting adalah lokasi. Perkara kedua penting adalah lokasi dan perkara ketiga penting adalah lokasi.

Di Melaka inilah, terletaknya sebuah hartanah yang sangat ‘panas’. Memang menepati mantra “lokasi, lokasi, lokasi” idaman yang dicari-cari selama ini.

Jom kita tengok apa yang bestnya pasal Sri Melaka Residensi ni.

1. Berhampiran Dengan Bandaraya Melaka

Sri Melaka Residensi berada di Bukit Serindit iaitu 3 kilometer daripada bandar Melaka Raya, di mana terletaknya tarikan pelancong seperti Jonker Walk, Mahkota Parade, Dataran Pahlawan dan bermacam-macam lagi. Ianya juga berhampiran dengan kemudahan-kemudahan lain seperti sekolah, hospital, balai polis dan pasaraya terkemuka.

Senang cerita, Sri Melaka Residensi memang terletak di lokasi yang sangat strategik. Sesuai untuk mereka yang bekerja di sekitar Melaka, dekat sangat nak ke mana-mana. Juga bagi mereka yang suka berjalan-jalan, nak pergi ke tempat tumpuan pelancong pun dekat. Nak pergi shopping pun boleh sangat.

2. Dikelilingi Rimbauan Hijau Taman Rekreasi Bukit Serindit

Siapa kata kehidupan di bandar Melaka tak boleh dikelilingi suasana kehijauan? Sri Melaka Residensi ini dikelilingi Taman Rekreasi Bukit Serindit, taman rekreasi yang sangat popular di kalangan orang Melaka.

Setelah penat balik daripada kerja, pastinya terubat dengan pemandangan hijau di sekeliling kawasan. Bagi yang suka beriadah, pastinya ia satu bonus untuk anda. Balik kerja, boleh terus ke taman rekreasi. Tak pun bangun awal pagi, boleh satu dua round keliling taman dulu sebelum ke tempat kerja.

Tak perlu pergi jauh-jauh untuk bersenam lepas ni.

3. Lengkap Dengan Kemudahan Umpama Gaya Hidup Mewah
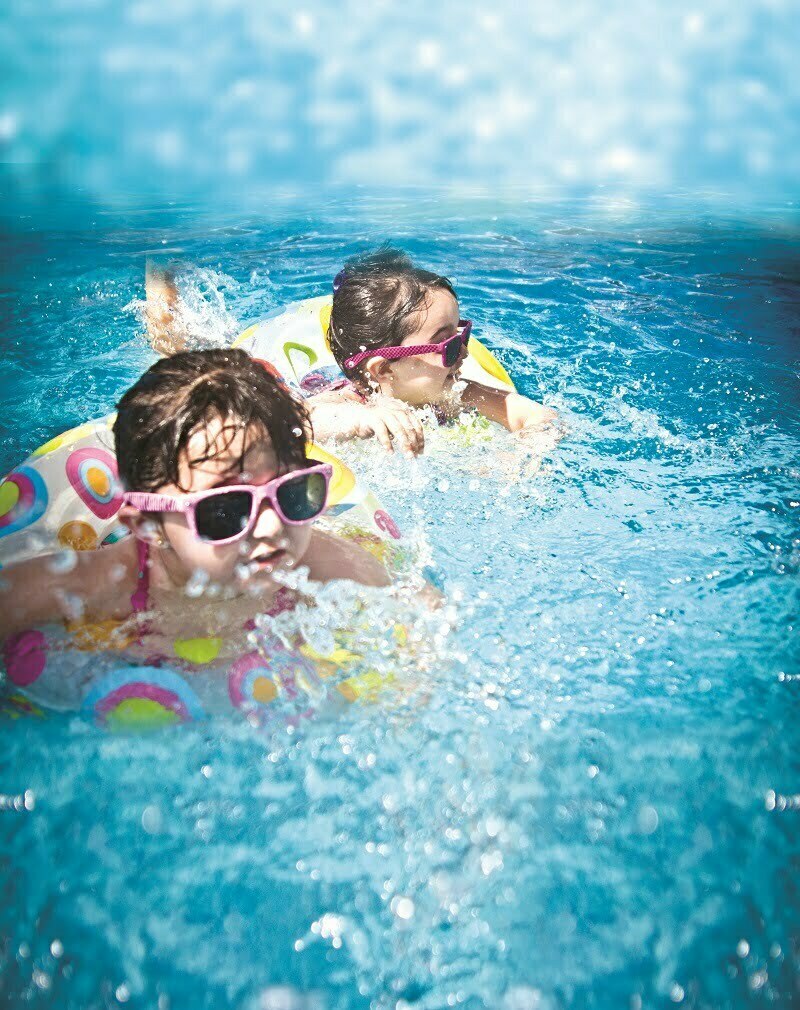
Kalau nak rasai gaya hidup moden di Melaka, maka Sri Melaka Residensi adalah jawapannya.

Nak senaraikan memang banyak, di antaranya:

  • Komuniti Berpagar (Gated & Guarded)
  • Gimnasium
  • Kolam Renang
  • Gelanggang Bola Keranjang
  • Gelanggang Badminton
  • Gelanggang Futsal
  • Taska
  • Taman Permainan
  • Dewan Serbaguna
  • Deretan Kedai

Boleh dikatakan kemudahan yang disediakan memang cukup lengkap, samada untuk keluarga atau pun yang bujang; tua mahu pun muda. Di sini terdapat bermacam-macam aktiviti yang boleh dilakukan.

4. Harga Tersangatlah Berpatutan

Taknak cakap banyak, tengok saja harga Sri Melaka Residensi berbanding harga projek-projek lain:

NegeriNama ProjekHargaHarga Selepas Diskaun 7% BumiputeraKeluasanHarga / kpsBilikBilik Air
MelakaSri Melaka Residensi, Bukit SerinditRM232,000RM208,800 (Diskaun 10% Bumiputera)1000 kpsRM20832
SelangorCanopy Hills, KajangRM230,000RM213,900590 kpsRM36221
Kuala LumpurM Centura, SentulRM350,000RM325,500650 kpsRM50021
JohorVida Heights, LarkinRM278,000RM258,540549 kpsRM47021
PenangUtropolis, Batu KawanRM270,000RM251,100500 kpsRM50211

Kalau di kawasan bandar-bandar lain seperti Kajang, Sentul, Larkin dan Batu Kawan; memang ada projek perumahan berpatutan iaitu pada sekitar RM300,000.

Tapi tak boleh menandingi daripada segi harga Sri Melaka Residensi yang bermula daripada RM208,800 selepas 10% diskaun untuk Bumiputera. Hanya RM208 saja untuk sekaki persegi. Yang lain hanya mampu menyediakan satu atau dua bilik, Sri Melaka Residensi ada TIGA bilik. Yang lain hanya ada satu bilik air, Sri Melaka Residensi ada DUA bilik air.

Murah pun murah, luas pun luas, memang berbaloi-baloi.

5. Hartanah Di Melaka Yang Semakin Meningkat Naik

Orang ramai mesti ingat hartanah di Melaka ni tak bernilai dan tak meningkat naik sangat kan? Untuk mendapatkan info mengenai hartanah di Melaka, kita akan lihat data yang diperolehi daripada laman web NAPIC (National Property Information Centre) yang merupakan Pusat Maklumat Harta Tanah Negara. Ianya dikeluarkan oleh Jabatan Penilaian dan Perkhidmatan Harta, sebuah jabatan di bawah Kementerian Kewangan Malaysia.

Lihat sendiri bagaimana harga rumah di Melaka didapati meningkat dari setahun ke setahun. Siapa sangka bahawa harga rumah di Melaka naik sebanyak 52.4 mata dari tahun 2010 sehingga 2017. Kenaikan yang dicatatkan adalah sebanyak 52.4% dalam masa 7 tahun atau 7.49% setahun.

Agak-agak tahun 2018 yang lalu harga hartanah naik ke tak? Tahun 2019 ni bagaimana pula?

Siapa lambat, memang makin naiklah hartanah di Melaka.

Siapa lambat beli unit Sri Melaka Residensi ni, jangan menyesal kalau ianya sold-out tak lama lagi. Dahlah harga tak masuk akal.

6. Dibangunkan Oleh Pemaju Yang Berkaliber

Rumah dahlah murah, tapi mesti ada udang di sebalik batu. Boleh percaya ke dengan pemaju Sri Melaka Residensi ni?

Kalau nak tahu, syarikat di sebaliknya adalah Potensi Lestari Sdn Bhd. Mungkin tak pernah dengar, tapi syarikat ini adalah sebahagian daripada Setia Awan.

Alah, Setia Awan pemaju yang terkenal di Perak tu. Di antara projek terkemuka yang telah siap dibina oleh Setia Awan adalah:

  • Taman Lestari Baru
  • Taman Serdang Bestari
  • Taman Wangsa Permai
  • Lekir Apartment
  • D Mall
  • D Hotel
  • Seri Iskandar Business Centre
  • Lavender Heights

Rumah atas tanah ada, rumah bertingkat-tingkat ada, bangunan komersial ada, hotel pun ada.

Jadi anda tak perlu risau, developer memang trusted.

Selain daripada itu, terdapat lagi satu projek hartanah yang konfem ada permintaan sebab ianya disasarkan kepada golongan pelajar universiti.

UniSuites di Kampar, Perak yang sedang dibangunkan oleh Setia Awan ini sangat berhampiran dengan beberapa kolej dan universiti terkenal di sana. Ianya bakal jadi perumahan pelajar-pelajar yang ‘cool’, lengkap dengan kemudahan moden dan boleh jalan kaki saja ke tempat pengajian.

Sesuai sangat untuk pelabur hartanah, senang nak cari penyewa di kalangan pelajar. Dan katanya, harga pun tersangatlah berpatutan.

Ketahui lebih lanjut mengenai UniSuites di sini.

Bertindaklah Hari Ini

Tengok sendiri video Sri Melaka Residensi di bawah:

Apa tunggu lagi? Pergi cepat ke rumah contoh dan tengok sendiri. Untuk maklumat lanjut, layari laman web Sri Melaka Residensi atau Facebook Sri Melaka Residensi untuk dapatkan info terkini berkenaan projek terbaik ini.


Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

LPPSA Kedua: Boleh Mohon Walaupun Pembiayaan Pertama Belum Habis, Ini Syarat & Kelayakannya

Ada pembiayaan LPPSA pertama yang masih berjalan tetapi sudah terfikir nak beli rumah kedua?

Mulai 4 Oktober 2026, penjawat awam yang layak boleh memohon Pembiayaan Kedua LPPSA tanpa perlu menyelesaikan sepenuhnya Pembiayaan Pertama.

Pada masa yang sama, LPPSA turut menaikkan had kelayakan maksimum pembiayaan perumahan sehingga RM1 juta.

Namun, ini bukan bermaksud semua penjawat awam automatik boleh meminjam RM1 juta. Jumlah sebenar masih bergantung kepada pendapatan bersih, kelayakan pemohon, baki kelayakan pembiayaan serta syarat LPPSA yang berkuat kuasa.

Apa perubahan LPPSA 2026?

Menurut notis rasmi LPPSA bertarikh 25 September 2026, dua perubahan utama mula berkuat kuasa pada 4 Oktober 2026:

Pertama, had kelayakan maksimum pembiayaan perumahan LPPSA dinaikkan sehingga RM1 juta.

Kedua, pemohon boleh membuat permohonan Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada baki kelayakan pembiayaan dan syarat yang ditetapkan.

Ini memberi lebih banyak fleksibiliti kepada penjawat awam yang masih mempunyai pembiayaan pertama tetapi mahu menggunakan baki kelayakan mereka untuk pembiayaan kedua.

Had pembiayaan LPPSA sehingga RM1 juta

LPPSA menetapkan jadual had kelayakan berdasarkan pendapatan bersih.

Pendapatan BersihHad Kelayakan Maksimum
Lebih RM10,000RM1,000,000
RM10,000RM950,000
RM9,500RM930,000
RM9,000RM900,000
RM8,500RM880,000
RM8,000RM850,000
RM7,500RM830,000
RM7,000RM800,000
RM6,500RM780,000
RM6,000RM730,000
RM5,500RM670,000
RM5,000RM610,000
RM4,500RM550,000
RM4,000RM480,000
RM3,500RM430,000
RM3,000RM350,000
Sehingga RM2,500RM280,000

Jadual ini adalah berdasarkan FAQ rasmi LPPSA mengenai penambahbaikan 2026.

Nota penting: Had maksimum ini bukan bermaksud pemohon pasti menerima jumlah tersebut. Amaun yang diluluskan masih bergantung kepada kelayakan pemohon dan syarat pembiayaan yang berkuat kuasa.

Siapa yang layak menikmati had baharu?

LPPSA menyatakan jadual kelayakan baharu ini terpakai kepada kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA, tertakluk kepada syarat dan kelayakan semasa.

Bagaimanapun, terdapat kumpulan tertentu yang tidak menggunakan jadual ini, antaranya:

  • Anggota Pentadbiran Persekutuan;
  • Anggota Pentadbiran Negeri dan Ahli Dewan Undangan Negeri; dan
  • Hakim Mahkamah Persekutuan, Mahkamah Rayuan dan Mahkamah Tinggi.

Golongan tersebut tertakluk kepada peruntukan atau keputusan berkaitan yang berasingan.

Apa maksud “Pembiayaan Kedua” sekarang?

Ini bahagian yang paling menarik.

Sebelum penambahbaikan ini, pemohon secara amnya perlu menyelesaikan Pembiayaan Pertama sebelum membuat Pembiayaan Kedua.

Mulai 4 Oktober 2026, syarat tersebut tidak lagi diperlukan.

LPPSA menyatakan pemohon boleh memohon Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA.

Contohnya:

Ali membeli rumah pertama menggunakan LPPSA.

Pembiayaan pertama masih mempunyai baki.

Kemudian Ali mahu membeli rumah kedua.

Dengan peraturan baharu, Ali tidak perlu melangsaikan pembiayaan pertama terlebih dahulu semata-mata untuk memohon pembiayaan kedua.

Tetapi Ali masih perlu mempunyai baki kelayakan pembiayaan yang mencukupi dan memenuhi syarat LPPSA.

Apakah syarat Pembiayaan Kedua?

LPPSA menetapkan beberapa syarat utama.

Pemohon perlu:

1. Merupakan kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA.

2. Potongan gaji bagi Pembiayaan Pertama telah dilaksanakan.

3. Tidak mempunyai tunggakan bayaran balik bagi Pembiayaan Pertama sedia ada.

Selain itu, permohonan tetap tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA yang berkuat kuasa.

Berapa margin Pembiayaan Kedua?

Ini juga penting kerana margin pembiayaan bergantung kepada status Pembiayaan Pertama.

Jika Pembiayaan Pertama sudah selesai

Margin Pembiayaan Kedua adalah sehingga 100%.

Jika Pembiayaan Pertama masih belum selesai

Margin Pembiayaan Kedua adalah sehingga 90%.

Untuk Jenis 5 dan Jenis 7 bagi hartanah yang sama

LPPSA menetapkan margin sehingga 100% bagi:

  • Jenis 5 – Ambil Alih; dan
  • Jenis 7 – Ubah Suai,

bagi hartanah yang sama, tertakluk kepada syarat yang ditetapkan.

Contoh mudah Pembiayaan Kedua

Katakan seseorang masih mempunyai Pembiayaan Pertama LPPSA.

Kemudian dia mahu membeli rumah kedua berharga RM500,000.

Jika Pembiayaan Pertama masih belum diselesaikan, margin Pembiayaan Kedua adalah sehingga 90%.

Secara mudah:

RM500,000 × 90% = RM450,000

Jadi, secara teori, pembiayaan boleh mencapai sehingga RM450,000, manakala baki RM50,000 perlu ditanggung melalui sumber lain.

Tetapi angka sebenar masih tertakluk kepada baki kelayakan pembiayaan dan penilaian LPPSA.

Maksudnya, jangan terus anggap rumah RM500,000 akan mendapat pembiayaan RM450,000 kerana kelayakan sebenar setiap pemohon adalah berbeza.

Bagaimana LPPSA menentukan kelayakan?

LPPSA menggunakan kaedah pengiraan berdasarkan kemampuan bayaran balik.

Antara kriteria yang dinyatakan LPPSA ialah:

  • Ansuran bulanan tidak melebihi 60% daripada gaji pokok dan elaun tetap yang diambil kira;
  • Jumlah hutang tidak melebihi 80% daripada pendapatan bersih; dan
  • Gaji bersih sekurang-kurangnya 20% daripada pendapatan kasar.

Pendapatan bersih bagi tujuan pengiraan LPPSA pula merujuk kepada gaji pokok + elaun tetap yang diambil kira – potongan wajib.

Jadi, seseorang yang mempunyai gaji tinggi sekalipun tidak semestinya mendapat jumlah maksimum RM1 juta kerana pengiraan turut mengambil kira kemampuan bayaran balik.

Bagaimana pula kadar keuntungan?

Untuk pembiayaan hartanah sehingga RM1 juta, LPPSA memperkenalkan struktur kadar purata wajaran (blended rate).

Strukturnya:

Sehingga RM750,000 → 4.00% setahun

Bahagian melebihi RM750,000 sehingga RM1 juta → 4.50% setahun

Yang menariknya, pengiraan ini mengambil kira jumlah pembiayaan hartanah yang diluluskan bagi Pembiayaan Pertama dan Pembiayaan Kedua.

Contoh RM800,000

Bagi pembiayaan RM800,000:

RM750,000 pertama → 4.00%

Baki RM50,000 → 4.50%

Kadar purata wajaran yang terhasil ialah kira-kira 4.03% setahun.

RM1 juta bukan bermaksud boleh ambil RM1 juta untuk rumah kedua

Ini perkara yang ramai mungkin salah faham.

Had maksimum RM1 juta ialah had kelayakan maksimum, bukannya jumlah automatik yang boleh dipinjam.

Untuk Pembiayaan Kedua pula, LPPSA secara jelas menyatakan ia tertakluk kepada baki kelayakan pembiayaan.

Contohnya, jika seseorang mempunyai had kelayakan RM800,000 tetapi telah menggunakan RM600,000 bagi Pembiayaan Pertama, baki kelayakannya tidak bermaksud dia boleh terus mengambil RM800,000 lagi.

Sebaliknya, pengiraan baki kelayakan perlu dibuat berdasarkan ketetapan LPPSA.

Sebab itu LPPSA menyediakan kemudahan SmartKira untuk membuat semakan anggaran kelayakan mulai 4 Oktober 2026.

Boleh beli rumah kedua sebelum rumah pertama habis bayar?

Ya, mulai 4 Oktober 2026, boleh memohon.

Tetapi terdapat tiga perkara yang perlu diberi perhatian:

Pertama: Pembiayaan Pertama tidak perlu diselesaikan sepenuhnya.

Kedua: Pemohon perlu mempunyai baki kelayakan pembiayaan yang mencukupi.

Ketiga: Pemohon masih perlu memenuhi syarat kemampuan bayaran balik dan syarat LPPSA yang berkuat kuasa.

Jadi, kemudahan ini memberikan fleksibiliti, tetapi bukan “lesen” untuk mengambil hutang rumah tanpa mengambil kira kemampuan kewangan.

Semua jenis pembiayaan boleh digunakan?

Menurut FAQ LPPSA, semua jenis pembiayaan dibenarkan bagi Pembiayaan Kedua, tertakluk kepada syarat yang ditetapkan.

Namun, terdapat pengecualian tertentu.

Sebagai contoh, pelanggan yang sedang menikmati Pembiayaan Pertama Jenis 4 atau Jenis 5 bagi tanah dan belum memohon Jenis 6 untuk membina rumah, tidak dibenarkan memohon Pembiayaan Kedua bagi Jenis 4 atau Jenis 5 tanah tersebut.

LPPSA juga menjelaskan bahawa jika seseorang membeli tanah melalui Jenis 4 atau Jenis 5 dan kemudian memohon Jenis 6 untuk membina rumah di atas tanah tersebut, ia masih dianggap sebagai satu kelayakan pembiayaan, bukan Pembiayaan Kedua.

Bila boleh mula memohon?

Kemudahan baharu ini berkuat kuasa pada:

4 OKTOBER 2026

LPPSA menyatakan pelanggan boleh mengemukakan permohonan bagi kemudahan tersebut mulai tarikh berkenaan.

Bagi permohonan yang telah dikemukakan sebelum 4 Oktober 2026, LPPSA menyatakan ia akan diproses berdasarkan had kelayakan amaun pembiayaan hartanah yang berkuat kuasa pada tarikh permohonan diterima.

Kesimpulan

Penambahbaikan LPPSA 2026 membawa perubahan yang agak besar kepada penjawat awam.

Had kelayakan maksimum pembiayaan kini dinaikkan sehingga RM1 juta, manakala Pembiayaan Kedua boleh dipohon tanpa perlu menyelesaikan Pembiayaan Pertama terlebih dahulu.

Tetapi perkara paling penting untuk difahami ialah:

RM1 juta = had kelayakan maksimum, bukan jumlah automatik.

Dan:

Pembiayaan Kedua = boleh mohon walaupun pembiayaan pertama masih berjalan, tetapi tertakluk kepada baki kelayakan dan kemampuan bayaran balik.

Jadi, kalau memang bercadang membeli rumah kedua, langkah pertama bukan terus cari rumah RM1 juta.

Semak dahulu baki kelayakan LPPSA.

Kemudian barulah tengok harga rumah yang benar-benar mampu ditanggung.

Nota: Maklumat ini berdasarkan pengumuman dan FAQ rasmi LPPSA bertarikh 25 September 2026. Syarat dan pengiraan sebenar adalah tertakluk kepada pekeliling, garis panduan serta ketetapan LPPSA yang berkuat kuasa pada tarikh permohonan.

Sumber rasmi: LPPSA – Penambahbaikan Kemudahan Pembiayaan Perumahan Sektor Awam 2026 termasuk jadual kelayakan RM280,000 hingga RM1 juta.