


Melabur Hartanah Dan Saham Dengan Modal Minima

Majoriti rakyat Malaysia hari ini dibelenggu dengan kos sara hidup yang saban hari meningkat dan buntu untuk mencari jalan penyelesaiannya.

Gaji setiap bulan hanya cukup-cukup untuk menampung kos sara hidup, jika ada lebih pun biasanya kurang daripada RM500 setiap bulan.

Terdetik dalam naluri untuk mencari pendapatan lebihan untuk upgrade sedikit hidup lebih selesa bersama keluarga.

Tahun 2020 merupakan tahun yang paling mencabar untuk kita semua, terutamanya jika kita merupakan golongan B40 dan M40.

Kebanyakan syarikat yang terjejas tidak mampu untuk memberikan bonus atau kenaikan gaji kepada pekerja mereka akibat pendapatan syarikat yang merosot.

Namun begitu, dalam derita yang dialami oleh majoriti kita, ada juga insan yang menjadi semakin kaya hasil daripada pelaburan yang mereka miliki.

Sebut saja mengenai orang kaya, kita mesti terfikir mereka yang mempunyai:

  • Hartanah yang banyak
  • Pegangan saham di syarikat ternama
  • Mewarisi kekayaan papa (anak owner Megah Holdings)

Baca: 5 Orang Paling Kaya Di Malaysia Datangnya Dari Industri Hartanah

Pelaburan hartanah dan saham sangat sinonim dan biasanya kelas-kelas berkenaan pelaburan hartanah dan saham ini mendapat sambutan hangat di kalangan rakyat Malaysia.

Jelas bahawa ramai antara kita yang dahagakan ilmu untuk menjana pendapatan lebih setiap bulan untuk mengubah hidup kita.

“Nak jadi kaya kene beli rumah untuk pelaburan dan main saham ke? Bukan je takde modal, masa pun takde nak uruskan pelaburan macam ni. Lagipun benda-benda macam ni susah kot”

Sebenarnya, ada satu rahsia untuk kita mulakan kedua-dua pelaburan ini dengan modal yang minima.

Lagi best, ada yang tolong uruskan untuk kita, jadi kita boleh jalani kehidupan seharian kita seperti biasa. Cukup bulan dapat duit extra!

‘Biar betul? Macam mana?”

Mari kita lihat cara untuk melabur hartanah dan saham dengan modal minima.

Pelaburan Hartanah Tanpa Modal

Bila sebut sahaja mengenai pelaburan hartanah, kita pasti teringat berita mengenai jumlah hartanah yang tidak terjual yang semakin meningkat.

Justeru membantutkan hasrat kita untuk menceburi dunia pelaburan hartanah ini kerana khuatir pelaburan hartanah tadi tidak dapat mencapai pulangan yang diimpikan atau mungkin menyebabkan kita rugi.

Tetapi yang peliknya masih ramai orang berpusu-pusu membeli hartanah sama ada untuk mendiami sendiri apatah lagi untuk pelaburan.

Kenapa?

Antara sebab masih ramai yang memilih hartanah sebagai medium pelaburan hari ini adalah kerana:-

  • Diskaun hartanah daripada pemaju
  • Banyak hartanah dijual di bawah nilai pasaran
  • Galakan daripada kerajaan menerusi pelbagai kempen seperti kempen HOC 2020
  • Kadar faedah yang lebih rendah menyebabkan harga pembiayaan rumah yang lebih rendah
  • Pengumuman beberapa mega projek yang bakal dibina (Kwasa Land, MRT3 dan lain-lain yang menjadi booster kepada kenaikan harga rumah kelak.

Hari ini kita melihat kebanyakan hartanah dijual pada bawah harga pasaran atas sebab-sebab tertentu.

Banyak juga rumah-rumah dilelong kerana pemiliknya gagal untuk melunaskan hutang-hutang yang ada.

Masa inilah paling sesuai untuk mereka yang punyai modal untuk shopping hartanah.

Tapi membeli rumah subsale atau lelong, masih perlukan modal sekurang-kurangnya 10% sehingga 20% daripada harga hartanah tersebut.

Nak Mula Melabur Tanpa Modal Yang Tinggi?

Untuk yang tiada modal besar, antara pilihan yang ada adalah dengan membeli hartanah under construction.

Kebanyakannya hartanah under construction ini hanya memerlukan modal yang sangat minima. Ada juga yang langsung tidak memerlukan modal!

Bukan itu sahaja, kebanyakan pemaju sekarang memberikan diskaun yang banyak kepada bakal pemilik rumah memandangkan sentimen pasaran hartanah yang agak suram semenjak Perintah Kawalan Pergerakan yang diumumkan pada Mac 2020 yang lepas.

Alangkah seronoknya jika kita dapat membeli hartanah pada harga diskaun. Bukan hanya diskaun, ada juga pembeli hartanah yang dibayar untuk membeli hartanah mereka pada waktu ini dengan menawarkan cash back lebih daripada RM50,000 kepada pembeli.

Rumah Dapat, Wang Tunai Pun Dapat

Tetapi awas! Bukan semuanya indah-indah belaka dalam pelaburan hartanah ini. Ramai juga yang terperangkap dengan jerat pelaburan kayangan ini akibat termakan dengan kata-kata manis oleh pihak penjual.

Paling menyedihkan ada yang disenarai hitam oleh pihak Bank apabila gagal untuk membuat pembayaran penuh ke atas pembelian rumah sebelum ini sehingga jatuh miskin akibat pelaburan kayangan ini.

Sebab itu sebelum redah apa-apa jenis pelaburan pun, kita perlu ada:-

  • Ilmu pelaburan
  • Circle yang betul
  • Mentor yang terbukti kejayaannya

Namun, jika anda dapat mencari circle yang betul, anda bukan sahaja dapat melabur dengan betul atas bimbingan dan nasihat daripada mereka yang berpengalaman, malah dapat special discount dalam membuat pembelian hartanah sehingga 50%!

Hal ini membolehkan anda membeli hartanah yang sama dengan harga jauh lebih murah daripada orang lain atau membeli secara individu!

Dengan bimbingan yang betul, anda tahu untuk mengaplikasikan strategi pelaburan yang betul untuk mendapatkan pulangan yang positif kepada hartanah pelaburan anda.

Khabarnya adalah satu group hartanah yang boleh membimbing mereka yang baru nak mencuba pelaburan hartanah dan dapatkan diskaun pukal hartanah.

Berminat untuk mengetahui lebih lanjut mengenai group hartanah ini? Isikan maklumat anda di sini.

Guna Cashback Daripada Hartanah Untuk Melabur Saham

Berbalik kepada cerita cashback tadi. Dah dapat duit percuma, apa nak buat? Enjoy sakan ke?

Apa kata kita manfaatkan cashback yang diperolehi tadi dengan menggandakannya dalam pelaburan saham atau pun Private Mandate.

Pelaburan saham ini semengnya diketahui bahawa ianya adalah antara lubuk emas unatk seseorang mengandakan pelaburan mereka.

Dengan pulangan yang hebat, ianya datang daripada risiko yang tinggi. Jika terus terjun dalam dunia pelaburan dengan hanya mengharapkan buy call, boleh lenyap semua modal pelaburan kita.

Sebelum menceburi dunia pelaburan saham ini, masuklah dulu kelas saham supaya kita faham apa yang kita lakukan.

Walaupun kita rugi guna duit daripada cashback tadi, ingat duit cashback itu sebenarnya hutang yang diberikan bank kepada kita.

Malas nak belajar berkenaan saham, tapi nak juga melabur? Apa kata anda menggunakan perkhidmatan Private Mandate.

Apa Itu Private Mandate?

Private mandate atau pelaburan mandat ini adalah satu jenis instrumen pelaburan untuk melabur secara terus di pasaran saham melalui bantuan daripada pengurus dana yang berpengalaman dan berlesen.

Kira macam kita upah orang untuk uruskan pelaburan saham bagi pihak kita.

Kebiasaanya, dana pelaburan kita akan dilaburkan mengikut selera kita atau ‘customised’ oleh pengurus dana.

Ada juga pelaburan yang dah tetapkan jenis pelaburan yang akan dilaburkan dan kita hanya tinggal ikut saja.

Pelaburan private mandate ini lebih tulus dimana pelabur akan mendapat laporan pelaburan mereka setiap bulan.

Dalam laporan ini, pelabur akan melihat secara terperinci semua transaksi yang terlibat untuk bulan tersebut. Pelabur dapat melihat:-

  • Transaksi jual beli saham 
  • Kos-kos yang terlibat
  • Keuntungan atau kerugian dalam setiap belian

Private mandate ini juga melayakan pelabur untuk mendapat hak sebagai pelabur saham seperti:-

  • Hak menghadiri Annual Meeting
  • Hak mengundi
  • Dividen daripada syarikat

Dulu private mandate ini adalah khas untuk golongan T20 dengan minima pelaburan bernilai RM1,000,000 keatas.

Tetapi hari ini, ada syarikat pengurusan pelaburan membuka peluang perkhidmatan ini dengan modal pelaburan bermula RM50,000 sahaja.

Boleh la gunakan cashback beli rumah tadi untuk melabur menerusi private mandate.

Pelaburan ini juga tidak menjanjikan keuntungan yang pasti. Biasanya scammer sahaja yang akan menjanjikan pelaburan untung tiada rugi.

Tetapi pelaburan menerusi private mandate ini diuruskan oleh pengurus dana yang mempunyai pengalaman yang sangat lama dalam dunia pelaburan saham ini.

Setiap pembelian yang dilakukan oleh pengurus dana biasanya berdasarkan kajian yang rapi oleh kumpulan pengurus dana yang terlatih.

Jadi anda tidak perlu risau, pelaburan anda akan diuruskan dengan sebaik mungkin.

Ada satu syarikat yang menguruskan Private Mandate ini mampu memberikan pulangan purata lebih daripada 7% sebulan berdasarkan prestasi tahun lepas.

Jika anda mempunyai modal RM50,000 dan ke atas serta berminat untuk membuat pelaburan private mandate ini, sila isi maklumat anda di sini.

Setiap Pelaburan Ada Risiko

Sebelum nak melabur, kita dinasihatkan untuk mendalami ilmu pelaburan yang kita bakal ceburi. Jangan melabur ke tempat yang kita tak faham.

Bukan semua orang mampu untuk menanggung risiko yang bakal ditempuhi dalam dunia pelaburan baik hartanah dan juga saham.

Pilihan sentiasa di tangan kita, apa-apa keputusan yang kita buat adalah atas pilihan kita sendiri.

Pelaburan yang paling penting di sini bukanlah pelaburan hartanah mahu pun pelaburan saham, tetapi pelaburan ilmu.
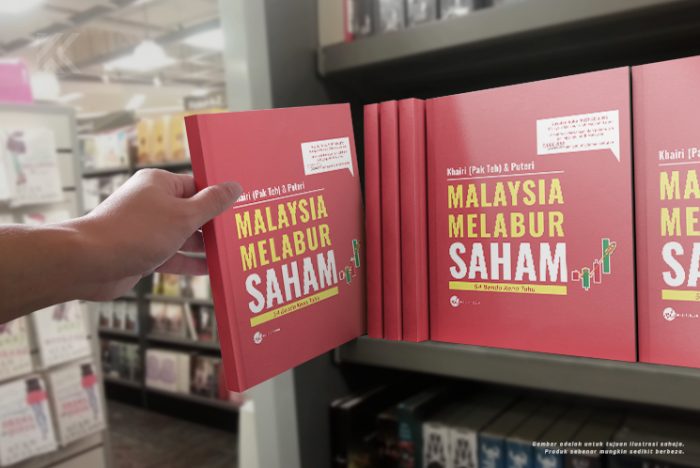
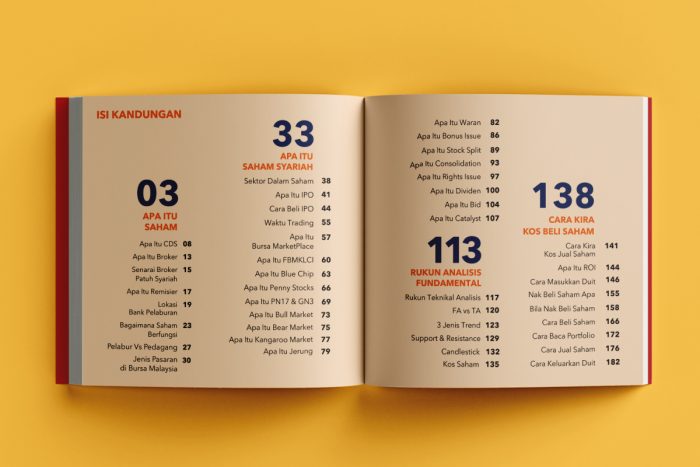
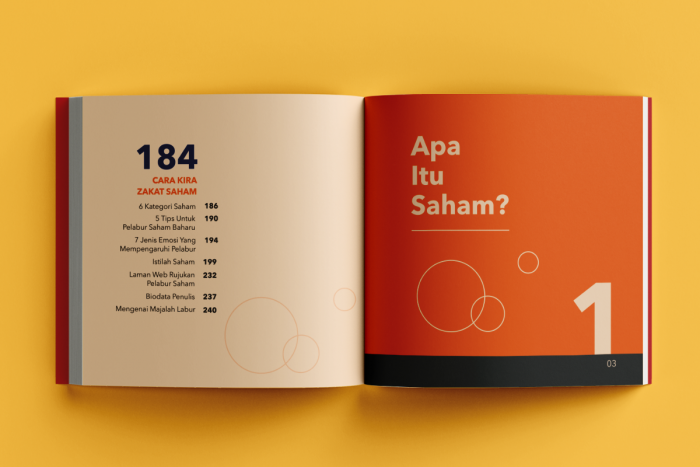
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !

Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.

Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.

Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.

Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.
Berita Baik : Kami sedang buat jualan penghabisan stok di Shopee!!

Previous ArticleNext Article

LPPSA Kedua: Boleh Mohon Walaupun Pembiayaan Pertama Belum Habis, Ini Syarat & Kelayakannya

Ada pembiayaan LPPSA pertama yang masih berjalan tetapi sudah terfikir nak beli rumah kedua?

Mulai 4 Oktober 2026, penjawat awam yang layak boleh memohon Pembiayaan Kedua LPPSA tanpa perlu menyelesaikan sepenuhnya Pembiayaan Pertama.

Pada masa yang sama, LPPSA turut menaikkan had kelayakan maksimum pembiayaan perumahan sehingga RM1 juta.

Namun, ini bukan bermaksud semua penjawat awam automatik boleh meminjam RM1 juta. Jumlah sebenar masih bergantung kepada pendapatan bersih, kelayakan pemohon, baki kelayakan pembiayaan serta syarat LPPSA yang berkuat kuasa.

Apa perubahan LPPSA 2026?

Menurut notis rasmi LPPSA bertarikh 25 September 2026, dua perubahan utama mula berkuat kuasa pada 4 Oktober 2026:

Pertama, had kelayakan maksimum pembiayaan perumahan LPPSA dinaikkan sehingga RM1 juta.

Kedua, pemohon boleh membuat permohonan Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada baki kelayakan pembiayaan dan syarat yang ditetapkan.

Ini memberi lebih banyak fleksibiliti kepada penjawat awam yang masih mempunyai pembiayaan pertama tetapi mahu menggunakan baki kelayakan mereka untuk pembiayaan kedua.

Had pembiayaan LPPSA sehingga RM1 juta

LPPSA menetapkan jadual had kelayakan berdasarkan pendapatan bersih.

Pendapatan BersihHad Kelayakan Maksimum
Lebih RM10,000RM1,000,000
RM10,000RM950,000
RM9,500RM930,000
RM9,000RM900,000
RM8,500RM880,000
RM8,000RM850,000
RM7,500RM830,000
RM7,000RM800,000
RM6,500RM780,000
RM6,000RM730,000
RM5,500RM670,000
RM5,000RM610,000
RM4,500RM550,000
RM4,000RM480,000
RM3,500RM430,000
RM3,000RM350,000
Sehingga RM2,500RM280,000

Jadual ini adalah berdasarkan FAQ rasmi LPPSA mengenai penambahbaikan 2026.

Nota penting: Had maksimum ini bukan bermaksud pemohon pasti menerima jumlah tersebut. Amaun yang diluluskan masih bergantung kepada kelayakan pemohon dan syarat pembiayaan yang berkuat kuasa.

Siapa yang layak menikmati had baharu?

LPPSA menyatakan jadual kelayakan baharu ini terpakai kepada kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA, tertakluk kepada syarat dan kelayakan semasa.

Bagaimanapun, terdapat kumpulan tertentu yang tidak menggunakan jadual ini, antaranya:

  • Anggota Pentadbiran Persekutuan;
  • Anggota Pentadbiran Negeri dan Ahli Dewan Undangan Negeri; dan
  • Hakim Mahkamah Persekutuan, Mahkamah Rayuan dan Mahkamah Tinggi.

Golongan tersebut tertakluk kepada peruntukan atau keputusan berkaitan yang berasingan.

Apa maksud “Pembiayaan Kedua” sekarang?

Ini bahagian yang paling menarik.

Sebelum penambahbaikan ini, pemohon secara amnya perlu menyelesaikan Pembiayaan Pertama sebelum membuat Pembiayaan Kedua.

Mulai 4 Oktober 2026, syarat tersebut tidak lagi diperlukan.

LPPSA menyatakan pemohon boleh memohon Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA.

Contohnya:

Ali membeli rumah pertama menggunakan LPPSA.

Pembiayaan pertama masih mempunyai baki.

Kemudian Ali mahu membeli rumah kedua.

Dengan peraturan baharu, Ali tidak perlu melangsaikan pembiayaan pertama terlebih dahulu semata-mata untuk memohon pembiayaan kedua.

Tetapi Ali masih perlu mempunyai baki kelayakan pembiayaan yang mencukupi dan memenuhi syarat LPPSA.

Apakah syarat Pembiayaan Kedua?

LPPSA menetapkan beberapa syarat utama.

Pemohon perlu:

1. Merupakan kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA.

2. Potongan gaji bagi Pembiayaan Pertama telah dilaksanakan.

3. Tidak mempunyai tunggakan bayaran balik bagi Pembiayaan Pertama sedia ada.

Selain itu, permohonan tetap tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA yang berkuat kuasa.

Berapa margin Pembiayaan Kedua?

Ini juga penting kerana margin pembiayaan bergantung kepada status Pembiayaan Pertama.

Jika Pembiayaan Pertama sudah selesai

Margin Pembiayaan Kedua adalah sehingga 100%.

Jika Pembiayaan Pertama masih belum selesai

Margin Pembiayaan Kedua adalah sehingga 90%.

Untuk Jenis 5 dan Jenis 7 bagi hartanah yang sama

LPPSA menetapkan margin sehingga 100% bagi:

  • Jenis 5 – Ambil Alih; dan
  • Jenis 7 – Ubah Suai,

bagi hartanah yang sama, tertakluk kepada syarat yang ditetapkan.

Contoh mudah Pembiayaan Kedua

Katakan seseorang masih mempunyai Pembiayaan Pertama LPPSA.

Kemudian dia mahu membeli rumah kedua berharga RM500,000.

Jika Pembiayaan Pertama masih belum diselesaikan, margin Pembiayaan Kedua adalah sehingga 90%.

Secara mudah:

RM500,000 × 90% = RM450,000

Jadi, secara teori, pembiayaan boleh mencapai sehingga RM450,000, manakala baki RM50,000 perlu ditanggung melalui sumber lain.

Tetapi angka sebenar masih tertakluk kepada baki kelayakan pembiayaan dan penilaian LPPSA.

Maksudnya, jangan terus anggap rumah RM500,000 akan mendapat pembiayaan RM450,000 kerana kelayakan sebenar setiap pemohon adalah berbeza.

Bagaimana LPPSA menentukan kelayakan?

LPPSA menggunakan kaedah pengiraan berdasarkan kemampuan bayaran balik.

Antara kriteria yang dinyatakan LPPSA ialah:

  • Ansuran bulanan tidak melebihi 60% daripada gaji pokok dan elaun tetap yang diambil kira;
  • Jumlah hutang tidak melebihi 80% daripada pendapatan bersih; dan
  • Gaji bersih sekurang-kurangnya 20% daripada pendapatan kasar.

Pendapatan bersih bagi tujuan pengiraan LPPSA pula merujuk kepada gaji pokok + elaun tetap yang diambil kira – potongan wajib.

Jadi, seseorang yang mempunyai gaji tinggi sekalipun tidak semestinya mendapat jumlah maksimum RM1 juta kerana pengiraan turut mengambil kira kemampuan bayaran balik.

Bagaimana pula kadar keuntungan?

Untuk pembiayaan hartanah sehingga RM1 juta, LPPSA memperkenalkan struktur kadar purata wajaran (blended rate).

Strukturnya:

Sehingga RM750,000 → 4.00% setahun

Bahagian melebihi RM750,000 sehingga RM1 juta → 4.50% setahun

Yang menariknya, pengiraan ini mengambil kira jumlah pembiayaan hartanah yang diluluskan bagi Pembiayaan Pertama dan Pembiayaan Kedua.

Contoh RM800,000

Bagi pembiayaan RM800,000:

RM750,000 pertama → 4.00%

Baki RM50,000 → 4.50%

Kadar purata wajaran yang terhasil ialah kira-kira 4.03% setahun.

RM1 juta bukan bermaksud boleh ambil RM1 juta untuk rumah kedua

Ini perkara yang ramai mungkin salah faham.

Had maksimum RM1 juta ialah had kelayakan maksimum, bukannya jumlah automatik yang boleh dipinjam.

Untuk Pembiayaan Kedua pula, LPPSA secara jelas menyatakan ia tertakluk kepada baki kelayakan pembiayaan.

Contohnya, jika seseorang mempunyai had kelayakan RM800,000 tetapi telah menggunakan RM600,000 bagi Pembiayaan Pertama, baki kelayakannya tidak bermaksud dia boleh terus mengambil RM800,000 lagi.

Sebaliknya, pengiraan baki kelayakan perlu dibuat berdasarkan ketetapan LPPSA.

Sebab itu LPPSA menyediakan kemudahan SmartKira untuk membuat semakan anggaran kelayakan mulai 4 Oktober 2026.

Boleh beli rumah kedua sebelum rumah pertama habis bayar?

Ya, mulai 4 Oktober 2026, boleh memohon.

Tetapi terdapat tiga perkara yang perlu diberi perhatian:

Pertama: Pembiayaan Pertama tidak perlu diselesaikan sepenuhnya.

Kedua: Pemohon perlu mempunyai baki kelayakan pembiayaan yang mencukupi.

Ketiga: Pemohon masih perlu memenuhi syarat kemampuan bayaran balik dan syarat LPPSA yang berkuat kuasa.

Jadi, kemudahan ini memberikan fleksibiliti, tetapi bukan “lesen” untuk mengambil hutang rumah tanpa mengambil kira kemampuan kewangan.

Semua jenis pembiayaan boleh digunakan?

Menurut FAQ LPPSA, semua jenis pembiayaan dibenarkan bagi Pembiayaan Kedua, tertakluk kepada syarat yang ditetapkan.

Namun, terdapat pengecualian tertentu.

Sebagai contoh, pelanggan yang sedang menikmati Pembiayaan Pertama Jenis 4 atau Jenis 5 bagi tanah dan belum memohon Jenis 6 untuk membina rumah, tidak dibenarkan memohon Pembiayaan Kedua bagi Jenis 4 atau Jenis 5 tanah tersebut.

LPPSA juga menjelaskan bahawa jika seseorang membeli tanah melalui Jenis 4 atau Jenis 5 dan kemudian memohon Jenis 6 untuk membina rumah di atas tanah tersebut, ia masih dianggap sebagai satu kelayakan pembiayaan, bukan Pembiayaan Kedua.

Bila boleh mula memohon?

Kemudahan baharu ini berkuat kuasa pada:

4 OKTOBER 2026

LPPSA menyatakan pelanggan boleh mengemukakan permohonan bagi kemudahan tersebut mulai tarikh berkenaan.

Bagi permohonan yang telah dikemukakan sebelum 4 Oktober 2026, LPPSA menyatakan ia akan diproses berdasarkan had kelayakan amaun pembiayaan hartanah yang berkuat kuasa pada tarikh permohonan diterima.

Kesimpulan

Penambahbaikan LPPSA 2026 membawa perubahan yang agak besar kepada penjawat awam.

Had kelayakan maksimum pembiayaan kini dinaikkan sehingga RM1 juta, manakala Pembiayaan Kedua boleh dipohon tanpa perlu menyelesaikan Pembiayaan Pertama terlebih dahulu.

Tetapi perkara paling penting untuk difahami ialah:

RM1 juta = had kelayakan maksimum, bukan jumlah automatik.

Dan:

Pembiayaan Kedua = boleh mohon walaupun pembiayaan pertama masih berjalan, tetapi tertakluk kepada baki kelayakan dan kemampuan bayaran balik.

Jadi, kalau memang bercadang membeli rumah kedua, langkah pertama bukan terus cari rumah RM1 juta.

Semak dahulu baki kelayakan LPPSA.

Kemudian barulah tengok harga rumah yang benar-benar mampu ditanggung.

Nota: Maklumat ini berdasarkan pengumuman dan FAQ rasmi LPPSA bertarikh 25 September 2026. Syarat dan pengiraan sebenar adalah tertakluk kepada pekeliling, garis panduan serta ketetapan LPPSA yang berkuat kuasa pada tarikh permohonan.

Sumber rasmi: LPPSA – Penambahbaikan Kemudahan Pembiayaan Perumahan Sektor Awam 2026 termasuk jadual kelayakan RM280,000 hingga RM1 juta.







