



Photo by Frank Busch on Unsplash
Sub Topik
Anda mungkin mencemuh dengan idea untuk memulakan pelaburan dengan hanya RM1,000. Kemungkinan anda fikir, “Apa yang saya boleh buat dengan duit banyak tu?”
Sebenarnya banyak..
Jangan terkejut dengan jumlah pulangan pada masa hadapan dengan pelaburan anda sekarang.
Anda tak perlu melabur beratus ribu untuk mendapatkan jumlah pulangan pelaburan yang bagus.
Ini adalah panduan di mana anda boleh laburkan RM1,000.
1. Amanah Saham Buniputera (ASB)
Risiko: Rendah
Pulangan 5.5% – 10% setahun
Contoh senario: Jika anda melabur RM1,000 pada 2009, ianya kini berjumlah RM2,329 di penghujung 2019
ASB ialah unit amanah saham khas untuk Bumiputera Malaysia. Ia diuruskan oleh Amanah Saham Nasional Berhad (ASNB), anak syarikat Permodalan Nasional Berhad (PNB)
Ini adalah jenis pelaburan jangka panjang. Semakin lama anda tidak menyentuh pelaburan tersebut, semakin tinggi kemungkinan untuk pulangan yang lebih besar.
ASB secara amnya memberikan pulangan yang bagus; Walaubagaimanapun, sejak beberapa tahun yang lepas, kadar pengagihan tidak sebaik seperti sebelumnya. Ia masih memberikan pulangan yang tinggi, menjadikannya antara salah satu pelaburan risiko-rendah terbaik di Malaysia.
Ini adalah beberapa ciri-ciri ASB:
- Risiko rendah – harga seunit telah ditetapkan pada RM1, dan tidak pernah memberikan pulangan negatif
- Tiada bayaran jualan penebusan
- Jumlah pelaburan maksima: RM 200,000
2. Pelaburan Amanah Hartanah (REITs)
Risiko: Sederhana
Pulangan: Indeks REIT Bursa Malaysia tumbuh sebanyak 4% di tahun 2019
Contoh senario: Jika anda melabur RM 1,000 di Sunway REIT pada awal tahun 2014, ianya kini berjumlah RM1,400 (termasuk dividen) pada hujung tahun 2019.
Ingin melabur dalam hartanah, tetapi tidak mempunyai modal? Anda boleh pertimbangkan melabur di dalam Pelaburan Amanah Hartanah atau real estate investment trusts (REITs). REITs adalah pelaburan amanah yang ditubuhkan oleh syarikat yang membeli dan mengurus hartanah menggunakan dana yang dikumpulkan dari pemegang saham, REIT melabur di dalam pelbagai jenis hartanah, seperti kediaman, komersial, industri dan hartanah runcit.
Pelabur secara amnya menyukai REITs kerana ianya memberikan pulangan yang lebih tinggi (4% – 8%) berbanding stok biasa. Anda juga akan mendapat pulangan tambahan melalui kenaikan modal.
Seperti pelaburan jangka panjang yang lain, anda perlu melabur wang untuk masa yang lama bagi menikmati keuntungan yang bermakna
3. Dana Amanah Saham
Risiko: Rendah ke tinggi
Pulangan: Mengikut portfolio dan dana
Contoh senario: Jika anda melabur ke Kenanga Growth Fund pada November 2014, kini ai akan berjumlah RM 1,299 pada November 2019 (29.9%)
Amanah saham ialah sejenis pelaburan berkumpulan. Ia memberi peluang untuk pelabur yang mempunyai matlamat pelaburan yang sama untuk mengumpul dana mereka untuk dilaburkan di dalam portfolio sekuriti ataupun aset yang lain. Pengurus dana profesional kemudian akan melabur dana yang terkumpul di dalam sebuah portfolio yang mungkin termasuk wang tunai, bon dan deposit, stok, hartanah dan/atau komoditi.
Jika anda mempunyai dana yang kecil, ini adalah berita baik; ia memberikan anda peluang untuk melabur di dalam portfolio yang berbeza dan yang diurus secara profesional dengan jumlah minimum sebanyak RM1,000 sahaja. Dengan unit amanah, pulangan pelaburan selalunya hadir dalam bentuk pengedaran pendapatan dan pulangan dana yang diperolehi dari kumpulan aset yang menyokong unit amanah saham.
Melabur di dalam unit amanah selalunya melibatkan kos seperti caj jualan (sehingga 5%), bayaran platform, caj pengurusan tahunan, caj pemegang amanah dan sebagainya. Caj-caj ini mungkin akan memakan ke dalam jumlah pelaburan anda dalam tempoh masa panjang. Walaubagaimanapun, melabur dalam talian menggunakan platform seperti Fundsupermart selalunya akan mempunyai caj yang lebih rendah.
Bandingkan prestasi dana-dana yang berbeza untuk mencari mana satu yang sesuai untuk dilaburkan menggunakan laman sesawang perbandingan unit amanah kami.
4. ETF
Risiko: rendah ke tinggi
Pulangan: Bergantung kepada ETF
Contoh senario: Jika anda melaburkan RM 1,000 ke dalam CIMB FTSE China 50 ETF pada mula 2015, anda akan menikmati pulangan tahunan sebanyak 6.75%, menjadikan jumlah dana anda ke RM1,386 pada hujung 2019.
Exchanged traded funds (ETF) mengumpulkan dana pelabur untuk membeli sekumpulan stok, bon atau pelaburan yang lain. Seperti stok, anda boleh mendapat pulangan dari ETF melalui dividen dan pulangan dana.
Seperti dana unit amanah, ETF ialah skim pelaburan berkumpulan yang memberikan anda peluang untuk melabur di dalam pelbagai jenis aset.
Tidak seperti dana unit amanah, ETF tidak diuruskan oleh pengurus dana. Sebaliknya, pengurus dana ETF menjejak atau meniru prestasi indeks penanda aras. Ini bermakna tidak seperti unit amanah, prestasi ETF tidak bergantung kepada kebolehan pengurus dana untuk membuat ramalan jangka pendek untuk pasaran.
ETF adalah bagus untuk pelabur permulaan kerana anda akan mendapat akses ke kumpulan pelaburan yang pelbagai dengan serta merta dengan jumlah pelaburan yang sedikit. ETF juga mempunya caj yang rendah (sekitar kurang dari 1% setahun). Sebagai contoh, MyETF Dow Jones Islamic Market Malaysia Titans 25 mengenakan caj tahunan sebanyak 0.49%.
5. Stok Cip Biru
Risiko: tinggi
Pulangan: Bergantung ke pasaran dan syarikat
Contoh senario: Jika anda melabur RM 1,000 ke Public Bank Berhad (tidak shariah!) di permulaan 2010, ianya kini bernilai RM 2,400 (termasuk dividen) pada hujung 2019.
Syarikat cip biru merujuk kepada syarikat-syarikat yang mempunyai reputasi dan kewangan yang kukuh, menjual produk dan perkhidmatan yang berkualiti tinggi. Syarikat-syarikat ini boleh berfungsi walaupun keadaan ekonomi yang merudum, yang menyumbang ke rekod stabiliti mereka dan perkembangan yang boleh dipercayai.
Banyak stok cip biru juga membayar dividen. Ianya dibayar dengan jadual yang boleh diramal (setiap suku tahun, setiap tahun dsb). Ia bagus untuk pelabur yang mahukan pendapatan tetap dari pelaburan saham mereka
Walaubagaimanapun, jika anda tidak suka risiko tinggi, stok tidak patut digunakan untuk pelaburan jangka pendek untuk keuntungan besar. Ini bukannya pelaburan, tetapi perjudian. Bak kata Warren Buffet,”Jika anda tidak bersedia untuk memiliki stok selama sepuluh tahun, jangan fikir untuk memilikinya untuk sepuluh minit.”
Anda juga perlu mengelak untuk membuat transaksi jangka-pendek dengan stok. Ini akan menyebabkan kos pelaburan tinggi kerana bayaran-bayaran broker dan transaksi. Firma broker selalunya mengcaj 0.05% – 0.5% untuk bayaran transaksi, dengan jumlah minima diantara RM 7 sehingga RM 12. Ini bermakna jika anda melabur RM100 dan membayar bayaran sebanyak RM10 setiap transaksi, 10% dana pelaburan anda hanya untuk bayaran!
6. Crowdfunding/Pinjaman P2P
Crowdfunding adalah salah satu cara syarikat mengumpul dana untuk berkembang atau operasi. Ada beberapa cara untuk crowdfunding, tetapi sebagai pelabur dengan dana yang kecil, pelaburan berasaskan hutang mungkin menjadi pilihan anda. Crowdfunding berasaskan hutang, atau pinjaman peer-to-peer (P2P) melibatkan pelabur mengumpul dana untuk dipinjamkan ke bisnes.
Dengan potensi pulangan sehingga 10% p.a. ataupun lebih tinggi, crowdfunding selalunya memberikan pulangan yang lebih baik dari bon, stok cip biru ataupun pelaburan jenis yang lain. Walaubagaimanapun anda akan menghadapi risiko yang lebih tinggi. Syarikat yang mengumpul dana melalui crowdfunding selalunya adalah dari jenis startup dan bisnes kecil yang masih belum bertapak. Ada risiko mereka akan lalai untuk membayar semula, menyebabkan anda mengalami kerugian.
Antara platform P2P yang terkenal di Malaysia termasuklah Funding Societies, Fundaztic, dan B2B Finpal. Platform-platform ini selalunya meminta anda untuk memberi deposit sekurang-kurangnya RM1,000 di dalam akaun anda untuk mula melabur. Walaubagaimanapun, setiap kempen yang anda meminjam wang anda mungkin memerlukan jumlah yang lebih kecil.
7. Robo Advisor
Istilah pelaburan memeningkan kepala anda? Berharap untuk boleh menyerahkan wang kepada seseorang dan dapatkan mereka melabur untuk anda?
Kalau jawapan anda ialah ya, ada mungkin ingin mempertimbangkan robo advisor. Platform robo advisor adalah algoritma yang membantu portfolio anda secara automatik. Apabila anda mendaftar untuk platform ini, ada perlu untuk melengkapkan soal selidik yang akan memeriksa toleransi risiko anda, dan jangka masa pelaburan. Platform ini kemudiannya akan menggunakan algoritma yang melaburkan pelaburan anda secara automatik (selalunya di dalam ETF) dan secara berkala mengimbangkan semula portfolio anda mengikut keadaan pasaran.
Robo advisor adalah bagus untuk mereka yang ingin melabur tanpa bersusah-susah memikirkan keadaan pasaran. Mereka juga mencaj bayaran pengurusan yang rendah (kurang dari 1%) yang tidak akan memakan pulangan anda.
Di Malaysia, robo advisor termasuklah Stashaway dan MYTHEO. Stashaway tidak mempunyai deposit minima, dan MYTHEO memerlukan deposit sekurang-kurangnya RM100.
Pelaburan Untuk Jangka Masa Panjang
Tidak kira bagai mana anda melabur, pastikan ianya untuk jangka masa panjang. Ini untuk mengelakkan kerugian melalui bayaran perdagangan untuk jumlah pelaburan yang kecil, dan pelaburan jangka masa panjang berpotensi untuk memberikan pulangan yang lebih tinggi
Untuk mereka yang terpaksa berkerja keras untuk menyimpan duit untuk pelaburan, ianya boleh dilakukan secara berperingkat-peringkat. Anda boleh menambah jumlah pelaburan anda apabila dana mencukupi. Bak kata pepatah, “sedikit, sedikit lama-lama menjadi bukit”. Mulakan tabiat melabur dari awal!
Semua kandungan ditulis oleh Lee Ching Wei, Ketua Pegawai Inovasi, iMoney
Untuk maklumat selanjutnya sila kunjungi www.imoney.my
About Lee Ching Wei
Lee Ching Wei (Ching) is the Co-founder and Chief Innovation Officer of iMoney Group, and he serves on its board of directors. Before being named the Chief Innovation Officer in 2018, Ching was iMoney’s CEO where he played a strategic role in expanding the group to Indonesia, and the Philippines, as well as all its funding rounds.
Prior to starting iMoney, Ching worked as a consultant with Frontier Investment Consulting and Shadforth Financial Group Limited for five years before he decided to make his way back home in 2012. Combining his experience in financial consulting as well as his personal experience in getting credit cards through comparison platforms in Australia, Ching founded his brainchild, iMoney. It started off as a financial comparison platform, but it has grown to be so much more with a vision to help everyday Malaysians make informed financial decisions.
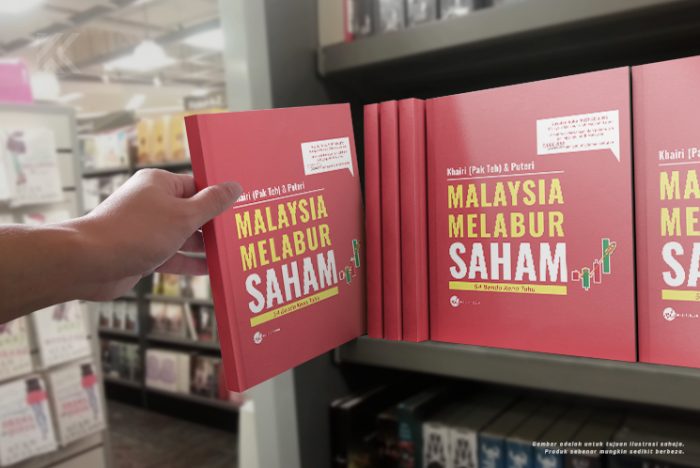
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !
Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.
Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.
Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.
Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.
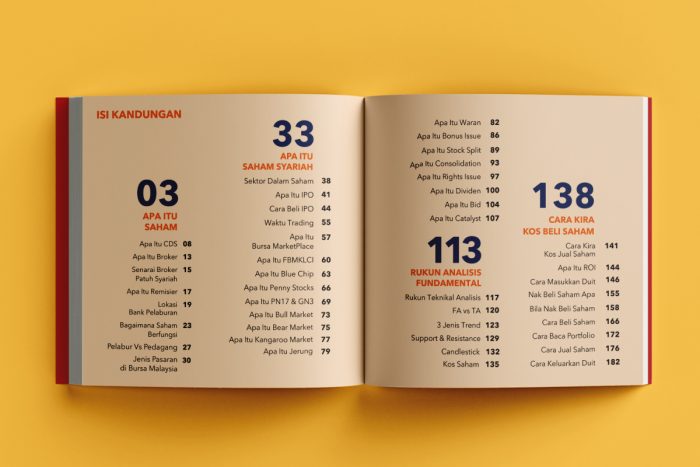
Berita Baik : Kami sedang buat jualan penghabisan stok di Shopee!!