Risiko Dalam Pelaburan

Mesti anda biasa dengar istilah “High Risk High Return”. Ianya cukup popular apabila ingin menggambarkan apa yang dimaksudkan dengan risiko.

Tapi sebelum itu, apakah itu pelaburan?

“Pelaburan adalah meletakkan sejumlah wang pada masa sekarang dengan jangkaan wang itu akan bertambah di masa hadapan.”

Terdapat pelbagai instrumen yang sah di sisi undang-undang untuk kita laburkan duit kita, jadi gunakan kebijaksanaan sebelum membuat sebarang keputusan. Wang kita, tanggungjawab kita.

Sebelum nak gunakan duit untuk tujuan pelaburan, kita perlu kenalpasti risiko pelaburan.

Gambarajah di atas menunjukkan tahap risiko dan potensi pulangan instrumen pelaburan yang biasa digunakan. Semakin tinggi risiko, semakin tinggi pulangan.  

Persoalan yang bermain di dalam minda sekarang, instrumen mana satu yang sesuai dengan kita?

Kenalpasti Objektif Pelaburan Terlebih Dahulu

Untuk membuat pilihan, pertama sekali kita perlu kenalpasti objektif pelaburan. Adakah pelaburan itu untuk persaraan? Pendidikan anak-anak? Duit belanja seharian? Percutian?

Daripada objektif inilah, kita boleh tetapkan instrumen pilihan. Jika objektif adalah untuk jangka masa yang pendek, kita boleh pilih instrumen yang lebih berisiko. Semakin cepat/tinggi pulangan pelaburan, semakin tinggi risiko.

Bagi mereka yang mempunyai modal permulaan yang kecil, adalah lebih baik jika kita mula dengan instrumen yang berisiko rendah. Dunia pelaburan ini adalah kita menggunakan wang untuk menggandakan wang.

Tiada wang, tiada penggandaan. Maka, mulakan kumpul duit dengan melabur ke tempat yang lebih selamat, yakni berisiko rendah.

Soalan seterusnya yang anda perlu tanya diri anda adalah anda boleh tanggung risiko sebesar mana? Untuk menjawab soalan ini, anda perlu mengambil kira faktor usia dan berapa tebal poket anda.

Faktor Usia Memainkan Peranan

Lagi awal kita mula melabur, lagi banyak risiko yang boleh kita ambil. Hal ini kerana kita mempunyai masa untuk mencuba. Jika kita melakukan kesilapan, kita masih ada ruang masa untuk membaiki kesilapan. Mereka mempunyai ruang untuk menguji pelbagai instrument pelaburan.

Golongan muda boleh melabur lebih banyak wang dalam instrumen yang agresif dan berisiko tinggi.

Sebaliknya bagi mereka yang sudah berumur dan berkeluarga, mereka perlu lebih berhati-hati apabila membuat keputusan pelaburan kerana komitmen yang mereka tanggung.

Jumlah modal yang diperuntukkan untuk pelaburan juga perlu diberikan perhatian. Sebarang kesilapan pelaburan boleh mengganggu kehidupan seharian. Untuk golongan ini, lebih banyak modal perlu diperuntukkan dalam instrumen yang memberikan pulangan yang stabil seperti ASB atau saham yang memberikan pulangan dividen yang baik.

Orang Muda Boleh Ambil Risiko Lebih Tinggi, Tetapi Kekangan Modal Pula

Golongan muda mengejar risiko, golongan berumur mengejar kestabilan. Walaupun begitu, golongan muda mungkin mengalami masalah modal untuk mula melabur.

Maka, golongan muda perlu fokus kepada menabung/menyimpan sebelum melabur. Mungkin untuk 5 tahun pertama golongan muda harus fokus menyimpan sambil menggunakan sedikit wang yang ada untuk belajar mengenali setiap instrumen pelaburan yang ada.

Gambarajah di atas menunjukkan perbandingan risiko berbanding float. Float bermaksud duit apungan yang kita ada untuk pelaburan.

Bagi mereka yang melabur dalam instrumen yang mempunyai risiko yang tinggi seperti komoditi, float adalah sangat penting. Float yang besar dapat menahan pegangan kita daripada Margin Call. Margin Call bermaksud kita terpaksa keluar daripada pegangan secara automatik dan kerugian yang ditanggung adalah sangat besar.

Dengan float yang mencukupi, kita mampu bertahan.  Walaupun begitu, kita perlu mengkaji sama ada trend adalah betul. Jika tersalah trend dan kita tidak mahu Cut Loss, float sebesar gunung pun boleh habis.

Melabur Dulu Ke Dalam Ilmu

Kesimpulannya, sebelum kita memulakan portfolio pelaburan, kita perlu menyiapkan diri dengan ilmu dan ketahanan mental. Pelbagai sumber boleh digunakan sama ada percuma atau berbayar.

Kita boleh menghadiri kelas, membaca e-book, membaca buku, menonton YouTube, semuanya kini boleh didapati dengan mudah. Komoditi yang paling berharga di muka bumi ini adalah MASA.

Jadi, rancanglah kita sebaiknya untuk mengumpul ilmu, mendalami sebaik mungkin instrumen pelaburan yang ada. Jika kita kesempitan daripada sudut kewangan, adalah lebih baik kita fokus dalam mengumpul aset sebelum terjebak dalam dunia pelaburan.

Ditulis oleh Mohamad Ali Fudin. Boleh follow beliau di https://www.facebook.com/warungbursa/

Mohamad Ali Fudin (MSTA-UK, CFTe- US)
Remisier Malacca Securities Wangsa Maju
eCMSRL/B7542/2017

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

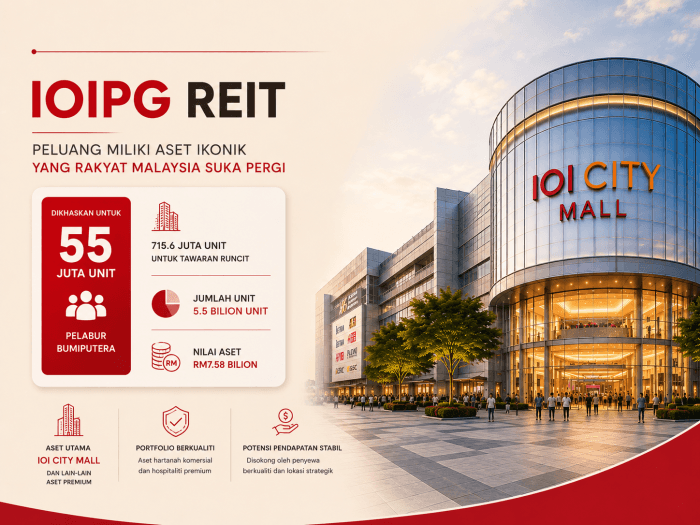
55 Juta Unit IOIPG REIT Dikhaskan Untuk Bumiputera

Selama ni kita datang IOI City Mall untuk shopping, makan, tengok wayang atau sekadar jalan-jalan cukupkan 10,000 langkah.

Kali ni ada berita baik.

IOI Properties Group Bhd (IOIPG) telah mendapat kelulusan daripada Suruhanjaya Sekuriti Malaysia (SC) untuk menubuhkan dan menyenaraikan IOIPG REIT di Bursa Malaysia. REIT ini akan mempunyai portfolio aset bernilai kira-kira RM7.58 bilion.

Dan antara perkara paling menarik untuk pelabur runcit ialah sebanyak 715.6 juta unit diperuntukkan untuk tawaran runcit.

Daripada jumlah tersebut, 55 juta unit dikhaskan untuk pelabur Bumiputera yang diluluskan MITI.

Jadi, apa sebenarnya yang bakal kita dapat melalui REIT ini?

Apa yang ada dalam IOIPG REIT?

Portfolio IOIPG REIT bukan sekadar satu bangunan.

Antara aset yang akan dimasukkan ialah:

  • IOI City Mall Phase 1 & 2
  • IOI City Towers
  • PFCC Towers
  • Putrajaya Marriott
  • Le Méridien Putrajaya
  • Moxy Putrajaya
  • Four Points by Sheraton Puchong
  • W Kuala Lumpur
  • Courtyard by Marriott Penang

Dan sudah tentu, nama yang paling mudah dikenali ialah IOI City Mall.

Mall yang kita kenal sebagai tempat shopping dan makan itu sebenarnya merupakan salah satu aset utama dalam portfolio REIT ini.

Jadi macam mana kita boleh “jadi landlord”?

Konsep REIT sebenarnya agak mudah.

Bayangkan satu hartanah bernilai berbilion ringgit.

Tak ramai individu mampu membeli hartanah tersebut secara terus.

Jadi, aset itu dimasukkan ke dalam satu struktur REIT dan dibahagikan kepada unit.

Pelabur pula membeli unit tersebut.

Secara tidak langsung, pelabur memiliki kepentingan dalam portfolio hartanah berkenaan.

Sebab itu orang selalu gambarkan REIT sebagai cara untuk memiliki sebahagian daripada hartanah yang besar tanpa perlu membeli keseluruhan bangunan.

Dalam kes IOIPG REIT, saiz awalnya ialah 5.5 bilion unit, dengan harga jangkaan 90 sen seunit.

Pelabur runcit dapat 715.6 juta unit

Ini antara bahagian yang paling menarik.

Daripada keseluruhan struktur tawaran, 715.6 juta unit akan diperuntukkan melalui tawaran runcit.

Dan 55 juta unit daripada tawaran tersebut dikhaskan untuk pelabur Bumiputera.

Kenapa ada allocation khas untuk Bumiputera?

Peraturan SC menetapkan penyenaraian tertentu, termasuk REIT, perlu memenuhi keperluan penyertaan ekuiti Bumiputera. Bagi penyenaraian yang tertakluk kepada syarat tersebut, 12.5% daripada jumlah unit selepas penyenaraian perlu diperuntukkan kepada pelabur Bumiputera yang diluluskan/diiktiraf.

Pada masa yang sama, sehingga 1.48 bilion unit pula akan ditawarkan kepada pelabur institusi, termasuk institusi Bumiputera yang diluluskan dan pelabur institusi lain.

Bukan sekadar tengok harga 90 sen

Harga indikatif yang disebut ialah 90 sen seunit.

Tapi pelabur jangan berhenti setakat:

“90 sen je? Murah ni.”

Dalam REIT, perkara yang lebih penting ialah aset yang berada di belakang unit tersebut dan kemampuan aset itu menjana pendapatan.

Contohnya:

Berapa banyak hasil sewaan?
Bagaimana kadar penghunian?
Berapa tinggi hutang?

Dan akhirnya, berapa banyak pendapatan yang boleh diagihkan kepada pemegang unit?

Sebab kita bukan sekadar membeli “nama IOI”.

Kita membeli unit dalam satu portfolio aset yang sepatutnya menghasilkan pendapatan.

Kenapa IOI Properties buat REIT?

Bagi IOI Properties, penyenaraian REIT ini juga merupakan sebahagian daripada usaha untuk membuka nilai daripada aset matang yang dimiliki kumpulan.

Cadangan asal yang diumumkan pada April 2026 menyaksikan aset bernilai RM7.58 bilion dipindahkan ke REIT, dengan struktur transaksi melibatkan penerbitan 5.5 bilion unit pada harga indikatif 90 sen serta RM2.65 bilion dalam bentuk tunai melalui pembiayaan.

Struktur sebegini membolehkan IOI Properties mendapatkan semula modal daripada aset sedia ada dan pada masa sama mengekalkan pendedahan kepada portfolio hartanah melalui REIT.

Bila IOIPG REIT akan disenaraikan?

IOIPG REIT disasarkan untuk disenaraikan di Pasaran Utama Bursa Malaysia pada suku keempat 2026, tertakluk kepada syarat dan proses yang ditetapkan.

Jadi buat masa ini, perkara yang paling menarik untuk ditunggu ialah prospektus rasmi dan butiran akhir tawaran.

Satu perkara yang masih belum boleh dipastikan buat masa ini ialah status Syariah IOIPG REIT. Ini kerana i-REIT mempunyai keperluan Syariah tersendiri, termasuk berkaitan sumber pendapatan sewaan dan aktiviti penyewa. Bursa Malaysia sendiri membezakan REIT konvensional dengan i-REIT, iaitu REIT yang mematuhi prinsip Syariah.

Sebab dekat situlah pelabur boleh tengok dengan lebih jelas tentang harga tawaran akhir, struktur agihan, hasil sewaan, kewangan REIT dan potensi agihan pendapatan.

Kesimpulan

Penyenaraian IOIPG REIT di Bursa Malaysia menandakan satu lagi perkembangan menarik dalam pasaran modal tempatan. Bagi orang ramai, ia membuka ruang untuk menukar peranan daripada sekadar penyumbang pendapatan perniagaan di mall tersebut, kepada penerima sebahagian daripada hasil sewaannya menerusi agihan dividen kelak.

Laporan asal The Star mengenai kelulusan IOIPG REIT

Maklumat rasmi IOI Properties mengenai cadangan IOIPG REIT

Syarat Asas: Wajib Ada Akaun CDS

Bagi yang baru pertama kali mendengar tentang peluang pelaburan seperti ini, penting untuk diingat bahawa pembelian unit REIT di Bursa Malaysia tidak boleh dibuat secara terus di kaunter pusat beli-belah.

  • Anda perlu memohon unit IPO tersebut menerusi e-IPO di dalam perbankan dalam talian seperti: Maybank2u atau aplikasi broker seperti CGSI.
  • Di sini syaratnya anda wajib ada Akaun CDS yang terikat dengan akaun bank anda supaya unit yang anda mohon itu ada “bekas” untuk disimpan.

Proses pembukaan akaun CDS kini boleh dilakukan secara dalam talian (online) dengan caj minima dan ia merupakan langkah pertama yang perlu disiapkan awal sekiranya anda berhasrat untuk terlibat dalam pasaran saham tempatan.

Berminat nak buka akaun saham CDS dengan CGSI (sebelum ini dikenali sebagai CGS-CIMB)? Sekarang dah mudah, boleh buka secara atas talian (online) sahaja. Kelulusan pun segera jika tiada apa-apa isu.

Rujuk tutorial mudah ini > Tutorial Buka Akaun CDS Online Dengan CGSI (CGS-CIMB), Beli Saham Bursa Malaysia & Global

Masukkan kod SP1M538 pada ruang Remisier Reference.

Penafian :
Kandungan ini tidak disemak atau diluluskan oleh Suruhanjaya Sekuriti Malaysia (SC). Maklumat yang terkandung di dalam artikel ini adalah untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai nasihat pelaburan. Semua keputusan pelaburan adalah tanggungjawab individu dan anda harus mendapatkan nasihat daripada penasihat kewangan berlesen sebelum membuat sebarang keputusan pelaburan. Pelaburan dalam saham melibatkan risiko dan keuntungan sendiri. Prestasi masa lalu juga tidak menjamin prestasi masa hadapan.