LAC Med Pengedar Peralatan Perubatan Yang Semakin Menaik

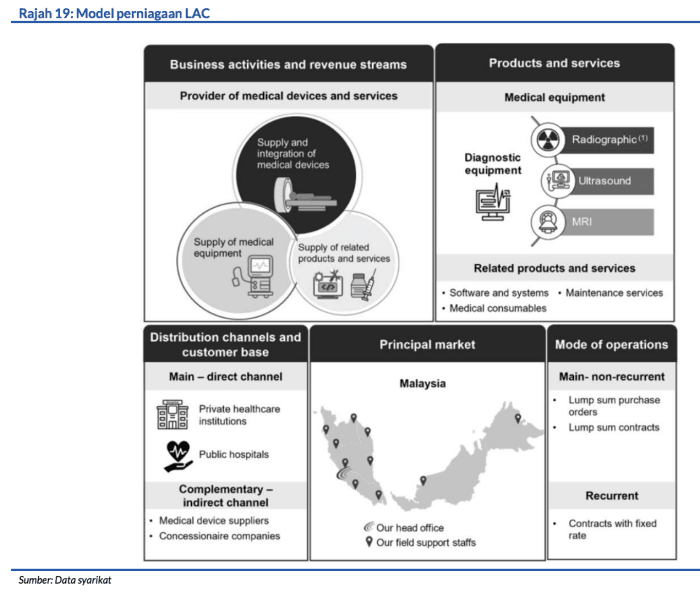
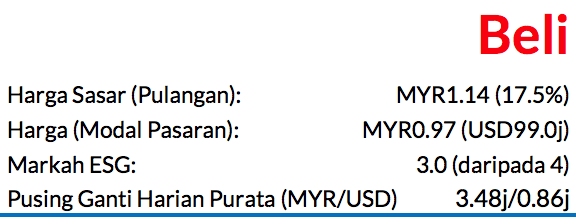
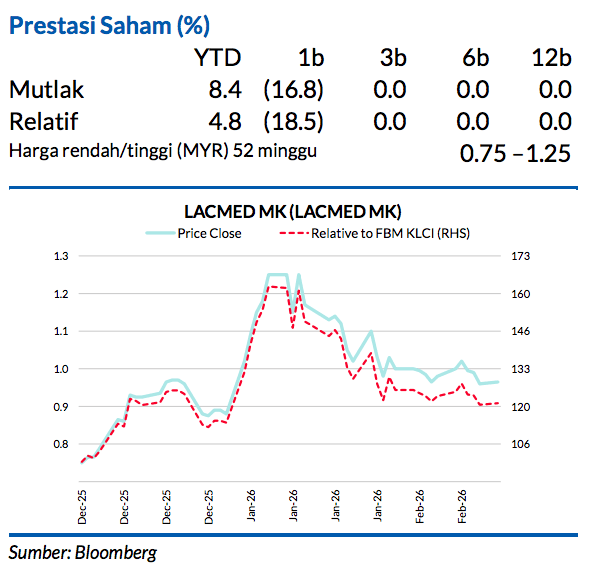
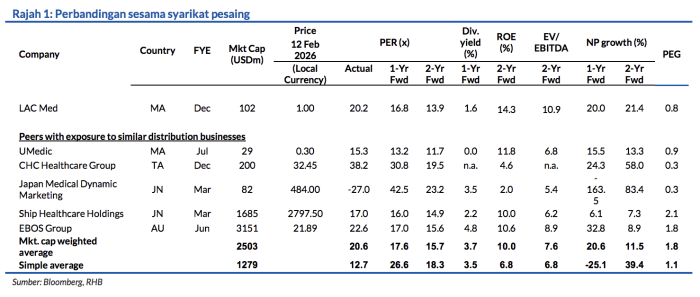
Memulakan liputan kajian dengan saranan BELI, harga sasar (TP) sebanyak MYR1.14 diraih berdasarkan P/E 2026F 15.7x, potensi kenaikan harga 18% dan kadar hasil dividen 2%. LAC Med (LAC) merupakan syarikat pengedar peralatan perubatan ketiga terbesar di Malaysia mengikut hasil pendapatan syarikat, dan kami melihatnya sebagai penerima manfaat utama daripada pelan pengembangan penjagaan kesihatan negara, diperkukuh oleh kekurangan katil pesakit, peningkatan kes penyakit tidak berjangkit (NCD), dan trend-trend populasi penduduk yang semakin menua. Penilaian kami dilihat selaras dengan catatan syarikat pesaing lain, dan kami ramalkan CAGR perolehan teras 3 tahun sebanyak 18.2%.

Proksi utama kepada pemodenan penjagaan kesihatan Malaysia

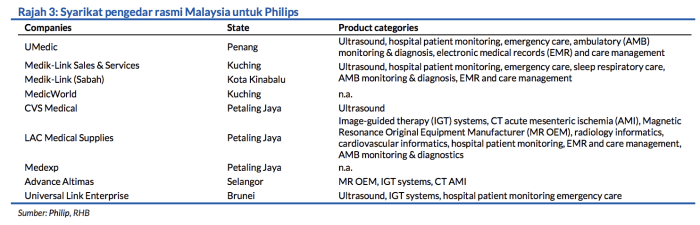
Dengan rekod prestasi cemerlang selama 21 tahun dan jejak kehadiran dalam 58% hospital-hospital di seluruh Malaysia, LAC sudah menempa skala operasi dan reputasi perkhidmatan yang sukar untuk ditembusi oleh bakal pesaing baharu. Aspek kebolehpercayaan amat penting dalam industri peralatan perubatan kerana aset-aset perubatan lazimnya mempunyai jangka hayat penggunaan selama 8-12 tahun dan memerlukan sokongan teknikal yang berterusan untuk jangka panjang. Tambahan itu, kerjasama pengedaran selalunya diperbaharui dalam jangka pendek (lazimnya selama 1-2 tahun) dengan pihak-pihak prinsipal yang mempunyai hak untuk menamatkan perjanjian sekiranya prestasi pihak pembekal tidak memuaskan. Walaupun berdepan dengan cabaran hebat ini, LAC berjaya menempa hubungan perniagaan yang sudah terjalin lamanya sekali gus mencerminkan kebolehpercayaan operasi yang mantap serta keyakinan prinsipal yang tinggi terhadapnya.

Pengembangan portfolio produk

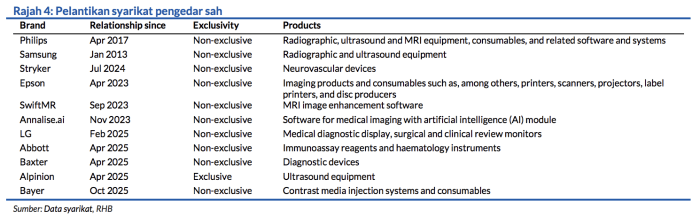
Menerusi penerimaan lesen AELB dan ikatan perniagaan yang terjalin selama ini dengan rakan-rakan prinsipal yang terkemuka seperti Philips dan Samsung, LAC berjaya menarik pelibatan rakan prinsipal baharu, dengan lima kemasukan prinsipal baharu diterima pada tahun 2025. Portfolioportfolio produk yang ditawarkan dipilih dengan penuh teliti bagi mengelakkan persaingan yang mungkin timbul antara jenama produk yang dipasarkan. Sebaliknya, produk yang ditawarkan sama ada bersifat saling melengkapi atau memenuhi keperluan-keperluan segmen-segmen pasaran yang sebelum ini kurang dikuasai atau belum lagi ditembusi pihak LAC. Hal ini membolehkan pihak LAC menggunakan
sebaik mungkin peluang-peluang yang ada untuk jualan silang sambil menjaga hubungan perniagaannya dengan pihak prinsipal.

Di luar pasaran Malaysia

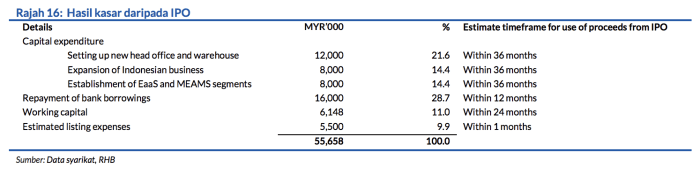
LAC membuat peruntukan MYR8j atau mengetepikan 14.4% daripada hasil IPO-nya untuk memperluas cawangan operasinya di Indonesia, dengan menerokai pasaran penjagaan kesihatan negara tersebut yang besar dan kurang ditembusi. Kini, operasi syarikat di sana tertumpu pada satu prinsipal sahaja, Alpinion, iaitu jenama ultrabunyi kedua terbesar di Korea Selatan. Memandangkan
kelulusan-kelulusan kawal selia dan lesen-lesen penting sudahpun diterima, kami jangkakan operasinya di Indonesia akan menyumbang pendapatan secara bermaknanya kelak (FY26-27F: 7-8% daripada jumlah hasil).

Anggaran perolehan dan penilaian

Kami unjurkan CAGR perolehan teras 3 tahun (FY25F-27F) sebanyak 18.2% untuk LAC, didorong oleh strategi pertumbuhan dua serampang untuk portfolio produk dan usaha pengembangan operasi serantau. P/E sasar 15.7x kami dilihat selaras dengan catatan syarikat pesaing tersenarai (P/E 2 tahun hadapan: 15.7x) yang dianggap sebagai wajar berikutan model perniagaan LAC yang berteraskan kegiatan pengedaran yang merangkumi penyepaduan peralatan dan perkhidmatan selepas jualan. Risiko-risiko penting termasuk perubahan kawal selia, kebergantungan pada pembekal utama, ketidakmampuan untuk memperoleh projek atau membuat tempahan baharu, dan kelewatan projek atau tempahan.
Faktor Pemacu Utama

i. Usaha pengembangan hospital;
ii. Pertumbuhan dalam rangkaian pelanggan;
iii. Usaha pengembangan operasi menerusi penyepaduan melintang.

Risiko Utama

i. Usaha pengembangan hospital memperlahan;
ii. Kos operasi lebih mahal daripada jangkaan;
iii. Penamatan tempahan pelanggan.
Penganalisis
Eddy Do +603 2302 8125 ([email protected])

Penafian :
Laporan penyelidikan ini disediakan oleh pasukan Penyelidikan RHB (RHB Research Team) dari RHB Investment Bank Bhd.

Previous ArticleNext Article

CANSLIM: Apa Itu Leader & Laggard Dan Kenapa Saham Ini Boleh Gerak Dulu?

Untuk terlibat dengan pelaburan saham, kita tidak boleh lari daripada melakukan pembacaan dan analisa secara menyeluruh. Pelabur perlu melakukan analisa dengan cara yang betul supaya dapat membuat keputusan yang betul.

Terdapat pelbagai jenis dan cara analisa yang boleh pelabur gunakan antaranya adalah analisa gaya William J. O’Neil. Analisa yang dimaksudkan adalah menggunakan kaedah CANSLIM untuk mencari dan memilih saham yang mempunyai pertumbuhan yang baik.

Pemilihan saham menggunakan CANSLIM ini adalah cara terpantas untuk mencari saham berpotensi sebelum pelabur institusi melabur ke dalam saham tersebut.

Pada penulisan ini, saya akan kongsikan elemen ‘L’ iaitu leader and laggard.

Secara asasnya CANSLIM adalah singkatan akronim yang menggabungkan 7 kriteria dalam pemilihan saham.

Kriteria CANSLIM adalah seperti di bawah :

  1. ‘C’ – Current Quarter Earning
  2. ‘A’ – Annual Earning
  3. ‘N’ – New product/management/event
  4. ‘S’ – Supply and Demand
  5. ‘L’ – Leader/laggard
  6. ‘I’ – Institutional
  7. ‘M’ – Market direction

Apa Itu Leader dan Laggard?

Dalam kriteria Leader dan Laggard, kita ingin menentukan sama ada syarikat kajian kita berada dalam senarai pemain industri yang utama atau pemain industri yang kedua.

Hal ini kerana, syarikat yang menjadi pemain utama dalam industrinya akan bertindak balas lebih awal daripada yang lain dan diikuti oleh syarikat pemain kedua.

Syarikat yang menjadi pemain utama boleh dilihat berdasarkan kepada kekuatan kewangan syarikat dan saiz modal pasaran syarikat tersebut.

Pergerakan pasaran akan bermula dengan saham daripada syarikat pemain utama dalam setiap industri.

PMETAL vs LBALUM

Mari kita lihat contoh-contoh di bawah. Sektor di bawah adalah sektor pembuatan aluminium.

Sumber : iSaham

Gambar di atas menunjukkan syarikat PMETAL berada paling atas dengan modal pasaran sebanyak RM40.38 billion. Ini menjadikan PMETAL pemain industri utama dalam sektor pembuatan Aluminium.

Sumber : Trading View

Pergerakan saham PMETAL berada pada aliran menaik dalam jangka masa 2-3 tahun. Namun begitu, pada Disember 2020, harga PMETAL melakukan kenaikan yang besar daripada RM3.00 sehingga mencecah RM4.00.

Hal ini disebabkan kenaikan harga komoditi Aluminium yang ketara dan telah memberikan keuntungan berganda pada syarikat PMETAL.

Syarikat mencatatkan kenaikan pada margin keuntungan sejak suku tahun kedua 2020. Profit margin yang meningkat juga menyumbang pada kenaikan harga saham.

Sumber : MalaysiaStock.biz

Laggard dalam sektor aluminium pula boleh dilihat pada syarikat LBALUM dengan modal pasaran yang lebih kecil iaitu sebanyak RM228 juta.

Leader seperti saham PMETAL telah mulakan kenaikan pada Disember 2020 manakala, laggard seperti LBALUM hanya memulakan kenaikan pada penghujung Mac 2021 daripada RM0.75 sehingga RM1.30 dengan kenaikan hampir 100%.

Sumber : Trading View
Sumber : MalaysiaStock.biz

Syarikat LBALUM mengalami kerugian pada suku ke-4 tahun 2020 dan hanya berjaya mencatatkan keuntungan pada suku tahun seterusnya. Oleh itu, harga saham LBALUM harga bergerak selepas mencatatkan keuntungan yang meningkat.

Syarikat LBALUM mencatatkan profit margin yang lebih tinggi dari leader PMETAL. Hal ini memberikan peluang yang besar untuk LBALUM menjadi syarikat yang lebih berdaya saing di masa hadapan.

Inilah gaya pemilihan saham menggunakan CANSLIM. Kita perlu mengkaji sektor tersebut dan menentukan siapa leader dan siapa laggard.

Dengan hanya memfokuskan pada kriteria ‘L’ sahaja kita sudah mampu untuk menjana keuntungan yang berganda.

Ini kerana analisis menggunakan metod CANSLIM adalah satu teknik yang sangat berkesan untuk memilih saham yang betul.

Nota: Contoh PMETAL dan LBALUM yang digunakan ini adalah berdasarkan data dan situasi pasaran pada tempoh tersebut dan digunakan semata-mata untuk menerangkan konsep Leader & Laggard dalam strategi CANSLIM. Kedudukan sesuatu saham sebagai leader atau laggard boleh berubah mengikut pergerakan harga dan relative strength dari semasa ke semasa. Contoh ini bukan gambaran prestasi semasa kedua-dua saham dan tidak boleh dianggap sebagai cadangan untuk membeli, menjual atau memegang mana-mana saham.

AMD vs NVIDIA

Sebagai contoh lain, kita boleh lihat perbezaan antara Advanced Micro Devices (AMD) dan NVIDIA dalam industri cip AI. NVIDIA merupakan pemain yang jauh lebih besar dari segi revenue dan kedudukan pasaran, tetapi dalam analisis saham, saiz syarikat bukan satu-satunya perkara yang menentukan sama ada sesuatu saham itu dianggap sebagai leader atau laggard.

Jika harga saham AMD mencatat kenaikan yang lebih tinggi berbanding NVIDIA dalam tempoh tertentu, AMD boleh dianggap sebagai stock leader untuk tempoh tersebut dari sudut price performance, walaupun NVIDIA kekal sebagai peneraju industri dari segi saiz. Sebab itu, apabila menggunakan konsep Leader & Laggard, pelabur perlu melihat relative strength dan prestasi harga berbanding saham lain dalam sektor yang sama, bukannya sekadar membandingkan harga seunit saham atau revenue syarikat.

Namun begitu, status leader atau laggard bukanlah sesuatu yang kekal. Sesebuah saham boleh menjadi leader pada satu tempoh dan kemudiannya menjadi laggard apabila momentum harga berubah. Oleh itu, konsep ini lebih sesuai digunakan sebagai salah satu alat untuk mengenal pasti saham yang menunjukkan momentum relatif yang kuat, bukannya sebagai ukuran mutlak tentang syarikat mana yang lebih baik.


Belilah saham yang baik. Nak tahu apa lebih mendalam tentang formula ini? Dapatkan eBook CANSLIM -> http://thekapital.my/Ebook-CANSLIM

Nak Kejar Saham Yang Bakal Naik?

Masih ingat tak masa orang berebut-rebut beli saham TOPGLOV, saham-saham lain yang satu geng dengan dia (yang harga jauh lebih murah) pun tiba-tiba meroket naik jugak cuma lambat sikiiiit je. Adusss mesti ramai yang tertinggal keretapi kan? Tulah, kan dah melepasss!

Haa, itu contoh saham sektor glove. So, macam mana dengan saham dekat sektor lain?? Dekat mana nak carik senarai dia?

Jangan tertinggal keretapi lagi.

Jadi khusus untuk follower kami, memperkenalkan e-book Leaders and Laggards.

Kalau nak tahu rahsia satu kaunter jalan, kaunter lain pun ikut jalan sekali, dapatkan eBook Leaders and Laggards -> http://thekapital.my/eBookLeadersAndLaggards

Dalam e-book ini, anda akan belajar:

✅ Apa itu Leader?

✅ Apa itu Laggard?

✅ Cara nak kenal pasti saham Leader dan Laggard

✅ Contoh-contoh case study Leader naik dulu, Laggard naik kemudian

✅ Contoh case study yang tak jadi, Leader dah naik tapi Laggard tak naik-naik

✅ Contoh case study Leader turun dulu, Laggard turun kemudian

Bukan itu sahaja, turut dikongsikan senarai Leader dan Laggard bagi industri-industri sarung tangan (glove), penjagaan kesihatan (healthcare), pembinaan (construction), tenaga (oil & gas), teknologi dan banyak lagi.

Dapatkan eBook Leaders and Laggards -> http://thekapital.my/eBookLeadersAndLaggards

Penafian :
Kandungan ini tidak disemak atau diluluskan oleh Suruhanjaya Sekuriti Malaysia (SC). Maklumat yang terkandung di dalam artikel ini adalah untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai nasihat pelaburan. Semua keputusan pelaburan adalah tanggungjawab individu dan anda harus mendapatkan nasihat daripada penasihat kewangan berlesen sebelum membuat sebarang keputusan pelaburan. Pelaburan dalam saham melibatkan risiko dan keuntungan sendiri. Prestasi masa lalu juga tidak menjamin prestasi masa hadapan.