Malayan Cement: Prospek Tetap Positif Di Sebalik Ketidaktentuan Pasara

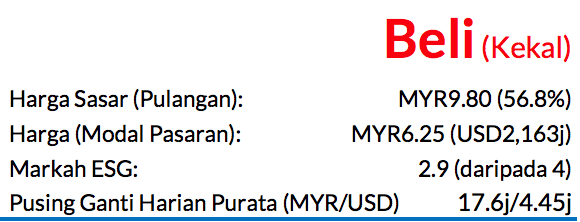
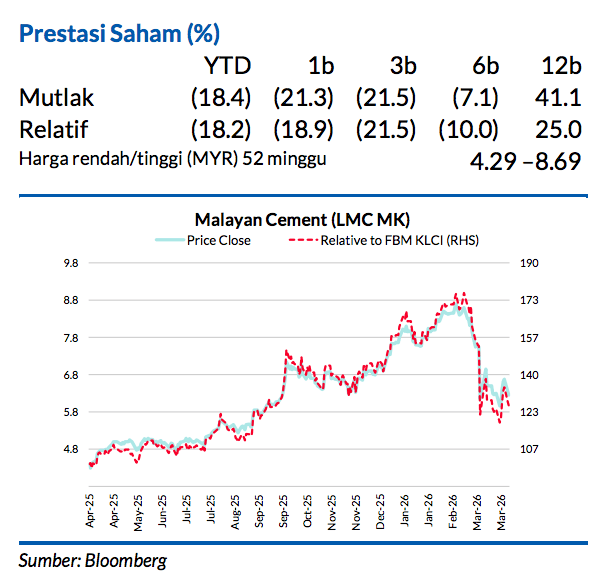
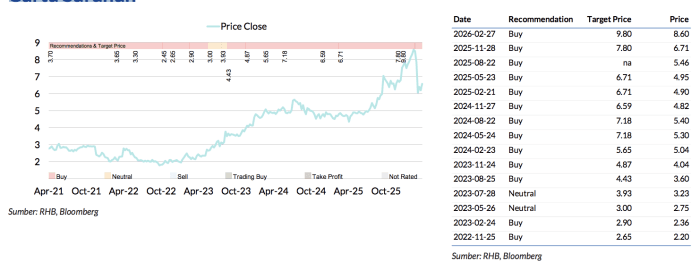
Saranan BELI kekal dengan harga sasar (TP) baharu MYR9.80 dan potensi kenaikan 57%

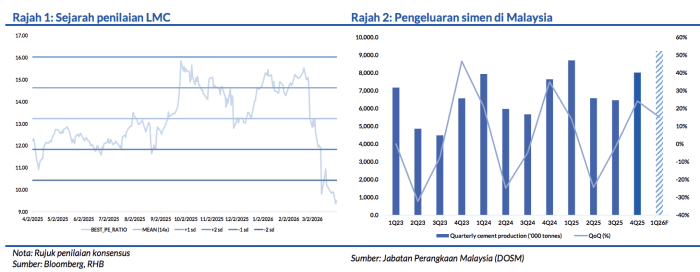
Walaupun harga arang batu yang meningkat menimbulkan ketidakpastian besar, kami percaya perolehan jangka dekat Malayan Cement akan kekal terlindung, disokong oleh inventori yang lambat habis, pendedahan rendah kepada diesel, dan langkah penetapan harga yang berhemat. Pada P/E FY27F 9.4x (3x bawah purata lampau), penilaian semasa nampaknya sudah mengambil kira tekanan kos yang meninggi, sekali gus menawarkan peluang pelaburan yang menarik. Namun begitu, kemungkinan penurunan harga lanjut dalam jangka dekat tidak dapat disangkal sekiranya kebimbangan dalam pasaran terus berlarutan.

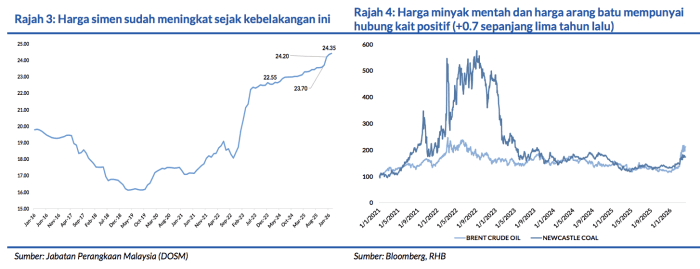
Harga arang batu Newcastle sekarang mencecah paras USD140/tan (+31% YTD)

Manakala harga arang batuRotterdam ialah USD120-130/tan, lalu membawa harga purata dari awal tahun hingga kini (YTD) kepada USD123/tan. Memandangkan arang batu merangkumi 20-30% daripada jumlah kos, harga lebih tinggi mungkin akan menjejaskan margin. Walaupun begitu, dengan paras inventori semasa sebanyak lebih kurang dua bulan, kami menjangka impak terhadap kos akan lambat dirasai – mungkin lebih menjejaskan perolehan mulai 4QFY26.

Trump baru saja menghentikan serangan ke atas Iran selama dua minggu tertakluk pada pembukaan penuh Selat Hormuz

Sekali gus menurunkan harga minyak mentah sebanyak 15%. Oleh sebab hubung kait antara harga arang batu dan minyak telah menaik kepada +0.95 padaYTD-2026 (+0.7 sepanjang lima tahun lalu), kami memandang positif akan berita ini kerana hal ini mungkin bermakna harga arang batu akan menurun sekitar 10-14%, mengikut anggaran kami. Andaian harga arang batu kami untuk FY26-27 kekal pada USD110-120 buat masa sekarang.

Pihak pengurusan membuat bayangan bahawa inventori semasa akan bertahan sehingga sekitar Mei

Hal ini patut dapat mengurangkan impak jangka dekat. Tambahan itu, meskipun harga diesel hampir meningkat dua kali ganda kepada MYR6.02/liter (berbanding MYR3.04 sebelum pertikaian berlaku), kami ingin menegaskan bahawa kos bahan api hanyalah 1-2% daripada jumlah kos LMC, lalu bermakna perolehan syarikat kurang terkesan dengan inflasi diesel.

Walaupun harga simen meningkat dengan ketaranya kepada MYR24.40 bagi setiap 50kg (+6% YoY)

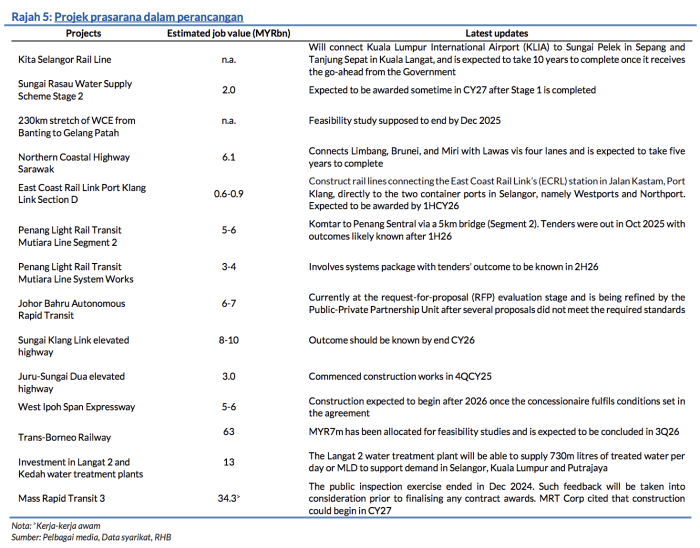
LMC masih lagi belum menaikkan ASP-nya. Langkah ini dilihat sebagai strategi untuk mengembangkan penguasaan pasaran bagi memaksimumkan pertumbuhan jualan khususnya ketika tekanan kos meningkat untuk syarikat-syarikat yang lebih kecil. Pada masa yang sama, permintaan terus diperkukuh oleh projek-projek prasarana besar termasuk Transit Aliran Ringan Pulau Pinang (nilai kerja MYR5-6bn), Lebuh Raya West Ipoh Span Expressway (nilai kerja MYR5-6bn), dan Transit Aliran Massa 3 (nilai kerja kira-kira MYR34bn), yang akan memulakan pembinaan pada CY27.

Saranan penilaian dan perolehan

Kami mengekalkan TP berdasarkan P/E FY27F yang sama sebanyak 15x, dengan ramalan perolehan dibiarkan tidak berubah untuk masa sekarang sementara kami mengawasi perkembangan dari semasa ke semasa. Kami dapati paras sekarang rendah kerana LMC mampu mengekalkan margin menerusi masa inventori dan penetapan harga yang terkawal. Ia kini diniagakan pada -2.5SD daripada purata lampaunya (terendah tahun lalu) yang dianggap sebagai penilaian terendah. Sepanjang dua minggu lalu, kami memerhati harga saham sudah susut kepada paras MYR6-6.15 sebelum kembali menaik. Hal ini berlaku selaras dengan paras sokongan 1 (S1) sebanyak MYR6.05 untuk saham ini.

Risiko utama

Inflasi kos bahan mentah dan kemerosotan ekonomi secara meluas.
Faktor Pemacu Utama

i. Permintaan meningkat dalam sektor pembinaan
ii. Penyatuan industri
iii. Sinergi yang terhasil daripada penggabungan

Risiko Utama

i. Kemerosotan ekonomi yang meluas
ii. Inflasi kos bahan mentah
iii. Persaingan harga

Profil Syarikat

Malayan Cement merupakan syarikat pengeluar simen, konkrit dan agregat. Barangan keluaran syarikat ini
digunakan dalam industri pembinaan bangunan kediaman dan komersial, dan mempunyai pelbagai
penggunaan dalam segmen perniagaan prasarana dan minyak & gas. Perniagaan simen membabitkan
pengeluaran simen di Portland, simen khusus untuk kegunaan bangunan dan prasarana, lepa, simen berkarbon rendah, dan kegiatan penjualan simen.
Carta Saranan
Penganalisis
Iftaar Hakim Rusli +603 2302 8114 ([email protected])

Penafian :
Laporan penyelidikan ini disediakan oleh pasukan Penyelidikan RHB (RHB Research Team) dari RHB Investment Bank Bhd.

Previous ArticleNext Article

CANSLIM: Apa Itu Leader & Laggard Dan Kenapa Saham Ini Boleh Gerak Dulu?

Untuk terlibat dengan pelaburan saham, kita tidak boleh lari daripada melakukan pembacaan dan analisa secara menyeluruh. Pelabur perlu melakukan analisa dengan cara yang betul supaya dapat membuat keputusan yang betul.

Terdapat pelbagai jenis dan cara analisa yang boleh pelabur gunakan antaranya adalah analisa gaya William J. O’Neil. Analisa yang dimaksudkan adalah menggunakan kaedah CANSLIM untuk mencari dan memilih saham yang mempunyai pertumbuhan yang baik.

Pemilihan saham menggunakan CANSLIM ini adalah cara terpantas untuk mencari saham berpotensi sebelum pelabur institusi melabur ke dalam saham tersebut.

Pada penulisan ini, saya akan kongsikan elemen ‘L’ iaitu leader and laggard.

Secara asasnya CANSLIM adalah singkatan akronim yang menggabungkan 7 kriteria dalam pemilihan saham.

Kriteria CANSLIM adalah seperti di bawah :

  1. ‘C’ – Current Quarter Earning
  2. ‘A’ – Annual Earning
  3. ‘N’ – New product/management/event
  4. ‘S’ – Supply and Demand
  5. ‘L’ – Leader/laggard
  6. ‘I’ – Institutional
  7. ‘M’ – Market direction

Apa Itu Leader dan Laggard?

Dalam kriteria Leader dan Laggard, kita ingin menentukan sama ada syarikat kajian kita berada dalam senarai pemain industri yang utama atau pemain industri yang kedua.

Hal ini kerana, syarikat yang menjadi pemain utama dalam industrinya akan bertindak balas lebih awal daripada yang lain dan diikuti oleh syarikat pemain kedua.

Syarikat yang menjadi pemain utama boleh dilihat berdasarkan kepada kekuatan kewangan syarikat dan saiz modal pasaran syarikat tersebut.

Pergerakan pasaran akan bermula dengan saham daripada syarikat pemain utama dalam setiap industri.

PMETAL vs LBALUM

Mari kita lihat contoh-contoh di bawah. Sektor di bawah adalah sektor pembuatan aluminium.

Sumber : iSaham

Gambar di atas menunjukkan syarikat PMETAL berada paling atas dengan modal pasaran sebanyak RM40.38 billion. Ini menjadikan PMETAL pemain industri utama dalam sektor pembuatan Aluminium.

Sumber : Trading View

Pergerakan saham PMETAL berada pada aliran menaik dalam jangka masa 2-3 tahun. Namun begitu, pada Disember 2020, harga PMETAL melakukan kenaikan yang besar daripada RM3.00 sehingga mencecah RM4.00.

Hal ini disebabkan kenaikan harga komoditi Aluminium yang ketara dan telah memberikan keuntungan berganda pada syarikat PMETAL.

Syarikat mencatatkan kenaikan pada margin keuntungan sejak suku tahun kedua 2020. Profit margin yang meningkat juga menyumbang pada kenaikan harga saham.

Sumber : MalaysiaStock.biz

Laggard dalam sektor aluminium pula boleh dilihat pada syarikat LBALUM dengan modal pasaran yang lebih kecil iaitu sebanyak RM228 juta.

Leader seperti saham PMETAL telah mulakan kenaikan pada Disember 2020 manakala, laggard seperti LBALUM hanya memulakan kenaikan pada penghujung Mac 2021 daripada RM0.75 sehingga RM1.30 dengan kenaikan hampir 100%.

Sumber : Trading View
Sumber : MalaysiaStock.biz

Syarikat LBALUM mengalami kerugian pada suku ke-4 tahun 2020 dan hanya berjaya mencatatkan keuntungan pada suku tahun seterusnya. Oleh itu, harga saham LBALUM harga bergerak selepas mencatatkan keuntungan yang meningkat.

Syarikat LBALUM mencatatkan profit margin yang lebih tinggi dari leader PMETAL. Hal ini memberikan peluang yang besar untuk LBALUM menjadi syarikat yang lebih berdaya saing di masa hadapan.

Inilah gaya pemilihan saham menggunakan CANSLIM. Kita perlu mengkaji sektor tersebut dan menentukan siapa leader dan siapa laggard.

Dengan hanya memfokuskan pada kriteria ‘L’ sahaja kita sudah mampu untuk menjana keuntungan yang berganda.

Ini kerana analisis menggunakan metod CANSLIM adalah satu teknik yang sangat berkesan untuk memilih saham yang betul.

Nota: Contoh PMETAL dan LBALUM yang digunakan ini adalah berdasarkan data dan situasi pasaran pada tempoh tersebut dan digunakan semata-mata untuk menerangkan konsep Leader & Laggard dalam strategi CANSLIM. Kedudukan sesuatu saham sebagai leader atau laggard boleh berubah mengikut pergerakan harga dan relative strength dari semasa ke semasa. Contoh ini bukan gambaran prestasi semasa kedua-dua saham dan tidak boleh dianggap sebagai cadangan untuk membeli, menjual atau memegang mana-mana saham.

AMD vs NVIDIA

Sebagai contoh lain, kita boleh lihat perbezaan antara Advanced Micro Devices (AMD) dan NVIDIA dalam industri cip AI. NVIDIA merupakan pemain yang jauh lebih besar dari segi revenue dan kedudukan pasaran, tetapi dalam analisis saham, saiz syarikat bukan satu-satunya perkara yang menentukan sama ada sesuatu saham itu dianggap sebagai leader atau laggard.

Jika harga saham AMD mencatat kenaikan yang lebih tinggi berbanding NVIDIA dalam tempoh tertentu, AMD boleh dianggap sebagai stock leader untuk tempoh tersebut dari sudut price performance, walaupun NVIDIA kekal sebagai peneraju industri dari segi saiz. Sebab itu, apabila menggunakan konsep Leader & Laggard, pelabur perlu melihat relative strength dan prestasi harga berbanding saham lain dalam sektor yang sama, bukannya sekadar membandingkan harga seunit saham atau revenue syarikat.

Namun begitu, status leader atau laggard bukanlah sesuatu yang kekal. Sesebuah saham boleh menjadi leader pada satu tempoh dan kemudiannya menjadi laggard apabila momentum harga berubah. Oleh itu, konsep ini lebih sesuai digunakan sebagai salah satu alat untuk mengenal pasti saham yang menunjukkan momentum relatif yang kuat, bukannya sebagai ukuran mutlak tentang syarikat mana yang lebih baik.


Belilah saham yang baik. Nak tahu apa lebih mendalam tentang formula ini? Dapatkan eBook CANSLIM -> http://thekapital.my/Ebook-CANSLIM

Nak Kejar Saham Yang Bakal Naik?

Masih ingat tak masa orang berebut-rebut beli saham TOPGLOV, saham-saham lain yang satu geng dengan dia (yang harga jauh lebih murah) pun tiba-tiba meroket naik jugak cuma lambat sikiiiit je. Adusss mesti ramai yang tertinggal keretapi kan? Tulah, kan dah melepasss!

Haa, itu contoh saham sektor glove. So, macam mana dengan saham dekat sektor lain?? Dekat mana nak carik senarai dia?

Jangan tertinggal keretapi lagi.

Jadi khusus untuk follower kami, memperkenalkan e-book Leaders and Laggards.

Kalau nak tahu rahsia satu kaunter jalan, kaunter lain pun ikut jalan sekali, dapatkan eBook Leaders and Laggards -> http://thekapital.my/eBookLeadersAndLaggards

Dalam e-book ini, anda akan belajar:

✅ Apa itu Leader?

✅ Apa itu Laggard?

✅ Cara nak kenal pasti saham Leader dan Laggard

✅ Contoh-contoh case study Leader naik dulu, Laggard naik kemudian

✅ Contoh case study yang tak jadi, Leader dah naik tapi Laggard tak naik-naik

✅ Contoh case study Leader turun dulu, Laggard turun kemudian

Bukan itu sahaja, turut dikongsikan senarai Leader dan Laggard bagi industri-industri sarung tangan (glove), penjagaan kesihatan (healthcare), pembinaan (construction), tenaga (oil & gas), teknologi dan banyak lagi.

Dapatkan eBook Leaders and Laggards -> http://thekapital.my/eBookLeadersAndLaggards

Penafian :
Kandungan ini tidak disemak atau diluluskan oleh Suruhanjaya Sekuriti Malaysia (SC). Maklumat yang terkandung di dalam artikel ini adalah untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai nasihat pelaburan. Semua keputusan pelaburan adalah tanggungjawab individu dan anda harus mendapatkan nasihat daripada penasihat kewangan berlesen sebelum membuat sebarang keputusan pelaburan. Pelaburan dalam saham melibatkan risiko dan keuntungan sendiri. Prestasi masa lalu juga tidak menjamin prestasi masa hadapan.