Berapa Pampasan Kematian Yang Perlu Ditinggalkan Suami Kepada Keluarga?

Penting ke pampasan kematian? Adakah ianya merupakan salah satu faktor utama yang perlu diambil kira ketika berurusan untuk menentukan berapa perlindungan takaful yang diperlukan?

Jawapannya adalah pampasan kematian adalah sangat penting dan ianya merupakan salah satu faktor yang memainkan peranan utama ketika kita ingin mengambil perlindungan takaful daripada mana-mana ejen takaful.

Ejen yang baik akan menerangkan berapakah jumlah pampasan kematian yang anda tinggalkan kepada waris anda kelak. Ianya sangat penting lebih-lebih lagi bafi seorang lelaki yang bergelar suami.

Memilki tanggungan isteri dan anak-anak bukanlah satu perkara yang boleh dipandang mudah. Tanggungjawab terhadap mereka bukan sahaja ketika kita masih hidup, namun biarlah ianya berterusan sehingga kita telah pergi meninggalkan mereka.

Sebagai seorang suami yang sayangkan keluarganya, pernah terfikir tak berapakah jumlah wang yang perlu ditinggalkan kepada anak isteri?

Adakah RM50,000 sudah cukup? Atau RM100,00 sudah memadai?

Apa kata kita dapatkan maklumat berikut bagi membantu kita untuk menentukan jumlah pampasan kematian yang diperlukan untuk menampung kehidupan waris kita nanti.

1. Hutang

Senaraikan semua jumlah hutang yang anda ada, seperti hutang rumah, hutang kereta, hutang pinjaman peribadi, hutang kad kredit dan sebagainya.

Bila dah dapat jumlahnya, kira pula berapa banyak hutang tersebut yang mempunyai perlindungan takaful. Biasanya apabila kita membeli rumah, ianya datang sekali dengan MLTT atau MRTT. Sekiranya apa-apa terjadi kepada kita, sebahagian atau semua hutang tersebut akan dibayar oleh takaful.

Ada juga hutang kereta yang dilindungi takaful sekiranya berlaku kematian.

Setelah menolah jumlah hutang dengan jumlah perlindungan takaful yang ada, itulah pampasan kematian yang kita perlu ada. Dengan adanya pampasan ini, dapat juga kita setelkan semua hutang yang ada.

Tak perlu nak jual rumah atau jual kereta kerana tak mampu nak meneruskan instalment bulanan seperti biasa. Lebih baik kita tinggalkan mereka dengan harta, daripada meninggalkan mereka dalam keadaan yang meminta-minta.

2. Gaji

Andaikata gaji sebulan anda sebanyak RM3,000, pampasan kematian yang sesuai adalah dengan kali sebanyak 10 tahun daripada gaji tersebut.

RM3,000 sebulan x 12 bulan x 10 tahun = RM360,000

Tempoh 10 tahun adalah satu tempoh yang pastinya dapat membantu anak isteri anda untuk meneruskan kehidupan dalam keadaan yang stabil. Mereka tak perlu risau tentang persekolahan atau makan minum kerana cukup untuk mereka bertahan sambil menyesuaikan keadaan setelah pemergian anda.

Hutang Wajib Dibayar

Kita kena ingat bahawa hutang itu wajib dibayar. Sekiranya kita telah tiada, ianya perlu dilunaskan oleh waris-waris kita.

Namun, janganlah jadikan pampasan kematian ini sesuatu yang membebankan pula. Tapi apa yang penting, sekarang dah ada kesedaran – maka mulakanlah dengan berapa yang anda mampu terlebih dahulu.

Nanti bila pendapatan meningkat di masa hadapan, boleh tambah lagi dan lagi.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Penjagaan Kesihatan: Program Rintis MediAsas Bakal Bermula Akhir Julai

Saranan WAJARAN TINGGI kekal

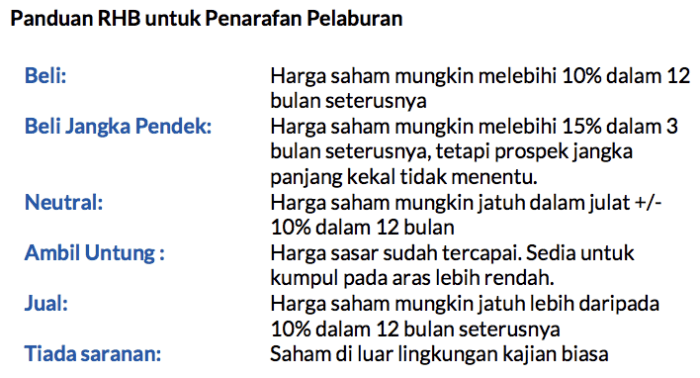
Program perintis untuk MediAsas, iaitu Pelan Asas Insurans/Takaful Perubatan dan Kesihatan (MHIT), dijadualkan bermula pada akhir bulan Julai. Walaupun senarai hospital yang menyertai program ini masih belum diumumkan, kami menjangka pengendalipengendali fasiliti perubatan yang kami kaji akan menyertainya, walaupun secara pilihan. Premium bulanan indikatif berlingkungan antara MYR60 dan MYR550, manakala harga muktamad akan ditetapkan sebelum pelancaran di seluruh negara pada Jan 2027.

Apa itu MediAsas?

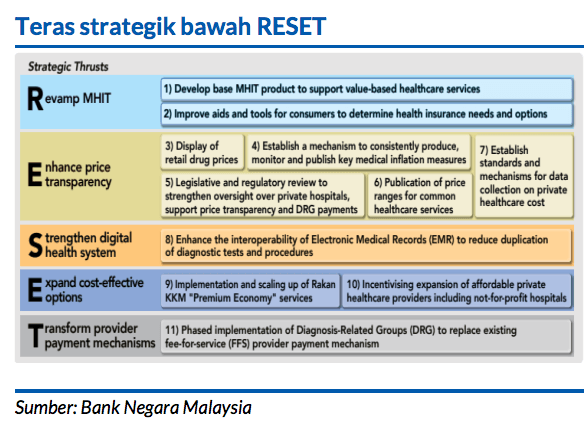
Ia merupakan produk asas MHIT yang direka untuk menambah baik tahap kemampuan sambil bertindak sebagai batu loncatan ke arah pelaksanaan berperingkat sistem bayaran mengikut diagnosis pesakit (DRG). Dua produknya iaitu Medi Asas Teras (pelan biasa) dan MediAsas Fleksi (pelan tambahan), akan dilancarkan secara rintis di Lembah Klang sepanjang tempoh tiga bulan sehingga Okt 2026.

Program rintis ini melibatkan enam syarikat insurans dan takaful, iaitu AIA, Allianz Malaysia (ALLZ MK, BELI, TP: MYR23.90), Great Eastern Malaysia, Prudential BSN Takaful, Etiqa, dan Syarikat Takaful Malaysia Keluarga (STMB MK, NEUTRAL, TP: MYR3.60), dan hospital-hospital terpilih. Premium bulanan indikatif dijangka berlingkungan antara MYR60 dan MYR550 untuk individu yang menyertai pelan tersebut sehingga usia 70, dengan liputan dilanjutkan sehingga usia 85. Harga akhir akan disahkan sebelum pelancaran di seluruh negara pada Jan 2027.

Ciri-ciri utama dan bakal implikasi.

Kertas Putih untuk pelan MHIT Asas yang diterbitkan sebelum ini menggariskan potongan MYR500 di samping mekanisme bayaran bersama (co-payment) dua tahap, dengan tiada bayaran bersama untuk hospital Tahap 1 (rangkaian dalaman) dan bayaran bersama sebanyak 20% (terhad padaMYR3,000 bagi setiap kecacatan) untuk hospital Tahap 2 (luar rangkaian).

Dua kesan penting:

i) Hospital yang tidak terpilih sebagai hospital panel pilihan mungkin akan mengalami tekanan terhadap bilangan pesakit (kesan terhadap pengendali premium seharusnya kecil memandangkan tumpuan mereka pada kes-kes yang lebih serius

ii) penetapan harga yang dibandingkan dengan hospital swasta bertahap lebih rendah hingga sederhana mungkin memerlukan pengendali premium untuk menawarkan pakej yang lebih seragam dan cekap kos, sekali gus membataskan keupayaan mereka untuk mengewangkan nilai jenama premium untuk segmen M40.

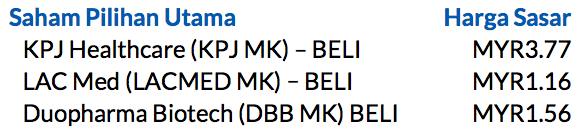
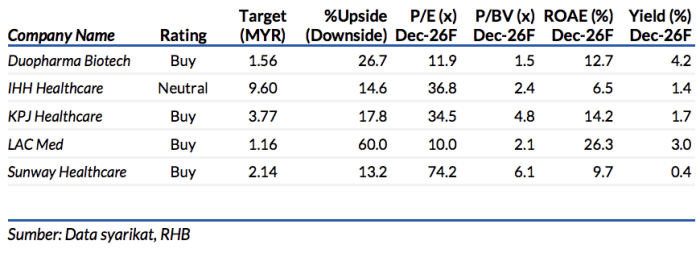
Menyentuh hal tersebut, kami berpendapat bahawa KPJ Healthcare berada pada kedudukan terbaik untuk memanfaatkan pelaksanaan MHIT dan DRG kelak, khususnya menerusi rangkaian luas hospital sekunder/komuniti miliknya yang beroperasi dengan asas kos yang lebih rendah, dengan ruang untuk menampung lebih banyak bilangan pesakit dan seterusnya mungkin memelihara margin bawah struktur pembayaran balik berasaskan DRG.

Risiko-risiko negatif utama, kos mengurus lebih mahal daripada anggaran, kunjungan pesakit dan pertumbuhan intensiti hasil lebih rendah berbanding jangkaan, dan perubahan dasar yang buruk. Sekiranya nilai USD melemah dengan ketara, IHH Healthcare mungkin mengalami kesan FX yang buruk terhadap perolehannya di luar negara manakala Duopharma mungkin meraih manfaat daripada pelepasan kos terhadap bahan farmaseutikal aktif (API) diimport.