Cara Mencarum Takaful Murah Guna Akaun 2 KWSP (i-LINDUNG)

i-Lindung adalah inisiatif daripada KWSP untuk menyediakan pelan perlindungan yang mesra bajet dan mudah difahami kepada semua ahli KWSP.

Yang menariknya, pelan takaful ini boleh dicarum terus menggunakan akaun 2 secara online, bayaran dilakukan sekali untuk setahun dan tiada agen serta pemeriksaan perubatan diperlukan.

Jom tengok cara mudah untuk dapatkan pakej perlindungan ini!

Layari: https://secure.kwsp.gov.my/member/member/login

Ingat, bagi Muslim pastikan pilih Takaful bukan Insurans pada ruang Penyedia Insurans/Takaful.

Ada 3 penyedia Takaful yang terlibat dalam inisiatif i-Lindung:

  1. Etiqa Family TakafulBerhad
  2. FWD Takaful Berhad
  3. Prudential BSN TakafulBerhad

Jom tengok salah satu contoh Pelan Takaful yang tersenarai:

  • Umur layak mohon: 17-59 Tahun
  • Tempoh perlindungan: 1 Tahun
  • Jumlah perlindungan: RM10k-RM200k
  • Tiada pemeriksaan kesihatan, hanya jawab 5 soalan kesihatan

Manfaat yang ditawarkan:

Jumlah caruman setahun: RM276.00

  • Manfaat kematian: RM200,000
  • 100% jumlah perlindungan tidak termasuk sebarang jumlah derma akan dibayar sekirang pemegang polisi meninggal dunia
  • Manfaat Pengebumian: RM3,000
  • Perbelanjaan pengebumian khas sebanyak RM3,000 akan dibayar sebaik sahaja slip sijil kematian diserahkan
  • Manfaat Total and Permanent Disability (TPD): RM200,000
  • 100% jumlah perlindungan akan dibayar sekiranya pemegang polisi hilang upaya kekal atau menyeluruh (TPD)
  • Kematian secara tidak sengaja / Manfaat TPD: RM200,000
  • Tambahan 100% daripada jumlah perlindungan tidak termasuk sebarang jumlah derma akan dibayar sekiranya pemegang polisi meninggal dunia atau mengalami TPD disebabkan kemalangan.
Semak juga sebarang pengecualian polisi jika ada
Semak sekirannya pelan yang dipilih ada Waiting Period atau tempoh menunggu

Pelan di atas hanya sebagai contoh, ada lebih kurang 9 pilihan pelan yang lain berdasarkan kriteria pemohon.

Ingat semak maklumat pelan dengan lebih mendalam, klik dan muat turun

Product Disclosure Sheet

Brochure

Antara pilihan takaful yang lain:

Mudah sangat bukan?

Untuk maklumat lanjut boleh semak laman web KWSP.

Previous ArticleNext Article
Individu berlesen/berdaftar dengan Suruhanjaya Sekuriti.

Portal Semak Sebelum Labur SC membolehkan anda menyemak sama ada seseorang individu atau entiti dibenarkan oleh SC untuk menawarkan, mempromosi atau menjual sebarang produk dan perkhidmatan pasaran modal.

Penjagaan Kesihatan: Program Rintis MediAsas Bakal Bermula Akhir Julai

Saranan WAJARAN TINGGI kekal

Program perintis untuk MediAsas, iaitu Pelan Asas Insurans/Takaful Perubatan dan Kesihatan (MHIT), dijadualkan bermula pada akhir bulan Julai. Walaupun senarai hospital yang menyertai program ini masih belum diumumkan, kami menjangka pengendalipengendali fasiliti perubatan yang kami kaji akan menyertainya, walaupun secara pilihan. Premium bulanan indikatif berlingkungan antara MYR60 dan MYR550, manakala harga muktamad akan ditetapkan sebelum pelancaran di seluruh negara pada Jan 2027.

Apa itu MediAsas?

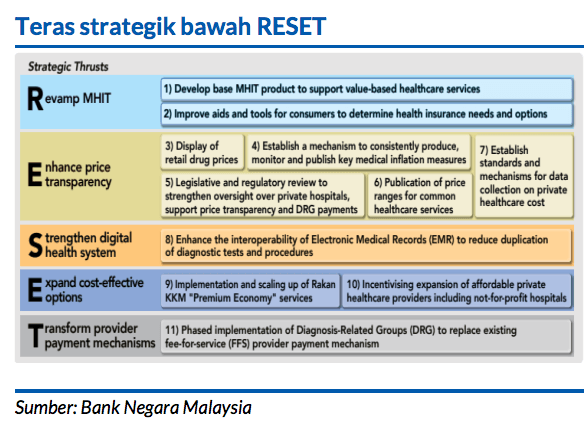
Ia merupakan produk asas MHIT yang direka untuk menambah baik tahap kemampuan sambil bertindak sebagai batu loncatan ke arah pelaksanaan berperingkat sistem bayaran mengikut diagnosis pesakit (DRG). Dua produknya iaitu Medi Asas Teras (pelan biasa) dan MediAsas Fleksi (pelan tambahan), akan dilancarkan secara rintis di Lembah Klang sepanjang tempoh tiga bulan sehingga Okt 2026.

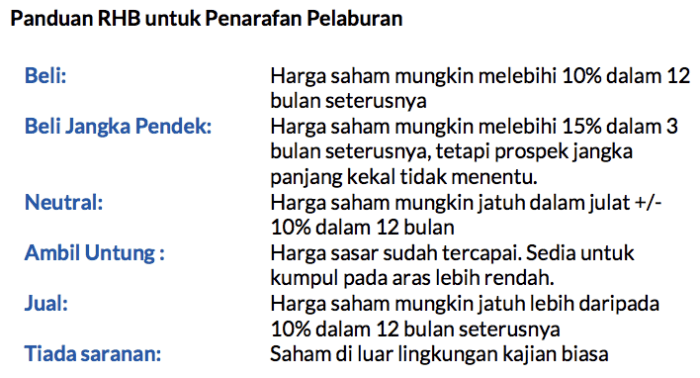
Program rintis ini melibatkan enam syarikat insurans dan takaful, iaitu AIA, Allianz Malaysia (ALLZ MK, BELI, TP: MYR23.90), Great Eastern Malaysia, Prudential BSN Takaful, Etiqa, dan Syarikat Takaful Malaysia Keluarga (STMB MK, NEUTRAL, TP: MYR3.60), dan hospital-hospital terpilih. Premium bulanan indikatif dijangka berlingkungan antara MYR60 dan MYR550 untuk individu yang menyertai pelan tersebut sehingga usia 70, dengan liputan dilanjutkan sehingga usia 85. Harga akhir akan disahkan sebelum pelancaran di seluruh negara pada Jan 2027.

Ciri-ciri utama dan bakal implikasi.

Kertas Putih untuk pelan MHIT Asas yang diterbitkan sebelum ini menggariskan potongan MYR500 di samping mekanisme bayaran bersama (co-payment) dua tahap, dengan tiada bayaran bersama untuk hospital Tahap 1 (rangkaian dalaman) dan bayaran bersama sebanyak 20% (terhad padaMYR3,000 bagi setiap kecacatan) untuk hospital Tahap 2 (luar rangkaian).

Dua kesan penting:

i) Hospital yang tidak terpilih sebagai hospital panel pilihan mungkin akan mengalami tekanan terhadap bilangan pesakit (kesan terhadap pengendali premium seharusnya kecil memandangkan tumpuan mereka pada kes-kes yang lebih serius

ii) penetapan harga yang dibandingkan dengan hospital swasta bertahap lebih rendah hingga sederhana mungkin memerlukan pengendali premium untuk menawarkan pakej yang lebih seragam dan cekap kos, sekali gus membataskan keupayaan mereka untuk mengewangkan nilai jenama premium untuk segmen M40.

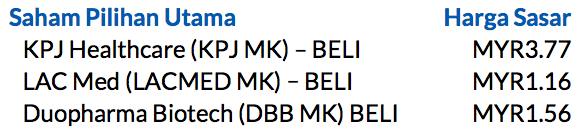
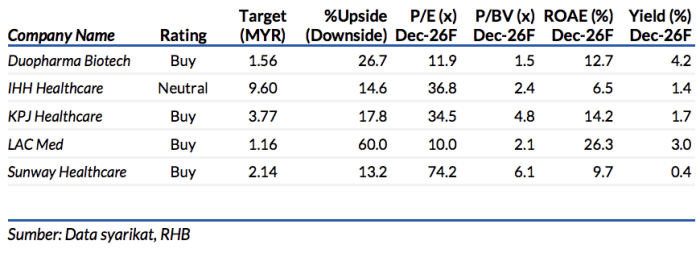
Menyentuh hal tersebut, kami berpendapat bahawa KPJ Healthcare berada pada kedudukan terbaik untuk memanfaatkan pelaksanaan MHIT dan DRG kelak, khususnya menerusi rangkaian luas hospital sekunder/komuniti miliknya yang beroperasi dengan asas kos yang lebih rendah, dengan ruang untuk menampung lebih banyak bilangan pesakit dan seterusnya mungkin memelihara margin bawah struktur pembayaran balik berasaskan DRG.

Risiko-risiko negatif utama, kos mengurus lebih mahal daripada anggaran, kunjungan pesakit dan pertumbuhan intensiti hasil lebih rendah berbanding jangkaan, dan perubahan dasar yang buruk. Sekiranya nilai USD melemah dengan ketara, IHH Healthcare mungkin mengalami kesan FX yang buruk terhadap perolehannya di luar negara manakala Duopharma mungkin meraih manfaat daripada pelepasan kos terhadap bahan farmaseutikal aktif (API) diimport.