


Dulu Malaysia Kena Cantas, Sekarang Kita Balas! Kebangkitan Sektor ‘Glove’

Mengikut data MARGMA, Malaysia pernah mendominasi sehingga 63% pasaran sarung tangan dunia dengan membekalkan 188 bilion unit setahun ke lebih 195 buah negara. Kita adalah “King of Gloves” yang tidak boleh dipertikai.

Sejak beberapa tahun kebelakangan ini, industri glove kita seolah-olah “disailang” oleh pemain dari China. Mereka masuk dengan strategi ‘buang harga’ menyebabkan gergasi kita seperti Top Glove, Hartalega dan Kossan terpaksa bergelut.

Jangan kita lupa, pada tahun 2023 Top Glove mencatatkan rugi tahunan pertama dalam sejarah sebanyak RM927 juta, manakala Hartalega terpaksa menutup 7 buah kilang di Bestari Jaya selepas mencatatkan kerugian lebih RM235 juta. Masa tu, ramai penganalisis dah mula ‘pangkah’ sektor ni sebagai industri senja (sunset industry) akibat asakan harga murah dari China.

Tapi kini, roda telah berputar. Satu comeback yang mungkin ramai tak sangka sedang berlaku di depan mata kita.

Tarif 100%: “Game Changer” Yang Dinanti

Menurut laporan dari NNR Global Logistics, bermula Januari 2026, tarif AS ke atas sarung tangan perubatan dari China secara rasminya telah melonjak ke paras 100%. Malah, dengan tambahan duti sedia ada, kos mendarat (landed cost) sarung tangan China kini mencecah lebih sekali ganda, menjadikan harga mereka tidak lagi kompetitif berbanding Malaysia.

Ini adalah talian hayat buat gergasi kita. Pembeli dari AS kini mula “patah balik” ke Malaysia kerana kualiti kita yang sudah terbukti dan harga yang kini jauh lebih berbaloi berbanding China yang sudah dikenakan cukai “denda”. Siapa sangka, dasar ‘America First’ oleh Trump memberi durian runtuh buat Malaysia. Kita mungkin tidak sehaluan dengan banyak polisi Trump, tapi dalam bab glove, pelabur Malaysia nampaknya terpaksa ‘berterima kasih’ secara diam-diam. Tanpa ‘perang dagang’ ini, mungkin gergasi glove kita masih lagi bergelut untuk melawan harga murah dari China.

Prestasi Terkini “The Big Three”

Mari kita tengok bagaimana “The Big Three” kita bersedia untuk rampas semula takhta ini:

1. Top Glove:

Prestasi Kewangan (Q2 2026): Untung bersih naik 1.6% kepada RM30.76 juta, dengan pendapatan mencecah RM1.0 bilion (naik 14%). Sebagai pengeluar terbesar dunia, mereka sedang agresif melabur dalam automasi dan pendigitalan operasi. Kesannya? Kapasiti kilang mereka kini kembali sibuk dengan penggunaan (utilization rate) mencecah 89%.

2. Hartalega:

Prestasi Kewangan (Q3 2026): Untung bersih melonjak 65% kepada RM31 juta, walaupun pendapatan turun sedikit kepada RM527 juta. Hartalega telah melabur lebih RM14 juta untuk menaik taraf sistem ERP mereka ke arah Industri 4.0. Dengan keupayaan mengeluarkan 42,000 sarung tangan sejam bagi setiap barisan pengeluaran, mereka paling bersedia untuk menyerap limpahan tempahan dari AS yang mementingkan kecekapan.

3. Kossan:

Prestasi Kewangan (4Q 2025): Untung bersih melonjak 68.5% kepada RM46.7 juta (berbanding RM27.7 juta pada tahun sebelumnya). sekarang semua mata tengah tertumpu pada laporan 1Q 2026 (Jan-Mac 2026) yang dijangka keluar bulan depan untuk melihat kesan sebenar tarif. Penganalisis Kenanga Investment Bank meletakkan Kossan sebagai “Top Pick” dalam sektor sarung tangan kerana pengurusan kos yang sangat cekap dan baki tunai yang kukuh. Rujukan: Kenanga Research – KOSSAN Results Note (Feb 2024/2026)
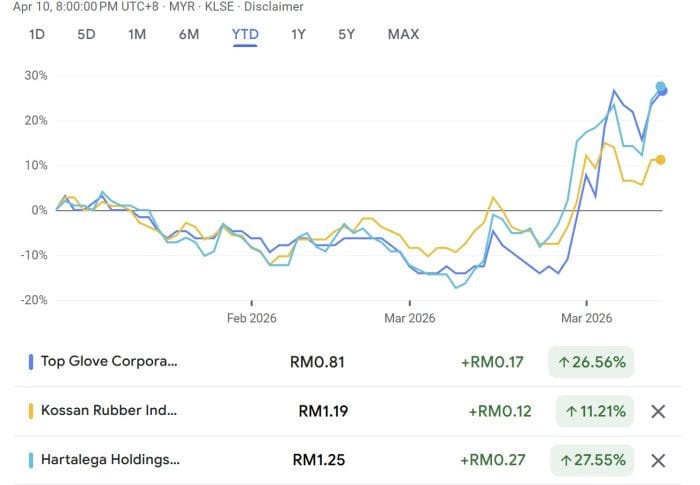
Jika diperhatikan pada pergerakan harga saham Year-to-Date (YTD) setakat 10 April 2026, kita boleh nampak satu corak yang sangat menarik:

  • Setakat 10 April, Hartalega mendahului perlumbaan dengan kenaikan luar biasa sebanyak +27.55%, diikuti rapat oleh Top Glove pada +26.56%.
  • Pada awal tahun, pasaran nampak agak negatif dan mendatar. Namun, segalanya berubah bermula penghujung Mac hingga April. Garisan chart menunjukkan kenaikan mendadak adalah respon langsung pasaran terhadap penguatkuasaan tarif AS 100% ke atas China yang bermula secara rasmi tahun ini.

Keyakinan pelabur mula kembali apabila margin keuntungan syarikat mula pulih. Jika dulu kita risau pasal lambakan stok, sekarang isunya adalah bagaimana syarikat Malaysia mahu memenuhi permintaan yang mencurah semula.

Namun, sebagai pelabur, kita tetap kena berwaspada dengan:

  • Nilai Ringgit: Jika Ringgit terlalu kuat berbanding USD, keuntungan syarikat mungkin sedikit terkesan sebab jualan dalam USD.
  • Kos Bahan Mentah: Harga getah asli dan nitrile yang turun naik.
  • Kos Tenaga: Industri sarung tangan adalah pengguna tegar gas asli, sebarang lonjakan harga tenaga dunia akan memberi tekanan kepada margin keuntungan syarikat. Rujuk MARGMA slams sudden gas tariff hike, says it’s akin to no notice given

Adakah ini comeback atau rebound sementara?

Walaupun tarif 100% memberi kelebihan jangka pendek, gergasi China seperti Intco dan Blue Sail sudah mula ‘melompat pagar’ dengan membina kilang di Indonesia dan Vietnam. Ini bermakna, persaingan masa depan bukan lagi Malaysia lawan China, tetapi Malaysia lawan teknologi China di tanah Asia Tenggara. Tetapi ada kemungkinan AS akan siasat kilang-kilang China di Vietnam/Indonesia kalau mereka nampak ia sekadar “transit” untuk mengelak cukai.

Adakah Malaysia akan terus mendominasi atau China akan kembali memintas? Sama-sama kita nantikan pusingan seterusnya.

Penafian :
Kandungan ini tidak disemak atau diluluskan oleh Suruhanjaya Sekuriti Malaysia (SC). Maklumat yang terkandung di dalam artikel ini adalah untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai nasihat pelaburan. Semua keputusan pelaburan adalah tanggungjawab individu dan anda harus mendapatkan nasihat daripada penasihat kewangan berlesen sebelum membuat sebarang keputusan pelaburan. Pelaburan dalam saham melibatkan risiko dan keuntungan sendiri. Prestasi masa lalu juga tidak menjamin prestasi masa hadapan.
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !

Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.

Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.

Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.

Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.
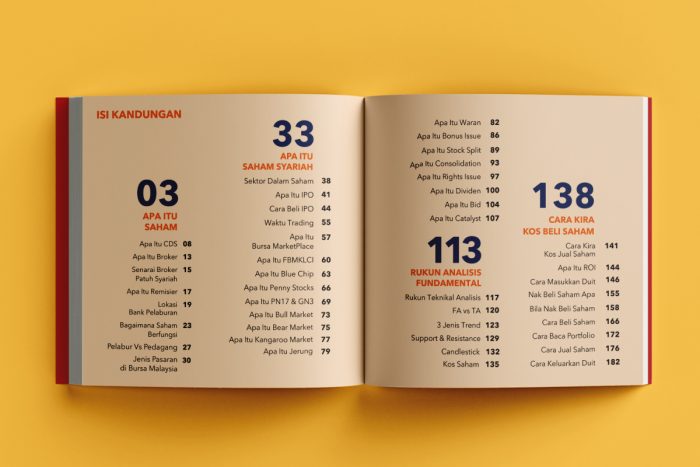
Berita Baik : Kami sedang buat jualan penghabisan stok di Shopee!!

Previous ArticleNext Article
Individu berlesen/berdaftar dengan Suruhanjaya Sekuriti.

Portal Semak Sebelum Labur SC membolehkan anda menyemak sama ada seseorang individu atau entiti dibenarkan oleh SC untuk menawarkan, mempromosi atau menjual sebarang produk dan perkhidmatan pasaran modal.

Kenapa CIMB Pertimbang Bawa CIMB Niaga Keluar Dari Bursa Saham Indonesia?

Pada 21 Oktober 2026, beberapa laporan media kewangan menyatakan CIMB Group Holdings Bhd, kumpulan perbankan dari Malaysia, sedang menilai kemungkinan membawa anak syarikatnya, PT Bank CIMB Niaga Tbk, keluar daripada Bursa Saham Indonesia atau Indonesia Stock Exchange (IDX).

Bagaimanapun, pada 22 Oktober 2026, CIMB Group mengeluarkan kenyataan menafikan bahawa pihaknya mempunyai rancangan untuk memprivatisasikan CIMB Niaga. Kumpulan itu menegaskan bahawa tiada keputusan dibuat dan tiada cadangan rasmi dikemukakan berhubung perkara tersebut.

Walaupun begitu, laporan awal berkenaan memberikan gambaran tentang cabaran yang dihadapi syarikat tersenarai apabila perlu memenuhi peraturan pasaran saham dalam keadaan pasaran yang tidak menentu.

1. Peraturan Free Float Semakin Ketat

Antara faktor utama yang mencetuskan spekulasi tersebut ialah perubahan peraturan Bursa Saham Indonesia berkaitan free float, iaitu peratusan saham syarikat yang tersedia untuk dagangan pelabur awam.

CIMB Group dilaporkan memiliki kira-kira 91.4% saham CIMB Niaga. Pegangan yang besar ini menyebabkan bahagian saham yang tersedia untuk dagangan awam menjadi terhad.

Berdasarkan peraturan baharu yang dilaporkan, CIMB Niaga perlu meningkatkan pegangan saham awamnya kepada sekurang-kurangnya 12.5% menjelang Mac 2027 dan 15% menjelang Mac 2028.

Bagi memenuhi keperluan ini, CIMB mempunyai beberapa pilihan, termasuk menjual sebahagian saham kepada pelabur strategik atau menerbitkan saham tambahan kepada pelabur awam.

Namun, setiap pilihan mempunyai implikasi tersendiri terhadap struktur pemilikan, penilaian saham dan kepentingan pemegang saham sedia ada.

2. Saham CIMB Niaga Dianggap Belum Mencerminkan Nilai Sebenar

Faktor kedua ialah penilaian saham atau valuation.

Menurut laporan analisis yang diterbitkan pada 21 Oktober, CIMB melihat saham CIMB Niaga sebagai undervalued, iaitu harga pasaran yang dianggap lebih rendah daripada nilai asas perniagaannya.

CIMB Niaga bukan sekadar sebuah bank yang beroperasi di Indonesia. Bank ini mempunyai perniagaan dalam perbankan korporat, pengurusan kekayaan, perbankan Islam dan perkhidmatan kepada pelanggan berpendapatan tinggi.

Pada 30 Jun 2026, CIMB Niaga dilaporkan mempunyai jumlah aset sekitar 382 trilion rupiah.

Jika harga saham tidak mencerminkan potensi perniagaan tersebut, penjualan pegangan kepada pelabur baharu mungkin tidak menghasilkan nilai yang dianggap memadai oleh pemegang saham induknya.

Dalam keadaan sedemikian, pemilik syarikat mungkin menilai sama ada lebih baik mengekalkan pemilikan jangka panjang berbanding menjual saham pada penilaian pasaran semasa.

3. Pasaran Saham Indonesia Berdepan Ketidaktentuan

Keadaan pasaran turut mempengaruhi pilihan yang tersedia kepada CIMB.

Kebimbangan mengenai ketelusan pasaran dan kemungkinan perubahan klasifikasi pasaran Indonesia oleh MSCI telah menjejaskan sentimen pelabur terhadap saham Indonesia.

Dalam keadaan pasaran yang lemah, usaha menjual sebahagian besar saham kepada pelabur awam melalui penawaran saham sekunder atau re-IPO mungkin menjadi kurang menarik.

CIMB juga perlu mempertimbangkan sama ada pelabur sanggup membeli saham pada penilaian yang memenuhi jangkaan kumpulan tersebut.

Oleh itu, penswastaan muncul sebagai salah satu pilihan yang dibincangkan oleh penganalisis dalam laporan awal berkenaan.

4. Apakah Maksud Membawa CIMB Niaga Keluar Dari Bursa?

Jika sesebuah syarikat dinyahsenaraikan atau delisted, sahamnya tidak lagi didagangkan di bursa saham berkenaan.

Sekiranya proses itu melibatkan penswastaan, syarikat induk lazimnya membeli sebahagian atau semua saham yang dipegang oleh pemegang saham minoriti, tertakluk pada struktur transaksi dan kelulusan yang diperlukan.

Bagi CIMB, langkah sedemikian secara teori boleh memberikan lebih banyak fleksibiliti dalam mengurus modal, menentukan strategi perniagaan dan merancang pertumbuhan CIMB Niaga tanpa tekanan pasaran saham awam yang sama.

Bagaimanapun, penyahsenaraian tidak semestinya bermaksud bank tersebut akan ditutup atau menghentikan operasinya. CIMB Niaga boleh terus beroperasi sebagai bank di Indonesia walaupun tidak lagi tersenarai di bursa.

5. Berapa Kos Untuk Membeli Keluar Pemegang Saham Minoriti?

Laporan media pada 21 Oktober memetik anggaran penganalisis bahawa pembelian keluar pemegang saham minoriti boleh menelan belanja sekitar RM800 juta, bergantung pada harga tawaran dan struktur transaksi.

Angka ini merupakan anggaran analisis, bukannya jumlah yang telah dipersetujui atau diumumkan secara rasmi oleh CIMB Group.

Kos sebenar akan bergantung pada harga saham ketika transaksi dilaksanakan, premium yang ditawarkan kepada pemegang saham minoriti serta sama ada semua pemegang saham minoriti perlu menjual pegangan mereka.

Selain itu, struktur tertentu mungkin membolehkan sebahagian pelabur institusi mengekalkan pegangan dalam entiti yang tidak lagi tersenarai, tertakluk pada peraturan dan kelulusan berkaitan.

Kesimpulan

Laporan mengenai kemungkinan penyahsenaraian CIMB Niaga memperlihatkan bagaimana perubahan peraturan pasaran, penilaian saham dan keadaan pasaran modal boleh mempengaruhi strategi sesebuah kumpulan perbankan.

Walau bagaimanapun, CIMB Group pada 22 Oktober 2026 menafikan laporan mengenai kemungkinan membawa CIMB Niaga keluar daripada Bursa Saham Indonesia. Kumpulan itu menjelaskan bahawa tiada keputusan atau cadangan rasmi dibuat berhubung perkara tersebut.

CIMB turut menegaskan bahawa CIMB Niaga kekal sebagai sebahagian penting daripada rangkaian perbankan serantaunya dan kumpulan itu komited untuk meneruskan operasi di Indonesia serta mematuhi semua keperluan kawal selia yang berkenaan.


Sumber rujukan

  1. The Star — CIMB Group steps up efforts to pursue potential delisting of CIMB Niaga (21 Oktober 2026).
  2. The Edge Malaysia — CIMB weighs taking Indonesian unit private as potential secondary offering loses appeal — analysts (21 Oktober 2026).
  3. The Business Times — Malaysia’s CIMB explores taking Indonesian arm private amid market volatility (21 Oktober 2026).
  4. CIMB Group Holdings Bhd — kenyataan rasmi bertarikh 22 Oktober 2026 yang menafikan rancangan untuk memprivatisasikan CIMB Niaga.







