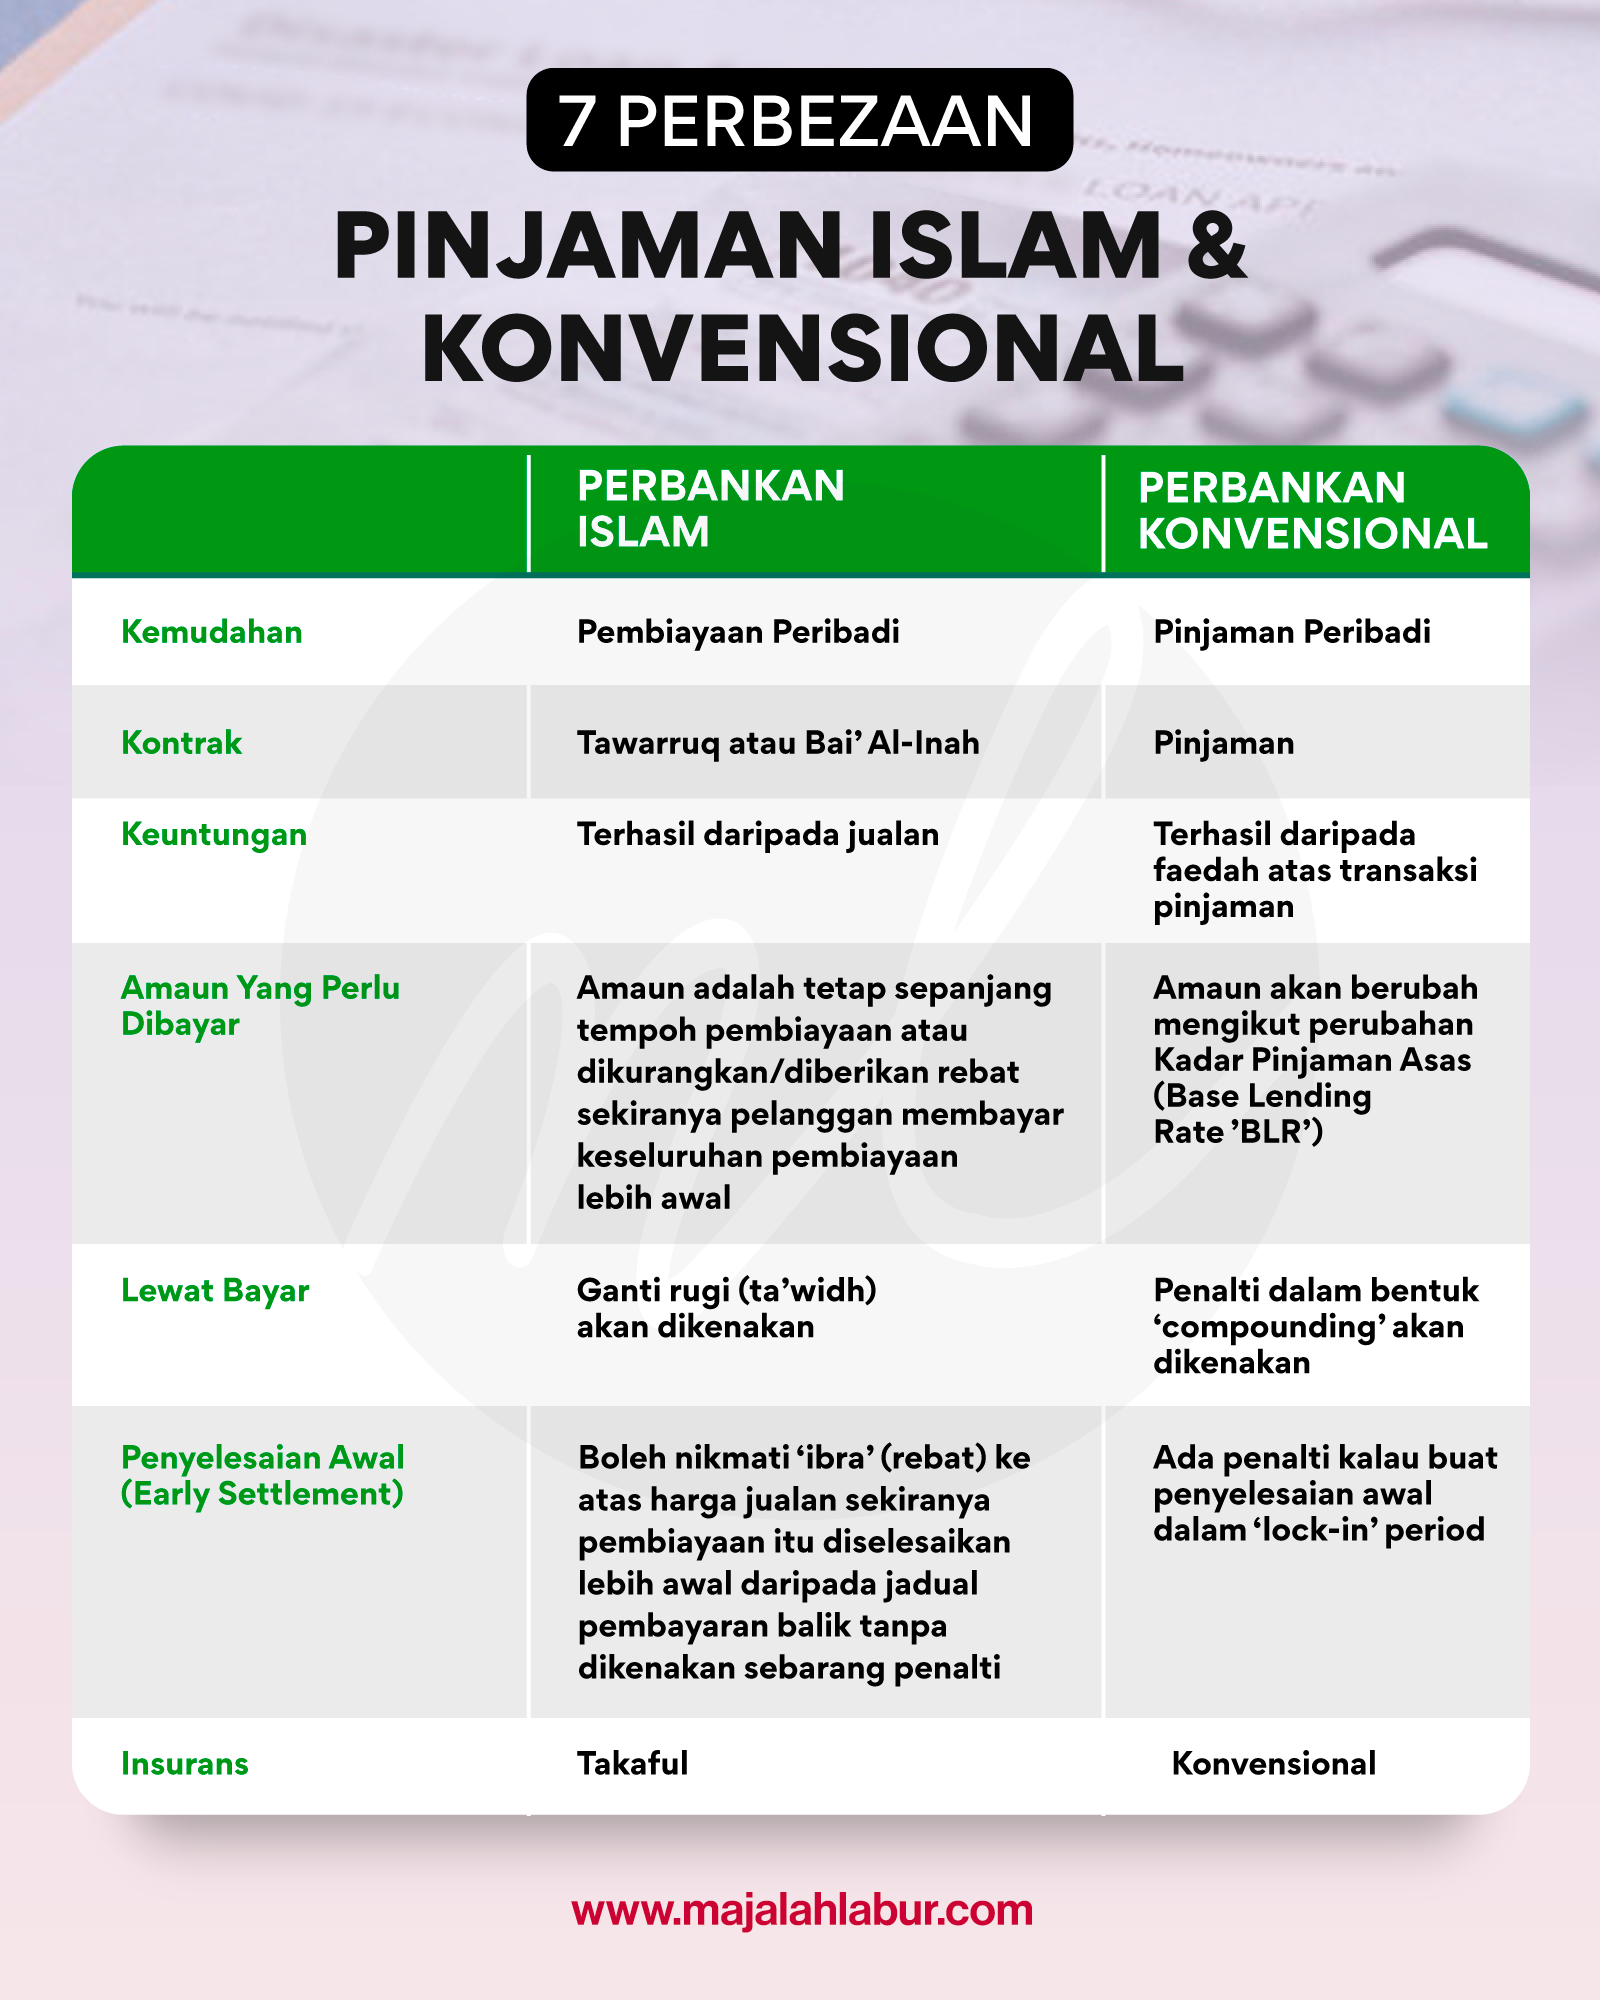
Sesungguhnya kita tidak dapat lari daripada membuat pinjaman, dan apabila datang jurujual daripada pihak bank – ada kala kita diberi pilihan nak pembiayaan Islam ke nak pinjaman konvensional.
Ada yang kata ambil pembiayaaan Islamik, itu “back door” riba.
Semua negatif. Bila “Islamik” saja … semua negatif.
Ambil pinjaman yang ada interest itu bagus kah? Sebab ia “front doorriba”. Ooo … back door riba tak boleh … tapi front doorriba tak apa?
Apa-apa pun, jom kita tengok perbezaan pinjaman Islam dan pinjaman konvensional terlebih dahulu. Sebagai perbandingan, kita ambil produk pinjaman peribadi dan tengoklah sendiri perbezaannya.
Pertama sekali, “pinjaman” adalah istilah yang tak betul. Di dalam perbankan Islam, ia adalah pembiayaan. Bermaksud, tiada ‘pinjaman secara Islam’. Bukan setakat istilah sahaja yang berbeza, mekanisme yang terlibat juga berbeza.
Sekarang kita tengok pula perbezaan di antara pinjaman perumahan Islam dan pinjaman perumahan konvensional.
Lagi sekali, terma yang sebenarnya adalah pembiayaan perumahan kerana apabila ada istilah pinjaman; ianya wujud pembayaran faedah atau riba yang diharamkan di dalam Islam.
Mekanisme Pembiayaan Kewangan Islam Kawal Harga Rumah
Apa Kelebihan Pembiayaan Islam?
Yang paling jelas sekali, tiada unsur riba yang wujud di dalam pembiayaan Islam. Apabila tiada riba, tiadalah berlakunya penindasan.
Dan buat masa sekarang, akan ada diskaun duti setem 20% bagi dokumen-dokumen Perjanjian Pembiayaan Perumahan Islam. Bagi kes pembiayaan semula daripada pinjaman rumah konvensional kepada pembiayaan perumahan Islam, akan ada pengecualian duti setem 100% ke atas baki pinjaman yang sedia ada. Ini tidak dapat dikenakan kepada mana-mana jumlah yang melebihi baki pinjaman pembiayaan semula yang sedia ada.
Contoh Pengiraan Pembiayaan/Pinjaman RM10,000
Jom kita tengok perbezaan pembiayaan peribadi dan pinjaman peribadi sebanyak RM10,000 dengan kadar 4% untuk selama 5 tahun seperti berikut:
Nampak ke tak nampak perbezaan di antara kedua-duanya?
Terdapat perbezaan daripada segi istilah yang digunapakai, tetapi jumlah ansuran bulanan tetap sama kan?
Anda boleh klik pautan di atas kalau nak godek-godek dan masukkan amaun lain ikut kehendak hati anda.
Hentikan Tohmahan
Semoga segala yang dikongsikan kali ini dapat membuka mata orang ramai, khususnya masyarakat Islam untuk memilih pembiayaan Islam. Hentikanlah segala stereotaip dan tohmahan terhadap perbankan Islam, kononnya:
Pembiayaan Islam lebih mahal daripada pinjaman konvensional
Pembiayaan Islam pun amalkan riba seperti pinjaman konvensional
Pakai terma Arab tu kira menghalalkan pembiayaan Islam?
Takde beza pembiayaan Islam dengan pinjaman konvensional?
Leceh lah pembiayaan Islam ni
Bagi mereka yang tengah shopping dan nak buat perbandingan, silalah banding pembiayaan Islam daripada beberapa syarikat yang menawarkan produk patuh syariah. Hentikan membanding dengan produk konvensional.
Memetik dari tulisan Dr Zaharuddin; tindakan membandingkan apa yang ditawarkan pembiayaan Islam dan konvensional adalah ternyata silap dari sudut :-
1) Spiritual – kerana membandingkan perkara yang halal dan yang haram.
2) Fizikal – kerana membandingkan dua benda yang mempunyai bentuk yang berbeza. Sebagai cuba membandingkan kadar keuntungan yang diambil oleh bank Islam dan kadar interest yang dikenakan oleh konvensional.
Tapi mengapa pembiayaan Islam turut mengenakan penalti, iaitu interest terhadap mereka yang lewat bayar. Kan itu dikira sebagai riba? Takdelah beza dengan pinjaman konvensional kalau dikenakan interest?
LPC itu merupakan riba jahilliyah. Ianya haram dijadikan sumber pendapatan. Ini adalah fakta dan diterima pakai oleh semua pihak.
Tetapi ia dibolehkan untuk dicaj kepada pelanggan yang ingkar membayar hutang atau sengaja melambat-lambatkan bayaran hutang.
Kenapa?
Ianya dibenarkan sebagai sebab untuk memastikan pelanggan bayar hutang ikut masa dan tempoh yang ditetapkan. Dengan erti kata lain, ianya dapat mendisiplinkan pelanggan. Bank Negara Malaysia turut mengeluarkan garis panduan berkenaan LPC ini pada tahun 2011.
Duit LPC yang dikutip oleh bank-bank Islam seterusnya disalurkan kepada Baitulmal, dan bukannya dikira sebagai keuntungan seperti yang dilakukan oleh bank-bank konvensional.
Pinjaman peribadi yang ditawarkan oleh Bank Islam rasa bagus sangat. Sebab kadar faedah bayar balik bukan tinggi sangat dan tempoh yang diberikan juga amat panjang.
Ada pembiayaan LPPSA pertama yang masih berjalan tetapi sudah terfikir nak beli rumah kedua?
Mulai 4 Oktober 2026, penjawat awam yang layak boleh memohon Pembiayaan Kedua LPPSA tanpa perlu menyelesaikan sepenuhnya Pembiayaan Pertama.
Pada masa yang sama, LPPSA turut menaikkan had kelayakan maksimum pembiayaan perumahan sehingga RM1 juta.
Namun, ini bukan bermaksud semua penjawat awam automatik boleh meminjam RM1 juta. Jumlah sebenar masih bergantung kepada pendapatan bersih, kelayakan pemohon, baki kelayakan pembiayaan serta syarat LPPSA yang berkuat kuasa.
Apa perubahan LPPSA 2026?
Menurut notis rasmi LPPSA bertarikh 25 September 2026, dua perubahan utama mula berkuat kuasa pada 4 Oktober 2026:
Pertama, had kelayakan maksimum pembiayaan perumahan LPPSA dinaikkan sehingga RM1 juta.
Kedua, pemohon boleh membuat permohonan Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada baki kelayakan pembiayaan dan syarat yang ditetapkan.
Ini memberi lebih banyak fleksibiliti kepada penjawat awam yang masih mempunyai pembiayaan pertama tetapi mahu menggunakan baki kelayakan mereka untuk pembiayaan kedua.
Had pembiayaan LPPSA sehingga RM1 juta
LPPSA menetapkan jadual had kelayakan berdasarkan pendapatan bersih.
Pendapatan Bersih
Had Kelayakan Maksimum
Lebih RM10,000
RM1,000,000
RM10,000
RM950,000
RM9,500
RM930,000
RM9,000
RM900,000
RM8,500
RM880,000
RM8,000
RM850,000
RM7,500
RM830,000
RM7,000
RM800,000
RM6,500
RM780,000
RM6,000
RM730,000
RM5,500
RM670,000
RM5,000
RM610,000
RM4,500
RM550,000
RM4,000
RM480,000
RM3,500
RM430,000
RM3,000
RM350,000
Sehingga RM2,500
RM280,000
Jadual ini adalah berdasarkan FAQ rasmi LPPSA mengenai penambahbaikan 2026.
Nota penting: Had maksimum ini bukan bermaksud pemohon pasti menerima jumlah tersebut. Amaun yang diluluskan masih bergantung kepada kelayakan pemohon dan syarat pembiayaan yang berkuat kuasa.
Siapa yang layak menikmati had baharu?
LPPSA menyatakan jadual kelayakan baharu ini terpakai kepada kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA, tertakluk kepada syarat dan kelayakan semasa.
Bagaimanapun, terdapat kumpulan tertentu yang tidak menggunakan jadual ini, antaranya:
Anggota Pentadbiran Persekutuan;
Anggota Pentadbiran Negeri dan Ahli Dewan Undangan Negeri; dan
Hakim Mahkamah Persekutuan, Mahkamah Rayuan dan Mahkamah Tinggi.
Golongan tersebut tertakluk kepada peruntukan atau keputusan berkaitan yang berasingan.
Apa maksud “Pembiayaan Kedua” sekarang?
Ini bahagian yang paling menarik.
Sebelum penambahbaikan ini, pemohon secara amnya perlu menyelesaikan Pembiayaan Pertama sebelum membuat Pembiayaan Kedua.
Mulai 4 Oktober 2026, syarat tersebut tidak lagi diperlukan.
LPPSA menyatakan pemohon boleh memohon Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA.
Contohnya:
Ali membeli rumah pertama menggunakan LPPSA.
Pembiayaan pertama masih mempunyai baki.
Kemudian Ali mahu membeli rumah kedua.
Dengan peraturan baharu, Ali tidak perlu melangsaikan pembiayaan pertama terlebih dahulu semata-mata untuk memohon pembiayaan kedua.
Tetapi Ali masih perlu mempunyai baki kelayakan pembiayaan yang mencukupi dan memenuhi syarat LPPSA.
Apakah syarat Pembiayaan Kedua?
LPPSA menetapkan beberapa syarat utama.
Pemohon perlu:
1. Merupakan kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA.
2. Potongan gaji bagi Pembiayaan Pertama telah dilaksanakan.
3. Tidak mempunyai tunggakan bayaran balik bagi Pembiayaan Pertama sedia ada.
Selain itu, permohonan tetap tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA yang berkuat kuasa.
Berapa margin Pembiayaan Kedua?
Ini juga penting kerana margin pembiayaan bergantung kepada status Pembiayaan Pertama.
Jika Pembiayaan Pertama sudah selesai
Margin Pembiayaan Kedua adalah sehingga 100%.
Jika Pembiayaan Pertama masih belum selesai
Margin Pembiayaan Kedua adalah sehingga 90%.
Untuk Jenis 5 dan Jenis 7 bagi hartanah yang sama
LPPSA menetapkan margin sehingga 100% bagi:
Jenis 5 – Ambil Alih; dan
Jenis 7 – Ubah Suai,
bagi hartanah yang sama, tertakluk kepada syarat yang ditetapkan.
Contoh mudah Pembiayaan Kedua
Katakan seseorang masih mempunyai Pembiayaan Pertama LPPSA.
Kemudian dia mahu membeli rumah kedua berharga RM500,000.
Jika Pembiayaan Pertama masih belum diselesaikan, margin Pembiayaan Kedua adalah sehingga 90%.
Secara mudah:
RM500,000 × 90% = RM450,000
Jadi, secara teori, pembiayaan boleh mencapai sehingga RM450,000, manakala baki RM50,000 perlu ditanggung melalui sumber lain.
Tetapi angka sebenar masih tertakluk kepada baki kelayakan pembiayaan dan penilaian LPPSA.
Maksudnya, jangan terus anggap rumah RM500,000 akan mendapat pembiayaan RM450,000 kerana kelayakan sebenar setiap pemohon adalah berbeza.
Bagaimana LPPSA menentukan kelayakan?
LPPSA menggunakan kaedah pengiraan berdasarkan kemampuan bayaran balik.
Antara kriteria yang dinyatakan LPPSA ialah:
Ansuran bulanan tidak melebihi 60% daripada gaji pokok dan elaun tetap yang diambil kira;
Jumlah hutang tidak melebihi 80% daripada pendapatan bersih; dan
Gaji bersih sekurang-kurangnya 20% daripada pendapatan kasar.
Pendapatan bersih bagi tujuan pengiraan LPPSA pula merujuk kepada gaji pokok + elaun tetap yang diambil kira – potongan wajib.
Jadi, seseorang yang mempunyai gaji tinggi sekalipun tidak semestinya mendapat jumlah maksimum RM1 juta kerana pengiraan turut mengambil kira kemampuan bayaran balik.
Bagaimana pula kadar keuntungan?
Untuk pembiayaan hartanah sehingga RM1 juta, LPPSA memperkenalkan struktur kadar purata wajaran (blended rate).
Strukturnya:
Sehingga RM750,000 → 4.00% setahun
Bahagian melebihi RM750,000 sehingga RM1 juta → 4.50% setahun
Yang menariknya, pengiraan ini mengambil kira jumlah pembiayaan hartanah yang diluluskan bagi Pembiayaan Pertama dan Pembiayaan Kedua.
Contoh RM800,000
Bagi pembiayaan RM800,000:
RM750,000 pertama → 4.00%
Baki RM50,000 → 4.50%
Kadar purata wajaran yang terhasil ialah kira-kira 4.03% setahun.
RM1 juta bukan bermaksud boleh ambil RM1 juta untuk rumah kedua
Ini perkara yang ramai mungkin salah faham.
Had maksimum RM1 juta ialah had kelayakan maksimum, bukannya jumlah automatik yang boleh dipinjam.
Untuk Pembiayaan Kedua pula, LPPSA secara jelas menyatakan ia tertakluk kepada baki kelayakan pembiayaan.
Contohnya, jika seseorang mempunyai had kelayakan RM800,000 tetapi telah menggunakan RM600,000 bagi Pembiayaan Pertama, baki kelayakannya tidak bermaksud dia boleh terus mengambil RM800,000 lagi.
Sebaliknya, pengiraan baki kelayakan perlu dibuat berdasarkan ketetapan LPPSA.
Sebab itu LPPSA menyediakan kemudahan SmartKira untuk membuat semakan anggaran kelayakan mulai 4 Oktober 2026.
Boleh beli rumah kedua sebelum rumah pertama habis bayar?
Ya, mulai 4 Oktober 2026, boleh memohon.
Tetapi terdapat tiga perkara yang perlu diberi perhatian:
Pertama: Pembiayaan Pertama tidak perlu diselesaikan sepenuhnya.
Kedua: Pemohon perlu mempunyai baki kelayakan pembiayaan yang mencukupi.
Ketiga: Pemohon masih perlu memenuhi syarat kemampuan bayaran balik dan syarat LPPSA yang berkuat kuasa.
Jadi, kemudahan ini memberikan fleksibiliti, tetapi bukan “lesen” untuk mengambil hutang rumah tanpa mengambil kira kemampuan kewangan.
Semua jenis pembiayaan boleh digunakan?
Menurut FAQ LPPSA, semua jenis pembiayaan dibenarkan bagi Pembiayaan Kedua, tertakluk kepada syarat yang ditetapkan.
Namun, terdapat pengecualian tertentu.
Sebagai contoh, pelanggan yang sedang menikmati Pembiayaan Pertama Jenis 4 atau Jenis 5 bagi tanah dan belum memohon Jenis 6 untuk membina rumah, tidak dibenarkan memohon Pembiayaan Kedua bagi Jenis 4 atau Jenis 5 tanah tersebut.
LPPSA juga menjelaskan bahawa jika seseorang membeli tanah melalui Jenis 4 atau Jenis 5 dan kemudian memohon Jenis 6 untuk membina rumah di atas tanah tersebut, ia masih dianggap sebagai satu kelayakan pembiayaan, bukan Pembiayaan Kedua.
Bila boleh mula memohon?
Kemudahan baharu ini berkuat kuasa pada:
4 OKTOBER 2026
LPPSA menyatakan pelanggan boleh mengemukakan permohonan bagi kemudahan tersebut mulai tarikh berkenaan.
Bagi permohonan yang telah dikemukakan sebelum 4 Oktober 2026, LPPSA menyatakan ia akan diproses berdasarkan had kelayakan amaun pembiayaan hartanah yang berkuat kuasa pada tarikh permohonan diterima.
Kesimpulan
Penambahbaikan LPPSA 2026 membawa perubahan yang agak besar kepada penjawat awam.
Had kelayakan maksimum pembiayaan kini dinaikkan sehingga RM1 juta, manakala Pembiayaan Kedua boleh dipohon tanpa perlu menyelesaikan Pembiayaan Pertama terlebih dahulu.
Tetapi perkara paling penting untuk difahami ialah:
RM1 juta = had kelayakan maksimum, bukan jumlah automatik.
Dan:
Pembiayaan Kedua = boleh mohon walaupun pembiayaan pertama masih berjalan, tetapi tertakluk kepada baki kelayakan dan kemampuan bayaran balik.
Jadi, kalau memang bercadang membeli rumah kedua, langkah pertama bukan terus cari rumah RM1 juta.
Semak dahulu baki kelayakan LPPSA.
Kemudian barulah tengok harga rumah yang benar-benar mampu ditanggung.
Nota: Maklumat ini berdasarkan pengumuman dan FAQ rasmi LPPSA bertarikh 25 September 2026. Syarat dan pengiraan sebenar adalah tertakluk kepada pekeliling, garis panduan serta ketetapan LPPSA yang berkuat kuasa pada tarikh permohonan.
Pinjaman peribadi yang ditawarkan oleh Bank Islam rasa bagus sangat. Sebab kadar faedah bayar balik bukan tinggi sangat dan tempoh yang diberikan juga amat panjang.