5 Risiko Pelaburan Emas Yang Ramai Tak Tahu. Silap Haribulan Boleh Rugi

Pelaburan emas

Ramai yang cakap, pelaburan emas adalah salah satu aset dan pelaburan yang paling stabil. Senang kata, ia tak akan rugi walaupun negara berhadapan dengan krisis mata wang.

Tapi, benarkah begitu?

Dalam setiap jenis pelaburan, tak kiralah pelaburan saham, hartanah atau unit trust, tentu saja ada risikonya dan pelaburan emas juga tidak terkecuali.

Berikut adalah beberapa perkara yang kita perlu tahu sebelum membuat keputusan untuk melabur dalam emas.

1. Tak Sesuai Untuk Pelaburan Jangka Masa Pendek

Berdasarkan statistik, umumnya nilai emas dilihat berpotensi untuk naik dari tahun ke tahun. Tapi, kita perlu faham bahawa emas adalah paling ideal sekiranya dijadikan simpanan dan bukannya pelaburan – kecuali untuk pelaburan jangka masa panjang (sekurang-kurangnya 2 hingga 5 tahun).

Senang kata, kita boleh membeli emas sekiranya kita ada banyak duit lebih (yang memang tak akan dipakai dalam masa terdekat) dan nak duit kita itu ‘selamat’ buat masa yang lama. Ini kerana, nilai emas tetap ada pasang surutnya akibat supply dan demand, apatah lagi buat jangka masa pendek.

Seperkara lagi, walaupun harga emas perhiasan lebih tinggi daripada emas pelaburan (gold bullion coin, jongkong emas, wafer, dan sebagainya), emas perhiasan terdedah kepada susut nilai sekitar 25%. Barang kemas ini juga biasanya dibuat daripada emas 916 (91.6% tulen) berbanding emas pelaburan yang diperbuat daripada fine gold (999.9). Tambahan pula, kos upahnya juga boleh dimanipulasi oleh pekedai emas.

2. Perlu Mencari Penjual & Pembeli Yang Betul

Berbeza dengan mata wang, emas bersifat universal kerana ia boleh dijual di mana-mana kedai emas seluruh dunia pada bila-bila masa.

Ada beberapa tempat yang kita boleh membeli emas seperti:

  • Kedai Emas – kalau dibeli dengan harga runcit, biasanya harganya agak tinggi. Maka seeloknya ketahui harga borong dan buat survey untuk dapatkan harga terbaik. Kalau nak beli dari kedai-kedai kecil boleh juga, tetapi ada risiko emas palsu atau tidak tulen.
  • Internet – perlu berhati-hati kerana mungkin ada unsur syubhah di situ apabila ada kelewatan di dalam penyerahan emas.
  • Bank – ada bank yang patuh syariah yang menjual emas fizikal. Emas atas kertas (gold pass book) biasanya tidak patuh syariah.

Di sini saja kita boleh lihat bahawa ia memerlukan ilmu untuk memastikan sumber emas itu benar-benar asli agar tidak dipertikaikan semasa nak menjualnya semula nanti. Di samping itu, penting untuk anda memahami syarat jualan baik atau nilai buyback iaitu susut nilai yang dikenakan oleh pengeluar/ penjual emas tersebut.

3. Perlukan Tempat Simpanan

Kalau ada emas yang sedikit, bolehlah lagi kita nak simpan di dalam almari bilik atau di mana-mana ‘tempat rahsia’ di rumah. Tapi, kalau ia dah bertambah banyak, mesti kita rasa tak senang duduk. Nak tinggalkan emas di rumah selama 2-3 hari pun, kita dah mula gelisah.

Jadi, jangan lupa beberapa kos tambahan yang turut terlibat dalam pelaburan emas seperti insurans, sewaan peti deposit, atau tempat simpanan yang lain. Ini semua memakan kos juga.

4. Terlibat Dengan Scam

Sukar dinafikan, dalam ledakan teknologi ini semakin banyak peluang untuk scammer mencari mangsa-mangsa penipuan yang bertopengkan perniagaan / pelaburan emas. Malah, tak kurang juga golongan yang menggunakan hadis lemah (dhoif) atau hadis palsu sebagai hujah untuk melariskan perniagaan emas mereka.

Apapun, sebagai pembeli, kita perlu faham bahawa emas perlu diniagakan secara fizikal dan keuntungannya diperolehi melalui kenaikan harga emas semasa. Bukannya skim pelaburan yang menjanjikan pulangan tetap dalam tempoh masa bulanan atau tahunan kerana ini dianggap sebagai salah satu unsur riba’. Banyak syarikat yang menawarkan skim begini telah diserbu oleh pihak Bank Negara Malaysia ataupun cabut lari.

Ambil iktibar dari kes Tok Belagak dengan scam Emas ETA. Skim lain yang masih bebas beroperasi sebegini adalah Zenith Gold.

5. Unsur Riba’

Terakhir sekali, emas adalah merupakan barang ribawi, maka syarat jual beli adalah sangat ketat supaya ianya tidak jatuh hukum riba. Jual beli dan pelaburan emas begitu mudah terdedah kepada unsur riba’ jika penjual dan pembeli sendiri tak alert terhadap garis panduan yang ditetapkan oleh Islam.

Antaranya:

  • Serah dan terima dalam satu masa (Taqabud) – Pastikan berlakunya pertukaran serta merta terhadap penyerahan dan pembayaran. Menurut Muzakarah Majlis Fatwa Kebangsaan penyerahan sijil hakmilik emas sebagai tanda pembeli dan pembukaan akaun hukumnya sah dan harus di sisi Islam. Dengan syarat, sijil atau bukti pembelian itu boleh ditukarkan kepada emas fizikal pada bila-bila masa yang dikehendaki.
  • Tiada penangguhan – Pembayaran yang terlibat dalam urusniaga ini wajib menggunakan sama ada tunai, kad debit / kad kredit, cek tempatan. Tidak boleh dibayar secara ansuran atau hutang.
  • Tiada unsur riba’ – Sekiranya kita mahu membuat pelaburan dalam bentuk akaun pelaburan emas, seeloknya terdapat satu jaminan atau pengesahan yang diiktiraf oleh Majlis Syariah tertentu. Sebarang bentuk hadiah, dividen, atau faedah adalah tidak dibenarkan syarak. Selain itu, emas tersebut juga perlu dizakatkan apabila cukup tempoh/haul.

*Prinsip Syariah oleh Fatwa Kebangsaan Malaysia selengkapnya boleh didapati di SINI.
Pelbagaikan Pelaburan

Pokok pangkalnya, emas menawarkan salah satu alternatif pelaburan yang menguntungkan. Tapi, kita perlulah ada ilmunya. Tiada kekayaan yang datang begitu saja tanpa usaha, bukan?

Jumlah yang ideal untuk dilaburkan dalam emas adalah 20% daripada duit lebihan (surplus). Bukannya semua labur dekat emas, takut nanti susah bila nak pakai duit – Maklumlah, emas perlu dicairkan terlebih dahulu.

Kesimpulannya, diversify.

Pelbagaikan sumber-sumber pelaburan anda dalam bentuk yang berlainan agar ia boleh disesuaikan dengan keperluan kita pada masa akan datang.

Dr.Zaharuddin Abd Rahman : Jual-Beli & Pelaburan Emas Serta Hukum Hakamnya

Jom mulakan simpanan emas patuh syariah dengan KAB Gold hari ini juga.
Dengan minimum pembelian 0.25gram emas atau serendah RM68.25 (berdasarkan harga emas RM273 segram), semuanya boleh dilakukan secara online.

Prosesnya sangat mudah:

Kemudian dah boleh login dan buat pembelian pertama anda hari ini juga.

Daftar secara percuma di KAB Gold sekarang.

Previous ArticleNext Article

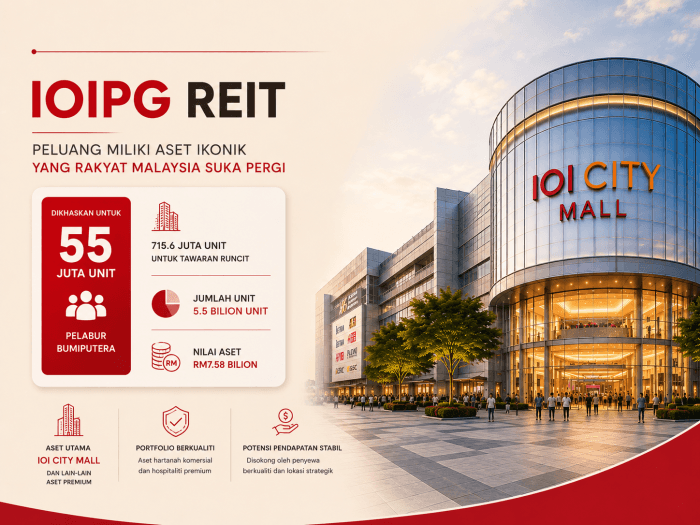
55 Juta Unit IOIPG REIT Dikhaskan Untuk Bumiputera

Selama ni kita datang IOI City Mall untuk shopping, makan, tengok wayang atau sekadar jalan-jalan cukupkan 10,000 langkah.

Kali ni ada berita baik.

IOI Properties Group Bhd (IOIPG) telah mendapat kelulusan daripada Suruhanjaya Sekuriti Malaysia (SC) untuk menubuhkan dan menyenaraikan IOIPG REIT di Bursa Malaysia. REIT ini akan mempunyai portfolio aset bernilai kira-kira RM7.58 bilion.

Dan antara perkara paling menarik untuk pelabur runcit ialah sebanyak 715.6 juta unit diperuntukkan untuk tawaran runcit.

Daripada jumlah tersebut, 55 juta unit dikhaskan untuk pelabur Bumiputera yang diluluskan MITI.

Jadi, apa sebenarnya yang bakal kita dapat melalui REIT ini?

Apa yang ada dalam IOIPG REIT?

Portfolio IOIPG REIT bukan sekadar satu bangunan.

Antara aset yang akan dimasukkan ialah:

  • IOI City Mall Phase 1 & 2
  • IOI City Towers
  • PFCC Towers
  • Putrajaya Marriott
  • Le Méridien Putrajaya
  • Moxy Putrajaya
  • Four Points by Sheraton Puchong
  • W Kuala Lumpur
  • Courtyard by Marriott Penang

Dan sudah tentu, nama yang paling mudah dikenali ialah IOI City Mall.

Mall yang kita kenal sebagai tempat shopping dan makan itu sebenarnya merupakan salah satu aset utama dalam portfolio REIT ini.

Jadi macam mana kita boleh “jadi landlord”?

Konsep REIT sebenarnya agak mudah.

Bayangkan satu hartanah bernilai berbilion ringgit.

Tak ramai individu mampu membeli hartanah tersebut secara terus.

Jadi, aset itu dimasukkan ke dalam satu struktur REIT dan dibahagikan kepada unit.

Pelabur pula membeli unit tersebut.

Secara tidak langsung, pelabur memiliki kepentingan dalam portfolio hartanah berkenaan.

Sebab itu orang selalu gambarkan REIT sebagai cara untuk memiliki sebahagian daripada hartanah yang besar tanpa perlu membeli keseluruhan bangunan.

Dalam kes IOIPG REIT, saiz awalnya ialah 5.5 bilion unit, dengan harga jangkaan 90 sen seunit.

Pelabur runcit dapat 715.6 juta unit

Ini antara bahagian yang paling menarik.

Daripada keseluruhan struktur tawaran, 715.6 juta unit akan diperuntukkan melalui tawaran runcit.

Dan 55 juta unit daripada tawaran tersebut dikhaskan untuk pelabur Bumiputera.

Kenapa ada allocation khas untuk Bumiputera?

Peraturan SC menetapkan penyenaraian tertentu, termasuk REIT, perlu memenuhi keperluan penyertaan ekuiti Bumiputera. Bagi penyenaraian yang tertakluk kepada syarat tersebut, 12.5% daripada jumlah unit selepas penyenaraian perlu diperuntukkan kepada pelabur Bumiputera yang diluluskan/diiktiraf.

Pada masa yang sama, sehingga 1.48 bilion unit pula akan ditawarkan kepada pelabur institusi, termasuk institusi Bumiputera yang diluluskan dan pelabur institusi lain.

Bukan sekadar tengok harga 90 sen

Harga indikatif yang disebut ialah 90 sen seunit.

Tapi pelabur jangan berhenti setakat:

“90 sen je? Murah ni.”

Dalam REIT, perkara yang lebih penting ialah aset yang berada di belakang unit tersebut dan kemampuan aset itu menjana pendapatan.

Contohnya:

Berapa banyak hasil sewaan?
Bagaimana kadar penghunian?
Berapa tinggi hutang?

Dan akhirnya, berapa banyak pendapatan yang boleh diagihkan kepada pemegang unit?

Sebab kita bukan sekadar membeli “nama IOI”.

Kita membeli unit dalam satu portfolio aset yang sepatutnya menghasilkan pendapatan.

Kenapa IOI Properties buat REIT?

Bagi IOI Properties, penyenaraian REIT ini juga merupakan sebahagian daripada usaha untuk membuka nilai daripada aset matang yang dimiliki kumpulan.

Cadangan asal yang diumumkan pada April 2026 menyaksikan aset bernilai RM7.58 bilion dipindahkan ke REIT, dengan struktur transaksi melibatkan penerbitan 5.5 bilion unit pada harga indikatif 90 sen serta RM2.65 bilion dalam bentuk tunai melalui pembiayaan.

Struktur sebegini membolehkan IOI Properties mendapatkan semula modal daripada aset sedia ada dan pada masa sama mengekalkan pendedahan kepada portfolio hartanah melalui REIT.

Bila IOIPG REIT akan disenaraikan?

IOIPG REIT disasarkan untuk disenaraikan di Pasaran Utama Bursa Malaysia pada suku keempat 2026, tertakluk kepada syarat dan proses yang ditetapkan.

Jadi buat masa ini, perkara yang paling menarik untuk ditunggu ialah prospektus rasmi dan butiran akhir tawaran.

Satu perkara yang masih belum boleh dipastikan buat masa ini ialah status Syariah IOIPG REIT. Ini kerana i-REIT mempunyai keperluan Syariah tersendiri, termasuk berkaitan sumber pendapatan sewaan dan aktiviti penyewa. Bursa Malaysia sendiri membezakan REIT konvensional dengan i-REIT, iaitu REIT yang mematuhi prinsip Syariah.

Sebab dekat situlah pelabur boleh tengok dengan lebih jelas tentang harga tawaran akhir, struktur agihan, hasil sewaan, kewangan REIT dan potensi agihan pendapatan.

Kesimpulan

Penyenaraian IOIPG REIT di Bursa Malaysia menandakan satu lagi perkembangan menarik dalam pasaran modal tempatan. Bagi orang ramai, ia membuka ruang untuk menukar peranan daripada sekadar penyumbang pendapatan perniagaan di mall tersebut, kepada penerima sebahagian daripada hasil sewaannya menerusi agihan dividen kelak.

Laporan asal The Star mengenai kelulusan IOIPG REIT

Maklumat rasmi IOI Properties mengenai cadangan IOIPG REIT

Syarat Asas: Wajib Ada Akaun CDS

Bagi yang baru pertama kali mendengar tentang peluang pelaburan seperti ini, penting untuk diingat bahawa pembelian unit REIT di Bursa Malaysia tidak boleh dibuat secara terus di kaunter pusat beli-belah.

  • Anda perlu memohon unit IPO tersebut menerusi e-IPO di dalam perbankan dalam talian seperti: Maybank2u atau aplikasi broker seperti CGSI.
  • Di sini syaratnya anda wajib ada Akaun CDS yang terikat dengan akaun bank anda supaya unit yang anda mohon itu ada “bekas” untuk disimpan.

Proses pembukaan akaun CDS kini boleh dilakukan secara dalam talian (online) dengan caj minima dan ia merupakan langkah pertama yang perlu disiapkan awal sekiranya anda berhasrat untuk terlibat dalam pasaran saham tempatan.

Berminat nak buka akaun saham CDS dengan CGSI (sebelum ini dikenali sebagai CGS-CIMB)? Sekarang dah mudah, boleh buka secara atas talian (online) sahaja. Kelulusan pun segera jika tiada apa-apa isu.

Rujuk tutorial mudah ini > Tutorial Buka Akaun CDS Online Dengan CGSI (CGS-CIMB), Beli Saham Bursa Malaysia & Global

Masukkan kod SP1M538 pada ruang Remisier Reference.

Penafian :
Kandungan ini tidak disemak atau diluluskan oleh Suruhanjaya Sekuriti Malaysia (SC). Maklumat yang terkandung di dalam artikel ini adalah untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai nasihat pelaburan. Semua keputusan pelaburan adalah tanggungjawab individu dan anda harus mendapatkan nasihat daripada penasihat kewangan berlesen sebelum membuat sebarang keputusan pelaburan. Pelaburan dalam saham melibatkan risiko dan keuntungan sendiri. Prestasi masa lalu juga tidak menjamin prestasi masa hadapan.