22 Fakta Menarik Mengenai Warren Buffett Yang Jarang Diceritakan

Siapa yang tak kenal dengan kehebatan Warren Buffett dalam pelaburan saham. Walaupun kita sering membaca kisah tentang diri beliau dalam pelaburan, mari kita lihat fakta-fakta menarik mengenai Warren Buffett yang jarang diketahui umum.

1. Membeli Saham Pertama Ketika Berusia 11 Tahun

Dia yang terdedah dengan pasaran saham sejak berusia 7 tahun ketika berada di pejabat bapanya yang merupakan ahli kongress Amerika Syarikat. Pada usia 11 tahun, beliau telah membeli saham pertama sebanyak 5 unit yang berharga USD38 seunit menggunakan akaun kakaknya dan menjual ketika saham itu naik ke paras USD40.

Selepas dia menjual saham tersebut harga saham itu terus meningkat sehingga USD200. Dia sangat menyesal kerana menjual terlalu awal dan ia adalah pelajaran pertama Warren Buffett dalam pelaburan saham.

2. Mempunyai Simpanan Sebanyak USD53,000 Ketika Berusia 16 Tahun

Beliau yang melakukan pelbagai pekerjaan sejak berusia 6 tahun dari menjual minuman Coca-Cola sehingga mempunyai pinball machine di kedai gunting.

Jadi tidak hairanlah ketika berusia 16 tahun, beliau mempunyai wang simpanan sebanyak USD53,000.

3. Permohonan Memasuki  Harvard Business School Ditolak

Selepas berjaya menamatkan pengajian di Universiti Nebraska,dia telah memohon untuk menyambung Master di Universiti Harvard. Malangnya universiti tersebut telah menolaknya dan dia mendapat maklumat bahawa mentornya Benjamin Graham dan David Dodd telah mengajar di Universiti Columbia.

Beliau kemudiannya menulis surat untuk memasuki universiti tersebut dan berjaya menjadi pelajar Benjamin Graham. Selebihnya, semuanya kini menjadi sejarah.

4. Makan Seperti Kanak-Kanak Berusia 6 Tahun

Warren Buffett gemar makan makanan segera dan minuman ringan setiap hari terutamanya McDonald’s dan Coca- Cola. Pemanis mulut pula adalah aiskrim.

Beliau berkata bahawa makanan seperti kanak-kanak berusia 6 tahun merupakan yang terbaik bagi dirinya kerana kanak-kanak di usia tersebut jarang meninggal dunia akibat makanan.

5. Tinggal Di Rumah Yang Sama Sejak Tahun 1958

Warren Buffett tinggal di rumah yang dibeli bersama dengan isterinya yang pertama. Baginya, rumah tersebut dapat memberi kegembiraan yang tidak terdapat dalam rumah agam.

Banyak kenangan yang dia perolehi yang terdapat dalam rumah tersebut yang tiada di tempat lain.

6. Bapa Mertuanya Yakin Bahawa Beliau Akan Gagal Dalam Kehidupan

Selepas berkahwin dengan Susan Thompson, bapa mertuanya memanggilnya untuk bertanyakan tentang masa depan kehidupan mereka. Warren Buffett membentangkan rancangannya untuk masa depan mereka berdua.

Selepas mendengar perancangan yang dibentangkan oleh Warren Buffett, bapa mertuanya yakin bahawa Warren Buffett akan gagal di masa hadapan.

7. Ahli Perniagaan Sanggup Membayar Berjuta Dolar Untuk Makan Tengahari Bersamanya

Setiap tahun, sebuah Yayasan Glide akan membida untuk orang ramai makan bersama dengan Warren Buffett. Bidaan tersebut akan dimasukkan ke dalam yayasan tersebut untuk membantu golongan gelandangan.

8. Walaupun kekayaan yang dimiliki oleh Warren Buffett berjumlah USD101 bilion, 94% daripada kekayan tersebut diperolehinya ketika berusia 60 tahun dan ke atas

9. Tidak Pernah Menggunakan Twitter

Waaupun mempunyai akaun Twitter, Warren Buffett tidak pernah menggunakan platform tersebut dan hanya mempunyai 9 tweet yang tidak dilakukannya yang terdapat pada akaun rasminya yang mempunyai seramai 1.25 juta pengikut.

10. Tidak Mengikuti Mana-Mana Individu Di Twitter

Tidak gemar akan teknologi, jadi tidak hairan dia tidak megikuti mana-mana tokoh dalam akaun Twitter miliknya.

11. Mempunyai 20 Pasang Suit, Tetapi Tidak Pernah Membelinya

Kesemua suit yang dipakai oleh Warren Buffett dihasilkan oleh Madam Lee. Warren Buffett pernah bercerita tentang kehabatan Madam Lee dalam perniagaan yang mana beliau bermula dengan sebuah mesin jahit dan kini menjadi seorang usahawan yang berjaya di China

12. Rajin Membaca

Tidak hairanlah mengapa Warren Buffett begitu hebat di dalam pasaran saham. Ini disebabkan hobinya yang gemar membaca sebelum membuat pembelian mana-mana syarikat melalui maklumat laporan tahunan kewangan.

Beliau membaca hampir 500 muka surat setiap hari.

13. Beri USD1 Juta Kepada Pekerja Yang Meneka Pasukan Yang Menang Dalam NCCA

Bermula dari tahun 2014, Warren Buffett berjanji kepada pekerjanya sekiranya mereka dapat meneka dengan tepat 16 pasukan yang berjaya memasuki pusungan akhir dalam kejohanan bola keranjang NCCA, beliau akan diberi ganjaran sebanyak 1 juta setiap tahun sehingga pekerja itu  meninggal dunia.

14. Menggantikan Telefon Lipatnya Dengan iPhone Pada Tahun 2020

Oleh kerana Warren Buffett tidak gemar menggunakan teknologi dalam hidupnya, segala jenis gajet ini tidak penting dalam urusan hariannya. Sebelum ini beliau pernah menunjukkan bahawa beliau hanya menggunakan telefon flip jenama Samsung.

Beliau mula menggunakan Apple semenjak menjadi salah seorang pemegang terbesar saham dalam syarikat tersebut. Setiap tahun, Tim Cook menghantar model baru iPhone untuk kegunaan Warren Buffett.

15. Membawa Kanak-Kanak Ke Dairy Queen Setiap Ahad

Setaip hari Ahad, beliau akan membawa cucunya dan kawan-kawan mereka untuk menikmati hidangan di Dairy Queen yang merupakan tempat paling digemarinya selain McDonald’s.

Berkshire Hathaway mempunyai pegangan sebanyak 7% dalam syarikat tersebut.

16. Jarang Guna Emel

Disebabkan tidak gemar dengan perkembangan teknologi, Warren Buffett sangat jarang menggunakan emel sebagai salah satu alat komunikasi alam kehidupan harian. Beliau pernah mendakwa hanya sekali sahaja menggunakan emel di dalam hidupnya.

Beliau membalas emel Bill Gates pada ketika itu di mana Microsoft sedang menghadapi antitrust law dan disiasat sekiranya terbabit dalam insider trading bagi saham Microsoft.

17. Mempunyai Bakat Bermain Ukulele

Ketika usia 18 tahun, Warren Buffett mempelajari ukulele hanya untuk mengorat wanita. Sejak dari itu, ukulele adalah alamat muzik yang paling digemari beliau.

18. Berikrar Untuk Menyumbang 85% Kekayaan Miliknya Kepada Badan Kebajikan

Warren Buffett berikrar akan menyerahkan hampir kesemua kekayaan yang dimilikinya kepada yayasan Bill and Melinda Gates selepas beliau meninggal dunia nanti. Beliau mula aktif melakukan aktiviti kebajikan secara besar-besaran sejak tahun 2006 sehinggalah ke hari ini.

Jumlah kekayaan yang didermakan oleh Warren Buffett kepada badan kebajikan ini adalah sebanyak USD36 bilion sejak tahun 2006.

19. Berjaya Menewaskan Pasaran Saham Selama 60 Tahun

Sepanjang lebih daripada 60 tahun berada di dalam pasaran saham, secara puratanya pelaburan yang dibuat Warren Buffett dapat menewaskan pulangan indeks Wall Street.

20. Muka Di Tin Coca-Cola Di China Sebagai Pemasaran

This image has an empty alt attribute; its file name is pexels-oleg-magni-860977-700x466.jpg

Rakyat China begitu kagum dengan ketokohan Warren Buffett. Disebabkan beliau mempunyai pegangan yang besar dalam saham Coca-Cola, syarikat tersebut menggunakan muka Warren Buffett sebagai model untuk Coca-Cola Cherry yang menjadi minuman kegemarannya.

21. Peminat Siri Breaking Bad

Beliau merupakan peminat tegar drama dari saluran Netflix bertajuk Breaking Bad yang mengisahkan seorang cikgu kimia yang terlibat dalam kencah perniagaan dadah disebabkan kesempitan hidup untuk merawat penyakit kanser yang dihadapinya.

22 . Menghayati Sajak Apabila Pasaran Tengah Merudum

Warren Buffett suka membaca sajak karangan Rudyard Kipling. Dengan menghayati sajak tersebut, sedikit sebanyak mengubat kedukaan yang dialami dirinya.


Panduan melabur saham global:

Berhajat untuk kembangkan portfolio pelaburan ke luar negara?

Rugi korang yang tak mulakan langkah pertama beli saham-saham global seperti Apple, Microsoft, Tesla, NVIDIA, AMD dan banyak lagi.

Takut saham tu mahal? Eh, banyak lagi saham-saham yang murah dan patuh syariah.

Waktu jual beli saham dibuka sekitar 9.30/10.30 malam. Boleh buat analisis, beli saham dan buat profit tanpa perlu ganggu waktu kerja.

Miliki e-book step by step untuk melabur saham di US. Dalam e-book ini, anda akan belajar:

1. 3 indeks yang ada di Wall Street
2. Cara pilih saham-saham yang berkualiti
3. Cara pilih saham mengikut kriteria
4. Teknik yang berkesan untuk beli saham US
5. Cara menentukan saham patuh syariah atau tidak
6. Kenali broker-broker yang ada untuk jual beli saham US
7. Dua screener percuma

Miliki e-book ini sekarang -> Dari Malaysia Ke Wall Street

Previous ArticleNext Article
Individu berlesen/berdaftar dengan Suruhanjaya Sekuriti.

Portal Semak Sebelum Labur SC membolehkan anda menyemak sama ada seseorang individu atau entiti dibenarkan oleh SC untuk menawarkan, mempromosi atau menjual sebarang produk dan perkhidmatan pasaran modal.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

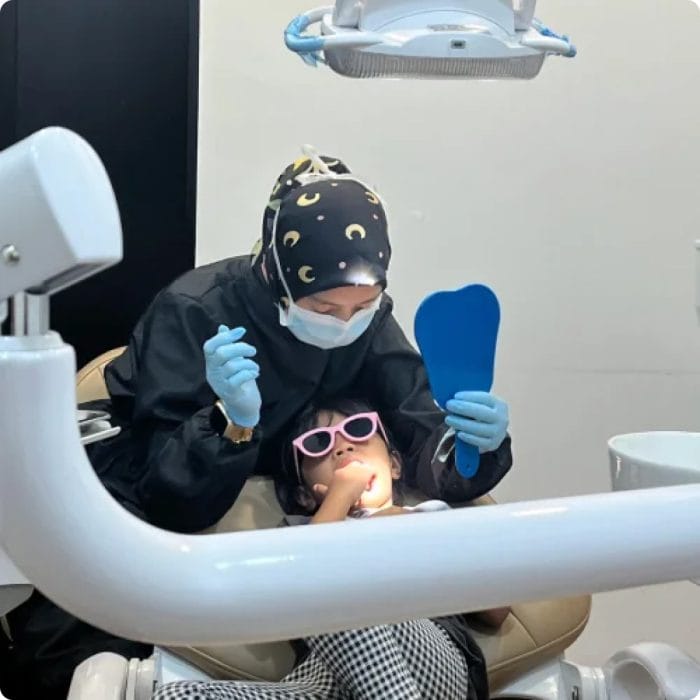
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.