5 Kisah Gelandangan Akhirnya Berjaya Dan Kaya

Ada yang mengatakan bahawa asalkan gelandangan pasti akan dikaitkan dengan perkara yang tidak bermoral, namun adakah anda tahu, ada juga mereka yang hidup secara gelandangan ini mampu untuk berjaya dan kaya?

Walaupun mereka dilihat tidak mempunyai masa depan yang cerah, ada juga antara nama-nama besar pada masa kini asalnya merupakan gelandangan.

Apa yang pasti, mereka-mereka ini mampu untuk survive dan berupaya untuk mengubah kehidupan mereka yang jauh lebih baik daripada kita semua. Disini kami kongsikan 5 kisah gelandangan yang akhirnya berjaya dan kaya.

1. Mylo Kaye

Pada tahun 2007, Mylo Kaye telah dipecat dari pekerjaannya yang menyebabkan beliau kehilangan tempat tinggal. Beliau kemudiannya terpaksa tinggal di kawasan yang penuh dengan kaki dadah dan pemabuk yang sangat teruk. Cuba anda bayangkan betapa ngerinya tinggal di kawasan tersebut selama setahun, itulah yang terpaksa dilalui oleh Mylo Kaye.

Namun, segalanya telah berubah selepas beliau mengisi masa lapangnya di perpustakaan awam dan sering menggunakan komputer di sana kerana minatnya yang sangat mendalam terhadap komputer. Beliau telah menyertai kursus kolej tempatan untuk meningkatkan kemahirannya. Akhirnya, beliau lulus dengan mudah dan menyambung pelajarannya di sebuah universiti di Manchester.

Di sana, beliau bertemu dengan seorang jurusan perusahaan perniagaan bernama Jack Mason. Apa yang menariknya, mereka berdua mempunyai pemikiran yang sama untuk membina syarikat mereka sendiri. Dengan modal yang rendah, mereka mula membuat laman web untuk perniagaan kecil dan kemudian beralih kepada aplikasi mudah alih.

Kini, Kaye telah memenangi anugerah dan mempunyai perolehan tahunan melebihi USD 1.27 juta berkat usaha daripada perniagaannya. Selain itu, beliau juga aktif dalam pelbagai badan amal yang memerangi kemiskinan dan gelandangan di kawasan Manchester.

2. Dani Johnson

Gambar : Dani Johnson

Dani Johnson kehilangan tempat tinggal dan menjadi gelandangan pada usia 21 tahun. Selain itu, gaya hidupnya sangat teruk dan terlibat dengan ketagihan dadah. Namun, semuanya telah berubah ketika beliau sedar yang hidupnya akan musnah sekiranya tidak berubah.

Semasa termenung memikirkan cara untuk berubah, tiba-tiba satu idea telah datang kepadanya untuk menjual produk penurunan berat badan. Walaupun tidak mempunyai sebarang kelengkapan, beliau telah menumpang kedai arak sebagai tempat penghantaran produk tersebut. Dengan berkat kerajinannya, beliau memperolehi keuntungan sebanyak USD250,000 pada tahun pertamanya dan menjadi jutawan pada tahun berikutnya. 

Pada tahun 1996, beliau telah menjual perniagaan tersebut setelah mempunyai 18 pusat penurunan berat badan. Kini, beliau menjalankan 5 buah syarikat miliknya dan memberi bantuan kepada badan amal yang memerlukan.

3. Linda Singh

Gambar : Wikipedia

Kehidupan awal Linda Singh sangatlah sukar. Pada usia 15 tahun, beliau dihalau keluar dari rumah oleh ibu bapanya. Bagi menampung kehidupannya untuk belajar, beliau terpaksa bekerja di sebuah restoran. Namun, kehidupannya semakin teruk selepas majikannya tidak membayar gaji yang mencukupi sehingga beliau terpaksa berhenti sekolah dan kehilangan tempat tinggal.

Beliau telah menyertai tentera Amerika Syarikat untuk mengubah hidupnya. Selepas 30 tahun berada dalam bidang ketenteraan, ia berjaya mengubah hidupnya. Linda Singh juga bekerja sambilan dalam sebuah syarikat perunding, Fortune 500 Accenture sebagai Pengarah Pengurusan.

4. John Paul DeJoria

Gambar : Wikipedia

John Paul DeJoria adalah seorang gelandangan yang tinggal di kaki lima. Beliau hanya menjual kad krismas bagi menyara hidupnya untuk mendapatkan sesuap makanan. Selepas beberapa ketika menjual kad krismas, beliau telah menjual produk syampu. 

Pada tahun 1980, DeJoria dan rakan telah menubuhkan sebuah syarikat, John Paul Mitchell Systems dengan hanya bermodalkan USD700. Mereka mula menjaja produk mereka di seluruh salon. Pada 1989, rakan kongsinya telah meninggal dunia dan DeJoria bertanggungjawab ke atas syarikat tersebut sepenuhnya.

Kini, John Paul Mitchell masih menjalankan perniagaan miliknya yang mempunyai anggaran nilai bersih melebihi USD 3 bilion yang datang daripada Patrón Tequila, sebuah syarikat yang turut diasaskan oleh DeJoria.

5.  Chris Pratt

Gambar : Wikipedia

Sebut sahaja Chris Pratt, pasti ramai yang mengenali pelakon Hollywood ini. Asalnya, beliau juga merupakan seorang gelandangan yang tinggal di dalam sebuah van di Maui, Hawaii pada usia 19 tahun. Namun hidupnya telah berubah selepas menerima tawaran berlakon dalam sitkom televisyen.

Namanya semakin terkenal selepas membintangi beberapa filem besar seperti Avengers, Jurassic Park dan sebagainya.

Akhir kata, kehidupan 5 individu di atas menjadi berjaya dan kaya setelah satu titik perubahan berlaku dalam kehidupan mereka. Jadi, bagi anda di luar sana, untuk menjadi seorang yang berjaya mungkin memerlukan perubahan dan usaha yang tidak pernah kenal erti putus asa. Insan yang berjaya adalah mereka yang sering membaiki diri mereka ke arah yang lebih baik.
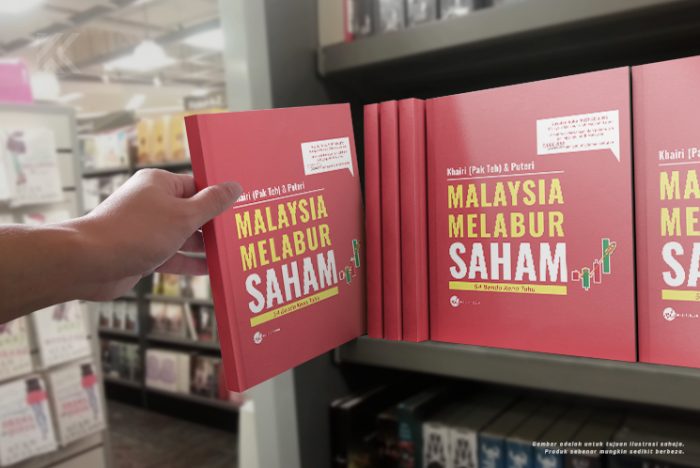
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !

Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.

Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.

Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.

Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.
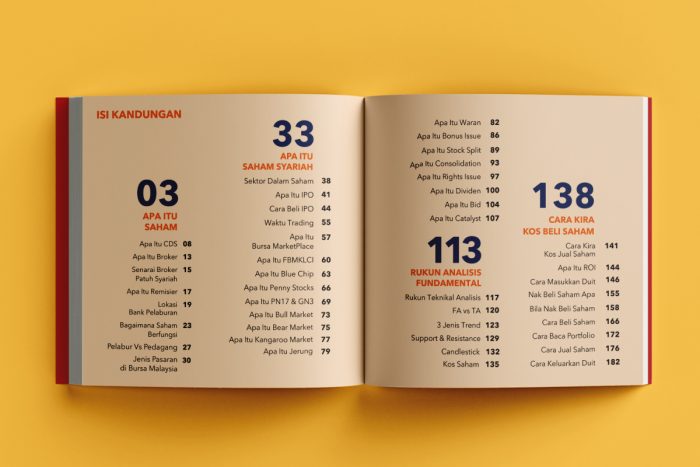
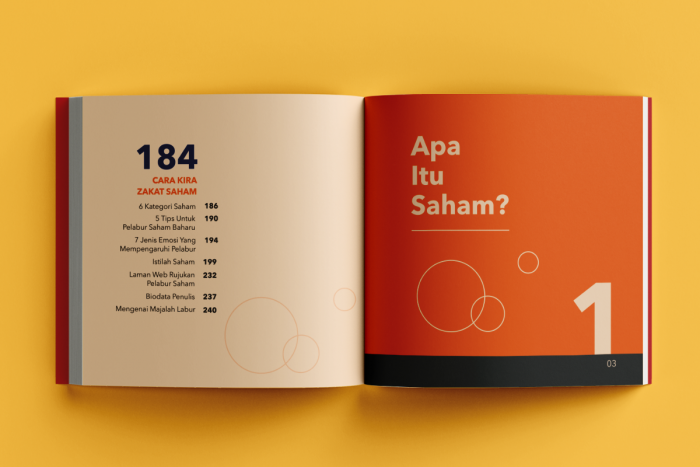
Berita Baik : Kami sedang buat jualan penghabisan stok di Shopee!!

Previous ArticleNext Article

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

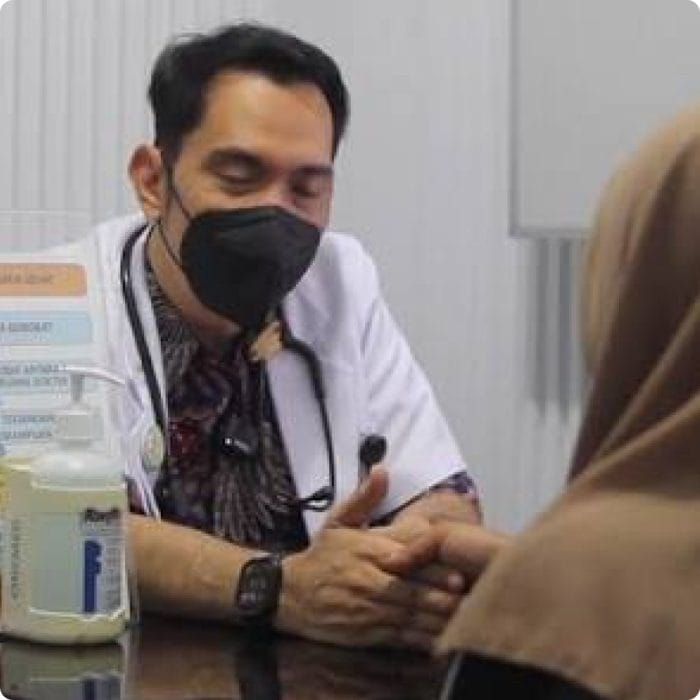
pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

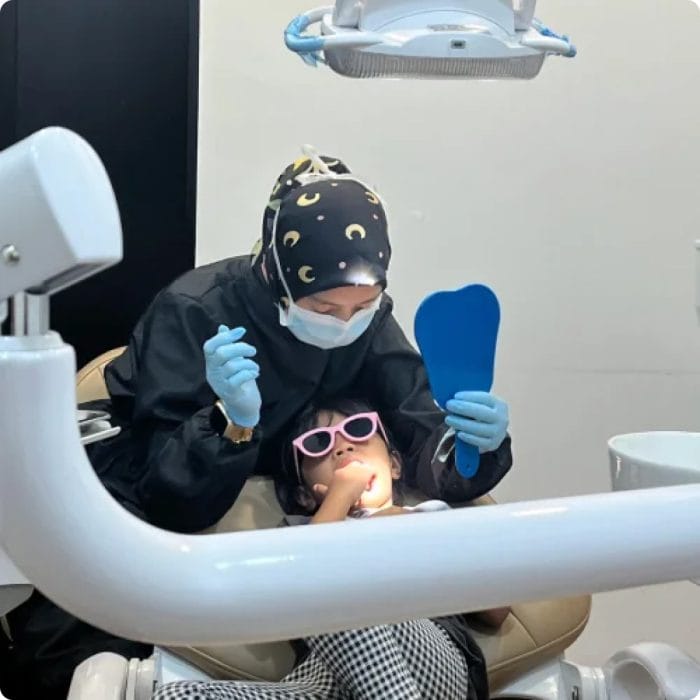
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.