Chris Camillo, Pelabur Amatur Yang Menggandakan USD20,000 Kepada USD2 Juta Dalam Masa 3 Tahun

KISS…. bukan ciuman yang dimaksudkan tetapi singkatan yang sangat popular digunakan oleh masyarakat Amerika Syarikat sejak era 1960-an yang menjadi prinsip untuk membuat sesuatu di dalam kehidupan.

Prinsip ini diperkenalkan di dalam tentera laut Amerika Syarikat yang bermaksud “keep it simple, stupid”. Konsep ini sering digunapakai di dalam pelbagai bidang termasuklah pelaburan saham.

Kali ini kita akan bercerita bagaimana seorang yang bernama Chris Camillo yang menggunakan konsep KISS didalam pelaburan saham yang dia lakukan. Beliau merupakan seorang pelabur amatur yang berjaya menggandakan wang sebanyak USD20,000 kepada USD2 juta dalam tempoh 3 tahun, bermula dari tahun 2007 sehingga tahun 2010.

Apa yang menarik mengenai Chris Camillo ini adalah beliau berjaya menggandakan wang pelaburanya ketika krisis ekonomi yang berlaku di Amerika Syarikat pada tahun 2008. Beliau membuktikan bahawa jika kita mampu untuk menguruskan wang dengan baik, kita mampu membuat duit walaupun berdepan dengan keadaan ekonomi yang tidak menentu.

Strategi pelaburannya adalah tidak terlalu fokus kepada fundamental analysis atau technical analysis tetapi kepada trend pergerakan harga saham dan next big event yang berpandukan keadaan sekelilingnya untuk membuat keputusan.

Media sosial menjadi sumber yang penting di dalam tindakan yang diambil oleh Chris Camillo. Baginya, media sosial merupakan satu indicator untuk menentukan sentimen syarikat yang akan meletup pada masa hadapan.

Beliau mengumpamakan teknik pelaburannya seperti seorang yang bermain papan luncur yang menunggu ombak besar untuk meluncur. Ombak besar itu tidak datang setiap hari tetapi hanya beberapa kali sahaja dalam setahun dan peluncur tersebut perlu mencari pantai yang mana ombak akan datang dalam skala yang besar.

Beliau hanya melakukan trading hanya beberapa kali sahaja dalam setahun tetapi dalam jumlah yang besar. Chris Camillo menunggu waktu yang sesuai untuk masuk ke dalam pasaran.

Di antara pelaburan yang berjaya adalah ke atas syarikat Lionsgate. Beliau berjaya mencatatkan keuntungan yang tinggi disebabkan oleh filem The Hunger Games.

The Hunger Games merupakan sebuah novel yang bakal diadaptasi kepada sebuah filem. Ketika rakan sekerjanya memberitahunya bahawa Lionsgate bakal menghasilkan filem The Hunger Games, beliau pada mulanya tidak tahu apa-apa pun tentang The Hunger Games.

Rakan sekerjanya meyakinkannya bahawa cerita The Hunger Games ini bakal menjadi seperti Harry Potter yang bakal menaikkan harga saham syarikat yang bertanggunjawab dalam penghasilan filem tersebut.

Beliau kemudiannya membuat kajian secara intensif mengenai novel tersebut dan mendapati bahawa ianya menjadi minat kebanyakan remaja di Amerika Syarikat.

Kredit Gambar: Bloomberg

Ternyata ramalan yang dibuat oleh Chris Camillo itu tepat apabila saham Lionsgate meningkat sebanyak dua kali ganda dalam tempoh setahun. Inilah yang dimaksudkan oleh Chris Camillo apabila bertindak, mestilah sesebuah saham itu tidak disedari oleh Wall Street dan mula menjual ketika saham itu meletup-letup di Wall Street.

Selain itu juga, beliau turut berjaya meramal pergerakan saham Nintendo dengan Pokemon Go yang merupakan aplikasi permainan yang paling popular pada tahun 2016.

Pokemon Go pernah menjadi viral pada tahun 2016 di mana hampir segenap lapisan masyarakat terutamanya golongan muda ketagih dengan permainan menangkap watak-watak Pokemon.

Hasil daripada populariti Pokemon Go, saham Nintendo meningkat naik dalam tempoh yang sangat singkat menjadikan sahamnya turut menjadi buruan orang ramai.

Dalam tempoh 10 tahun, Chris Camillo telah berjaya menggandakan duit pelaburanya kepada USD10 juta dengan hanya menggunakan teknik yang simple tetapi memerlukan penelitian yang mantap dengan keadaan persekitaran.

Kredit Gambar: eBooks.com

Beliau menulis buku mengenai bertajuk “Laughing at Wall Street” bagi menceritakan pengalaman beliau. Beliau juga kini aktif di dalam berkongsi kepada orang ramai mengenai saham dan mempunyai saluran YouTubenya sendiri.

Sumber Rujukan:

First Step Melabur Saham Di Wall Street

Dah lama pendam niat nak melabur saham di Wall Street? Jangan risau, saham-saham di sana juga banyak yang patuh syariah.

Nak ada pegangan saham syarikat yang terkemuka di dunia seperti Zoom, AMD, Microsoft, Facebook, Google, Tesla dan banyak lagi?

Kejap, tahu tak berapa pulangan saham-saham ini pada 2020?

Zoom – 390.86%
AMD – 86.78%
Twitter – 67.65%
Microsoft – 38.48%
Google (Alphabet) – 28.05%

Nak merasa buat duit ekstra dalam USD pula?

Kami tahu kebanyakan buku-buku yang dijual di pasaran adalah dalam Bahasa Inggeris dan susah nak difahami…

Jangan risau…

Demi followers yang disayangi, kami hasilkan e-book yang mudah difahami. Tak kira anda pelabur newbie atau lama, e-book ini memang sesuai untuk anda.

Dalam e-book ini, anda akan belajar:
• 3 indeks yang ada di Wall Street
• Cara pilih saham-saham yang berkualiti
• Cara pilih saham mengikut kriteria
• Teknik yang berkesan untuk beli saham Wall Street
• Cara menentukan saham patuh syariah atau tidak
• Kenali broker-broker yang ada untuk jual beli saham Wall Street
• Dua screener percuma

Miliki e-book ini sekarang -> eBook Dari Malaysia Ke Wall Street

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

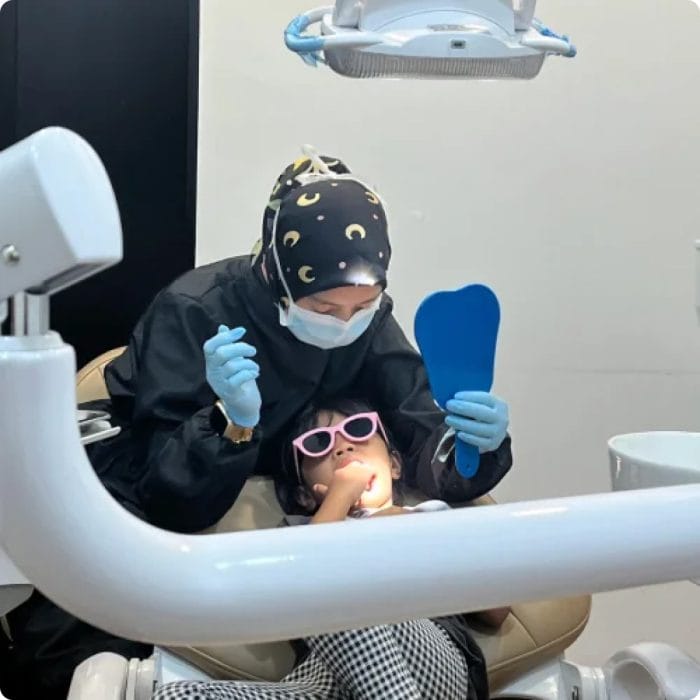
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.