Tuan Norizan Kongsikan Cara Nak Bersara Awal Di Usia 54 Tahun

Nampak simple dan semua orang boleh buat, itulah perkongsi daripada Tuan Norizan bin Sharif bagaimana cara untuk bersara awal pada usia 54 tahun dengan tenang. Beliau memang banyak berkongsi mengenai kehidupan dan gaya penulisan beliau sempoi dan mudah difahami.

Kini beliau menetap di Amerika Syarikat dan benarlah kata orang, “Jauh perjalanan luas pemandangan”.

Apa Maksud Pencen Umur 54 Dengan Tenang?

Ramai sahabat-sahabat tanya, “Betulkah dah pencen?” Ada juga yang buat komen, “Eh, muda lagi, baru umur 54 dah pencen?”

Dalam masyarakat kita, “pencen” bermaksud tunggu nak mati.

Duduk di rumah, jaga cucu. Atau, selepas solat Subuh join group surau di kedai mamak sambil buat analisis politik. Itu “pencen” dalam masyarakat kita.

Bagi saya, “pencen” membawa maksud kita bebas mengatur gaya hidup sendiri. We take control of our life. Kita buat keputusan apa yang kita mahu. Bukan boss. Bukan staf.

Ini berbeza dengan orang yang “terpaksa bekerja”. Mengapa mereka terpaksa bekerja? Nak bayar hutang. Hutang kahwin. Hutang beli handphone. Hutang tukar kereta baru. Hutang kad kredit. Ada komitmen kewangan yang tinggi untuk support gaya hidup tertentu – rumah besar, kereta besar, nak melancong ke luar negara, makan di tempat hebat. Semua lima bintang.

Dalam beberapa tulisan sebelum ini, saya sebutkan mengenai hidup tanpa ropol, saya berikan tips bagaimana untuk hidup tanpa hutang, saya sebutkan mengenai dunia freelance (digital nomad) dan saya terangkan mengenai bagaimana menguruskan kewangan peribadi. Sekiranya anda masih ingat, saya pernah menulis mengenai betapa di pejabat saya dulu, saya tak letak gambar keluarga, gantung ijazah di dinding atau letak barang-barang peribadi. Saya menulis ketika itu, saya tidak berhasrat untuk lama-lama di situ. Selesai tugas, saya pergi.

Sekiranya anda belum baca, boleh cari tulisan-tulisan itu di wall Facebook saya. Kesemua tulisan tersebut bertujuan mendidik kita untuk “pencen” awal. Saya tulis apa yang saya telah amalkan. Itu bukan ilmu buku teks. Itu pengalaman lelaki berusia 54 tahun dan isterinya yang pernah tidur beralas lengan dalam bilik stor di kedai di Taman Sri Gombak. Itu pengalaman lelaki yang pernah keluarkan anak dari tadika kerana tak mampu bayar yuran.

5 Tips Untuk Bersara Awal

  1. Elakkan riba. Cari jalan supaya tak habiskan wang bayar faedah (interest). Faedah pinjaman inilah punca kenapa sebahagian besar kita terpaksa bekerja sampai mati.
  2. Usah ada hutang. Ikat perut. Hidup tanpa ropol. Elak tukar kereta, beli handphone baru, dan pergi melancong setiap kali dapat kenaikan gaji atau bonus. Simpan lebihan wang. Fikirkan jangka panjang.
  3. Kahwin awal supaya apabila kita berusia 50 tahun, anak-anak semua sudah bekerja dan boleh berdikari.
  4. Usah hidup dalam kemampuan. Hidup di bawah kemampuan. Kalau kita mampu beli barang RM10, beli yang berharga RM2. Baki RM8 simpan.
  5. Mula rancang pencen sejak mula bekerja. Tetapkan matlamat bila nak pencen, berapa banyak wang yang diperlukan dan buat strategi bagaimana nak capai matlamat kewangan tersebut.

Apabila kita jalani kehidupan tanpa ropol dan membebaskan diri dari kemewahan dunia yang tak perlu, barulah kita boleh hidup bebas.

Barulah kita boleh memilih apa yang kita mahu. Barulah kita ada masa menerokai apa yang selama ini kita tidak dapat lakukan. Usah biarkan dunia berada dalam diri kita. Biar kita pijak dunia. Barulah kita akan dapat mengawal destinasi kita sendiri.

Apabila saya kata saya pencen, adakah ini bermaksud saya tidak bekerja lagi? Saya bekerja – dengan cara saya sendiri. Usia 54 tahun terlalu muda untuk saya duduk memerap di rumah. Namun, sebagai “orang pencen” saya boleh memilih apa yang saya mahu lakukan. Saya tidak terikat dengan jadual 8-5.

Mungkin ada yang bertanya, mengapakah tak ada gambar saya bertemu orang itu dan ini. Atau, bergambar di depan papan tanda pejabat? Atau, bergambar di depan menara tinggi-tinggi. Atau, bergambar dengan Mat Salleh? Mengapakah gambar brisk walk saja? Mana gambar Statue of Liberty? Mana gambar 42nd Street? Mana gambar Empire State Building?

Itulah indahnya dunia pencen. Kita tak perlu melaporkan dan mendapatkan pengiktirafan boss – atau, kawan-kawan Facebook. Bahagia ialah apa yang kita rasa, bukan apa (harta) yang kita miliki!

Sumber: Norizan Bin Sharif 

Perlu Ada Pelan Untuk Pencen Awal

Kita seharusnya ada rancangan untuk pencel lebih awal daripada umur 60 yang ditetapkan. Kurangkan perbelanjaan yang tidak perlu dan hidup di bawah tahap kemampuan. Usaha untuk habiskan hutang secepat mungkin dan banyakkan menyimpan.

Nampak macam mudah, tapi kalau takde pelan untuk pencen awal, nampak gayanya kita terpaksa kerja sampai ke usia tua.

Sebab kalau nak harapkan duit persaraan cukup dengan simpanan KWSP, pastikan anda baca Harapkan Duit Simpanan KWSP Tidak Cukup Untuk Bersara – Data KWSP. Izinkan kami kongsi beberapa point yang perlu kita ambil iktibar seperti di bawah:

  • Malaysia merupakan negara yang semakin tua, dengan populasi mereka yang berumur 65 dan ke atas akan menjadi 15% pada tahun 2035. Manakala, jangka hayat rakyat Malaysia pula semakin meningkat dengan lelaki berada pada umur 72.5 tahun manakala wanita pula berada pada umur 77.4 tahun.
  • 68% daripada pencarum KWSP berumur 54 tahun dan ke bawah hanya mempunyai kurang daripada RM50,000.
  • Kelompok 20% terbawah pencarum KWSP mempunyai simpanan purata sebanyak RM6,909
  • Daripada 32 juta rakyat Malaysia, 69% tergolong dalam ‘umur bekerja’ iaitu di antara 15-65 tahun. Hanya 48% daripada golongan ini mempunyai akaun KWSP yang aktif.
  • 70% pencarum yang mengeluarkan simpanan pada umur 55 tahun, menghabiskannya dalam masa kurang daripada 10 tahun.

Di usia tua inilah kita patut tingkatkan ibadat dan risau akan bagaimana keadaan hidup kita sesudah mati. Bukannya risau di mana datangnya rezeki demi sesuap nasi.

Jadi apakah persiapan untuk bersara di usia muda yang telah anda buat? Dan adakah ia memadai? Hanya anda yang boleh jawab dengan jujur.

Previous ArticleNext Article
An introverted chocoholic whom happened to be involved in content curation and stock trading

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

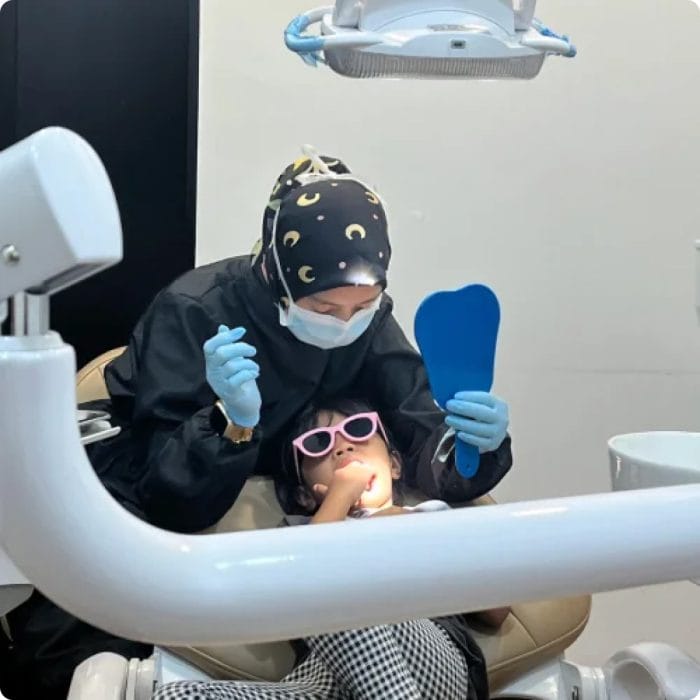
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.