

Phil Fisher: The Sherlock Holmes Of Investing

Jika Benjamin Graham mendapat jolokan sebagai The Dean Of Wall Street dan The Father Of Value Investing, manakala Phil Fisher pula dikenali sebagai The Sherlock Holmes Of Investing dan The Father Of Growth Investing.

Bagi sesiapa yang menggunakan falsafah pelaburan seperti Warren Buffett, kena ambil tahu juga pasal Phil Fisher ni. Sebab apa?

Sebab Phil Fisher merupakan salah satu inspirasi falsafah pelaburan yang diguna pakai oleh Warren Buffett.

Jom kita kenali beliau dengan lebih dekat lagi.

Kehidupan Awal

Philip Arthur Fisher (Phil Fisher), dilahirkan pada 8 September 1907 dan meninggal pada 11 Mac 2004. Menurut Fisher, salah satu ikon utama beliau dalam kehidupan adalah merupakan ayahnya sendiri.

Ini kerana ayah beliau merupakan seorang individu yang luar biasa dan tidak pernah mengutamakan wang untuk hidup. Ayahnya lebih banyak menonjolkan sifat kemanusiaan berbanding mencari harta semata-mata.

Kalau nak tahu, Phil Fisher mula mengenali dunia pasaran saham ketika beliau berusia 12 tahun. Beliau melihat pasaran saham sebagai satu cara permainan yang dapat menawarkan peluang kepadanya untuk menjana keuntungan, melalui pemilihan syarikat dan pengarah syarikat yang baik.

Pada mulanya, Fisher mendapatkan pendidikan dengan baik. Beliau telah memulakan persekolahan di kolej seawal usia 15 tahun dan pada umur 16 tahun beliau menyambung pendidikannya di Universiti Stanford.

Zaman Kolej

Salah seorang profesornya iaitu Dr. Emmett merupakan perunding pengurusan dan telah mengajar dalam kelas pengurusan perniagaan. Mentor yang banyak mengajar beliau mengenali dunia perniagaan ialah Dr. Emmett.

Sebagai contoh, Dr. Emmett membawa Fisher dan rakan sekelasnya melawat kilang dan menerangkan bagaimana sesebuah perniagaan berfungsi dengan baik, pada setiap hari Rabu.

Fisher mendakwa, di atas tunjuk ajar gurunya beliau dapat memahami bagaimana melakukan wawancara dan mengenali komponen asas yang berjaya, di antaranya pengurusan syarikat yang baik, kualiti produk, dan pemasaran.

Hasil daripada lawatan-lawatan yang mereka lakukan, beliau telah terinspirasi untuk bercita-cita menjadi pengurus kewangan (money manager) selepas menamatkan zaman kolej beliau.

Alam Pekerjaan

Selepas menamatkan pembelajaran, Fisher telah bekerja sebagai security analyst. Selepas itu beliau telah memulakan perniagaannya sendiri iaitu sebagai pengurus kewangan, pada tahun 1931(semasa berlakunya fenomena The Great Depression).

Namun beliau sedikit kurang bernasib baik, kerana sehingga tahun 1933, Fisher masih lagi bergelut dengan masalah untuk mencari keuntungan dalam dunia kewangan. Dow Jones telah mengalami kemerosotan melebihi 90%, sehingga tahun 1932.

Para pelabur mengalami kerugian yang paling teruk dalam sejarah negara Amerika Syarikat.

Menempah Kejayaan

Sungguhpun begitu, ada sesuatu yang telah menarik perhatian beliau. Semasa melakukan lawatan pembelajaran di kolej dulu, terdapat sebuah syarikat yang berjaya mencuri perhatiannya. Kini syarikat tersebut berjaya disenaraikan di pasaran saham (public listed).

Lebih menarik perhatian beliau, apabila syarikat tersebut disenaraikan, harga saham telah jatuh daripada $50 seunit kepada $4 seunit. Saham yang beliau maksudkan ialah Food Machinery ataupun pada masa kini dikenali sebagai FMC.

Fisher tahu semasa dia melalui zaman persekolahannya, beliau sering melakukan kajian mendalam terhadap FMC. Fisher mendapati, FMC berjalan dengan lancar dan mempunyai kualiti produk yang cemerlang. 

Dia memanfaatkan kesempatan membeli saham untuk pelanggan dan dirinya sendiri secara pukal.  Apabila pasaran berubah menjadi lebih positif, dan FMC merupakan kejayaan besar untuk Fisher dan pelanggannya apabila harga saham meningkat naik.

Ini merupakan di antara kenyataan Phil Fisher mengenai pelaburannya ketika itu.

“Saya memegang saham tersebut, sehingga mencapai titik yang  saya rasa syarikat itu tidak akan terus mempunyai skala pertumbuhan yang ada pada tahun-tahun sebelumnya. Saya kemudiannya menjual saham pelanggan saya dan diri saya sendiri”.

Phil Fisher

Tahukah anda, dengan kenaikan tersebut, beliau berjaya mencipta rekod keuntungan lebih daripada 50 kali ganda berbanding jumlah pelaburan asal. Melalui rekod cemerlang tersebut, beliau berjaya mendapat reputasi sebagai pengurus kewangan atau pelabur tersohor yang dikenali seluruh Wall Street.

Selepas mencipta keuntungan tinggi tersebut, beliau telah meletak jawatan sebagai pengurus kewangan, dan hanya melabur menggunakan wangnya sendiri.

Ke Mana Tumpahnya Kuah, Kalau Tak Ke Nasi

Jika ada sesuatu yang boleh membanggakan Phil Fisher dan para pelabur lain, mungkin rekod beliau yang telah berjaya melahirkan pelabur yang cemerlang melalui 3 generasi keluarganya.

Selepas beliau menempah nama sebagai pelabur yang disegani, beliau disusuli oleh anaknya Kenneth Fisher (pengurus kewangan), dan cucunya Clay Fisher, (merupakan seorang pelabur dan penulis ketika masih berumur 16 tahun).

Dalam catatan, Clay telah menulis buku rujukan pelaburan saham kepada pelabur muda, seawal usianya 16 tahun. Manakala, Kenneth Fisher pula merupakan salah satu penulis “Portfolio Strategy” dalam majalah terkenal Forbes, dan juga Pengasas, Ppengerusi, dan Ketua Pegawai Eksekutif, Fisher Investments.

Walaupun Ken banyak belajar dengan bapanya tentang dunia pelaburan, namun beliau lebih ke arah gaya pelaburan yang tersendiri. Ken lebih terkenal dalam penggunaan komputer dalam memeriksa atau menyemak portfolio-portfolio saham beliau. Beliau lebih banyak menekankan mengenai angka nombor statistik dalam dunia kewangan, menilai kitaran perniagaan dan bertindak balas terhadap keadaan semasa ekonomi dan pasaran saham.

Pada umur 92 tahun Phil Fisher percaya bahawa, penting untuk warga tua untuk terus aktif. Beliau menganggap umurnya yang panjang disebabkan beliau mengamalkan gaya hidup yang sihat.

Ibarat seperti seorang pahlawan dalam dunia pelaburan, Phil Fisher terlalu banyak jasa dan sumbangan yang telah diberikan dalam dunia pelaburan.

Phil Fisher telah menghasilkan jutaan wang untuk pelanggan dan dirinya sendiri, melalui proses penyiasatannya untuk mencari saham yang sangat menguntungkan.

The Sherlock Holmes Of Investing telah memecahkan misteri-misteri dalam dunia pelaburan, menggunakan bakat penyiasatan detektif tersohor melalui kuasa pemerhatian, persoalan yang penuh seni dan menggabungkan pemikiran akal yang logik. Phil sentiasa mencari syarikat yang berkembang dengan pengurusan dan produk yang sangat baik, serta kelebihan daya saing yang kuat, dan potensi keuntungan yang luar biasa.

Beliau juga merupakan di antara pelopor dan bapa kepada sistem growth stock investing (pelaburan saham pertumbuhan). Phil telah menerima banyak pengiktirafan antarabangsa apabila beliau menghasilkan buku Common Stocks and Uncommon Profits. Buku tersebut diterbitkan pada tahun 1958 dan diterbitkan sekali lagi dengan wajah dan penulisan baru pada tahun 1997, oleh Fisher sendiri.

Tahukah anda selain anak dan cucunya, beliau juga salah satu individu yang bertanggungjawab membantu salah seorang manusia terkaya dalam dunia pelaburan. Individu yang dimaksudkan, tidak lain dan tidak bukan adalah Warren Buffett.

Menurut Buffett, setelah membaca buku hasil tangan Phil Fisher, beliau tanpa memperlengahkan masa, terbang ke California bertemu Fisher, dan menuntut ilmu dan strategi pelaburan terus dengan beliau.

Sekarang ramai pula yang menuntut ilmu dengan Warren Buffett kan? Sampai sanggup menghabiskan jutaan ringgit untuk belajar terus dengan beliau.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

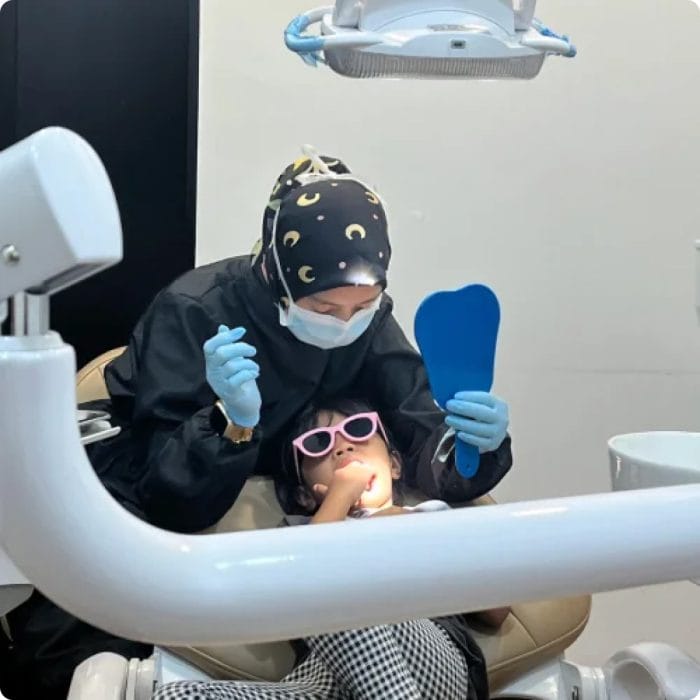
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.