Bertambah Lagi Melayu Dalam Senarai 40 Orang Terkaya di Malaysia 2016

Top 40 Terkaya di Malaysia

Seperti biasa, setiap awal tahun media akan mengeluarkan laporan siapakah manusia terkaya di Malaysia. Biasa yang rajin menghasilkan berita ini adalah The Star Online.

40 Orang Terkaya Di Malaysia Tahun 2016

1. Robert Kuok RM36.7 bil
2. Tan Sri Lim Kok Thay RM22.2 bil
3. Tan Sri Teh Hong Piow RM20.3 bil
4. Ananda Krishnan RM19.9 bil
5. Tan Sri Dato’ Lee Shin Cheng RM19 bil
6. Tan Sri Lau Cho Kun RM16.4 bil
7. Tan Sri Quek Leng Chan RM13.5
8. Tan Sri Dr. Yeoh Tiong Lay RM10.2 bil
9. Tan Sri Ghanalingam RM6.6 bil
10. Tan Sri Syed Mokhtar Albukhary RM4.9 bil
11. Kuan Kam Hon @ Kwan Kam Onn RM4.437 bil
12. Tan Sri Dr. Jeffrey Cheah Fook Ling RM4.269 bil
13. Tan Sri Lee Oi Hian & Dato’ Lee Hau Hian RM4.059 bil
14. Datuk Koon Poh Keong & Koon Poh Ming RM3.712 bil
15. Dr. Chia Song Kun & Family RM3.102 bil
16. Goh Peng Ooi RM2.851 bil
17. Tan Sri Dr. Chen Lip Keong RM2.797 bil
18. Tan Sri Desmond Lim Sie Choon & Puan Sri Tan Kewi Yong RM2.708 bil
19. Tan Sri Vincent Tan Chee Yioun RM2.575 bil
20. Tan Sri Dr Lim Wee Chai RM2.479 bil
21. Datuk Loh Kian Chong RM2.424 bil
22. Tan Sri Azman Hashim RM2.405 bil
23. Datuk Tan Heng Chew RM2.297 bil
24. Raja Haji Munir Shah Bin Mustapha & Wong Thean Soon RM2.185 bil
25. Datuk Lim Kuang Sia RM2.164 bil
26. Kong Chong Soon @ Chi Suim & Kong Pak Lim RM2.124 bil
27. Lim Teck Meng & Sons (Lim Peng Jin & Lim Peng Cheong) RM1.801 bil
28. Datuk Tan Chin Nam & Datuk Seri Robert Tan Chung Meng Family RM1.784 bil
29. Tan Sri Shahril Shamsuddin RM1.765 bil
30. Tan Sri Dr Ngau Boon Keat RM1.741 bil
31. Tan Sri Diong Leong Hiew King @ Tiong Hiew King RM1.460 bil
32. Datuk Leong Kok Wah RM1.392 bil
33. Goh Siang, Siblings & Family RM1.362 bil
34. Tan Sri Ong Leong Huat @ Wong Joo Hwa RM1.221 bil
35. Tan Sri Dato Sri’ Leong Hoy Kum RM1.220 bil
36. Tan Sri Mokhzani Mahathir RM1.073 bil
37. Gooi Seong Lim & Brothers (Goo Seong Gum, Gooi Seong Heen & Gooi Seong Chneh) RM1.066 bil
38. Lim Hang Weng RM1.059 bil
39. Puan Seri Chong Chook Yew RM1.055 bil
40. Tan Sri Danny Tan Chee Seng RM1.047 bil

Jika digabungkan kekayaan 40 individu ini, jumlah keseluruhan adalah RM235.68bil !

Tan Sri Syed Mokhtar Al-Bukhary menduduki tempat ke-10 dengan nilai kekayaan sebanyak RM4.9 bilion sekali gus terus kekal sebagai Melayu terkaya di Malaysia.

4 lagi usahawan bumiputera yang berjaya menempatkan diri dalam senarai 40 individu terkaya di Malaysia ialah Pengerusi Kumpulan AmBank, Tan Sri Azman Hashim yang mengisi kedudukan ke-22 dengan nilai kekayaan RM2.4 bilion.

Pendatang baru yang masuk dalam senarai ini adalah Dato’ Raja Haji Munir Shah Bin Raja Mustapha dari MyE.G Services yang berada di tangga ke-24 bersama pemegang saham utama dalam syarikat itu, Wong Thean Soon.

Tan Sri Shahril Shamsuddin dari Sapura Kencana Petroleum berada pada kedudukan ke ke-29 dengan nilai kekayaan sebanyak RM1.76 bilion dan bersama pemegang saham utama dalam syarikat itu ialah anak bekas Perdana Menteri, Tan Sri Mokhzani Mahathir pada kedudukan ke-36 dengan kekayaan RM1.07 bilion.

Bagaimana Kekayaan Mereka Diukur?

Kekayaan mereka semua ini bukan dikira berdasarkan berapa banyak duit ada di dalam bank tetapi berapa banyak pegangan saham mereka dalam syarikat yang (listed) tersenarai di bursa saham (Bursa Malaysia) x harga saham tersebut.

Senarai ini mengambilkira harga saham syarikat pada tarikh 31 Disember, 2016.

Contoh:


Dato’ Raja Haji Munir Shah Bin Raja Mustapha, Pengarah Eksekutif MyE.G Services BerhadPegangan Saham MyE.G
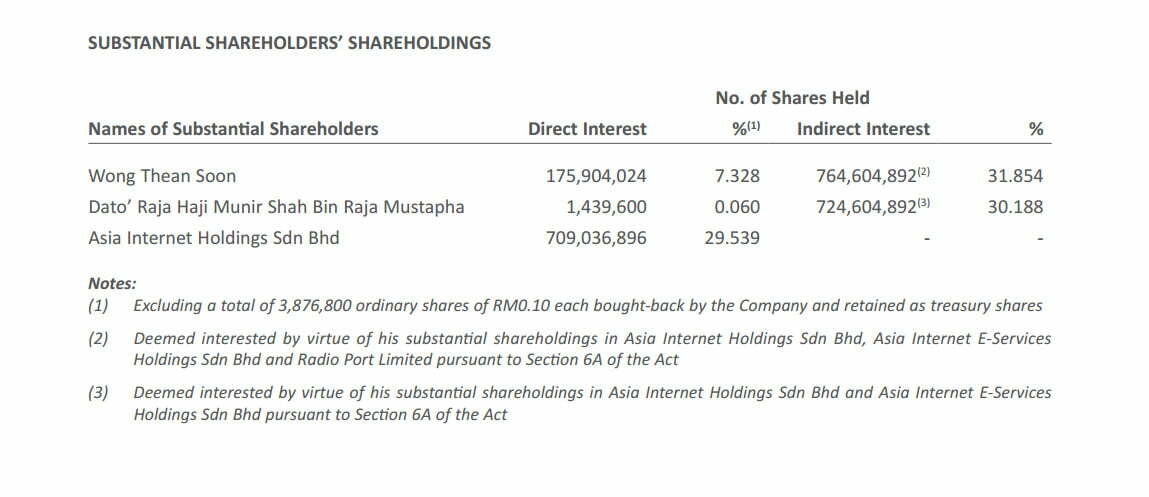
Laporan ini diambil dari Laporan Tahunan MyE.G Services 2016

Menurut laporan ini jumlah saham dimiliki oleh Raja Haji Munir = 1,439,600 + 729,604,892 = 731,044,492 unit

Harga saham MyE.G pada 31 Disember 2016 = RM1.51

Harga Saham MyE.G

Kalau beliau jual semua saham tersebut maka :

731,044,492 x RM1.51 = RM1,103,877,182.92


Nah, sekarang anda dah faham macam mana caranya mengira kekayaan mereka yang tersenarai sebagai orang terkaya.

Nak Ikut Jejak Langkah Mereka?

Nak tahu macam mana orang biasa-biasa macam kita boleh terlibat sama dalam pelaburan saham di Bursa Malaysia? Kalau tak dapat bilion-bilion, dapat pulangan ribu-ribu atau puluh ribu jadilah.

Contoh:
Harga saham MyE.G pada 31 Disember 2016 = RM1.51

Minima perlu beli adalah 100 unit.
Katakan anda beli 1,000 unit.

Kos = RM1.51 x 1,000 = RM1,510 (tidak termasuk kos-kos lain – brokerage fee, GST, duti setem)

Katakan bisnes MyE.G terus berkembang dan menarik pelabur-pelabur lain untuk membeli saham mereka (dan banyak faktor lain) maka harga saham mereka akan terus naik.

Sekarang harga saham mereka naik sehingga RM1.64

Maka;

RM1.64 x 1,000 unit yang dibeli tadi = RM1,640

RM1,640 – RM1,510 = RM130

Pulangan : RM130 / RM1,500 = 8.6% dalam masa 2 bulan.

Tetapi orang kita masih sibuk tunggu dividen setahun sekali.

Mesti sentap kan bila tahu harga saham MyE.G pada tahun 2011 hanyalah RM0.75 ? Kalau beli masa tu berapa agaknya pulangan yang dapat?

“Alamak….ruginya rasa…dah terlambat ke nak beli saham MyEG? “
“Aiseh….Dah terlambat ke nak belajar cara jual beli saham? “

Sebenarnya tidak ada istilah terlambat untuk terlibat dalam pelaburan saham. Juga tidak ada istilah terlambat untuk belajar.

Ini contoh sahaja.

Pasaran saham di Bursa Malaysia tak lari mana. Ia sudah wujud sebelum MERDEKA lagi tetapi orang kita tetap pilih untuk ‘melabur’ dalam skim cepat kaya. Tidak perlu terkejar-kejar sebab terdapat lebih 600 syarikat patuh syariah lain yang sedia menanti anda tersenarai di Bursa Malaysia.

Belajarlah dulu. Tak usah buang masa fikir orang ini kroni siapa, orang itu kroni siapa.

Belajar bagaimana mereka membina kekayaan. Belajar apa itu pelaburan saham di sini.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.