Apabila kita hendak membina kekayaan, menyimpan bukan satu-satunya cara. Dalam ilmu perancang kewangan, menyimpan wang tidak akan membawa kita ke mana-mana. Sebagai tambahan kepada menyimpan wang, kita juga perlu fokus untuk meningkatkan jumlah pendapatan.
Kebanyakan nasihat kewangan terdiri daripada mengurangkan perbelanjaan, menguruskan aliran tunai dan tidak menambahkan beban kewangan seperti hutang, kredit dan sebagainya. Kesemua ini sememangnya penting, namun jika kita tidak dapat menambahkan pendapatan, kita akan sukar untuk mencapai matlamat kewangan kita.
Sebagai contoh, ada orang yang suka melancong dan menjadikannya keutamaan apabila merancang bajet setiap bulan. Tetapi, memotong perbelanjaan seperti perbelanjaan melancong dan kehendak lain ada batasnya.
Kita tidak boleh mengurangkan perbelanjaan sehingga kita mempunyai bajet yang tidak masuk akal. Bila kita hendak menyimpan dengan banyak dan juga hendak pergi melancong, kita tidak boleh hanya mengikat perut sehingga kita mampu untuk pergi melancong.
Seorang lagi jutawan yang bersara pada umur 30 tahun berkata, tidak kiralah berapa banyak kita mengurangkan perbelanjaan atau tidak membayar sewa rumah dengan menumpang tidur di rumah orang lain atau hanya makan makanan yang diagihkan secara percuma, wang yang kita dapat simpan sangat terhad.
Menurut beliau, adalah lebih baik jika kita mengambil masa untuk mencari jalan meningkatkan pendapatan daripada kita membuang masa untuk mencari cara terbaik untuk mengurangkan perbelanjaan. Namun yang demikian, dalam beberapa kes kurang berbelanja memang perlu.
Tetapi, bila kita sudah mencapai hadnya, menambah pendapatan adalah lebih baik. Memang tidak mudah untuk mengurangkan perbelanjaan dan dalam masa yang sama menambah pendapatan. Disebabkan ini, ramai yang tidak mengambil kisah.
Pendapatan yang lebih tinggi adalah lebih hebat daripada perbelanjaan yang rendah. Ia memberikan kita kemudahan untuk lebih kerap membuat pelaburan dan juga meningkatkan nilai pelaburan. Pengurangan perbelanjaan dianggap sebagai kaedah penyelesaian jangka masa pendek, tetapi menambahkan aliran tunai yang masuk adalah kaedah penyelesaian jangka masa panjang.
Kesimpulannya, memang agak sukar untuk mengurangkan perbelanjaan dan menambah pendapatan, tetapi hasilnya pasti akan kita nampak di kemudian hari. Buatlah perancangan jangka masa panjang sekarang daripada mencari jalan keluar yang singkat.
Ditulis oleh Abang Yazree Hazwan. Penulis merupakan seorangEksekutif di sebuah syarikat penyelidikan pasaran di Malaysia. Mempunyai pengalaman dalambidang insurans/reinsurans di syarikat reinsurans tempatan.
Nak Deposit Rumah Pertama? ‘Overlap’ Hutang? Bayar Tunggakan PTPTN?
Ringankan tanggungan semasa anda dengan pembiayaan peribadi berkonsep syariah di platform Direct Lending. Dapatkan pinjaman kadar rendah untuk satukan semua hutang mahal anda. Semak kelayakan secara percuma. Anda boleh semak dahulu & mohon kemudian. Tiada apa-apa caj yang dikenakan.
KLIK sini untuk terima pembiayaan bank & koperasi yang bersesuaian dengan posisi kewangan anda.
Setiap kali musim e-Filing, ramai antara kita akan buka MyTax, masukkan maklumat gaji, tuntut pelepasan cukai dan tekan butang “Hantar”.
Nampak mudah. Tapi betul ke semua maklumat dah diisi dengan tepat?
Ada yang tersalah pilih borang. Ada yang terlupa masukkan bonus. Ada juga yang tak lapor pendapatan sewa sebab ingat dah ada potongan PCB, jadi tak perlu risau lagi.
Kesilapan macam ini mungkin nampak kecil, tetapi boleh menyebabkan kita terlepas pelepasan cukai, lambat menerima bayaran balik atau terpaksa membayar cukai tambahan.
Jom semak 10 kesilapan yang patut kita elakkan.
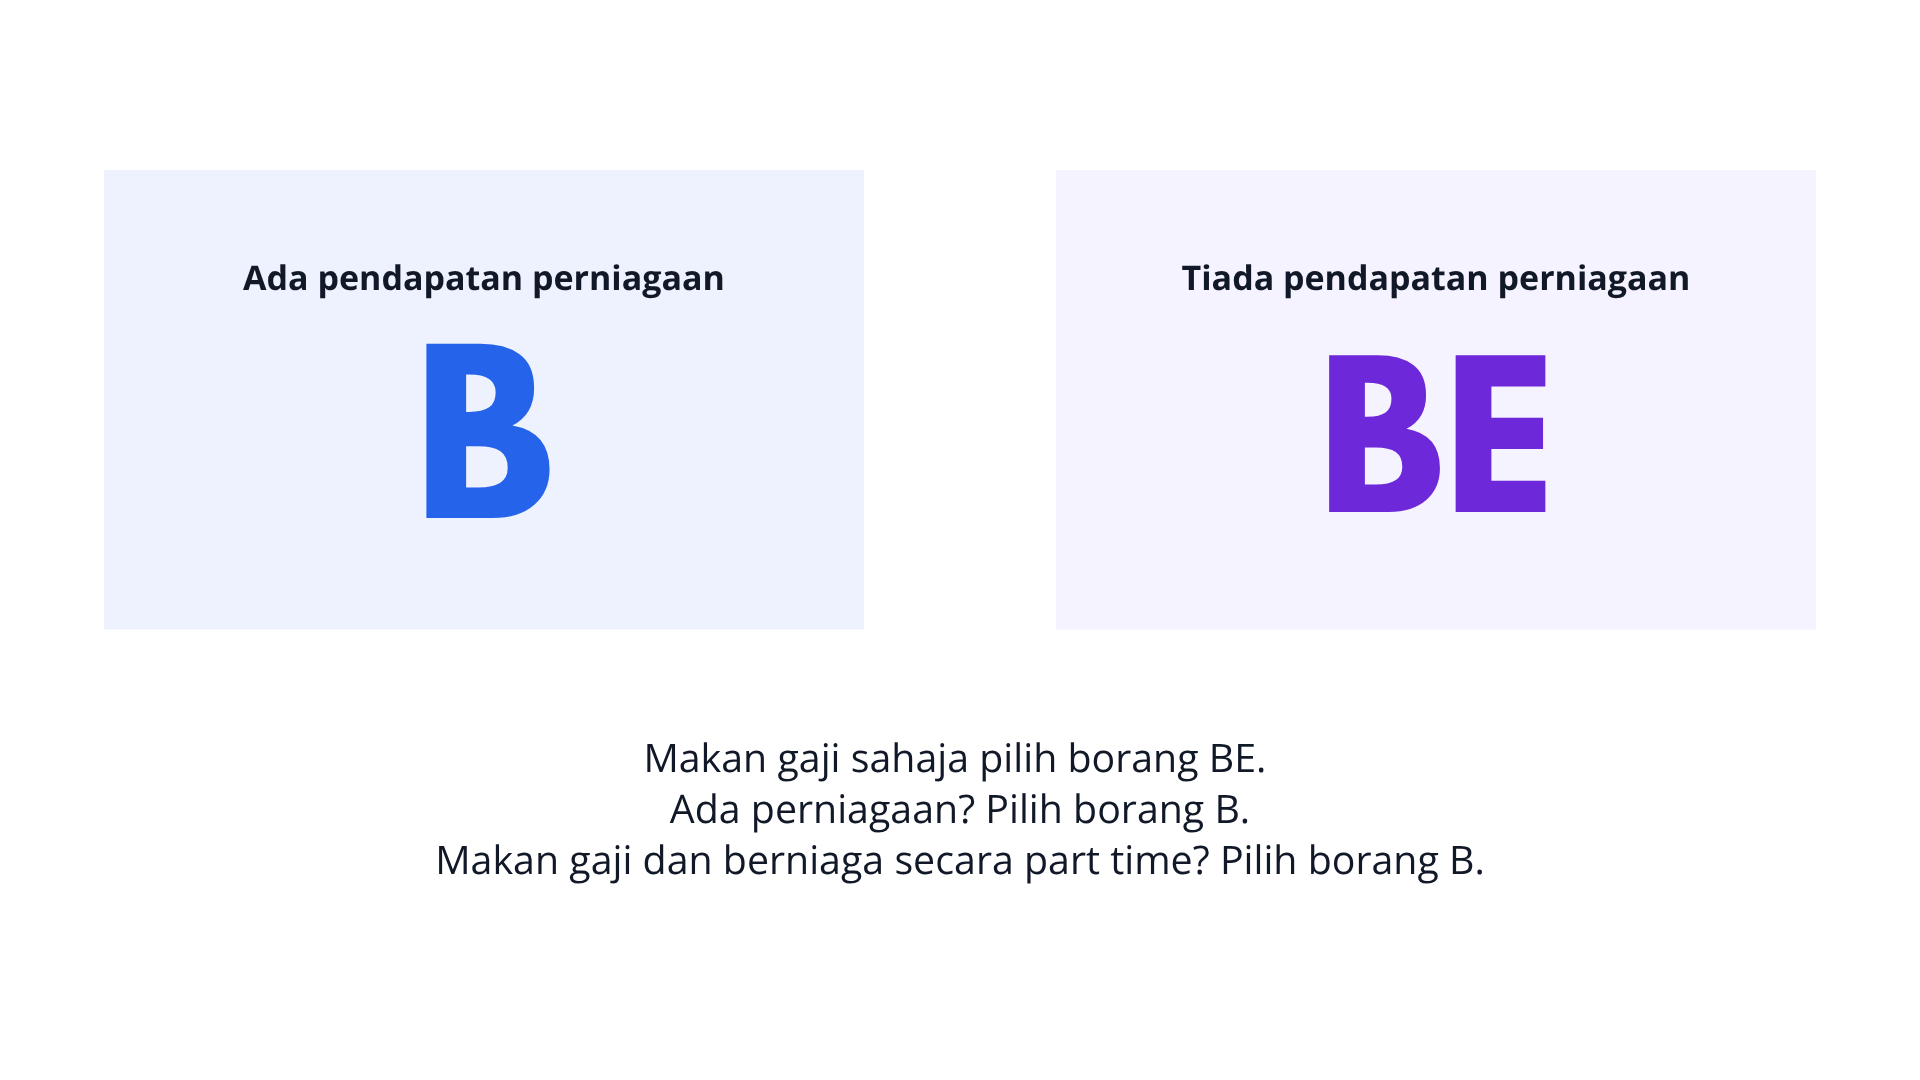
1. ❌ Tersalah pilih Borang B atau Borang BE
Ini antara perkara asas yang ramai pembayar cukai perlu faham.
Borang BE digunakan oleh individu pemastautin yang tidak menjalankan perniagaan, manakala Borang B digunakan oleh individu pemastautin yang menjalankan perniagaan.
Contohnya, Ali bekerja makan gaji dengan pendapatan tahunan RM72,000. Pada masa yang sama, dia menjalankan perniagaan menjual pakaian secara dalam talian (TikTok Shop, Shopee) dan memperoleh keuntungan bersih RM20,000 setahun.
Ali tidak boleh memilih Borang BE semata-mata kerana dia juga mempunyai pekerjaan tetap. Dia perlu menggunakan borang yang sesuai dengan keadaan pendapatannya.
Jika tersalah menghantar Borang BE, maklumat pendapatan perniagaannya mungkin tidak dilaporkan melalui borang yang sepatutnya.
Kesannya, Ali mungkin perlu mendapatkan panduan HASiL untuk membetulkan pelaporan cukainya.
Penting juga untuk diingat bahawa pendapatan sewa atau pendapatan sampingan tidak secara automatik bermaksud seseorang perlu menggunakan Borang B. Penentuan bergantung pada sifat pendapatan dan sama ada individu itu menjalankan perniagaan bagi tujuan cukai.
2. ❌ Tertinggal bonus ketika mengisi pendapatan penggajian
Katakan pendapatan penggajian seseorang sepanjang tahun ialah RM80,000, terdiri daripada:
Gaji tahunan: RM72,000
Bonus: RM8,000
Tetapi ketika mengisi e-Filing, dia hanya memasukkan RM72,000 dan terlupa memasukkan bonus.
Akibatnya, pendapatan penggajian terkurang lapor sebanyak RM8,000.
Jika tambahan pendapatan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:
RM8,000 × 19% = RM1,520
Jumlah sebenar bergantung pada pendapatan bercukai keseluruhan, pelepasan, rebat dan kadar cukai progresif.
Sebab itu, semak Borang EA atau EC dan pastikan jumlah pendapatan penggajian merangkumi gaji, bonus serta saraan bercukai lain yang berkaitan.
Dah hantar e-Filing? Jangan hantar borang baharu untuk tahun taksiran yang sama. Semak kaedah pindaan yang sesuai dengan HASiL kerana kesilapan ini melibatkan pendapatan terkurang lapor.
3. ❌ Tersalah pilih “Ya” untuk cukai ditanggung oleh majikan
Ada yang keliru antara cukai ditanggung majikan dengan Potongan Cukai Bulanan (PCB).
Ruangan “Cukai ditanggung oleh majikan” merujuk kepada keadaan majikan menanggung cukai pendapatan pekerja mengikut aturan pekerjaan. Ia bukan sekadar bermaksud majikan memotong PCB daripada gaji.
Bayangkan seorang pekerja sepatutnya menerima bayaran balik RM2,000, tetapi tersalah memilih “Ya” walaupun cukai sebenarnya ditanggung sendiri.
Kesilapan ini boleh menyebabkan bayaran balik tertangguh sementara maklumat disemak.
Isu ini pernah mendapat perhatian pada Mac 2026 apabila HASiL menjelaskan tindakan bagi kes pembayar cukai Tahun Taksiran 2025 yang tersilap memilih ruangan tersebut. Bagi kes yang disahkan, pembayar cukai tidak perlu meminda borang dan bayaran balik akan diproses secara berperingkat.
Jadi, jangan klik secara automatik. Fahami maksud setiap ruangan sebelum menghantar borang.
4. ❌ Tuntut Pelepasan Cukai untuk Perbelanjaan yang Sudah Dibayar oleh Majikan
Ramai tak sedar, bukan semua perbelanjaan yang layak mendapat pelepasan cukai boleh dituntut begitu sahaja, terutamanya apabila kos tersebut sudah ditanggung oleh majikan.
Contohnya, syarikat menyediakan manfaat perubatan yang menanggung 100% kos rawatan pekerja. Ali menerima rawatan bernilai RM5,000 dan keseluruhan bil dibayar oleh syarikat. Ali kemudian cuba menuntut RM5,000 yang sama sebagai pelepasan cukai perubatan dalam e-Filing.
Ini boleh menjadi kesilapan kerana Ali tidak menanggung sendiri perbelanjaan tersebut.
Apa yang perlu dibuat? Semak syarat khusus bagi setiap kategori pelepasan cukai dan pastikan tuntutan dibuat berdasarkan perbelanjaan yang benar-benar layak dituntut. Jika majikan hanya membayar sebahagian kos, jangan terus anggap baki perbelanjaan itu automatik layak, semak dahulu dengan syarat HASiL.
Ingat, tuntutan pelepasan cukai bukan sekadar tentang berapa banyak kita berbelanja, tetapi juga sama ada perbelanjaan itu memenuhi syarat yang ditetapkan.
5. ❌ Tuntut pelepasan cukai, tetapi resit tak dapat dicari
Contohnya, seseorang menuntut pelepasan bagi pembelian komputer riba bernilai RM3,000 tetapi tidak dapat mengemukakan bukti pembelian apabila diminta.
Jika tuntutan itu tidak dapat disokong dan akhirnya ditolak, pendapatan bercukainya mungkin meningkat RM3,000.
Pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:
RM3,000 × 19% = RM570
Dia mungkin perlu membayar cukai tambahan RM570, bergantung pada pengiraan cukai sebenar.
Sebab itu, pastikan tuntutan memenuhi syarat dan simpan resit, invois serta dokumen sokongan yang berkaitan.
HASiL secara amnya menetapkan rekod dan dokumen berkaitan cukai perlu disimpan selama tujuh tahun mengikut keperluan undang-undang.
6. ❌ Salah masukkan nombor akaun bank
Katakan seseorang layak menerima bayaran balik cukai sebanyak RM1,800, tetapi tersalah memasukkan nombor akaun bank.
Kesilapan ini boleh menyebabkan bayaran balik tertangguh atau memerlukan pengesahan lanjut.
Duit itu tidak semestinya hilang, tetapi pembayar cukai mungkin perlu menghubungi HASiL untuk menyelesaikan masalah tersebut.
7. ❌ Terlupa memasukkan maklumat anak
Ini juga boleh berlaku kepada ibu bapa yang mempunyai beberapa orang anak.
Contohnya, seorang pembayar cukai terlupa menuntut pelepasan anak sebanyak RM2,000 yang sebenarnya layak.
Jika kadar marginal cukainya 19%, kesan cukai secara ilustrasi ialah:
RM2,000 × 19% = RM380
Dia mungkin terlepas peluang mengurangkan cukai sebanyak RM380.
Walau bagaimanapun, kelayakan dan jumlah pelepasan bergantung pada syarat yang ditetapkan bagi tahun taksiran berkenaan, termasuk keadaan dan status anak.
Jadi, jangan anggap maklumat yang diisi pada tahun sebelumnya semestinya sudah lengkap untuk tahun semasa.
8. ❌ Tak lapor pendapatan sewa rumah
Ini contoh yang dekat dengan kehidupan ramai pekerja makan gaji.
Amir bekerja dengan pendapatan tahunan RM90,000. Dalam masa yang sama, dia menyewakan sebuah rumah pada harga RM1,200 sebulan.
Pendapatan sewa setahun:
RM1,200 × 12 bulan = RM14,400
Katakan perbelanjaan sewa yang dibenarkan ialah RM3,000. Pendapatan sewa bersih untuk ilustrasi ialah RM11,400.
Jika pendapatan bercukai Amir sebelum mengambil kira pendapatan sewa ialah RM75,000 dan tambahan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:
RM11,400 × 19% = RM2,166
Jumlah sebenar bergantung pada pengiraan pendapatan berkanun sewa, perbelanjaan yang dibenarkan, pelepasan dan kadar cukai progresif.
Jangan anggap pendapatan sewa boleh diabaikan hanya kerana kita sudah mempunyai pekerjaan tetap dan PCB dipotong setiap bulan.
9. ❌ Tak lapor pendapatan freelance atau komisen
Siti bekerja sepenuh masa dan turut melakukan kerja freelance pada hujung minggu.
Sepanjang tahun, dia memperoleh pendapatan freelance bersih sebanyak RM18,000 daripada perkhidmatan reka bentuk dan pengurusan media sosial.
Dia menganggap pendapatan itu tidak perlu dilaporkan kerana bayaran diterima daripada pelanggan secara berasingan daripada gaji.
Jika pendapatan tersebut merupakan pendapatan perniagaan yang perlu dilaporkan, kesilapan ini boleh menyebabkan cukai terkurang dikira.
Dengan andaian keseluruhan RM18,000 itu merupakan tambahan kepada pendapatan bercukainya dan dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:
RM18,000 × 19% = RM3,420
Pengiraan sebenar bergantung pada sifat pendapatan, perbelanjaan yang dibenarkan dan pengiraan cukai keseluruhan.
Perkara yang sama perlu diberi perhatian bagi pendapatan komisen, perniagaan dalam talian dan aktiviti lain yang menghasilkan pendapatan bercukai.
10. ❌ Tak lapor pendapatan luar negara kerana ingat semuanya bebas cukai
Ada orang bekerja di Singapura, kemudian memindahkan gaji ke akaun bank Malaysia. Ada juga yang menjalankan perniagaan melalui eBay.
Persoalannya, adakah semua pendapatan ini automatik bebas cukai di Malaysia?
Jawapannya, tidak semestinya. Layanan cukai bergantung pada jenis pendapatan, sumber pendapatan, status pemastautin cukai dan syarat pengecualian yang berkenaan.
Contohnya, Ali bekerja di Singapura dan menerima gaji SGD5,000 sebulan. Dia memindahkan gajinya ke akaun bank Malaysia. Pemindahan wang itu sahaja tidak bermaksud gajinya automatik dikenakan cukai di Malaysia. Ali lazimnya perlu membayar cukai pendapatan di Singapura kerana dia bekerja secara fizikal di sana.
Sebaliknya, Ali turut menjalankan perniagaan menjual barang melalui eBay. Jika perniagaan itu diuruskan dari Malaysia, keuntungan perniagaan tersebut perlu dinilai berdasarkan peraturan cukai Malaysia dan mungkin perlu dilaporkan dalam e-Filing.
Dah hantar e-Filing tetapi baru sedar ada kesilapan?
Jangan terus panik. Tetapi jangan biarkan kesilapan itu tanpa tindakan.
Langkah pertama ialah kenal pasti jenis kesilapan:
Terlupa tuntut pelepasan atau rebat: Semak sama ada pembetulan boleh dibuat melalui saluran pindaan yang dibenarkan.
Pendapatan terkurang lapor: Semak kaedah pindaan yang sesuai, termasuk Borang Nyata Terpinda jika memenuhi syarat.
Salah pilih ruangan atau maklumat peribadi: Semak dengan HASiL sama ada perlu meminda borang atau mengemas kini maklumat sahaja.
Salah maklumat akaun bank: Hubungi HASiL untuk mendapatkan panduan mengemas kini maklumat bayaran balik.
Kaedah pembetulan bergantung pada jenis borang, tahun taksiran, tempoh pindaan dan keadaan kes.