Konsep Dan Kategori Pemilikan Harta Dalam Islam

Pemilikan dalam bahasa Arab disebut sebagai milk (ملك) atau milkiyyah (ملكیة). Daripada sudut bahasanya berdasarkan Kitab Lisan ul Arab, ia bermaksud keadaan menguasai sesuatu dan keupayaan bertindak melupuskan sesuatu yang dimiliki.  

Manakala daripada sudut istilah pula, terdapat definisi berbeza yang dikemukakan oleh para fuqaha mazhab empat.

1. Definisi Menurut Mazhab Hanafi

قدرة یثبتھا الشارع ابتداء على التصرف (إلا لمانع)

Kemampuan asal yang ditetapkan oleh syarak bagi mengendalikan sesuatu harta melainkan jika terdapat halangan.

2. Definisi menurut Mazhab Maliki

حكم شرعي مقدر في العین أو المنفعة یقتضي تمكن من یضاف إلیھ من انتفاعھ بالمملوك والعوض عنھ من حیث ھو كذلك

Hukum syarak (mengikut perundangan yang sah) ditetapkan terhadap fizikal harta ataupun manfaat harta yang membolehkan seseorang untuk mengambil faedah daripada harta yang dimiliki dan menerima pampasan daripadanya.

3. Definisi Menurut Mazhab Hanbali

القدرة الشرعیة على التصرف في الرقبة

Keupayaan yang sah untuk mengendalikan sesuatu harta.

4. Definisi Menurut Mazhab Syafie

حكم شرعي یقدر في عین أو منفعة یقتضي تمكن من ینسب إلیھ من انتفاعھ والعوض عنھ من حیث ھو كذلك

Hukum syarak (mengikut perundangan yang sah) yang ditetapkan terhadap fizikal harta ataupun manfaat yang diberikan kepada seseorang supaya beliau dapat mengambil faedah dan menerima pampasan daripadanya.

Photo by Pixabay from Pexels

Walaupun terdapat perbezaan definisi pemilikan harta, tetapi secara konsep dan unsur utamanya ia masih sama iaitu:

i. Pemilikan merupakan hubungan eksklusif dan absah di sisi perundangan.

ii. Hubungan eksklusif ini terbina di antara manusia dan harta yang dimiliki.

iii. Matlamat daripada hubungan eksklusif tersebut membawa kepada keupayaan seseorang (pemilik) untuk mengeksploitasi dan mengambil faedah daripada harta yang dimiliki. Hal ini bersesuaian dengan hakikat pemilikan.

iv. Keupayaan seseorang (pemilik) untuk mengeksploitasi dan mengambil faedah daripada harta yang dimiliki telah menjadi penghalang kepada orang lain (selain daripada pemilik) untuk mendapat hak yang sama.

v. Keupayaan mengeksploitasi dan mengambil faedah daripada harta boleh dilakukan samada melalui pemilik sendiri atau diwakilkan kepada orang lain.

2 Kategori Pemilikan Harta

Photo by Michael Steinberg from Pexels

Kategori pemilikan harta berdasarkan kapasiti pemilikan dapat dibahagikan kepada dua bahagian iaitu pemilikan penuh (milk tam) dan pemilikan separa penuh (milk naqis).

1. Pemilikan Sempurna (Milk Tam)

Pemilikan sempurna bermaksud seseorang memiliki fizikal dan manfaat harta tersebut secara bersama. Ibn Rajab menyatakan bahawa pemilikan ini terjadi disebabkan beberapa kaedah transaksi tertentu seperti jual beli, hibah, wasiat dan lain-lain.

Melalui pemilikan yang diperolehi daripada kaedah yang disebutkan, seseorang memiliki harta tersebut secara penuh iaitu beliau milik kepada fizikal dan manfaat harta tersebut.

Sebagai contoh, kita membeli sebuah jam tangan. Kita menjadi pemilik sempurna ke atas jam tersebut. Kita memiliki fizikal jam serta manfaat jam tersebut seperti melihat masa dan pelbagai fungsi lain jam tersebut.

Oleh itu kita berhak berbuat apa-apa terhadap jam tangan tersebut dan tiada sesiapa yang boleh menghalang, melainkan terdapat halangan syara’.

Nak jual, nak bagi hadiah, nak wasiatkan semuanya boleh kita lakukan kerana ianya milik kita.

2. Pemilikan Separa Penuh (Milk Naqis)

Pemilikan separa penuh (naqis) boleh dipecahkan kepada tiga pecahan. Pecahan tersebut ialah; pertama, pemilikan terhadap fizikal harta tanpa memiliki manfaatnya. Kedua, pemilikan terhadap manfaat harta tanpa memiliki fizikalnya dan ketiga ialah memiliki hak untuk mengambil manfaat daripada harta tetapi beliau tidak memiliki manfaat harta tersebut.

  • Pemilikan Fizikal Harta Tanpa Memiliki Manfaatnya (Milk ‘Ayn Bi La Manfaah)

Sebagai contoh mudah, kita membeli sebuah rumah, kemudian rumah tersebut disewakan. Oleh itu, kita sebagai pemilik rumah hanya memiliki fizikal rumah tersebut, tetapi penyewa yang menerima manfaat tinggal di dalam rumah tersebut (walaupun hakikatnya kita turut menerima manfaat sewa rumah).

  • Pemilikan Manfaat Harta Tanpa Memiliki Fizikalnya (Milk Manfaah Bi La ‘Ayn)

Contoh yang sama juga; rumah sewa. Si penyewa rumah yang bebas tinggal di dalam rumah tersebut kerana beliau memiliki manfaat rumah walaupun tidak memiliki fizikal rumah.

  • Hak Menerima Manfaat (Milk Intifa’)

Hak menerima manfaat lebih kurang sama seperti pemilikan manfaat harta tanpa fizikalnya Cuma bezanya, apabila penyewa mahu memiliki manfaat sesuatu harta, sebagai imbalannya, beliau perlu membayar harga sewa, tetapi untuk hak menerima manfaat, tidak disyaratkan membayar imbalan atau sewa. Pemilikan manfaat tanpa imbalan dapat dilihat menerusi akad pinjaman (i’arah).

Hak menerima manfaat ini secara mudahnya dapat difahami melalui situasi seperti penggunaan harta awam yang boleh dimanfaatkan bersama sebagai contoh, jalan raya, tempat letak kereta, jambatan dan lain-lain. Pihak yang menggunakan harta ini tidak memiliki manfaat harta tersebut, sebaliknya mendapat keizinan untuk menggunakannya semata-mata

Image by David Schwarzenberg from Pixabay

Apakah kesan kepada pemilikan harta yang tidak sempurna?

i. Pemilikan yang bersifat terbatas mengikut tempoh masa, dan/atau tempat;

ii. Pemilik tidak boleh mewariskan harta atau manfaat yang dimilikinya;

iii. Pemilik harta hanyalah selaku pentadbir, dan/atau pemegang amanah harta tersebut; dan

iv. Pemilik harta tidak bebas untuk melakukan transaksi jual beli, dan/atau gadai menggadai harta tersebut.

Ditulis oleh Fakhrur Radzi, seorang konsultan perwarisan harta Islam di sebuah syarikat amanah yang menguruskan perancangan harta dan pentadbiran pusaka secara Syariah.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

10 Kesilapan Isi e-Filing Yang Ramai Orang Selalu Buat

Setiap kali musim e-Filing, ramai antara kita akan buka MyTax, masukkan maklumat gaji, tuntut pelepasan cukai dan tekan butang “Hantar”.

Nampak mudah. Tapi betul ke semua maklumat dah diisi dengan tepat?

Ada yang tersalah pilih borang. Ada yang terlupa masukkan bonus. Ada juga yang tak lapor pendapatan sewa sebab ingat dah ada potongan PCB, jadi tak perlu risau lagi.

Kesilapan macam ini mungkin nampak kecil, tetapi boleh menyebabkan kita terlepas pelepasan cukai, lambat menerima bayaran balik atau terpaksa membayar cukai tambahan.

Jom semak 10 kesilapan yang patut kita elakkan.

1. ❌ Tersalah pilih Borang B atau Borang BE

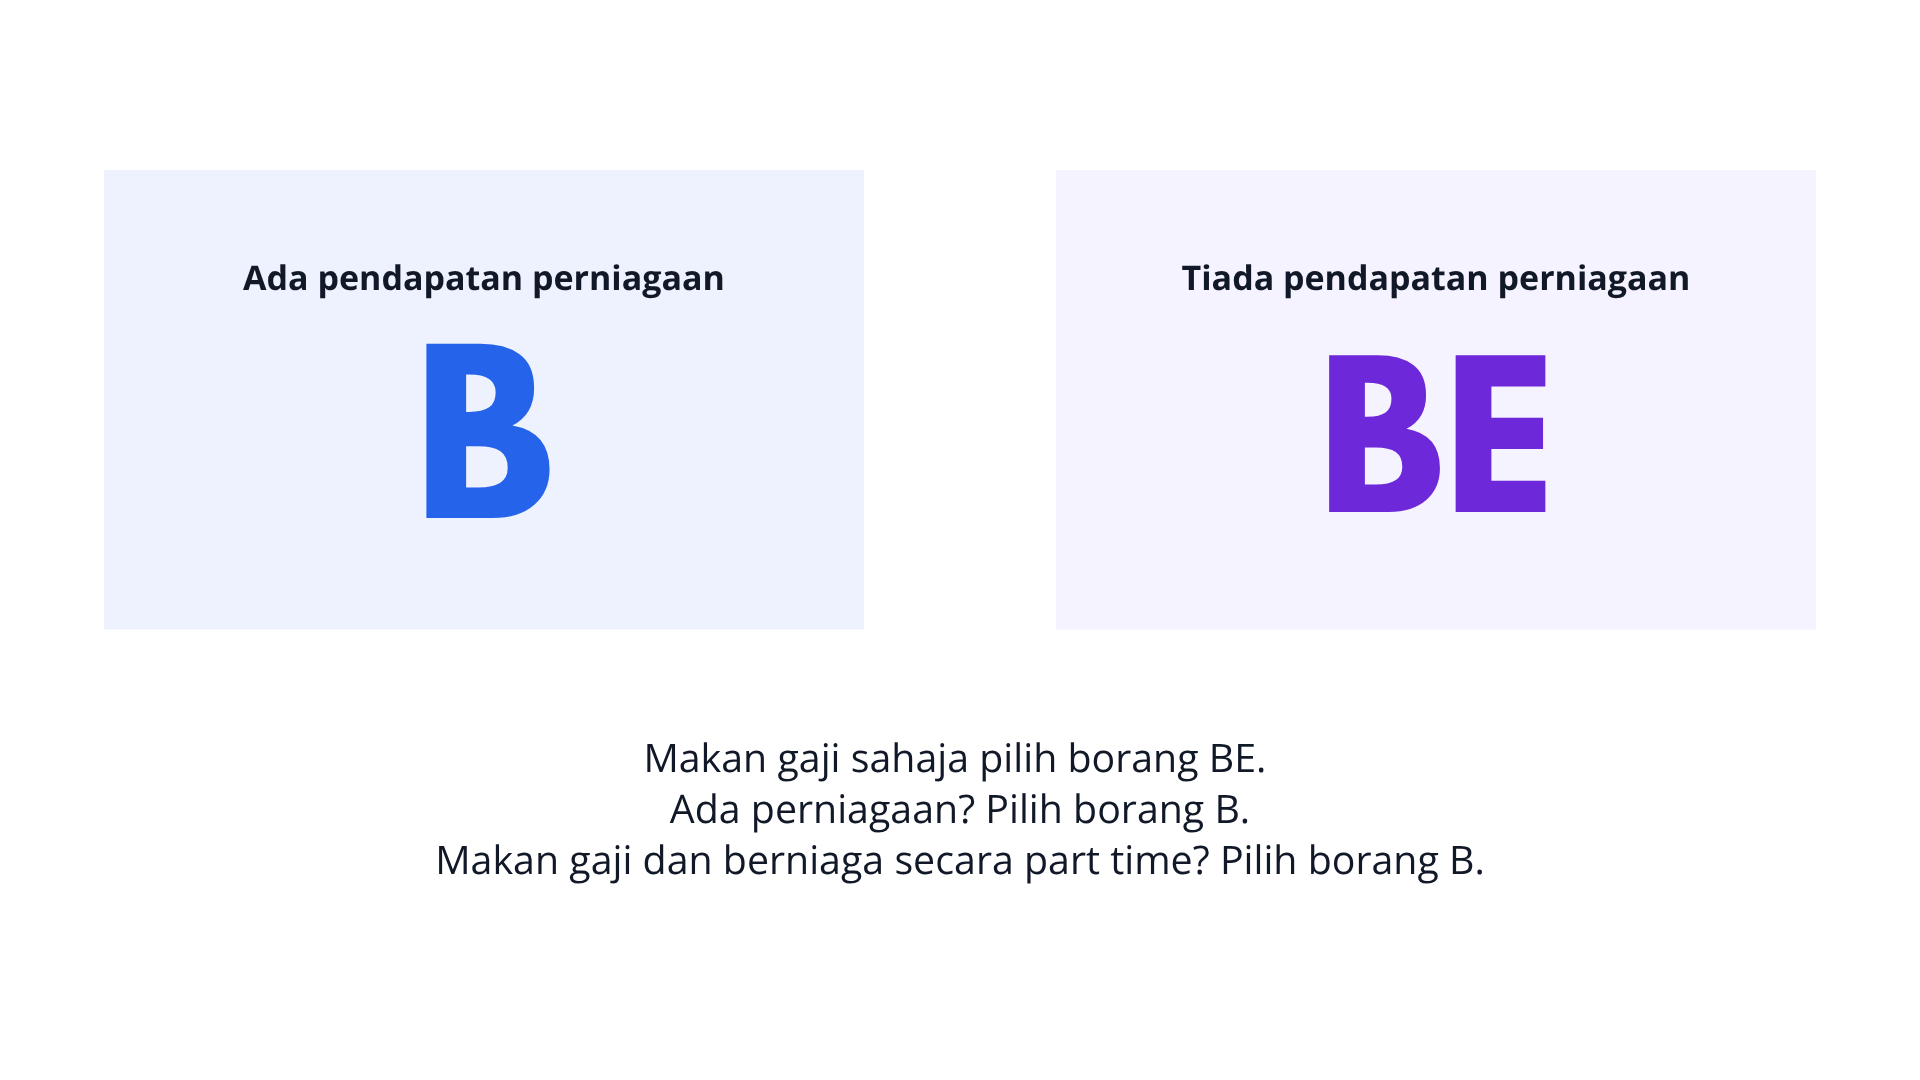
Ini antara perkara asas yang ramai pembayar cukai perlu faham.

Borang BE digunakan oleh individu pemastautin yang tidak menjalankan perniagaan, manakala Borang B digunakan oleh individu pemastautin yang menjalankan perniagaan.

Contohnya, Ali bekerja makan gaji dengan pendapatan tahunan RM72,000. Pada masa yang sama, dia menjalankan perniagaan menjual pakaian secara dalam talian (TikTok Shop, Shopee) dan memperoleh keuntungan bersih RM20,000 setahun.

Ali tidak boleh memilih Borang BE semata-mata kerana dia juga mempunyai pekerjaan tetap. Dia perlu menggunakan borang yang sesuai dengan keadaan pendapatannya.

Jika tersalah menghantar Borang BE, maklumat pendapatan perniagaannya mungkin tidak dilaporkan melalui borang yang sepatutnya.

Kesannya, Ali mungkin perlu mendapatkan panduan HASiL untuk membetulkan pelaporan cukainya.

Penting juga untuk diingat bahawa pendapatan sewa atau pendapatan sampingan tidak secara automatik bermaksud seseorang perlu menggunakan Borang B. Penentuan bergantung pada sifat pendapatan dan sama ada individu itu menjalankan perniagaan bagi tujuan cukai.

2. ❌ Tertinggal bonus ketika mengisi pendapatan penggajian

Katakan pendapatan penggajian seseorang sepanjang tahun ialah RM80,000, terdiri daripada:

  • Gaji tahunan: RM72,000
  • Bonus: RM8,000

Tetapi ketika mengisi e-Filing, dia hanya memasukkan RM72,000 dan terlupa memasukkan bonus.

Akibatnya, pendapatan penggajian terkurang lapor sebanyak RM8,000.

Jika tambahan pendapatan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM8,000 × 19% = RM1,520

Jumlah sebenar bergantung pada pendapatan bercukai keseluruhan, pelepasan, rebat dan kadar cukai progresif.

Sebab itu, semak Borang EA atau EC dan pastikan jumlah pendapatan penggajian merangkumi gaji, bonus serta saraan bercukai lain yang berkaitan.

Dah hantar e-Filing? Jangan hantar borang baharu untuk tahun taksiran yang sama. Semak kaedah pindaan yang sesuai dengan HASiL kerana kesilapan ini melibatkan pendapatan terkurang lapor.

3. ❌ Tersalah pilih “Ya” untuk cukai ditanggung oleh majikan

Ada yang keliru antara cukai ditanggung majikan dengan Potongan Cukai Bulanan (PCB).

Ruangan “Cukai ditanggung oleh majikan” merujuk kepada keadaan majikan menanggung cukai pendapatan pekerja mengikut aturan pekerjaan. Ia bukan sekadar bermaksud majikan memotong PCB daripada gaji.

Bayangkan seorang pekerja sepatutnya menerima bayaran balik RM2,000, tetapi tersalah memilih “Ya” walaupun cukai sebenarnya ditanggung sendiri.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh sementara maklumat disemak.

Isu ini pernah mendapat perhatian pada Mac 2026 apabila HASiL menjelaskan tindakan bagi kes pembayar cukai Tahun Taksiran 2025 yang tersilap memilih ruangan tersebut. Bagi kes yang disahkan, pembayar cukai tidak perlu meminda borang dan bayaran balik akan diproses secara berperingkat.

Jadi, jangan klik secara automatik. Fahami maksud setiap ruangan sebelum menghantar borang.

4. ❌ Tuntut Pelepasan Cukai untuk Perbelanjaan yang Sudah Dibayar oleh Majikan

Ramai tak sedar, bukan semua perbelanjaan yang layak mendapat pelepasan cukai boleh dituntut begitu sahaja, terutamanya apabila kos tersebut sudah ditanggung oleh majikan.

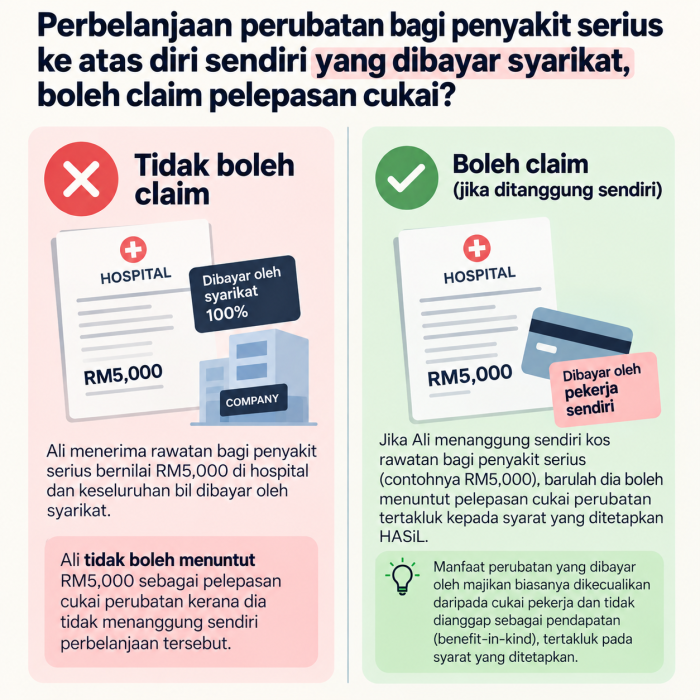
Contohnya, syarikat menyediakan manfaat perubatan yang menanggung 100% kos rawatan pekerja. Ali menerima rawatan penyakit serius bernilai RM5,000 dan keseluruhan bil dibayar oleh syarikat. Ali kemudian cuba menuntut RM5,000 yang sama sebagai pelepasan cukai perubatan dalam e-Filing.

Ini boleh menjadi kesilapan kerana Ali tidak menanggung sendiri perbelanjaan tersebut.

Apa yang perlu dibuat? Semak syarat khusus bagi setiap kategori pelepasan cukai dan pastikan tuntutan dibuat berdasarkan perbelanjaan yang benar-benar layak dituntut.

Ingat, tuntutan pelepasan cukai bukan sekadar tentang berapa banyak kita berbelanja, tetapi juga sama ada perbelanjaan itu memenuhi syarat yang ditetapkan.

Perbelanjaan perubatan bagi penyakit serius termasuk rawatan dibuat ke atas penyakit seperti sindrom Kurang Daya Ketahanan (AIDS), sindrom Parkinson, barah, penyakit buah pinggang, leukemia dan lain-lain penyakit yang serupa. ‘Lain-lain penyakit yang serupa’ termasuk serangan jantung, pulmonari hypertension, penyakit hati kronik, fulminant viral hepatitis, trauma kepala dengan defisit nurologikal, ketumbuhan otak dan kecacatan kepada pembuluh darah, melepuh dan melecur yang keterlaluan, pemindahan organ utama dan pemotongan kaki dan / atau tangan. Potongan sehingga RM10,000 dibenarkan ke atas amaun yang dibelanjakan untuk rawatan ke atas diri sendiri, pasangan atau anak. Rujuk Nota Penerangan BE

5. ❌ Tuntut pelepasan cukai, tetapi resit tak dapat dicari

Contohnya, seseorang menuntut pelepasan bagi pembelian komputer riba bernilai RM3,000 tetapi tidak dapat mengemukakan bukti pembelian apabila diminta.

Jika tuntutan itu tidak dapat disokong dan akhirnya ditolak, pendapatan bercukainya mungkin meningkat RM3,000.

Pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM3,000 × 19% = RM570

Dia mungkin perlu membayar cukai tambahan RM570, bergantung pada pengiraan cukai sebenar.

Sebab itu, pastikan tuntutan memenuhi syarat dan simpan resit, invois serta dokumen sokongan yang berkaitan.

HASiL secara amnya menetapkan rekod dan dokumen berkaitan cukai perlu disimpan selama tujuh tahun mengikut keperluan undang-undang.

6. ❌ Salah masukkan nombor akaun bank

Katakan seseorang layak menerima bayaran balik cukai sebanyak RM1,800, tetapi tersalah memasukkan nombor akaun bank.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh atau memerlukan pengesahan lanjut.

Duit itu tidak semestinya hilang, tetapi pembayar cukai mungkin perlu menghubungi HASiL untuk menyelesaikan masalah tersebut.

7. ❌ Terlupa memasukkan maklumat anak

Ini juga boleh berlaku kepada ibu bapa yang mempunyai beberapa orang anak.

Contohnya, seorang pembayar cukai terlupa menuntut pelepasan anak sebanyak RM2,000 yang sebenarnya layak.

Jika kadar marginal cukainya 19%, kesan cukai secara ilustrasi ialah:

RM2,000 × 19% = RM380

Dia mungkin terlepas peluang mengurangkan cukai sebanyak RM380.

Walau bagaimanapun, kelayakan dan jumlah pelepasan bergantung pada syarat yang ditetapkan bagi tahun taksiran berkenaan, termasuk keadaan dan status anak.

Jadi, jangan anggap maklumat yang diisi pada tahun sebelumnya semestinya sudah lengkap untuk tahun semasa.

8. ❌ Tak lapor pendapatan sewa rumah

Ini contoh yang dekat dengan kehidupan ramai pekerja makan gaji.

Amir bekerja dengan pendapatan tahunan RM90,000. Dalam masa yang sama, dia menyewakan sebuah rumah pada harga RM1,200 sebulan.

Pendapatan sewa setahun:

RM1,200 × 12 bulan = RM14,400

Katakan perbelanjaan sewa yang dibenarkan ialah RM3,000. Pendapatan sewa bersih untuk ilustrasi ialah RM11,400.

Jika pendapatan bercukai Amir sebelum mengambil kira pendapatan sewa ialah RM75,000 dan tambahan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM11,400 × 19% = RM2,166

Jumlah sebenar bergantung pada pengiraan pendapatan berkanun sewa, perbelanjaan yang dibenarkan, pelepasan dan kadar cukai progresif.

Jangan anggap pendapatan sewa boleh diabaikan hanya kerana kita sudah mempunyai pekerjaan tetap dan PCB dipotong setiap bulan.

9. ❌ Tak lapor pendapatan freelance atau komisen

Siti bekerja sepenuh masa dan turut melakukan kerja freelance pada hujung minggu.

Sepanjang tahun, dia memperoleh pendapatan freelance bersih sebanyak RM18,000 daripada perkhidmatan reka bentuk dan pengurusan media sosial.

Dia menganggap pendapatan itu tidak perlu dilaporkan kerana bayaran diterima daripada pelanggan secara berasingan daripada gaji.

Jika pendapatan tersebut merupakan pendapatan perniagaan yang perlu dilaporkan, kesilapan ini boleh menyebabkan cukai terkurang dikira.

Dengan andaian keseluruhan RM18,000 itu merupakan tambahan kepada pendapatan bercukainya dan dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM18,000 × 19% = RM3,420

Pengiraan sebenar bergantung pada sifat pendapatan, perbelanjaan yang dibenarkan dan pengiraan cukai keseluruhan.

Perkara yang sama perlu diberi perhatian bagi pendapatan komisen, perniagaan dalam talian dan aktiviti lain yang menghasilkan pendapatan bercukai.

10. ❌ Tak lapor pendapatan luar negara kerana ingat semuanya bebas cukai

Ada orang bekerja di Singapura, kemudian memindahkan gaji ke akaun bank Malaysia. Ada juga yang menjalankan perniagaan melalui eBay.

Persoalannya, adakah semua pendapatan ini automatik bebas cukai di Malaysia?

Jawapannya, tidak semestinya. Layanan cukai bergantung pada jenis pendapatan, sumber pendapatan, status pemastautin cukai dan syarat pengecualian yang berkenaan.

Contohnya, Ali bekerja di Singapura dan menerima gaji SGD5,000 sebulan. Dia memindahkan gajinya ke akaun bank Malaysia. Pemindahan wang itu sahaja tidak bermaksud gajinya automatik dikenakan cukai di Malaysia. Ali lazimnya perlu membayar cukai pendapatan di Singapura kerana dia bekerja secara fizikal di sana.

Sebaliknya, Ali turut menjalankan perniagaan menjual barang melalui eBay. Jika perniagaan itu diuruskan dari Malaysia, keuntungan perniagaan tersebut perlu dinilai berdasarkan peraturan cukai Malaysia dan mungkin perlu dilaporkan dalam e-Filing.

Dah hantar e-Filing tetapi baru sedar ada kesilapan?

Jangan terus panik. Tetapi jangan biarkan kesilapan itu tanpa tindakan.

Langkah pertama ialah kenal pasti jenis kesilapan:

  • Terlupa tuntut pelepasan atau rebat: Semak sama ada pembetulan boleh dibuat melalui saluran pindaan yang dibenarkan.
  • Pendapatan terkurang lapor: Semak kaedah pindaan yang sesuai, termasuk Borang Nyata Terpinda jika memenuhi syarat.
  • Salah pilih ruangan atau maklumat peribadi: Semak dengan HASiL sama ada perlu meminda borang atau mengemas kini maklumat sahaja.
  • Salah maklumat akaun bank: Hubungi HASiL untuk mendapatkan panduan mengemas kini maklumat bayaran balik.

Kaedah pembetulan bergantung pada jenis borang, tahun taksiran, tempoh pindaan dan keadaan kes.

Rujuk panduan rasmi: https://www.hasil.gov.my/individu/pindaan-taksiran/

Kesimpulannya

Mengisi e-Filing bukan sekadar memasukkan angka daripada Borang EA dan menekan butang “Hantar”.

Kita perlu memastikan semua pendapatan yang perlu dilaporkan telah dimasukkan, pelepasan memenuhi syarat dan maklumat peribadi adalah tepat.

Lebih baik semak dua kali sebelum hantar daripada terpaksa membetulkan kesilapan kemudian.

Simpan artikel ini untuk rujukan musim e-Filing dan kongsikan kepada kawan-kawan yang sedang mengisi borang cukai mereka.