Sunway Construction Satu Lagi Suku Tahun Berprestasi Hebat

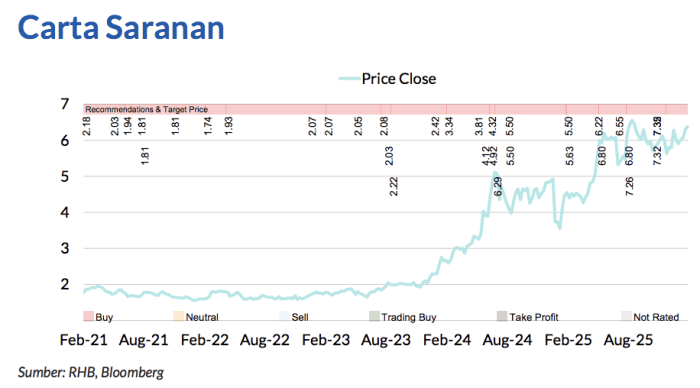
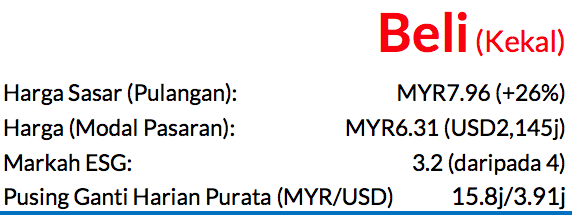
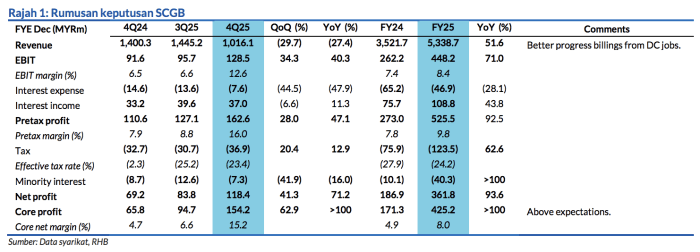
Saranan BELI kekal, harga sasar (TP) meningkat kepada MYR7.96 daripada MYR7.35, potensi kenaikan harga saham 26% dengan kadar hasil dividen kira-kira 5% bagi FY26F. Untung bersih teras FY25 bernilai MYR425j (+148%) yang direkodkan oleh Sunway Construction berjaya melangkaui jangkaan apabila prestasi ini mencapai 123% dan 124% unjuran sepenuh tahun kami dan konsensus. Penyimpangan positif ini berpunca daripada tahap kemajuan projek-projek pusat datanya (DC) yang lebih pantas daripada yang dijangkakan. SCGB mengumumkan DPS sementara sebanyak 9 sen, lalu membawa jumlah bayaran dividen kepada 50.5 sen sesaham yang kini menawarkan kadar pulangan dividen sebanyak 8%.

Untung sebelum cukai (PBT) bagi bahagian pembinaan

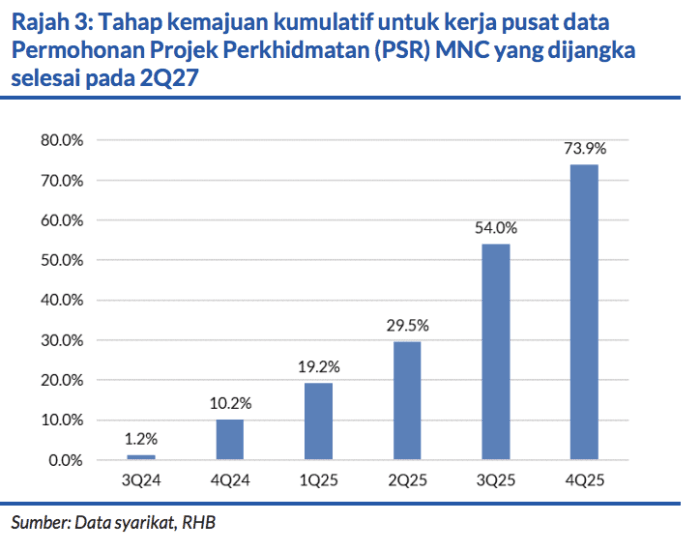
Melonjak naik 45% YoY pada 4Q25, dengan margin PBT kukuh mencecah 16.5% (4Q24: 7.9%) sewaktu kemajuan projek-projek yang masih berjalan khususnya DC semakin rancak (41% buku pesanannya terdiri daripada projek DC). Projek-projek ini mengalami semakan semula margin berikutan langkah penjimatan kos dan sumbangan daripada projek Laluan Sistem Transit Laju (RTS). Kemajuan projek yang dilihat menyerlah ialah DC PSR-MNC yang sudah 74% siap setakat akhir 4Q25 (akhir 3Q25: 54% siap dibina), dan ia dijangka selesai menjelang 2Q27.

Buku pesanan pembinaan SCGB

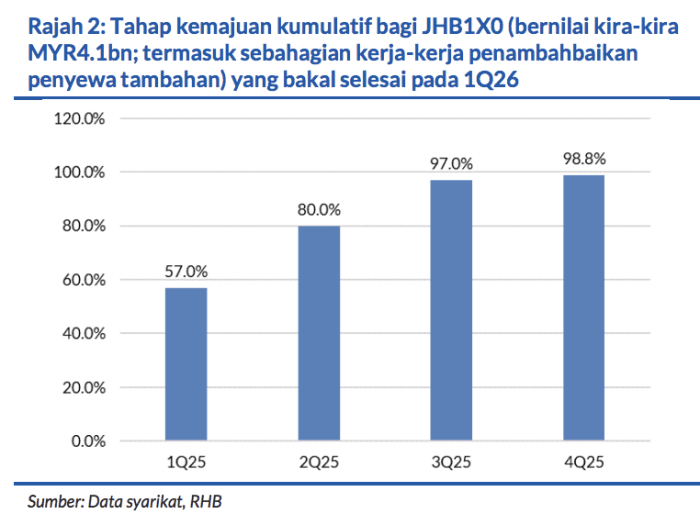
Mencecah kira-kira MYR5.7bn pada akhir 4Q25 berbanding MYR7.1bn semasa akhir 4Q24, dengan pesanan berjumlah MYR5.2bn berjaya diraih pada FY25. Syarikat ini mempunyai tender-tender masih berjalan bernilai MYR17.5bn (daripada MYR18.2bn pada 3Q25) dan mengikut anggaran kami, sekitar 80% daripadanya ialah kerja-kerja DC. Bakal tawaran kerja mungkin datang daripada projek-projek hartanah yang berkait dengan syarikat induknya, seperti Seremban Sentral, dan juga kerja-kerja perluasan yang akan dibuat untuk DC JHB1X0 di Sedenak yang mempunyai jumlah kapasiti terpasang antara 200-300MW.

Memandangkan keputusan kewangan mengatasi jangkaan

Kami bertindak menaikkan andaian penambahan kerja FY26 kepada MYR6bn (sejajar dengan sasaran SCGB sendiri) daripada MYR5.5bn. Hal ini membawakan kenaikan 13% dan 14% (selepas mengemas kini pengiraan kewangan) pada perolehan FY26-27F. Kami turut mengemukakan perolehan FY28F dengan mengambil kira andaian tawaran kerja baharu berjumlah MYR4.5bn. Maka, kami memperoleh TP baharu sebanyak MYR7.96 (daripada MYR7.35) termasuk premium ESG 4% (6% sebelum ini). TP kami ini diraih dengan menambatkan EPS FY26F pada P/E sasar yang sama sebanyak 23.5x. Kami rendahkan markah ESG daripada 3.3 kepada 3.2 kerana SCGB tidaklah begitu terlibat dengan projek-projek tenaga boleh diperbaharui seperti syarikat pesaing lain iaitu Gamuda (GAM MK, BELI, TP: MYR6.26) dan Binastra Corp (BNASTRA MK, BELI, TP: MYR2.72).

Saham ini diniagakan pada P/E FY27F 18.5x

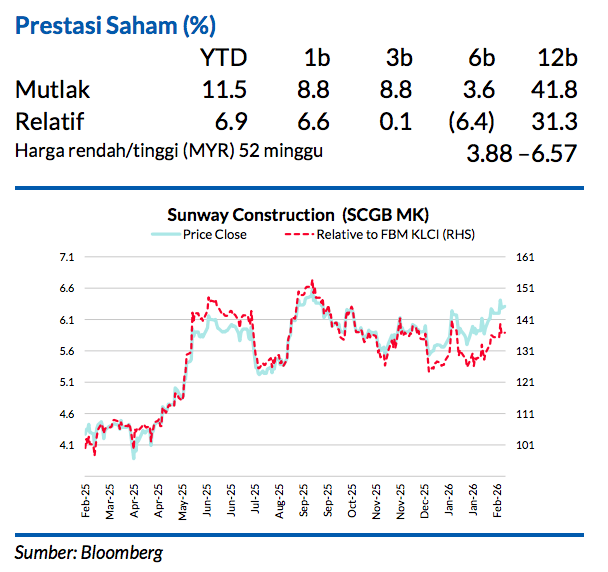
Ia pernah didagangkan sekitar 15- 17x semasa fasa kenaikan sektor pembinaan pada tahun 2017 (tanpa sebarang faktor DC). Sehubungan dengan itu, ia sepatutnya menyaksikan penilaian lebih tinggi apabila diperkukuh oleh peluang kerja DC yang bermargin lebih baik dan masa penyiapan pembinaan yang lebih pantas ekoran pengalamannya yang terbina selama ini dalam ruang ini.

Faktor pemangkin yang penting kepada kenaikan harga saham selain tawaran DC baharu

sekiranya SCGB berjaya menerima sebarang pakej kerja daripada projek Transit Aliran Ringan Pulau Pinang kerana kerja prasarana terakhir yang dimenanginya ialah pakej 1B dan 5 daripada projek RTS Link tersebut pada Mac 2023. Risiko negatif utama: Tawaran kerja lebih rendah daripada jangkaan.
Asas Penilaian

Kami menilai syarikat ini berdasarkan P/E FY26F sebanyak 23.5x. Kedudukan hutang bersih Sunway Construction yang rendah membolehkan ia menerima lebih banyak kerja pada masa akan datang.

Faktor Pemacu Utama

Perolehan Sunway Construction disokong oleh:
i. Pesanan belum bayar tertunggak sebanyak kira kira MYR5.7bn, dan >90% adalah daripada bahagian pembinaan yang akan menjana pendapatan buat syarikat ini selama tiga tahun seterusnya;
ii. Pesanan berulang daripada syarikat induknya.

Risiko Utama

Tawaran kerja yang lebih rendah daripada jangkaan.
Penganalisis
Adam Bin Mohamed Rahim +603 2302 8101 ([email protected])

Penafian :
Laporan penyelidikan ini disediakan oleh pasukan Penyelidikan RHB (RHB Research Team) dari RHB Investment Bank Bhd.

Previous ArticleNext Article

CANSLIM: Apa Itu Leader & Laggard Dan Kenapa Saham Ini Boleh Gerak Dulu?

Untuk terlibat dengan pelaburan saham, kita tidak boleh lari daripada melakukan pembacaan dan analisa secara menyeluruh. Pelabur perlu melakukan analisa dengan cara yang betul supaya dapat membuat keputusan yang betul.

Terdapat pelbagai jenis dan cara analisa yang boleh pelabur gunakan antaranya adalah analisa gaya William J. O’Neil. Analisa yang dimaksudkan adalah menggunakan kaedah CANSLIM untuk mencari dan memilih saham yang mempunyai pertumbuhan yang baik.

Pemilihan saham menggunakan CANSLIM ini adalah cara terpantas untuk mencari saham berpotensi sebelum pelabur institusi melabur ke dalam saham tersebut.

Pada penulisan ini, saya akan kongsikan elemen ‘L’ iaitu leader and laggard.

Secara asasnya CANSLIM adalah singkatan akronim yang menggabungkan 7 kriteria dalam pemilihan saham.

Kriteria CANSLIM adalah seperti di bawah :

  1. ‘C’ – Current Quarter Earning
  2. ‘A’ – Annual Earning
  3. ‘N’ – New product/management/event
  4. ‘S’ – Supply and Demand
  5. ‘L’ – Leader/laggard
  6. ‘I’ – Institutional
  7. ‘M’ – Market direction

Apa Itu Leader dan Laggard?

Dalam kriteria Leader dan Laggard, kita ingin menentukan sama ada syarikat kajian kita berada dalam senarai pemain industri yang utama atau pemain industri yang kedua.

Hal ini kerana, syarikat yang menjadi pemain utama dalam industrinya akan bertindak balas lebih awal daripada yang lain dan diikuti oleh syarikat pemain kedua.

Syarikat yang menjadi pemain utama boleh dilihat berdasarkan kepada kekuatan kewangan syarikat dan saiz modal pasaran syarikat tersebut.

Pergerakan pasaran akan bermula dengan saham daripada syarikat pemain utama dalam setiap industri.

PMETAL vs LBALUM

Mari kita lihat contoh-contoh di bawah. Sektor di bawah adalah sektor pembuatan aluminium.

Sumber : iSaham

Gambar di atas menunjukkan syarikat PMETAL berada paling atas dengan modal pasaran sebanyak RM40.38 billion. Ini menjadikan PMETAL pemain industri utama dalam sektor pembuatan Aluminium.

Sumber : Trading View

Pergerakan saham PMETAL berada pada aliran menaik dalam jangka masa 2-3 tahun. Namun begitu, pada Disember 2020, harga PMETAL melakukan kenaikan yang besar daripada RM3.00 sehingga mencecah RM4.00.

Hal ini disebabkan kenaikan harga komoditi Aluminium yang ketara dan telah memberikan keuntungan berganda pada syarikat PMETAL.

Syarikat mencatatkan kenaikan pada margin keuntungan sejak suku tahun kedua 2020. Profit margin yang meningkat juga menyumbang pada kenaikan harga saham.

Sumber : MalaysiaStock.biz

Laggard dalam sektor aluminium pula boleh dilihat pada syarikat LBALUM dengan modal pasaran yang lebih kecil iaitu sebanyak RM228 juta.

Leader seperti saham PMETAL telah mulakan kenaikan pada Disember 2020 manakala, laggard seperti LBALUM hanya memulakan kenaikan pada penghujung Mac 2021 daripada RM0.75 sehingga RM1.30 dengan kenaikan hampir 100%.

Sumber : Trading View
Sumber : MalaysiaStock.biz

Syarikat LBALUM mengalami kerugian pada suku ke-4 tahun 2020 dan hanya berjaya mencatatkan keuntungan pada suku tahun seterusnya. Oleh itu, harga saham LBALUM harga bergerak selepas mencatatkan keuntungan yang meningkat.

Syarikat LBALUM mencatatkan profit margin yang lebih tinggi dari leader PMETAL. Hal ini memberikan peluang yang besar untuk LBALUM menjadi syarikat yang lebih berdaya saing di masa hadapan.

Inilah gaya pemilihan saham menggunakan CANSLIM. Kita perlu mengkaji sektor tersebut dan menentukan siapa leader dan siapa laggard.

Dengan hanya memfokuskan pada kriteria ‘L’ sahaja kita sudah mampu untuk menjana keuntungan yang berganda.

Ini kerana analisis menggunakan metod CANSLIM adalah satu teknik yang sangat berkesan untuk memilih saham yang betul.

Nota: Contoh PMETAL dan LBALUM yang digunakan ini adalah berdasarkan data dan situasi pasaran pada tempoh tersebut dan digunakan semata-mata untuk menerangkan konsep Leader & Laggard dalam strategi CANSLIM. Kedudukan sesuatu saham sebagai leader atau laggard boleh berubah mengikut pergerakan harga dan relative strength dari semasa ke semasa. Contoh ini bukan gambaran prestasi semasa kedua-dua saham dan tidak boleh dianggap sebagai cadangan untuk membeli, menjual atau memegang mana-mana saham.

AMD vs NVIDIA

Sebagai contoh lain, kita boleh lihat perbezaan antara Advanced Micro Devices (AMD) dan NVIDIA dalam industri cip AI. NVIDIA merupakan pemain yang jauh lebih besar dari segi revenue dan kedudukan pasaran, tetapi dalam analisis saham, saiz syarikat bukan satu-satunya perkara yang menentukan sama ada sesuatu saham itu dianggap sebagai leader atau laggard.

Jika harga saham AMD mencatat kenaikan yang lebih tinggi berbanding NVIDIA dalam tempoh tertentu, AMD boleh dianggap sebagai stock leader untuk tempoh tersebut dari sudut price performance, walaupun NVIDIA kekal sebagai peneraju industri dari segi saiz. Sebab itu, apabila menggunakan konsep Leader & Laggard, pelabur perlu melihat relative strength dan prestasi harga berbanding saham lain dalam sektor yang sama, bukannya sekadar membandingkan harga seunit saham atau revenue syarikat.

Namun begitu, status leader atau laggard bukanlah sesuatu yang kekal. Sesebuah saham boleh menjadi leader pada satu tempoh dan kemudiannya menjadi laggard apabila momentum harga berubah. Oleh itu, konsep ini lebih sesuai digunakan sebagai salah satu alat untuk mengenal pasti saham yang menunjukkan momentum relatif yang kuat, bukannya sebagai ukuran mutlak tentang syarikat mana yang lebih baik.


Belilah saham yang baik. Nak tahu apa lebih mendalam tentang formula ini? Dapatkan eBook CANSLIM -> http://thekapital.my/Ebook-CANSLIM

Nak Kejar Saham Yang Bakal Naik?

Masih ingat tak masa orang berebut-rebut beli saham TOPGLOV, saham-saham lain yang satu geng dengan dia (yang harga jauh lebih murah) pun tiba-tiba meroket naik jugak cuma lambat sikiiiit je. Adusss mesti ramai yang tertinggal keretapi kan? Tulah, kan dah melepasss!

Haa, itu contoh saham sektor glove. So, macam mana dengan saham dekat sektor lain?? Dekat mana nak carik senarai dia?

Jangan tertinggal keretapi lagi.

Jadi khusus untuk follower kami, memperkenalkan e-book Leaders and Laggards.

Kalau nak tahu rahsia satu kaunter jalan, kaunter lain pun ikut jalan sekali, dapatkan eBook Leaders and Laggards -> http://thekapital.my/eBookLeadersAndLaggards

Dalam e-book ini, anda akan belajar:

✅ Apa itu Leader?

✅ Apa itu Laggard?

✅ Cara nak kenal pasti saham Leader dan Laggard

✅ Contoh-contoh case study Leader naik dulu, Laggard naik kemudian

✅ Contoh case study yang tak jadi, Leader dah naik tapi Laggard tak naik-naik

✅ Contoh case study Leader turun dulu, Laggard turun kemudian

Bukan itu sahaja, turut dikongsikan senarai Leader dan Laggard bagi industri-industri sarung tangan (glove), penjagaan kesihatan (healthcare), pembinaan (construction), tenaga (oil & gas), teknologi dan banyak lagi.

Dapatkan eBook Leaders and Laggards -> http://thekapital.my/eBookLeadersAndLaggards

Penafian :
Kandungan ini tidak disemak atau diluluskan oleh Suruhanjaya Sekuriti Malaysia (SC). Maklumat yang terkandung di dalam artikel ini adalah untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai nasihat pelaburan. Semua keputusan pelaburan adalah tanggungjawab individu dan anda harus mendapatkan nasihat daripada penasihat kewangan berlesen sebelum membuat sebarang keputusan pelaburan. Pelaburan dalam saham melibatkan risiko dan keuntungan sendiri. Prestasi masa lalu juga tidak menjamin prestasi masa hadapan.