3 Salah Faham Orang Ramai Mengenai Takaful

Kami pasti ramai yang tahu tentang polisi Takaful yang fungsinya boleh dikatakan sama seperti insurans konvensional. Bagi orang Islam, polisi Takaful lebih sesuai diambil kerana ianya patuh Syariah.

Namun begitu, masih ramai orang Islam sendiri yang lebih memilih polisi insurans konvensional berbanding dengan Takaful. Ini mungkin kerana terdapat beberapa salah faham tentang polisi Takaful seperti berikut.

1. Khusus Untuk Orang Islam

Boleh dikatakan hampir kesemua orang yang bukan beragama Islam menyangka yang sistem Takaful ini hanya khusus untuk orang Islam sahaja. Ini mungkin kerana mereka sering mendengar perkataan patuh syariah yang selalunya sinonim dengan orang Islam.

Padahal sebenarnya, sistem Takaful ini telah wujud di Tanah Arab sebelum kedatangan Islam lagi untuk membantu pedagang-pedagang Arab melindungi diri mereka daripada risiko-risiko semasa pelayaran.

Cuma selepas itu ia diubah suai sedikit sesuai dengan kehendak Islam yang mengetepikan unsur-unsur judi, riba dan meragukan dalam urusniaganya tetapi masih mengekalkan fungsi asalnya.

2. Objektif Takaful Berbeza Dengan Insurans Konvensional

Lagi satu salah tanggapan umum tentang Takaful adalah mengenai fungsinya. Ramai yang beranggapan bahawa fungsi Takaful adalah berbeza dengan fungsi insurans konvensional. Sebenarnya fungsinya sama sahaja dengan insurans konvensional yang sedia ada iaitu untuk melindungi.

Anda tetap perlu membayar premium untuk polisi yang anda pilih bagi melindungi diri anda. Dan Takaful juga bukan berorientasikan keuntungan, tetapi lebih kepada perlindungan untuk kesemua ahli-ahlin yang menyertainya.

3. Tidak Beretika

Oleh kerana Takaful dianggap melibatkan soal agama dalam urus niaganya, ramai yang beranggapan yang perlindungan yang diberikan Takaful tidak sebaik insurans konvensional yang sedia ada. Ada juga yang beranggapan bahawa Takaful hanya memberikan perlindungan terbaik untuk mereka yang beragama Islam sahaja.

Jika ini tanggapan anda, anda salah sama sekali!

Ini kerana terdapat beberapa peraturan di dalam Takaful sendiri yang menghalang sebarang layanan istimewa berdasarkan agama dan juga fahaman individu.

Jika sistem Takaful ini tidak sebaik atau lebih baik daripada insurans konvensional, pastinya ia tidak akan berkembang pesat di seluruh dunia termasuklah di negara bukan Islam. Kini kebanyakan negara yang majoriti penganutnya bukan beragama Islam, juga berminat untuk memperkenalkan sistem Takaful ini di negara mereka.

Sumber Rujukan: Loan Street
This image has an empty alt attribute; its file name is motor-takaful.jpg

Hanya 15% Rakyat Malaysia Ada Takaful

Kalau orang Islam sendiri pun tak berminat nak ambil Takaful, macamana? Tetapi itulah realitinya yang berlaku. Di antara alasan utama adalah tak mampu dan nanti dulu, seolah-olah perlindungan tidak penting dalam kehidupan.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Penjagaan Kesihatan: Program Rintis MediAsas Bakal Bermula Akhir Julai

Saranan WAJARAN TINGGI kekal

Program perintis untuk MediAsas, iaitu Pelan Asas Insurans/Takaful Perubatan dan Kesihatan (MHIT), dijadualkan bermula pada akhir bulan Julai. Walaupun senarai hospital yang menyertai program ini masih belum diumumkan, kami menjangka pengendalipengendali fasiliti perubatan yang kami kaji akan menyertainya, walaupun secara pilihan. Premium bulanan indikatif berlingkungan antara MYR60 dan MYR550, manakala harga muktamad akan ditetapkan sebelum pelancaran di seluruh negara pada Jan 2027.

Apa itu MediAsas?

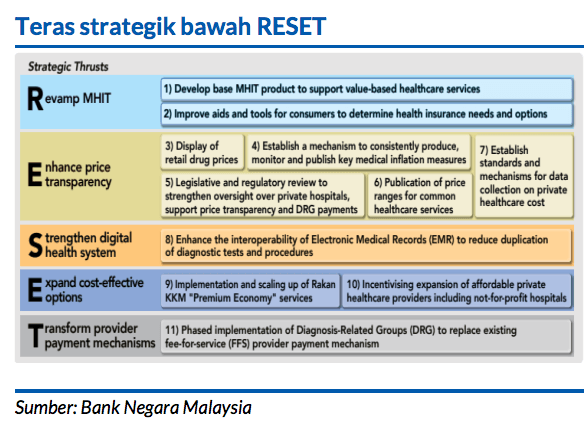
Ia merupakan produk asas MHIT yang direka untuk menambah baik tahap kemampuan sambil bertindak sebagai batu loncatan ke arah pelaksanaan berperingkat sistem bayaran mengikut diagnosis pesakit (DRG). Dua produknya iaitu Medi Asas Teras (pelan biasa) dan MediAsas Fleksi (pelan tambahan), akan dilancarkan secara rintis di Lembah Klang sepanjang tempoh tiga bulan sehingga Okt 2026.

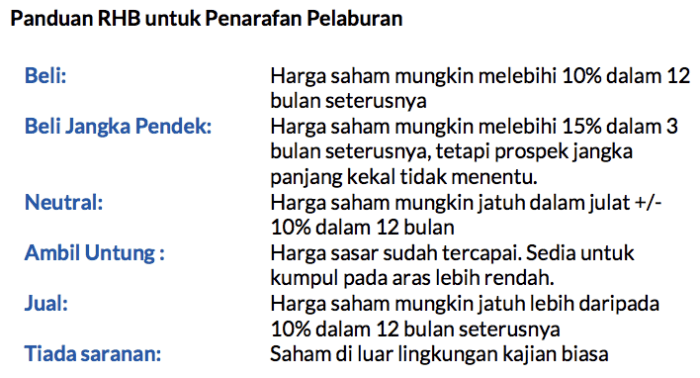
Program rintis ini melibatkan enam syarikat insurans dan takaful, iaitu AIA, Allianz Malaysia (ALLZ MK, BELI, TP: MYR23.90), Great Eastern Malaysia, Prudential BSN Takaful, Etiqa, dan Syarikat Takaful Malaysia Keluarga (STMB MK, NEUTRAL, TP: MYR3.60), dan hospital-hospital terpilih. Premium bulanan indikatif dijangka berlingkungan antara MYR60 dan MYR550 untuk individu yang menyertai pelan tersebut sehingga usia 70, dengan liputan dilanjutkan sehingga usia 85. Harga akhir akan disahkan sebelum pelancaran di seluruh negara pada Jan 2027.

Ciri-ciri utama dan bakal implikasi.

Kertas Putih untuk pelan MHIT Asas yang diterbitkan sebelum ini menggariskan potongan MYR500 di samping mekanisme bayaran bersama (co-payment) dua tahap, dengan tiada bayaran bersama untuk hospital Tahap 1 (rangkaian dalaman) dan bayaran bersama sebanyak 20% (terhad padaMYR3,000 bagi setiap kecacatan) untuk hospital Tahap 2 (luar rangkaian).

Dua kesan penting:

i) Hospital yang tidak terpilih sebagai hospital panel pilihan mungkin akan mengalami tekanan terhadap bilangan pesakit (kesan terhadap pengendali premium seharusnya kecil memandangkan tumpuan mereka pada kes-kes yang lebih serius

ii) penetapan harga yang dibandingkan dengan hospital swasta bertahap lebih rendah hingga sederhana mungkin memerlukan pengendali premium untuk menawarkan pakej yang lebih seragam dan cekap kos, sekali gus membataskan keupayaan mereka untuk mengewangkan nilai jenama premium untuk segmen M40.

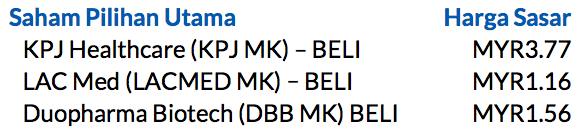
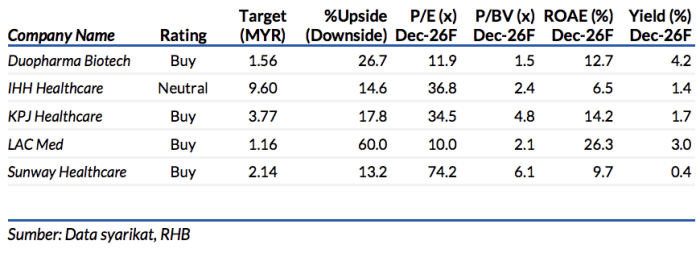
Menyentuh hal tersebut, kami berpendapat bahawa KPJ Healthcare berada pada kedudukan terbaik untuk memanfaatkan pelaksanaan MHIT dan DRG kelak, khususnya menerusi rangkaian luas hospital sekunder/komuniti miliknya yang beroperasi dengan asas kos yang lebih rendah, dengan ruang untuk menampung lebih banyak bilangan pesakit dan seterusnya mungkin memelihara margin bawah struktur pembayaran balik berasaskan DRG.

Risiko-risiko negatif utama, kos mengurus lebih mahal daripada anggaran, kunjungan pesakit dan pertumbuhan intensiti hasil lebih rendah berbanding jangkaan, dan perubahan dasar yang buruk. Sekiranya nilai USD melemah dengan ketara, IHH Healthcare mungkin mengalami kesan FX yang buruk terhadap perolehannya di luar negara manakala Duopharma mungkin meraih manfaat daripada pelepasan kos terhadap bahan farmaseutikal aktif (API) diimport.