Setiap kali kalendar beralih ke bulan Mac, topik perbualan di pejabat mahupun di group WhatsApp mula berubah. Masing-masing mula sibuk menyemak penyata pendapatan dan mengumpul resit. Dalam kesibukan itu, biasanya akan muncul satu “tips hot” yang sering dikongsi sebagai strategi paling ampuh:
“Bayar je zakat lebih-lebih, biar rebat cukai jadi RM0. Daripada bagi LHDN, baik bagi zakat.”
Memang betul, dari sudut undang-undang di Malaysia, zakat memberikan rebat cukai 100%. Tapi, adakah tindakan sengaja melebihkan zakat semata-mata nak mengosongkan nilai cukai ini satu perancangan kewangan yang sihat? Atau kita sebenarnya sedang mengabaikan prinsip Hifz al-Mal (Pemeliharaan Harta)?
Zakat itu Ibadah, Bukan “Loophole” Cukai
Zakat adalah kewajipan yang terikat dengan syarat Nisab dan Haul. Ia adalah instrumen penyucian harta. Apabila kita membayar zakat melampaui kadar wajib semata-mata kerana “geram” atau tidak mahu menyumbang kepada cukai negara, kita perlu bertanya kembali kepada hati adakah niat itu masih kerana Allah, atau sekadar strategi mengelak tanggungjawab sivik?
Memanipulasi ibadah untuk kepentingan poket sendiri dikhuatiri akan menghilangkan ruh keberkatan harta itu sendiri. Sebaik-baiknya, bayarlah zakat mengikut kadar wajib dan jika ingin memberi lebih, niatkannya sebagai sedekah tanpa meletakkan syarat “supaya tak bayar cukai”.
Ke Mana Perginya Duit Kita?
Kita perlu jelas bahawa zakat dan cukai mempunyai fungsi serta saluran yang berbeza. Kedua-duanya penting untuk ekosistem hidup kita.
- Duit Zakat: Zakat bukan sekadar rukun Islam, ia adalah sistem keadilan sosial yang sangat teliti. Fungsinya sangat khusus untuk menyantuni golongan asnaf agar jurang kemiskinan tidak semakin melebar.
- Duit Cukai: Adalah nadi pembangunan negara yang kita nikmati setiap hari. Tanpa duit cukai, tiada subsidi petrol yang membolehkan kita bergerak ke sana sini dengan kos rendah. Duit inilah yang membiayai Hospital Kerajaan (ubat RM1!), Jabatan Kebajikan Masyarakat (JKM) untuk anak yatim dan OKU, pencen penjawat awam serta membina sekolah baru, membaik pulih tandas sekolah yang uzur dan menyediakan infrastruktur lengkap (makmal, komputer, kerusi meja) supaya anak-anak kita dapat belajar dengan selesa. Duit cukai jugalah yang membiayai Universiti Awam. Majoriti yuran pengajian anak-anak kita di universiti sebenarnya disubsidi sehingga 90% oleh kerajaan. Tanpa duit cukai, kos segulung ijazah mungkin mencecah harga sebuah rumah flat.
Pelaburan “Win-Win” Melalui Pelepasan Cukai
Daripada mengeringkan aliran tunai (cash flow) sendiri dengan membayar zakat secara berlebihan, adalah lebih bijak jika kita mengoptimumkan Pelepasan Cukai (Tax Relief). Ini bukan sekadar menjimatkan bayaran cukai, tapi sebenarnya pelaburan untuk diri kita semula:
- Rawatan Perubatan (sehingga RM10,000): Ini termasuk rawatan penyakit serius, vaksinasi, pemeriksaan kesihatan penuh (Full Medical Check-up), malah pemeriksaan pergigian.
- Perlindungan Takaful: Ini pelaburan yang sangat penting.
Baca juga Berapa Banyak Zakat Dibayar oleh Syarikat-Syarikat Pengendali Takaful di Malaysia? - Simpanan Persaraan (PRS): Melabur untuk masa tua sendiri sambil dapat pelepasan sehingga RM3,000.
- Tabung Pendidikan (SSPN): Menyimpan untuk masa depan anak-anak. Duit itu tetap milik kita, bukan hangus.
- Gaya Hidup: Pembelian buku dan alat sukan.
Mengejar Pahala Jariah yang Berpanjangan
Namun, perancangan kewangan yang berkat bukan saja tentang simpanan sendiri, tapi juga tentang sumbangan kepada masyarakat. Kalau anda memang ada bajet lebih dan rasa ingin menyumbang, adalah lebih strategik jika anda salurkan sumbangan tersebut kepada sekolah, hospital atau institusi yang diluluskan di bawah Seksyen 44(6) Akta Cukai Pendapatan 1967.
Sumbangan kepada sekolah, hospital atau institusi yang diluluskan ini sebenarnya sangat istimewa. Selain ia membantu mengurangkan komitmen cukai, ia juga adalah pahala jariah.
Apabila kita menyumbang untuk pembangunan sekolah atau peralatan hospital, pahalanya akan terus mengalir selagi kemudahan itu digunakan, walaupun kita sudah tiada nanti. Inilah cara paling “untung” dalam perancangan kewangan – jimat di dunia, lebat di akhirat.
Kenapa sumbangan sebegini juga lebih sebenarnya lebih bijak? Sebab ia dikira sebelum pelepasan cukai yang lain. Sumbangan ini “memotong” pendapatan agregat kita sehingga 10%. Secara teknikalnya, ia boleh menurunkan kita ke tangga (bracket) cukai yang lebih rendah.
Katakan pendapatan tahunan Ahmad sebanyak RM100,000. Secara kasarnya, Ahmad berada dalam bracket cukai 19%.
Senario A: Ahmad tak buat apa-apa sumbangan
Ahmad kena bayar cukai atas baki pendapatan setelah tolak pelepasan asas. Katakan cukai yang Ahmad kena bayar adalah sekitar RM8,000.
Senario B: Ahmad derma RM10,000 ke Sekolah/Hospital (kelulusan bawah Seksyen 44(6))
Ahmad ada bajet lebih, jadi dia derma RM10,000.
- Potongan Agregat: Pendapatan Ahmad (RM100,000) ditolak terus RM10,000. Sekarang, pendapatan Ahmad yang LHDN pandang cuma RM90,000.
- Turun Bracket: Bila pendapatan dah jadi RM90,000, Ahmad mungkin jatuh ke bracket cukai yang lebih rendah (contohnya dari 19% ke 13%).
- Double Saving: Ahmad jimat sebab pendapatan kena cukai dah berkurang DAN dia jimat sebab peratusan cukai (rate) dia pun dah jatuh rendah.
Hasilnya? Cukai Ahmad mungkin turun mendadak ke RM5,000. Dia dah jimat RM3,000 tunai.
Penting untuk tahu: Ini bukan automatik. Pihak sekolah atau hospital tersebut mestilah sudah memohon dan mendapat kelulusan daripada LHDN. Jadi sebelum menderma ke sekolah dengan niat nak kurangkan cukai, tanya dulu pihak sekolah: “Resit ni boleh claim LHDN tak?”.
Cukai dalam Perspektif Syariah
Mungkin ada yang masih ragu, adakah kita sebagai Muslim perlu membayar cukai jika sudah membayar zakat?
Merujuk kepada Irsyad Hukum Siri Ke-919 oleh Pejabat Mufti Wilayah Persekutuan, ditegaskan bahawa kewajipan membayar cukai adalah sah dari sudut syarak berdasarkan prinsip Siyasah Syar’iyyah. Pemerintah berhak mengutip cukai demi kemaslahatan awam (Maslahah Ammah) selagi ia digunakan untuk kepentingan rakyat seperti keselamatan, kesihatan dan infrastruktur.
Dalam artikel tersebut turut menyebut:
“Cukai dan zakat adalah dua kewajipan yang berbeza. Zakat adalah ibadah khusus yang sasarannya adalah asnaf, manakala cukai adalah sumbangan warga negara untuk kelestarian pembangunan dan keselamatan negara yang manfaatnya kembali kepada semua.”
Jadi, janganlah kita melihat cukai sebagai bebanan semata-mata, tetapi sebagai salah satu bentuk sumbangan kita dalam membina negara yang lebih baik.
Keseimbangan itu Kunci
Bayarlah zakat mengikut kadar yang wajib sebagai tanda syukur dan ketaatan. Dalam masa yang sama, janganlah memandang sepi tanggungjawab cukai kerana di situlah letaknya sumbangan kita untuk kemudahan masyarakat sejagat.
Perancangan kewangan yang baik adalah apabila kita mampu menjaga kebajikan asnaf menerusi zakat, menyumbang kepada negara menerusi cukai, dalam masa yang sama memastikan simpanan peribadi tetap kukuh untuk masa depan.
Ringkasan untuk anda:
- Zakat Bukan ‘Loophole’ Cukai: Zakat itu ibadah wajib (Nisab & Haul). Jangan niat bayar berlebihan semata-mata niat nak elak cukai.
- Cukai itu Nadi Negara: Duit cukai buat sekolah, subsidi petrol, hospital dan bantu masyarakat. Zakat pula khusus untuk asnaf. Kedua-duanya penting.
- Guna Pelepasan Cukai (Relief): Simpan dalam PRS (Persaraan), SSPN (Anak) dan Takaful/Rawatan. Ini lebih bijak sebab duit tu tetap jadi aset kita.
- Derma Sekolah/Hospital: Lebih untung secara teknikal sebab ia “potong” pendapatan agregat. Dapat jimat cukai, dapat pahala jariah selamanya.
Antara cara paling seronok nak jimat cukai adalah dengan melabur untuk ilmu. Di bawah pelepasan cukai Gaya Hidup, anda layak menuntut sehingga RM2,500 untuk pembelian buku, majalah dan bahan bacaan!
Daripada anda biarkan kuota pelepasan itu kosong, apa kata penuhkan rak buku anda dengan ilmu kewangan yang praktikal?
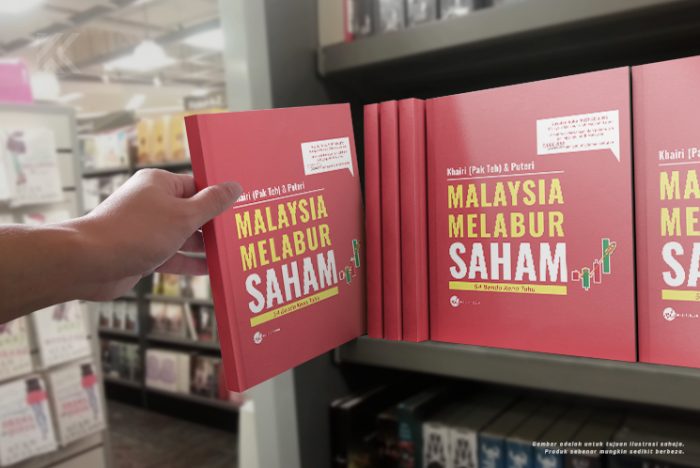
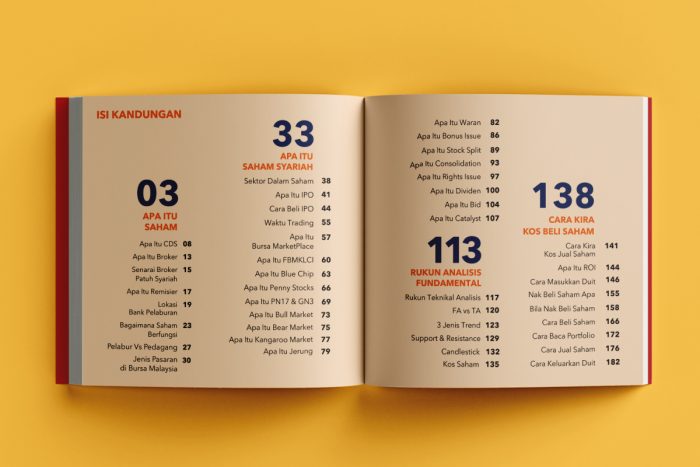
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !
Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.
Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.
Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.
Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.