Berapa Banyak Zakat Dibayar oleh Syarikat-Syarikat Pengendali Takaful di Malaysia?

Ramai yang tahu pengendali syarikat takaful beroperasi berasaskan prinsip syariah, tapi tak ramai yang benar-benar memberi perhatian tentang berapa banyak zakat yang mereka bayar setiap tahun dan bagaimana ia dikira.

Merujuk kepada laman web Bank Negara Malaysia, terdapat 15 syarikat pengendali takaful di Malaysia.

  • AIA PUBLIC Takaful Berhad
  • AmMetLife Takaful Berhad
  • Etiqa Family Takaful Berhad
  • Etiqa General Takaful Berhad
  • FWD Takaful Berhad
  • Great Eastern Takaful Berhad
  • Hong Leong MSIG Takaful Berhad
  • Prudential BSN Takaful Berhad
  • Sun Life Malaysia Takaful Berhad
  • Syarikat Takaful Malaysia Am Berhad
  • Syarikat Takaful Malaysia Keluarga Berhad
  • Takaful Ikhlas Family Berhad
  • Takaful Ikhlas General Berhad
  • Zurich General Takaful Malaysia Berhad
  • Zurich Takaful Malaysia Berhad

Berdasarkan laporan kewangan terkini, inilah jumlah zakat yang diiktiraf dan dibayar oleh syarikat pengendali takaful utama di Malaysia bagi tahun kewangan 2024:

Kenapa Jumlah Zakat Berbeza Sangat?

Perbezaan ini bukan semata-mata kerana untung syarikat besar atau kecil. Ada faktor kaedah perakaunan zakat yang berbeza dan yang paling penting adalah nisbah pemilikan Muslim.

Mengikut panduan JAKIM (Panduan Zakat di Malaysia, 2001) dan fatwa negeri:

Zakat perniagaan dikenakan ke atas bahagian pemilikan Muslim sahaja.

Maksudnya jika syarikat dimiliki 100% Muslim, zakat dikira atas keseluruhan modal dan aset syarikat.
Tapi jika pemiliknya terdiri daripada perkongsian Muslim dan belum Muslim, zakat hanya dikira mengikut bahagian modal yang disumbangkan oleh pemegang saham Muslim.

Contoh Mudah

  • Modal syarikat operator takaful: RM100 juta
  • 60% dimiliki Muslim, 40% bukan Muslim
  • Kadar zakat: 2.5% (mengikut kaedah modal kerja atau modal berkembang)

Zakat dikenakan hanya atas RM60 juta (bahagian Muslim).
Jadi, jumlahnya lebih kecil berbanding jika seluruh modal dimiliki Muslim.

Kaedah Perakaunan Zakat di Malaysia

Terdapat tiga kaedah utama yang digunapakai:

  1. Kaedah Modal Kerja – Nilai semasa aset semasa ditolak liabiliti semasa, dikali kadar zakat.
  2. Kaedah Modal Berkembang – Modal awal + keuntungan bersih, dikali kadar zakat.
  3. Kaedah Untung Rugi – Biasanya digunakan untuk syarikat pelaburan atau dana khas.

Pemilihan kaedah bergantung kepada Enakmen Undang-undang Negeri, Fatwa Mufti Negeri dan garis panduan JAKIM. Rujuk contoh-contoh kaedah pengiraan zakat perniagaan di laman web Pusat Pungutan Zakat-MAIWP.

Contoh kaedah pengiraan zakat oleh AmMetLife Takaful Berhad.

Sumber : laporan penyata kewangan tahunan 2024- AmMetLife Takaful

Kesimpulan

Zakat perniagaan adalah tanggungjawab syarikat yang dimiliki oleh Muslim, dan bagi syarikat takaful, ia bukan sekadar angka kewangan tetapi juga komitmen kepada prinsip syariah. Jumlah yang dibayar mungkin berbeza antara syarikat kerana faktor untung rugi, kaedah perakaunan zakat dan nisbah pemilikan Muslim.

Sebagai pelabur atau pengguna takaful, angka ini memberi gambaran sejauh mana sesebuah syarikat operator takaful melaksanakan tanggungjawab zakatnya.

Penafian:
Maklumat zakat ini diperoleh daripada laporan tahunan dan penyata kewangan bagi tahun kewangan 2024. Hanya syarikat yang menyatakan jumlah zakat dalam laporan kewangan dimasukkan di sini. Bagi syarikat yang tidak memaparkan angka zakat, kami tidak dapat mengesahkan sama ada zakat telah dibayar atau tidak atau ia dilaporkan di bawah kategori perbelanjaan lain.

Sekiranya pembaca mempunyai maklumat tambahan atau sumber yang relevan berkaitan perkara ini, sila e-mel kepada [email protected].

Previous ArticleNext Article

Zakat KWSP: Kenapa Kena Bayar Walaupun Tak Keluarkan Duit?

Ramai mungkin tertanya-tanya, kalau duit KWSP masih tersimpan dan belum dikeluarkan, kenapa pula perlu bayar zakat setiap tahun?

Persoalan ini timbul selepas KWSP memperkenalkan kemudahan pembayaran Zakat Perniagaan Simpanan Shariah melalui potongan dividen tahunan. Untuk memahami rasionalnya, kita perlu melihat bagaimana Simpanan Shariah KWSP diuruskan dan bagaimana zakatnya dikira.

1. KWSP melaburkan simpanan ahli secara kolektif

Bagi Simpanan Shariah, caruman ahli dihimpunkan dalam satu portfolio pelaburan yang diuruskan oleh KWSP mengikut prinsip Syariah. Pelaburan ini menjana pulangan yang diagihkan kepada ahli dalam bentuk dividen tahunan.

Dalam urusan ini, KWSP bertindak sebagai wakil (wakil) dan pemegang amanah yang menguruskan serta melaburkan simpanan bagi pihak ahli berdasarkan akad wakalah.

2. Kenapa kena bayar zakat walaupun duit belum dikeluarkan?

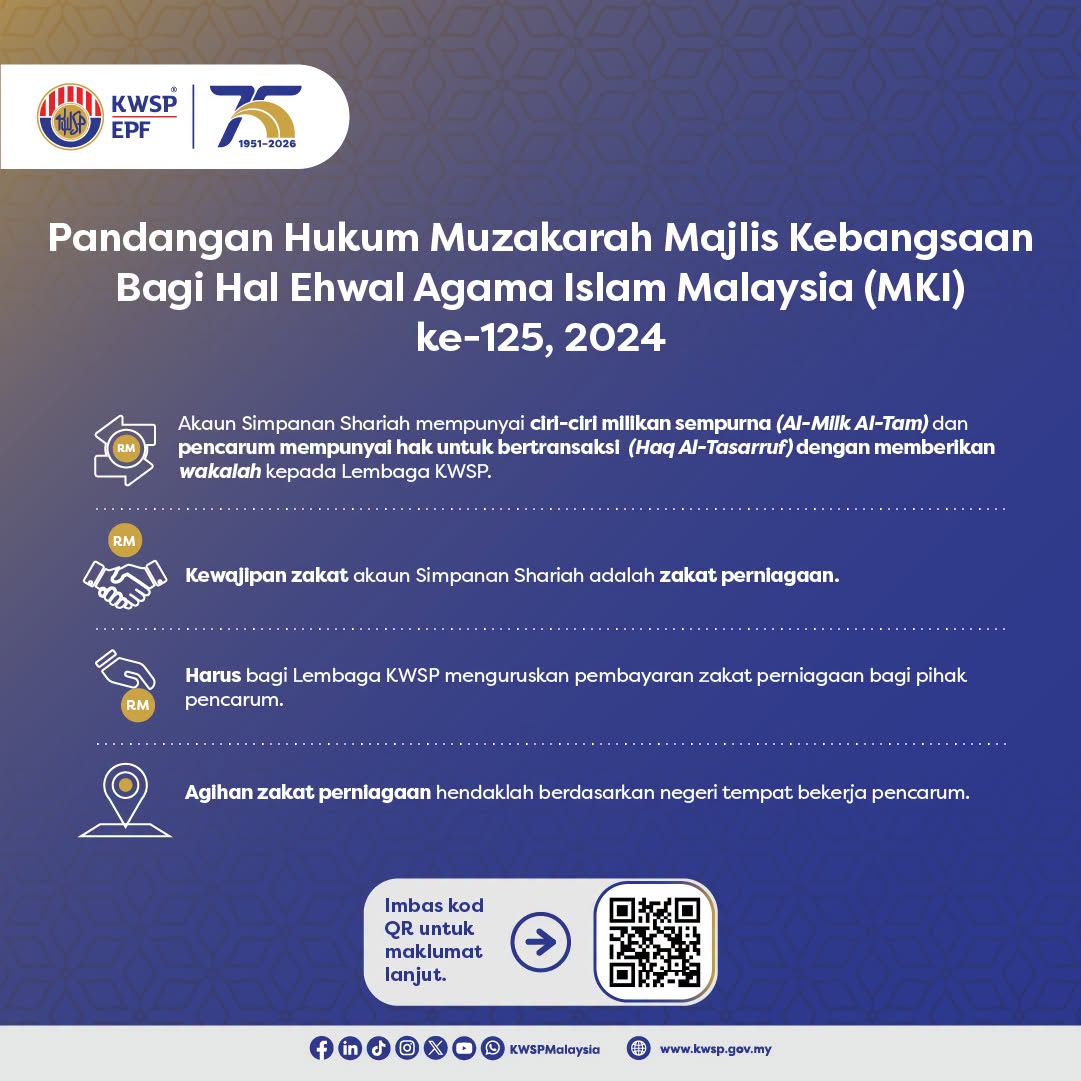
Persoalan ini telah dibincangkan dalam Muzakarah Jawatankuasa Fatwa Majlis Kebangsaan bagi Hal Ehwal Agama Islam Malaysia (MKI) kali Ke-125 pada 24 hingga 26 September 2024.

Muzakarah memutuskan bahawa akaun Simpanan Shariah memenuhi ciri pemilikan sempurna (al-milk al-tam) dan hak untuk berurus niaga (haq al-tasarruf) melalui pemberian wakalah kepada KWSP.

Oleh itu, kewajipan zakat bagi Simpanan Shariah ditetapkan sebagai zakat perniagaan tahunan, berkuat kuasa mulai tahun kewangan 2025. Kewajipan ini tidak bergantung pada sama ada ahli sudah mengeluarkan wang daripada akaun KWSP atau belum.

3. Bagaimana pula kalau simpanan tak cukup nisab?

Ini antara perkara yang mungkin mengejutkan ramai orang.

Biasanya, zakat individu dikaitkan dengan nisab, iaitu paras minimum harta yang ditetapkan untuk mewajibkan zakat. Namun, bagi Simpanan Shariah, KWSP menguruskan dana secara kolektif atau khultah, bukannya mengasingkan pelaburan bagi setiap ahli.

Oleh itu, penentuan nisab dibuat berdasarkan keseluruhan dana terkumpul yang tertakluk kepada zakat. Jumlah tanggungan zakat setiap ahli Muslim kemudiannya ditentukan secara berkadar berdasarkan Kadar Zakat Ahli masing-masing.

Maka, kewajipan ini boleh terpakai walaupun baki simpanan seseorang ahli secara individu berada di bawah nisab.

4. Macam mana nak bayar zakat KWSP?

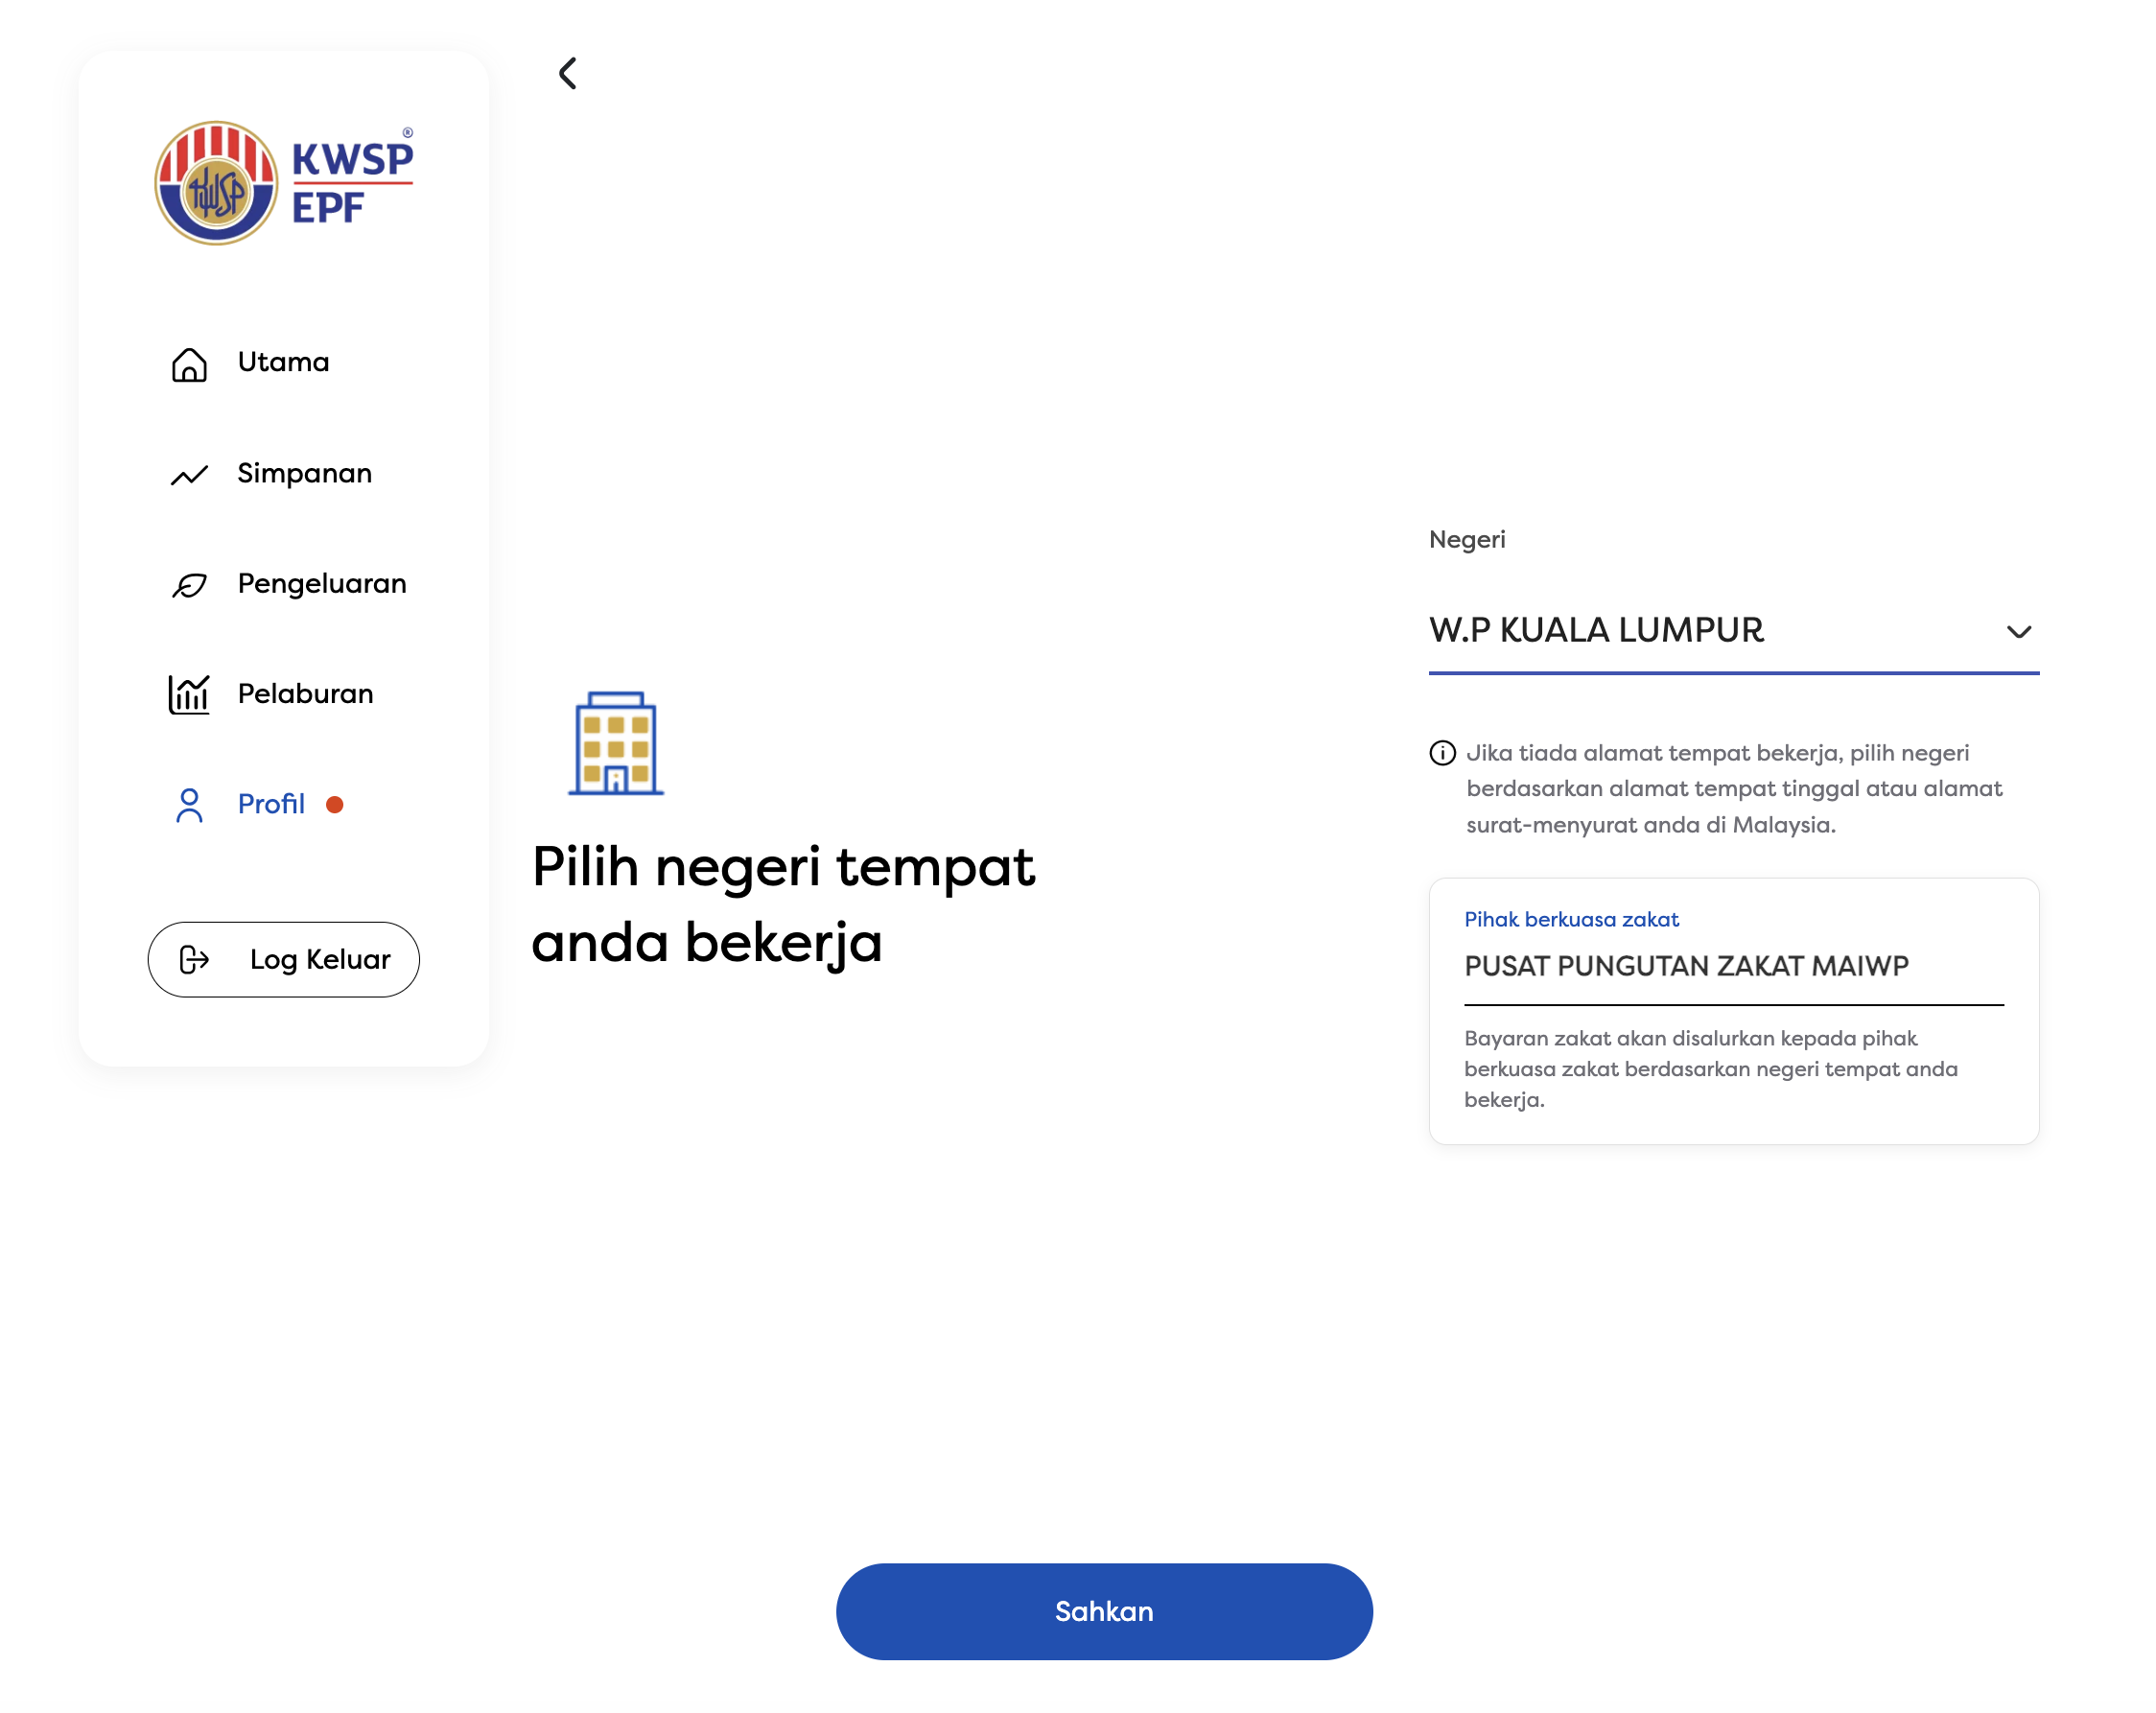
Ahli Muslim yang telah memilih Simpanan Shariah boleh memberikan persetujuan kepada KWSP untuk memotong zakat daripada dividen tahunan dan menyalurkannya kepada pihak berkuasa zakat negeri berkaitan.

Pilihan ini boleh dibuat melalui KWSP i-Akaun, portal i-Akaun (Ahli), Self-Service Terminal (SST) atau pejabat KWSP.

Cara mengaktifkan kemudahan zakat KWSP:

  1. Buka KWSP i-Akaun dan tekan menu Profil.
  2. Pilih menu Zakat.
  3. Buat pilihan untuk mewakilkan KWSP menguruskan pembayaran zakat bagi Simpanan Shariah anda.
  4. Lengkapkan maklumat dan sahkan pilihan.

Jika tidak memilih kemudahan potongan dividen, ahli tetap bertanggungjawab menguruskan pembayaran zakat perniagaan Simpanan Shariah sendiri berdasarkan kadar yang dimaklumkan oleh KWSP.

Kemudahan potongan ini bukan automatik; persetujuan ahli diperlukan terlebih dahulu.

5. Adakah sama dengan Simpanan Konvensional?

Tidak. Kaedah zakat bagi Simpanan Konvensional berbeza dan tertakluk kepada ketetapan serta kaedah yang berkaitan, termasuk zakat atas wang yang dikeluarkan apabila memenuhi syarat yang ditetapkan.

Bagi Simpanan Shariah yang telah dizakatkan melalui kemudahan ini, ahli tidak perlu membayar zakat sekali lagi secara berasingan atas simpanan yang sama apabila membuat pengeluaran.

Kesimpulan

Zakat KWSP ini bukan semata-mata zakat atas wang yang sudah berada dalam tangan. Bagi Simpanan Shariah, kewajipan zakat perniagaan ditentukan berdasarkan kaedah pengurusan pelaburan secara kolektif dan keputusan hukum yang berkaitan.

Kemudahan baharu KWSP ini bertujuan memudahkan ahli Muslim menunaikan kewajipan tersebut tanpa perlu menguruskan pengiraan dan pembayaran sendiri.

Satu lagi persoalan yang menarik: jika zakat ini dibayar melalui potongan dividen dan ahli menerima resit rasmi daripada pihak berkuasa zakat negeri, bolehkah bayaran tersebut dituntut sebagai rebat cukai pendapatan melalui e-Filing? Jawapannya boleh. Bayaran zakat KWSP ini boleh dituntut sebagai rebat cukai pendapatan sebab bayaran dibuat kepada pihak berkuasa zakat yang diiktiraf.