5 Masalah Kewangan Yang Biasa Dialami Dan Cara Penyelesaiannya

Sebagai manusia yang bertanggungjawab, kita perlu sedar dengan punca dan kelemahan dalam pengurusan kewangan. Bila kita tahu kelemahan masing-masing, baru kita dapat melakukan tindakan yang sewajarnya untuk menyelesaikan kemelut yang sedang berlaku dalam kehidupan kita.

Sama ada kita sedar atau tidak, ramai di antara kita yang mengalami 5 masalah berikut:

1. Tiada Simpanan Kecemasan

Mengikut kajian, 3 daripada 4 rakyat Malaysia tiada simpanan RM1,000 yang boleh digunakan untuk kecemasan. Padahal kalau diikutkan sifu-sifu kewangan, kita memerlukan tabung kecemasan sebanyak 3 ke 6 bulan daripada gaji bulanan kita.

Simpanan kecemasan adalah perkara penting dalam kehidupan kita. Ini kerana, kita tidak dapat menjangkakan apa yang akan berlaku pada masa hadapan. Mungkin anda ataupun ahli keluarga anda akan ditimpa penyakit atau kemalangan. Saya mendoakan anda dan keluarga sihat sejahtera.

Namun, sekiranya anda mempunyai simpanan khas untuk perkara-perkara kecemasan, sekurang-kurangnya bebanan yang ditanggung tidaklah terlalu berat. Ia juga dapat memberi ruang dan pilihan untuk anda memikirkan tindakan terbaik yang anda perlu lakukan.

Baca juga Rasa Susah Nak Menyimpan? Ikuti Tips Hebat Ini

2. Tidak Dapat Membezakan Di Antara Keperluan Dan Kehendak

Ini juga satu punca utama yang menyebabkan anda mengalami masalah kewangan. Boleh dikatakan lebih 60% pembeli menyatakan bahawa mereka membeli mengikut keinginan dan bukannya keperluan. Anda perlu bijak dalam merancang perbelanjaan supaya ia tidak akan memudaratkan diri sendiri pada masa hadapan.

Satu tips yang baik ialah dengan membuat senarai barang-barang yang anda mahu beli. Kemudian, anda tanyakan pada diri, adakah ini keperluan atau keinginan?

Keperluan ialah sebarang benda yang anda betul-betul perlukan untuk memastikan kelangsungan kerja atau matlamat tugasan anda tercapai. Contohnya seperti komputer riba bagi seorang pelajar. Komputer riba amat penting untuk memastikan semua tugasan yang diberikan oleh pensyarah dapat dilaksanakan dengan baik dan dihantar mengikut masa yang telah ditetapkan.

Kehendak pula adalah benda-benda yang tanpanya anda masih boleh membuat kerja dan meneruskan hidup seperti biasa. Contohnya, membeli sesuatu kerana mementingkan jenama. Sedangkan, masih ada produk yang mampu milik, berkualiti dan mampu membantu anda untuk mencapai sesuatu objektif. Istilah ‘biar papa asal bergaya’ tidak seharusnya digunapakai.

Baca juga Tuan Norizan Kongsikan Cara Nak Bersara Awal Di Usia 54 Tahun dan Bagaimana Membezakan Antara Keperluan Dan Kehendak?

3. Tidak Tahu Aliran Wang Keluar

Sebaiknya, anda perlu mengetahui setiap aliran wang yang telah anda belanjakan. Ini adalah untuk memudahkan anda melakukan perancangan terhadap perbelanjaan yang ingin dilakukan.

Kebanyakan daripada kita menggunakan telefon pintar pada masa kini, tidak kiralah sama ada menggunakan platform Android atau Apple. Aplikasi sebegini dapat membantu anda mengenalpasti aliran wang masuk dan keluar pada setiap hari. Pada setiap minggu dan bulan, anda boleh mengetahui pola perbelanjaan dan seterusnya mengurus perbelanjaan dengan lebih baik.

Jika anda tidak menggunakan telefon pintar, anda boleh mengambil masa selama 5-10 minit setiap hari sebelum tidur untuk mencatat perbelanjaan anda. Percayalah, anda akan lebih tenang untuk membelanjakan wang kelak.

Baca juga 7 Aplikasi Android dan iOS Percuma Untuk Bantu Anak Muda Mengurus Kewangan.

4. Citarasa Melebihi Kemampuan

Setiap perbelanjaan yang dilakukan mestilah berpadanan dengan kemampuan anda. Jangan terlalu mementingkan citarasa kerana ia pasti akan memudaratkan.

Dunia konsumerisme yang penuh dengan iklan-iklan di televisyen, surat khabar dan pelbagai lagi medium pemasaran, menyebabkan para pengguna berlumba-lumba untuk membeli barangan berjenama.

Jika ada yang menegur-”Wah, kamu memandu kereta BMW. Kayanya.”-pasti timbul perasaan bangga kerana orang memuji kita kaya.

Namun kita perlu bertanya kembali, adakah dengan memakai benda-benda berstatus tinggi ini boleh menyebabkan hati aku tenang? Mampukah aku tidur dengan lena?

Jika anda tenang, tidak terbelenggu dek masalah melangsaikan hutang, itu petanda kemampuan anda mengikut citarasa. Jika sebaliknya, anda harus mula mengukur baju di badan sendiri. Bukankah hidup lebih tenang, jika hidup anda tidak dibelenggu oleh hutang yang menimbun?

Jika kita benar-benar kaya, kita tidak perlu menunjuk-nunjuk atau mencanang kepada orang ramai bahawa kita kaya. Orang ramai akan tahu dengan sendirinya bahawa kita kaya atau sebaliknya.

Baca juga Tahu Tak Beza Orang Kaya Dengan Orang Miskin Bukannya Duit?

5. Sukar Menolak Tawaran

Mungkin anda bukan seorang yang boros, tetapi anda merupakan seorang yang sukar untuk menolak tawaran jualan terutamanya daripada penjual di kalangan rakan-rakan atau ahli keluarga.

Anda perlu faham, matlamat akhir seorang penjual ialah untuk memastikan barangannya terjual. Ada penjual yang tidak mempedulikan apa-apa jua alasan yang diberikan oleh pelanggan.

Justeru, anda perlu bijak untuk mengawal situasi dan emosi ini supaya ia tidak membebankan anda kelak. Belajar untuk katakan tidak dan menolak dengan cara baik.

Dapatkan Khidmat Nasihat Berkaitan Kewangan Daripada Perancang Kewangan Yang Berlesen

Anda sedang berdepan dengan masalah kewangan dan tak tahu nak tanya siapa? Ada masalah nak menyimpan dan tak tahu nak melabur kat mana?

Zaman sekarang ni, ramai yang claim mereka pakar, tapi berapa ramai yang merupakan Perancang Kewangan atau Financial Planner yang berlesen? Kalau nak tahu di Malaysia, bilangan mereka ini tak sampai pun seribu orang, memang rare sangat.

Memperkenalkan My Personal Finances (MyPF Premier)

Kini anda selangkah saja lagi untuk mendapatkan manfaat bagi mengembangkan kewangan peribadi bagi menuju kebebasan kewangan yang dicari-cari.

Mereka menghubungkan anda kepada Perancang Kewangan yang berdaftar dan boleh membantu daripada segi:

  • Penasihat yang membimbing dalam menetapkan sasaran kewangan, mengulas dan berkongsi ilmu
  • Khidmat nasihat yang kerap dengan berkongsi pengalaman, kepakaran, dan menjawab segala kemusykilan berkaitan kewangan
  • Pembelajaran secara hands-on dalam pelaburan, termasuklah saham, hartanah dan lain-lain

Bila dah kenalpasti masalah yang dihadapi, punca masalah tersebut dan cadangan daripada mereka yang pakar untuk mengatasinya; barulah rasa lega sikit kan? Seolah-olah dah nampak cahaya di hujung terowong.

Jom kita jadi ahli MyPF Premier hari ini juga.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

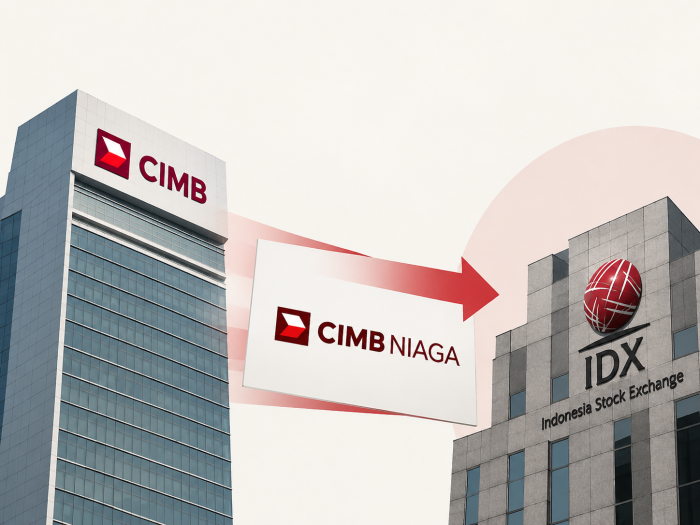
Kenapa CIMB Pertimbang Bawa CIMB Niaga Keluar Dari Bursa Saham Indonesia?

Pada 21 Oktober 2026, beberapa laporan media kewangan menyatakan CIMB Group Holdings Bhd, kumpulan perbankan dari Malaysia, sedang menilai kemungkinan membawa anak syarikatnya, PT Bank CIMB Niaga Tbk, keluar daripada Bursa Saham Indonesia atau Indonesia Stock Exchange (IDX).

Bagaimanapun, pada 22 Oktober 2026, CIMB Group mengeluarkan kenyataan menafikan bahawa pihaknya mempunyai rancangan untuk memprivatisasikan CIMB Niaga. Kumpulan itu menegaskan bahawa tiada keputusan dibuat dan tiada cadangan rasmi dikemukakan berhubung perkara tersebut.

Walaupun begitu, laporan awal berkenaan memberikan gambaran tentang cabaran yang dihadapi syarikat tersenarai apabila perlu memenuhi peraturan pasaran saham dalam keadaan pasaran yang tidak menentu.

1. Peraturan Free Float Semakin Ketat

Antara faktor utama yang mencetuskan spekulasi tersebut ialah perubahan peraturan Bursa Saham Indonesia berkaitan free float, iaitu peratusan saham syarikat yang tersedia untuk dagangan pelabur awam.

CIMB Group dilaporkan memiliki kira-kira 91.4% saham CIMB Niaga. Pegangan yang besar ini menyebabkan bahagian saham yang tersedia untuk dagangan awam menjadi terhad.

Berdasarkan peraturan baharu yang dilaporkan, CIMB Niaga perlu meningkatkan pegangan saham awamnya kepada sekurang-kurangnya 12.5% menjelang Mac 2027 dan 15% menjelang Mac 2028.

Bagi memenuhi keperluan ini, CIMB mempunyai beberapa pilihan, termasuk menjual sebahagian saham kepada pelabur strategik atau menerbitkan saham tambahan kepada pelabur awam.

Namun, setiap pilihan mempunyai implikasi tersendiri terhadap struktur pemilikan, penilaian saham dan kepentingan pemegang saham sedia ada.

2. Saham CIMB Niaga Dianggap Belum Mencerminkan Nilai Sebenar

Faktor kedua ialah penilaian saham atau valuation.

Menurut laporan analisis yang diterbitkan pada 21 Oktober, CIMB melihat saham CIMB Niaga sebagai undervalued, iaitu harga pasaran yang dianggap lebih rendah daripada nilai asas perniagaannya.

CIMB Niaga bukan sekadar sebuah bank yang beroperasi di Indonesia. Bank ini mempunyai perniagaan dalam perbankan korporat, pengurusan kekayaan, perbankan Islam dan perkhidmatan kepada pelanggan berpendapatan tinggi.

Pada 30 Jun 2026, CIMB Niaga dilaporkan mempunyai jumlah aset sekitar 382 trilion rupiah.

Jika harga saham tidak mencerminkan potensi perniagaan tersebut, penjualan pegangan kepada pelabur baharu mungkin tidak menghasilkan nilai yang dianggap memadai oleh pemegang saham induknya.

Dalam keadaan sedemikian, pemilik syarikat mungkin menilai sama ada lebih baik mengekalkan pemilikan jangka panjang berbanding menjual saham pada penilaian pasaran semasa.

3. Pasaran Saham Indonesia Berdepan Ketidaktentuan

Keadaan pasaran turut mempengaruhi pilihan yang tersedia kepada CIMB.

Kebimbangan mengenai ketelusan pasaran dan kemungkinan perubahan klasifikasi pasaran Indonesia oleh MSCI telah menjejaskan sentimen pelabur terhadap saham Indonesia.

Dalam keadaan pasaran yang lemah, usaha menjual sebahagian besar saham kepada pelabur awam melalui penawaran saham sekunder atau re-IPO mungkin menjadi kurang menarik.

CIMB juga perlu mempertimbangkan sama ada pelabur sanggup membeli saham pada penilaian yang memenuhi jangkaan kumpulan tersebut.

Oleh itu, penswastaan muncul sebagai salah satu pilihan yang dibincangkan oleh penganalisis dalam laporan awal berkenaan.

4. Apakah Maksud Membawa CIMB Niaga Keluar Dari Bursa?

Jika sesebuah syarikat dinyahsenaraikan atau delisted, sahamnya tidak lagi didagangkan di bursa saham berkenaan.

Sekiranya proses itu melibatkan penswastaan, syarikat induk lazimnya membeli sebahagian atau semua saham yang dipegang oleh pemegang saham minoriti, tertakluk pada struktur transaksi dan kelulusan yang diperlukan.

Bagi CIMB, langkah sedemikian secara teori boleh memberikan lebih banyak fleksibiliti dalam mengurus modal, menentukan strategi perniagaan dan merancang pertumbuhan CIMB Niaga tanpa tekanan pasaran saham awam yang sama.

Bagaimanapun, penyahsenaraian tidak semestinya bermaksud bank tersebut akan ditutup atau menghentikan operasinya. CIMB Niaga boleh terus beroperasi sebagai bank di Indonesia walaupun tidak lagi tersenarai di bursa.

5. Berapa Kos Untuk Membeli Keluar Pemegang Saham Minoriti?

Laporan media pada 21 Oktober memetik anggaran penganalisis bahawa pembelian keluar pemegang saham minoriti boleh menelan belanja sekitar RM800 juta, bergantung pada harga tawaran dan struktur transaksi.

Angka ini merupakan anggaran analisis, bukannya jumlah yang telah dipersetujui atau diumumkan secara rasmi oleh CIMB Group.

Kos sebenar akan bergantung pada harga saham ketika transaksi dilaksanakan, premium yang ditawarkan kepada pemegang saham minoriti serta sama ada semua pemegang saham minoriti perlu menjual pegangan mereka.

Selain itu, struktur tertentu mungkin membolehkan sebahagian pelabur institusi mengekalkan pegangan dalam entiti yang tidak lagi tersenarai, tertakluk pada peraturan dan kelulusan berkaitan.

Kesimpulan

Laporan mengenai kemungkinan penyahsenaraian CIMB Niaga memperlihatkan bagaimana perubahan peraturan pasaran, penilaian saham dan keadaan pasaran modal boleh mempengaruhi strategi sesebuah kumpulan perbankan.

Walau bagaimanapun, CIMB Group pada 22 Oktober 2026 menafikan laporan mengenai kemungkinan membawa CIMB Niaga keluar daripada Bursa Saham Indonesia. Kumpulan itu menjelaskan bahawa tiada keputusan atau cadangan rasmi dibuat berhubung perkara tersebut.

CIMB turut menegaskan bahawa CIMB Niaga kekal sebagai sebahagian penting daripada rangkaian perbankan serantaunya dan kumpulan itu komited untuk meneruskan operasi di Indonesia serta mematuhi semua keperluan kawal selia yang berkenaan.


Sumber rujukan

  1. The Star — CIMB Group steps up efforts to pursue potential delisting of CIMB Niaga (21 Oktober 2026).
  2. The Edge Malaysia — CIMB weighs taking Indonesian unit private as potential secondary offering loses appeal — analysts (21 Oktober 2026).
  3. The Business Times — Malaysia’s CIMB explores taking Indonesian arm private amid market volatility (21 Oktober 2026).
  4. CIMB Group Holdings Bhd — kenyataan rasmi bertarikh 22 Oktober 2026 yang menafikan rancangan untuk memprivatisasikan CIMB Niaga.