8 Tips Terokai Pekerjaan Di Luar Bidang Pengajian

Persekutuan Majikan-Majikan Malaysia melaporkan bahawa lebih ramai graduan pada masa ini bekerja di sektor yang tidak mempunyai kaitan dengan bidang pengajian mereka.

Malah, situasi ini dilihat lebih ketara berlaku pada tahun 2015 dan ia akan menjadi biasa pada beberapa tahun kebelakangan ini kerana peluang pekerjaan yang berkurangan.

Belajar engineering tak semestinya kerja jadi engineer.
Belajar law tak semestinya jadi peguam.
Belajar architecture tak semestinya jadi arkitek.

Persoalannya, apakah relevannya kelulusan kita kalau nak bekerja di luar bidang? Bolehkah kalau kita nak apply kerja yang kita suka di luar bidang kita?

1. Buat Research

Pertama sekali, banyakkan membaca kerana idea takkan datang bergolek. Ada banyak pekerjaan yang mungkin anda minat tapi tak tahu tentang kewujudannya. Contohnya, seseorang yang belajar dalam bidang kejuruteraan boleh bekerja sebagai penulis, editor, marketing, perunding kewangan, ejen takaful dan sebagainya. Apapun, lower your expectation dari segi pangkat dan gaji kerana kita mungkin perlu bermula dari bawah apabila menceburi bidang yang betul-betul tiada kaitan dengan bidang pengajian kita.

Seterusnya, buat research serba sedikit tentang skop pekerjaan tersebut dan padankan minat serta kebolehan anda. Kemudian, cari pekerjaan yang berkaitan dengannya.

2. Jangan Cuba Sembunyikan Apa-apa

Jangan panik kalau ada banyak ‘gap’ atau kerja-kerja yang di luar bidang dalam timeline karier anda. Anda tak perlu berasa malu sebab majikan yang bijak akan tahu menilai. Mereka pun manusia juga, bukannya robot. Mereka faham anda tentu ada alasan tersendiri.

Pokoknya di sini, resume dan surat anda memainkan peranan penting dan anda tak semestinya kekal bekerja dalam 1 bidang saja. Pastikan ia ringkas dan jelas supaya tidak mengelirukan dan mengundang masalah di kemudian hari. Ingat, kejujuran adalah antara faktor terpenting dalam menyerlahkan kualiti resume seseorang. Kalau tak dapat sekarang pun, masa interview nanti anda tentu akan ditanya tentang apa yang dibuat sepanjang tempoh anda tidak bekerja.

3. Sesuaikan Format Resume

Seterusnya, elakkan copy paste template tertentu bulat-bulat kerana ia mungkin akan menjadikan resume anda nampak terlalu rigid. Sekarang, dah ada macam-macam format resume yang boleh didapatkan secara online; tapi asasnya adalah yang berbentuk kronologi, functional, dan kombinasi.

Jenis resume kronologi biasanya akan menerangkan sejarah pendidikan, pengalaman kerja, dan sebagainya mengikut tempoh tertentu. Manakala, kalau jenis functional ia lebih fokus terhadap kebolehan atau analisis pencapaian diri.

Seeloknya kita sesuaikan dengan jenis kombinasi, iaitu gabungan kedua-duanya. Yang penting, kena sesuaikan dengan jenis kerja yang kita apply.

4. Guna Cover Letter Untuk Beri Penjelasan / Pendahuluan

Cover letter dan resume adalah 2 perkara yang saling melengkapi. Jadi, jangan pandang rendah pada cover letter yang anda lampirkan untuk mengiringi resume anda.

Dengan pemilihan kata yang berkesan, anda mampu memperlihatkan kematangan anda dan secara tidak langsung, ia juga dapat menjelaskan komitmen anda pada tempoh anda tidak bekerja. Kalau anda nak cuba dapatkan sesuatu kerja yang di luar bidang, tetapi memang minat, ambil masa sedikit untuk belajar tentangnya.

Contohnya, masa saya nak apply sebagai penulis yang di luar bidang saya, saya ambil masa yang agak lama untuk siapkan contoh artikel yang berkualiti. Masa itu memang saya tak ada pengalaman langsung.

Tekankan juga bahawa walaupun anda di luar bidang, anda sentiasa mengikuti perkembangan industri tersebut dan bersedia untuk berusaha mengasah kembali kemahiran yang pernah dimiliki.

5. Tingkatkan Keupayaan Bahasa Inggeris

Datuk Shamsuddin Bardan, Pengerusi Persekutuan Majikan-majikan Malaysia berpendapat, walaupun sesetengah majikan masih teragak-agak untuk menerima calon yang mempunyai ijazah tidak sepadan dengan skop pekerjaan mereka, terdapat faktor-faktor seperti sikap yang baik dan keupayaan untuk berkomunikasi dalam bahasa Inggeris yang boleh menjadi kekuatan.

Jadi, pastikan anda tingkatkan keupayaan Bahasa Inggeris, terutamanya jika pekerjaan yang dimohon berkait rapat dengan media, pengurusan, dan public speaking.

6. Sertakan Kerja Part-Time, Freelance Atau Aktiviti Sukarelawan

Mungkin ada sesetengah orang yang ‘malu’ atau takut untuk melakukan kerja part time. Tapi sebenarnya, inilah peluang untuk anda membuktikan kebolehan anda untuk melakukan sesuatu yang berbeza.

Cuba hubungkan kemahiran dan pengalaman positif anda dengan skop pekerjaan yang dimohon. Apa salahnya, kini peluang lebih terbuka dan ramai orang mencari calon yang bukan sahaja bijak dalam pelajaran tetapi juga street smart. Kalau ada minat mendalam dalam sesuatu bidang, anda tentu boleh ‘menjual’ kemahiran anda, bukan?

7. Test Drive

OK, bila dah siap resume yang paling cun, bolehlah kita mula menghantar pada senarai bakal majikan. Biasanya, mesti ada sekurang-kurangnya 4-5 syarikat dalam radar kita kan? Tapi, jangan hantar kepada semua syarikat ini sekaligus. Seeloknya, test drive dan hantar 1-2 dulu untuk melihat respon mereka.

Melalui respon-respon ini, anda bolehlah membuat penambahbaikan dari semasa ke semasa. Resume ini bukan kerja sekali buat. Memang kena selalu update dan sesuaikan dengan kerja yang dimohon.

8. Bersedia Dengan Soalan “Kenapa Nak Tukar Bidang?”

Apabila berjaya dipanggil temuduga, antara soalan wajib yang bakal majikan akan tanya tentulah “Kenapa mohon pekerjaan di luar bidang yang anda belajar dulu?”

Mereka pasti inginkan jawapan yang meyakinkan. Beritahu minat kita yang berkobar-kobar, kongsikan apa yang pernah dilakukan dalam bidang tersebut, TAPI, janganlah buat macam kita tahu semuanya. Ada banyak perkara yang perlu kita belajar apabila menceburi bidang baru dan tentunya majikan mahu melihat kesungguhan kita.

Seperkara lagi, mereka nak tengok juga sama ada kita betul-betul minat atau kita jenis yang cepat bosan dan suka melompat bidang, tak ada pilihan lain, atau terpaksa. Kalau baru kerja sekejap dah nak tukar fikiran, susahlah mereka, kan?

Pastikan Persediaan Anda Juga Up-to-Date

Walaupun kita belajar dalam bidang berbeza, tidak bermakna anda tidak akan diterima. Malah, ada banyak sebab tenaga kerja anda boleh menjadi aset yang begitu berharga kepada sesebuah syarikat yang kita anggap di luar bidang kita. Maka, tunjukkan kematangan atau kepelbagaian karakter anda dengan sebuah resume yang cukup efektif.

Di samping itu, kenalah ingat juga bahawa anda juga perlu membuat persediaan tertentu, terutamanya dari segi kemahiran spesifik yang diperlukan. Yang penting, highlight pada perkara yang sesuai agar ia dapat memikat bakal majikan anda.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

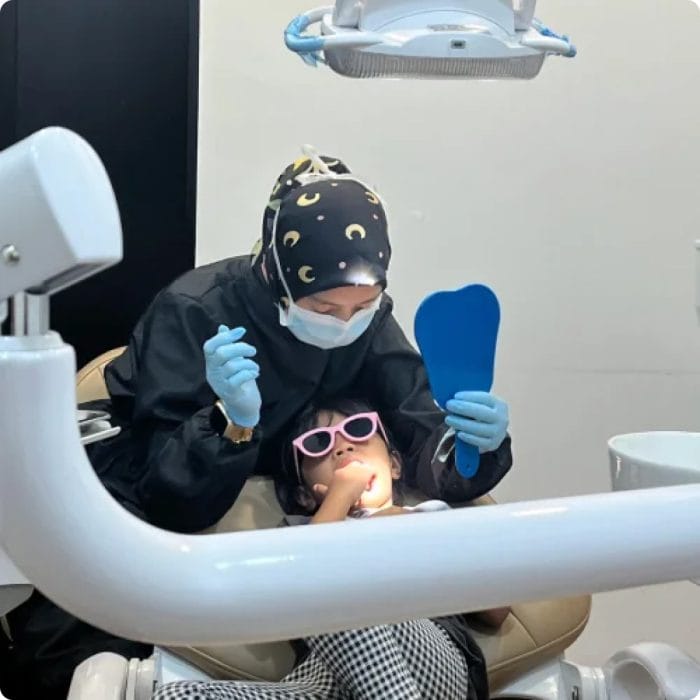
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.