13 Orang Bilionaire Yang Tak Tamat ‘U’

Pusat pengajian tinggi merupakan gedung ilmu yang terbaik bagi mempelajari ilmu secara terperinci dan mendalam. Kebanyakan impian para siswazah adalah untuk menamatkan pengajian di dalam mana-mana bidang yang mereka ambil, demi segulung ijazah bagi menempatkan diri di alam pekerjaan.

Tidak semua orang yang berpeluang untuk menamatkan pengajian mereka di pusat pengajian tinggi, dan itu bukanlah alasan untuk mereka tidak berjaya.

Di Amerika Syarikat, 1 daripada 8 bilionaire tidak pernah menghabiskan pengajian mereka ketika usia remaja. Walaupun mereka tidak menamatkan pengajian, mereka tidak pernah putus asa sehinggalah mereka berjaya dalam hidup mereka dengan membina empayar perniagaan.

Mari kita lihat senarai bilionaire yang tidak berjaya menamatkan pelajaran mereka di kolej atau universiti, tetapi berjaya dalam perniagaan.

1. Ralph Lauren

Ralph Lauren merupakan pereka fesyen pakaian terkenal dunia iaitu dengan jenama Polo. Beliau tidak berjaya menamatkan pelajaran di Kolej Brauch di New York.

Beliau yang memulakan kerjayanya hanya dengan menjual tali leher, ketika bekerja di sebuah pejabat di Empire State Building. Kini beliau mampu tersenyum dengan kejayaan empayar perniagaan fesyennya yang bernilai $5.8 bilion.

2. Jan Koum

Merupakan seorang imigran yang datang ke Amerika Syarikat bersama dengan ibunya ketika usia masih remaja. Jan Koum merupakan pengasas bersama aplikasi permesejan yang paling popular iaitu WhatsApp yang kemudianya dibeli oleh Facebook dengan harga $19 bilion.

Dengan pembelian tersebut, beliau telah menjadi seorang bilionaire dengan nilai sebanyak $10 bilion.

3. Mark Zuckerberg

Merupakan di antara bilionaire yang paling popular di dunia. Hampir semua penduduk Malaysia menggunakan Facebook dan mengenali beliau.

Mark tidak menamatkan pembelajarannya ketika berada di Universiti Harvard kerana fokus dalam pembangunan Facebook. Kini kekayaan yang dimilikinya adalah sebanyak $66 bilion ketika usianya baru mencecah 35 tahun.

4. Sheldon Adelson

Merupakan taikun terbesar di dalam industri perjudian. Sheldon yang memiliki pusat perjudian di Las Vegas, Macau dan juga Singapura.

Beliau dilahirkan dalam keluarga yang miskin dan mula berniaga ketika berusia 12 tahun. Beliau juga gagal menamatkan pengajiannya di peringkat kolej.

Walaupun gagal menamatkan pengajian, beliau merupakan usahawan yang mempunyai 50 jenis perniagaan sebelum menjadi seorang bilionaire. Kini kekayaan yang dimilikinya adalah sebanyak $33.1 bilion.

5. Ted Turner

Merupakan pengasas rangkaian berita yang paling popular di Amerika Syarikat. Ted Turner telah mengasaskan CBB yang popular pada era 1980-an. Rangkain berita CNN ini ppopular kerana beritanya disiarkan selama 24 jam sehari dan 7 kali seminggu.

Beliau telah dibuang daripada universiti kerana membenarkan teman wanitanya menumpang di dalam biliknya ketika beliau masih lagi seorang pelajar di Universiti Brown.

Kini nilai kekayaan yang dimiliki Ted adalah berjumlah  $2.2 billion.

6. Ty Warner

Beliau merupakan pengasas kepada barangan mainan yang popular di Amerika Syarikat iaitu Beanie Baby. Mainan Beanie Baby merupakan sejenis beruang yang comel yang digemari oleh kanak-kanak.

Beliau tidak dapat meneruskan pengajian di kolej kerana tidak mampu untuk membayar yuran pengajiannya.

Kini kekayaan yang dimilikinya adalah sebanyak $2.6 bilion.

7. David Geffen

Beliau merupakan lelaki terkaya di dunia dalam bidang hiburan. David juga merupakan pengasas bersama dengan Steven Spielberg untuk syarikat animasi terkenal dunia iaitu DreamWorks Animation sebelum syarikat itu dibeli oleh gergasi perfileman hollywood, Universal Pictures.

Selain mempunyai syarikat perfileman, beliau juga merupakan producer untuk industri muzik yang terkenal di Amerika Syarikat. David pernah berbohong dengan mengatakan beliau merupakan seorang graduan daripada universiti UCLA, tetapi sebenarnya tidak.

Kini kekayaanya adalah sebanyak $8.4 bilion.

8. Michael Dell

Merupakan pengasas syarikat Komputer Dell. Pada lewat tahun 1990-an, Dell telah menguasai pasaran komputer kerana syarikat tersebut telah menjual komputer dengan harga yang murah dan berkualiti.

Beliau telah memulakan perjalanan syarikatnya dengan menjual komputer daripada bilik asramanya. Dell kini mempunyai kekayaan sebanyak $30.6 bilion.

9. Larry Ellison

Larry merupakan pengasas Oracle yang terkenal dengan menyediakan platform untuk pangkalan data (database). Beliau telah dua kali gagal dalam menamatkan pengajian di peringkat tinggi dalam hidupnya.

Walaupun dia gagal sebanyak dua kali, beliau kini memiliki kekayaan sebanyak $63 bilion melalui syarikat yang diasaskanya itu.

10. Bill Gates

Bill Gates telah meninggalkan pengajian di Universiti Harvard setelah dua tahun berada di sana, untuk membangunkan Microsfot bersama dengan rakan baiknya Paul Allen.

Kini Microsoft merupakan syarikat yang paling bernilai di dunia daripada segi market capitalization. Kekayaan Bill Gates adalah sebanyak $102 bilion dan beliau merupakan seorang dermawan yang sangat pemurah.

11. Travis Kalanick

Merupakan seorang CEO yang paling  kontroversi di Lembah Silikon. Beliau merupakan salah seorang pengasas aplikasi popular iaitu Uber.

Di antara kontroversi yang pernah dicetuskan oleh Travis adalah dengan bergaduh dengan seorang pemandu Uber ketika menggunakan perkhidmatan tersebut.

Beliau yang gagal melanjutkan pengajian di universiti UCLA, kini bernilai sebanyak  $3.7 bilion.

12. Donald Newhouse

Beliau gagal meneruskan pengajian di Universiti Syracuse kerana membantu perniagaan yang dimiliki oleh keluarganya. Donald yang dilahirkan dalam keluarga pertengahan, telah meneruskan legasi perniagaan yang ditinggalkan oleh bapanya, iaitu Advance Publications.

Beliau seterusnya berjaya mengembangkan lagi perniagaan media milik bapanya, sehingga menjadikanya seorang bilionaire dengan kekayaan sebanyak $12.8 bilion.

13. Micky Arison

Merupakan pengasas kepada syarikat Carnival Corp yang merupakan syarikat kapal persiaran terbesar di dunia.

Micky merupakan pelajar yang tidak berjaya menamatkan pengajian di Universiti Miami, namun kini kekayaan yang dimiliki olehnya adalah sebanyak $7.7 bilion.

Sumber Rujukan: Business Insider

Belajar sesuatu dari artikel ini? Syarat untuk berjaya bukannya 100% bergantung kepada level pendidikan tetapi bergantung kepada usaha gigih dan kecekalan.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

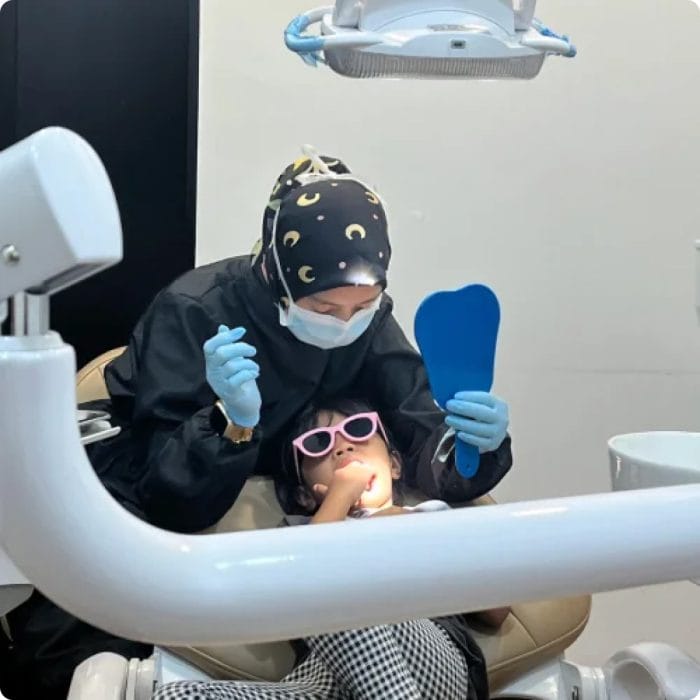
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.