6 Individu Paling Terkaya Sepanjang Zaman

(Klu: Elon Musk Tiada Dalam Senarai Ini)

Anda mungkin sering mendengar individu yang mempunyai status jutawan ataupun billionaire.

Namun pernahkah anda terfikir mengenai manusia yang berstatus trilionaire? Umum kita mengetahui bahawa bergelar status sebagai trillionaire adalah hampir mustahil untuk dilakukan, mempunyai jumlah aset 1 trilion, jumlah yang sangat besar iaitu 12 angka kosong (1,000,000,000,000).

Percayakah anda bahawa hanya 5 trillionaire yang pernah hidup di muka bumi ini?

Ianya pasti bukan Elon Musk ataupun Jeff Bezos, sehinggakan kekayaan terbesar ini tidak pernah lagi terlihat di abad ini. Jika dilihat mereka yang mempunyai aset $1 juta, hanyalah fraktal atau serpihan yang sangat kecil jika dibandingkan dengan kekayaan seorang trillionaire.

Seorang billionaire mungkin mengambil masa lebih dari 1 abad untuk mencipta kekayaan trillionaire, manakala seorang trillionaire mengambil masa lebih dari 1,000 tahun untuk mencipta kekayaan quadrillionaire (1,000 kali ganda lebih besar dari trilionaire).

Pada artikel kali ini, kita akan melihat senarai 6 individu yang bergelar sebagai trilionaire.

1. Genghis Khan

  • 1206 hingga 1227
  • Pemimpin atau seorang raja kepada empayar Mongolia
  • Anggaran nilai kekayaan beliau : Lebih dari $100 trilion

Genghis Khan, merupakan salah seorang penakluk atau pemimpin yang paling menakutkan sepanjang zaman. Pada akhir hayatnya empayar Mongolia menjadi sebuah empayar yang terlalu luas dari Asia Tenggara sehingga ke China. Kebanyakan nilai kekayaan beliau datang dari hasil rompakan, cukai dan kawalan laluan yang dilakukan sepanjang jalan sutera (silk road).

Menurut catatan sejarah, salah satu kekayaan yang beliau miliki ialah 270,000 ekor kuda yang sarat dengan muatan harta yang terlalu banyak. Antaranya ialah permata berlian yang melebihi $1 trillion, emas seberat 2 juta tan dan banyak lagi. Tidak seperti maharaja lain, Genghis Khan tidak banyak menghabiskan hartanya untuk membina tugu atau bangunan yang melambangkan kekuasaan atau kekayaan beliau.

2. Zhau Xu ( Zhao Yong)

  • 1048 hingga 1085
  • Maharaja Shenzong Song di China
  • Anggaran kekayaan: $30 trillion

Zhau Xu ialah maharaja ke-7 dinasti Song di China. Nama asalnya ialah Zhao Yong, tetapi beliau menukarnya kepada “Zhao Xu” selepas pertabalannya menjadi seorang maharaja. Beliau memerintah dari tahun 1067 sehingga kematiannya pada tahun 1085.

Kekayaan yang sangat luas datang daripada inovasi teknologi dan pembaharuan yang cekap dalam pengurusan proses mengutip cukai. Dinasti Song adalah empayar yang pertama menggunakan serbuk peledak pada senjata api seperti pistol dan juga merupakan empayar pertama dalam memperkenalkan wang kertas pada abad ke-11.

3. Akbar, The Great

  • 1542 hingga 1605
  • Maharaja dalam dinasti Mughal India
  • Anggaran kekayaan sekitar $21 trilion

Akbar The Great pernah menakluki ratusan ribu batu persegi wilayah dan memerintah sebahagian besar benua kecil India. Empayar pemerintahan beliau juga dikenali sebagai Empayar Mughal, dari tahun 1556 hingga 1605. Beliau menguasai sekitar 25% daripada KDNK dunia pada masa itu.

Jika diterjemahkan dalam bentuk wang, ianya sekitar $21 trilion hari ini. Empayar Mughal yang terlalu mewah sehingga setara atau mampu menyaingi kemewahan empayar lain seperti Bourbon Perancis, Hapsburg Austria, Romanov Rusia dan maharaja China. Sehinggakan kerajaan British terlalu kagum dengan kekayaan empayar Mughal, kemudiannya mengabadikan istilah perkataan ‘mughal’ ke dalam bahasa Inggeris menggambarkan taikun dalam sesuatu industri, contohnya perfileman.

Tahukah anda sesetengah ahli sejarah mempercayai fakta bahawa nilai singgahsana Akbar,The Great saja sudah melebihi kekayaan Ratu Elizabeth. Dengan perhiasan imej burung merak, disulami oleh emas dan batu permata yang tidak ternilai melambangkan kekuasaan dan kekayaan empayar Mughal. Semasa zaman pemerintahan beliau, inovasi ketenteraan dalam meriam, kubu pertahanan dan penggunaan gajah semasa peperangan telah diperkenalkan.

4. Amenhotep III

  • 1388 hingga 1351 SM
  • Firaun Mesir
  • Anggaran kekayaan: sekitar $4 hingga 6 trilion

Semasa dinasti ke-18, Mesir adalah merupakan kuasa besar global dalam ketenteraan dan perdagangan. Semasa pemerintahan beliau, tiada peperangan dan perdagangan senjata di Mesir ketika itu, keselamatan dan keharmonian berada pada tahap tertinggi.

Beliau mengaut semua hasil kekayaan empayar Mesir dan terhasillah kekayaan beliau yang tidak terhingga, dianggarkan jumlah kekayaan beliau pada masa itu sekitar $4 hingga 6 trilion. 

5. Augustus Caesar

  • 63SM hingga 14 M
  • Maharaja Rom
  • Anggaran kekayaan : sekitar $4.6 trilion

Caesar Augustus von Prima Porta, merupakan pemerintah kepada empayar Rom yang telah mengawal banyak negeri. Kekayaan peribadi beliau bersamaan 20% daripada keseluruhan kekayaan empayar tersebut.

Kekayaan beliau memuncak apabila dia memiliki Mesir, yang merupakan sebahagian 25 hingga 30 peratus daripada KDNK ekonomi empayar Rom, disebabkan mesir mempunyai tanah pertanian yang terbaik. 

6. Mansa Mousa

  • Tahun 1280 hingga 1337
  • Raja empayar Mali dan Timbuktu di Afrika
  • Jumlah kekayaan: sekitar $0.5 trilion hingga $1 triion

Mansa Musa adalah maharaja dan sultan Empayar Mali yang terdiri daripada wilayah yang dahulunya milik Empayar Ghana di selatan Mauritania (pada masa kini) dan di Mali (kawasan sekitarnya). Empayar pemerintahannya mempunyai simpanan emas yang banyak. Pada masa itu, emas mendapat permintaan yang besar dan Mali merupakan pengeluar emas terbesar di dunia. Sehingga mampu membawanya kekayaan yang tidak terkira.

Salah satu cerita yang paling menarik berkaitan kisah kekayaan beliau, ialah perjalan beliau menunaikan ibadah haji di Mekah. Ketika itu beliau memulakan ibadah haji antara tahun 1324 dan 1325. Beliau telah diiringi oleh 60,000 lelaki, yang semuanya memakai pakaian sutera parsi yang disulami emas, 12,000 hamba yang yang masing-masing membawa 1.8kg batang emas dan juga memakai pakaian sutera. Serta diiringi oleh 80 ekor unta yang membawa muatan emas seberat 23kg hingga 136kg.

Menariknya sepanjang perjalanan ibadah haji tersebut, beliau sentiasa menjaga kebajikan seluruh pengiring beliau, termasuklah haiwan-haiwan tunggangan mereka. Sehinggakan beliau banyak memberi emas kepada pembesar-pembesar dan kota-kota seperti Kaherah,Madinah, Mekah sebahagian besarnya sebagai cenderahati atau ibadah sedekah beliau.

Percayakah anda disebabkan sifat beliau yang terlalu bermurah hati, maka tindakan beliau secara tidak langsung menghancurkan ekonomi wilayah yang beliau telah lalui. Kemasukan emas secara tiba-tiba yang terlalu banyak sepanjang wilayah tersebut, telah menyebabkan harga nilai logam tersebut turun mendadak dan mengambil masa berdekad lamanya untuk pulih. Harga barang keperluan dan sebagainya melambung tinggi. 

Bagi memulihkan semula pasaran Emas, semasa perjalanan pulang dari Mekah, beliau meminjam semua emas dan beliau sendiri bersetuju untuk mengenakan kadar faedah yang tinggi. Ini telah direkodkan dalam fakta sejarah sebagai ‘seorang lelaki mengawal terus nilai dagangan emas di Mediterranean.‘

Terima kasih kepada anda yang menyokong kami selama ini. Hari-hari kami bersemangat nak sebarkan ilmu tentang kewangan dan pelaburan.

Kami sedar yang majoriti pembaca kami adalah anak-anak muda yang tercari-cari panduan bagaimana untuk mula melabur. Jadi buku ini sangat sesuai bagi newbie yang nak mulakan langkah pertama.

Anda ada soalan-soalan berikut yang memerlukan jawapan?

  • Ada duit tapi tak tahu nak melabur di mana?
  • Nak melabur tapi takut kena tipu dengan scammer?
  • Bagaimana nak tahu sesuatu pelaburan itu adalah patuh Syariah atau tidak?
  • Ada banyak sangat jenis pelaburan dekat luar sana, apa yang paling sesuai dengan jiwa?
  • Dalam suasana ekonomi yang tak menentu, apakah pelaburan ‘safe haven’ yang menjadi pilihan?
  • Pelaburan tanpa tunai tu macam mana?
  • Soalan-soalan lazim berkenaan pelaburan

Jika ya, maka anda perlu miliki buku Buku Malaysia Melabur : 10 Benda Kita Kena Tahu.

Buku Malaysia Melabur juga telah berada dalam senarai MPH Best 2020 dalam kategori MPH Best Malay Non-Fiction 2020.

Sesungguhnya kami bersyukur diberi peluang oleh Allah untuk berubah menjadi lebih baik dan mendapat rezeki seperti yang diidamkan. Kami doakan semoga tuan puan juga dilimpahi rezeki yang penuh keberkatan.

Boleh miliki buku ini secara online di Shopee

Previous ArticleNext Article

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

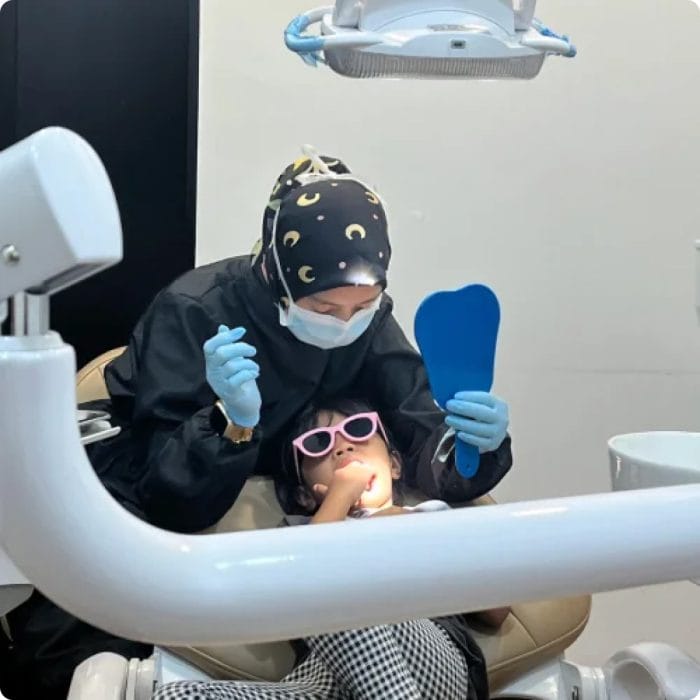
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.