Bagaimana Pinduoduo Mencabar Dominasi Alibaba Dan JD Dalam Pasaran e-Dagang Di China

Pinduoduo….mungkin kita di Malaysia tidak pernah mendegar perkataan ini. Tapi kalau nak tahu, syarikat ini merupakan salah satu syarikat gergasi e-commerce di China yang hanya beroperasi di dalam negara tersebut.

Jika sebelum ini, kita menyangka bahawa Alibaba dan JD sahaja yang menguasai pasaran e-commerce di sana. Kini Pinduoduo merupakan pencabar terdekat kepada mereka pada hari ini.

Apa yang lebih menarik mengenai Pinduoduo ini, dalam tempoh 5 tahun sahaja, syarikat ini telah berkembang maju.

Kebijaksanaan pengasas syarikat ini telah membuat Pinduoduo berkembang dengan begitu pesat sehingga mempunyai 635 juta pengguna aktif yang menggunakan platform mereka setiap bulan.

Bagaimana Pinduoduo Bermula?

Orang yang bertanggungjawab di dalam membangunkan syarikat ini adalah Colin Huang. Beliau dilahirkan di Zhejiang dan berasal dari keluarga kelas bawah dengan ibu bapanya merupakan pekerja kilang. Beliau pula merupakan Math Olympiad di dalam kategori matematik di usia remaja.

Perkara itu telah mengubah hidupnya apabila gurunya melihat potensi yang ada di dalam dirinya. Gurunya itu telah memujuk Colin Huang untuk memasuki sekolah Hangzhou Foreign Language School (HFLS) yang menggunakan Bahasa Inggeris sebagai bahasa pengantar.

Kredit Gambar: FT

Di sinilah beliau menerima biasisiwa daripada Melton Foundation yang membawa beliau ke peringkat antarabangsa. Beliau berpeluang untuk berinteraksi dengan pelajar luar negara yang membuatkan fikirannya terbuka berbanding dengan pelajar China yang lain pada ketika itu.

Colin Huang berjaya menamatkan pengajian di peringkat ijazah di dalam sains komputer di Universiti  Wisconsin, Amerika Syarikat. Beliau menempuhi alam pekerjaan yang pertama di Microsoft dan kemudianya seorang senior di syarikat tersebut telah menasihatkanya untuk bekerja di Google.

Beliau kemudiannya bekerja di Google selama 3 tahun dan berhenti pada tahun 2007. Di Google, beliau mendapat banyak pengalaman menarik dan telah membentuk daya pemikiran beliau untuk menjadi seorang  usahawan.

Colin Huang juga banyak mengetahui tingkah laku manusia terutamanya apabila dah berjaya, mereka hilang inisiatif untuk memajukan diri.

Selepas keluar dari Google, beliau menubuhkan laman sesawang Oukou iaitu sebuah laman web untuk e-commerce dan kemudianya menjualnya pada tahun 2010. Beliau kemudian membangunkan dua buah syarikat e-commerce yang lain bernama Leqi dan Xunmeng di mana salah sebuah daripadanya adalah studio permainan online.

Pada tahun 2015, Colin Huang secara rasminya menubuhkan Pinduoduo setelah mempunyai pengalaman di dalam pasaran online. Beliau kemudiannya telah menyenaraikan syarikat ini di pasaran NASDAQ pada tahun 2018.

Bagaimana Pinduoduo Berjaya Menewaskan Pesaing mereka?

Colin Huang melihat Pinduoduo ini sebagai sebuah syarikat e-commerce yang menggabungkan hiburan. Ia boleh dibaratkan seperti Costco dan Disneyland bergabung.

Oleh kerana pasaran e-commerce di China sudah tepu, strategi yang digunakan Pinduoduo berjaya memberi kelebihan kepada syarikat tersebut untuk menembusi pasaran ini.

Di antara strategi yang digunakan adalah dengan memberi tawaran yang sangat murah kepada pelanggan mereka. Pinduoduo dapat memberi harga ini adalah disebabkan mereka menghapuskan orang tengah dalam urusan jual beli.

Mereka telah berjaya menghubungkan para pengilang dengan pelanggan melalui aplikasi mereka. Pinduoduo tidak mempunyai sebarang inventori untuk menyimpan barangan mereka. Mereka hanya mempunyai maklumat tentang pelanggan dan para pengilang mereka.

Aplikasi yang dicipta oleh Pinduoduo membuatkan para pelanggan mereka boleh berhubung di antara satu sama lain bagi  memudahkan urusan pembelian. Semakin banyak pembeli yang membeli barangan yang sama, semakin murah harga yang mereka perlu bayar.

Ini menyebabkan ramai pengguna menyukai strategi yang dilakukan oleh Pinduoduo.

Kredit Gambar: Medium

Selain itu juga, Pinduoduo telah fokus kepada pasaran di kawasan pedalaman berbanding dengan bandar besar kerana kawasan tersebut telah dikuasai oleh Alibaba dan JD.

Walaupun syarikat ini masih lagi belum membuat keuntungan, Pinduoduo yakin dengan model perniagaan ini yang mampu memberi pulangan yang sangat lumayan kepada mereka di masa hadapan.

Peningkatan Saham Pinduoduo Ketika Musim Pandemik

Ketika pandemik mula menyerang dunia pada Mac 2020, saham syarikat meningkat dengan begitu ketara. Permintaan barangan melalui dalam talian begitu tinggi.

Colin Huang yang memegang saham Pinduoduo sebanyak 29% telah berjaya menambah kekayaan sebanyak USD25 bilion pada tahun lepas.

Kredit Gambar: CNBC

Beliau kemudiannya meletak jawatan pada bulan Julai 2020. Kini Colin Huang merupakan salah seorang lelaki terkaya di China dengan kekayaan sebanyak USD58 bilion.

Sumber Rujukan: Business Insider

Sesiapa yang rasa nak mulakan perubahan tetapi masih rasa kurang keyakinan diri. Rasa lemah semangat untuk bertindak. Rasa macam semua benda dia buat, tak menjadi. Penat buat kerja. Pernah rasa nak GIVE UP! Hampir BURN OUT!

Dapatkan buku “Percaya Sebelum Berjaya” Edisi Terkini. Apa bestnya buku ni?

InsyaAllah, Buku PSB ni telah terbukti membantu beribu pembacanya untuk:

🔥 Lebih bermotivasi untuk mengejar impian dan cita-cita

🔥 Lebih keyakinan untuk berhadapan dan mengatasi masalah yang menghalang impian tercapai

🔥 Lebih jelas bagaimana untuk mengatasi mental block yang menyebabkan usaha anda terbantut

🔥 Lebih konsisten dengan usaha dan tindakan agar pantas mencapai kejayaan.

🔥 Mencapai ketenangan yang luar biasa kerana mampu berdamai dengan kekecewaan demi kekecewaan

Dapatkannya sekarang di -> www.PercayaBerjaya.com

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

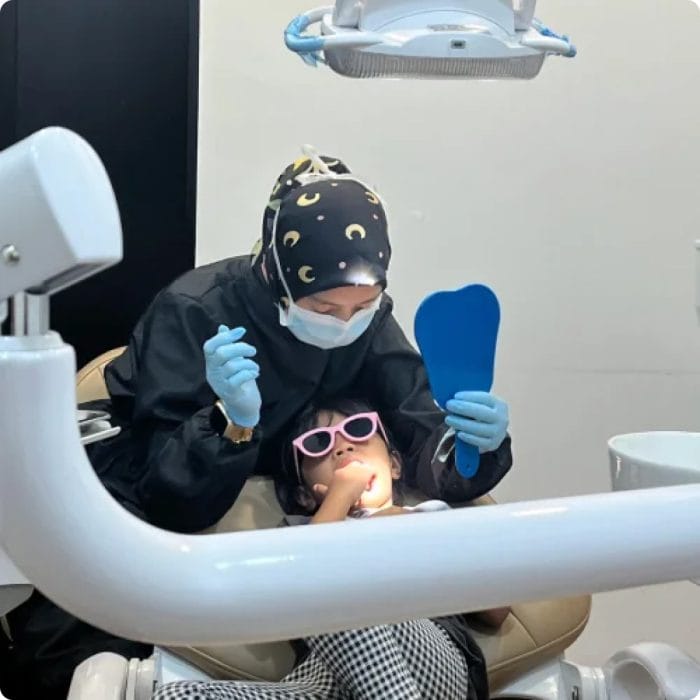
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.