

Carlos Ghosn – Penyelamat Syarikat Nissan Yang Akhirnya Kecundang

Industri automotif dunia merupakan industri berat yang sukar untuk dijangka kerana pasaran dunia automotif yang tidak menentu akibat persaingan sengit dan keadaan naik-turun ekonomi. Persaingan diantara pengeluaran kenderaan semakin sengit dari tahun ke tahun disebabkan teknologi didalam industri yang berkembang pantas.

Kebanyakan syarikat industri automotif kini bergabung atau memiliki saham di antara satu sama lain kerana industri ini sangat kompleks. Untuk terus bertahan di dalam industri automotif, kebanyakan syarkat gergasi dunia bergabung atau membeli syarikat yang kurang menonjol di dalam pasaran automotif.

Sebagai contoh, syarikat Volkswagen mempunyai beberapa buah syarikat di bawah payung syarikatnya seperti Audi, Lamborghini, Bentley, Bugatti Porsche, Ducati, MAN, Scania. Begitu juga Toyota yang mempunyai anak syarikat di bawahnya seperti Daihatsu, Hino, Subaru.

Carlos Ghosn merupakan seorang yang sangat memahami bidang industri automotif dunia dengan pengalaman hampir 40 tahun dalam industri automotif

Charlos Ghosn merupakan seorang yang penting dalam industri automotif dunia. Dia boleh dikatakan (pengerak di dalam bidang industri automotif dunia) malah seorang yang sangat berpengalaman didalam pasaran industri ini.

Nama beliau mungkin sedikit asing kepada orang ramai tetapi beliau merupakan CEO kepada dua syarikat automotif yang terkenal di dunia iaitu Nissan dan juga Renault. Beliau juga merupakan orang yang bertanggungjawab dalam pembentukan pakatan yang melibatkan tiga buah syarikat pengeluar kereta yang dibawah satu bumbung iaitu Mitsubishi, Nissan dan juga Renault.

Tiga buah syarikat ini merupakan gabungan syarikat automotif yang menjadi penyumbang ketiga terbesar didunia di belakang Syarikat Volkswagen dan Toyota. Dengan kejayaan yang dibawa oleh Carlos ini terhadap industri automotif, dia telah digerlar sebagai Le cost killer.

Dia merupakan insan bertanggungjawab dalam menyelamatkan Syarikat Nissan dari muflis pada akhir dekad 1990-an yang mana pada ketika itu Syarikat Nissan hampir diistiharkan bangkrap. Dengan kebijaksanaan yang dimilki oleh beliau, dia berjaya membawa syarikat kereta itu di landasan yang betul dan akhirnya dapat memberi keuntungan kepada pelabur.

Carlos yang dilahirkan dalam keluarga pertengahan merupakan anak kepada imigran Lubnan yang berpindah ke Brazil

Carlos Ghosn dilahirkan di Porto Alegre, Brazil dan merupakan seorang anak kepada imigran dari Lubnan. Dia dilahirkan pada tahun 1954 dan merupakan anak kepada Jorge Ghosn.

Datuknya merupakan seorang ahli perniagaan yang mana mempunyai syarikat penjualan getah keping. Pada usia 6 tahun, ibunya telah membawa Carlos kembali ke Lubnan untuk tinggal bersama dengan neneknya di sana.

Dia mendapat pendidikan awal di Negara Lubnan dan apabila meningkat remaja beliau menyambung pelajarannya di sebuah sekolah persendirian untuk persediaan ke Perancis. Untuk pengetahuan anda Lubnan merupakan sebuah negara arab yang menggunakan bahasa pengantar dalam bahasa Perancis.

Ghosn mempunyai dua ijazah dalam bidang kejuruteraan di Perancis. Ijazah pertama yang diperolehinya adalah pada tahun 1974 di Ecole Polytechnique dan Ecole des Mines de Paris pada tahun 1978.

Carlos ketika bekerja di syarikat tayar terkenal Perancis, Michelin ketika usianya awal 30-an

Beliau memulakan kerjayanya di syarikat tayar terkenal Perancis iaitu Michelin pada tahun awal 1980-an dan bekerja di syarikat tersebut selama 15 tahun dari tahun 1981 hingga 1996. Selepas hampir sedekad, dia mendapat kepercayan syarikat tersebut dan dinaikkan pangkat sebagai ketua bahagian penyelidikan untuk Syarikat Michelin pada awal 1990-an. Dia mengetuai bahagian pengurusan Syarikat Michelin yang berpangkalan di negara kelahirannya Brazil.

Pada ketika itu, bahagian operasi Michelin di Brazil telah mengalami masalah yang besar disebabkan oleh pihak pengurusan yang tidak cekap sehingga mengalami kerugian teruk.

Carlos ditempatkan di sana untuk membantu menyelesaikan masalah yang dihadapi oleh pihak pengurusan di sana. Dia berjaya memulihkan masalah yang dihadapi oleh bahagian operasi di sana dengan jayanya. Pada tahun 1996, dia telah meletakkan jawatan didalam Syarikat Michelin dan beralih arah kepada syarikat kereta terkenal Perancis iaitu Renault.

Setibanya di Syarikat Renault pada tahun 1996, dia telah ditugaskan untuk meninjau masalah yang dihadapi oleh Syarikat Nissan. Pada ketika itu Syarikat Nissan berhadapan masalah kerugian yang teruk.

Pada tahun 1999, Syarikat Renault telah membeli pegangan saham dalam Syarikat Nissan sebanyak 36.8%. Ia sesuatu yang mengejutkan dunia kerana Renault sanggup untuk membeli saham syarikat yang sarat dengan hutang.

Sehinggalah pada tahun 2001, Ghosn secara rasmi dilantik sebagai CEO Syarikat Nissan. Ini merupakan satu detik bersejarah dalam industri Automitif Jepun yang melantik pengurus besar yang bukan berasal dari Negara Jepun. Pada ketika itu, Syarikat Nissan telah berada dalam keadaan yang sangat teruk dengan hutang syarikat telah mencecah $20 billion.

Carlos Ghosn telah membuat perubahan drastik untuk mengurangkan kos operasi syarikat sehingga bertentangan dengan prinsip perniaagaan yang diamalkan di Jepun.

Antara langkah penstrukturan semula syarikat ketika beliau menjadi CEO adalah  dengan mengurangkan para pekerja seramai 21,000 orang dan menutup 5 buah kilang yang tidak mendatangkan keuntungan kepada syarikat dan memutuskan hubungan dengan para pengedar yang tidak menjaga standard yang telah ditetapkan olehnya. Ramai penganalisis tidak percaya yang Carlos mampu membawa kembali kegemilangan Syarikat Nissan memandangkan hutang yang dipikul oleh syarikat itu adalah terlalu berat.

Sangkaan pengkritik beliau meleset sama sekali apabila beliau berjaya membawa keuntungan sebanyak $2.7 billion pada tahun pertama mengemudi syarikat tersebut. Tempoh tiga tahun yang diperlukan olehnya untuk membawa Syarikat Nissan kepada keuntungan hanya dilaksanakan dalam tempoh satu tahun sahaja. Ini membuatkan Carlos Ghosn adalah seorang pengurus yang sangat hebat dalam industri automotif dunia.

Pada tahun 2005, dia telah dilantik sebagai CEO untuk Syarikat Renault. Sekali lagi Carlos mencipta sejarah bukan di Jepun tetapi di dalam dunia koperat yang mana dia merupakan manusia pertama yang memegang jawatan CEO untuk dua buah syarikat dalam senarai 500 fortune dalam industri automotif.

Selepas berjaya membawa Syarikat Nissan pada landasan yang betul, ia telah membuka mata rakyat Jepun bahawa orang luar dari jepun juga mampu untuk mengurus tadbir syarikat Jepun secara cekap.

Beliau seterusnya menjadi ikon usahawan di Jepun pada awal tahun milenium. Masyarakat Jepun menggelarkan dirinya sebagai “seven eleven” yang bermaksud seorang yang sangat rajin bekerja. Pada awal pembabitannya sebagai CEO untuk syarikat Nissan, dia sering kali berada di pejabat pada pukul 7 pagi dan hanya pulang pada pukul 11 malam.

Selain itu, pada tahun 2006, beliau terpaksa menempuh perjalanan bagi urusan kerja melebihi 150,000 batu. Beliau berulang-alik dari Paris ke Tokyo kerana menguruskan dua syarikat gergasi dalam satu masa.

Watak Carlos telah dimasukkan ke dalam manga jepun bagi memberi penghormatan kepadanya selepas berjaya menyelamatkan syarikat kereta Jepun

Watak Carlos ini juga telah dimasukan sebagai watak kartun anime kerana dianggap sebagai hero dikalangan masyarakat Jepun. Dia mendapat tempat di hati warga Jepun kerana kecekapannya mengurus Syarikat di Jepun. Berbagai anugerah antarabangsa yang juga telah diterimanya sepanjang menjadi CEO kepada dua syarikat ini.

Antara pencapaiannya semasa mengemudi Syarikat Nissan dan renaults adalah Most Respected CEOs dari Quarterly Magazine (2010), Asia Business Leader of the Year’ by CNBC pada tahun 2011 dan disenaraikan memasuki Japan Automotive Hall of Fame pada tahun 2004 sebaris dengan Kiichiro Toyoda dan Soichiro Honda.

Pada tahun 2016, Carlos berjaya menyakinkan pihak Mitsubishi untuk bergabung dengan pakatan yang sedia ada iatu Nissan dan Renault. Syarikat Nissan telah membeli sebanyak 34% saham yang ada didalam Syarikat Mitsubishi.

Dengan penggabungan tiga syarikat kereta ini, pakatan ini telah menyumbangkan sebanyak 10 juta buah kenderaan. Pada tahun lepas sahaja pegangan pasaran pakatan ketiga-tiga syarikat ini mencecah 10 peratus.

Polis Tokyo menahan Carlos tahun lalu sejurus tiba di lapangan terbang Tokyo

Segalanya berubah pada penghujung tahun 2018 yang mana detik hitam dalam hidup Carlos Ghosn mula muncul. Pada november tahun lepas, dia telah didapati bersalah dengan kesalahan menggunakan duit syarikat untuk kepentingan peribadi.

Dia yang menafikan sekeras-kerasnya skandal tersebut dan mengatakan bahawa dia telah disabotaj oleh pihak yang tidak menyukainya di syarikat tersebut dan dipaksa melepaskan jawatan serta-merta.

Hal ini telah membawa campur tangan Kerajaan Perancis yang meminta Kerajaan Jepun mengadili sebaik mungkin kes yang melibatkan Carlos Ghosn. Bagi Kerajaan Perancis Ghosn tidak bersalah sehingga dia dibuktikan bersalah.

Kerajaan Perancis tidak memaksa dia meletak jawatan. Namun, beliau telah melepaskan jawatan CEO Syarikat Renault pada awal tahun ini. Dia dituduh menyalahgunakan sebanyak $50 juta wang syarikat sepanjang menjadi CEO kedua syarikat terbabit dan menjadikannya kes berprofil tinggi kerana melibatkan gergasi permotoran dunia.

Era baru syarikat pakatan selepas Carlos dibuang daripada pengerusi syarikat terbabit

Sejak Carlos Ghosn ditahan kali pertama pada penghujung tahun 2018, ketiga tiga syarikat kereta ini mengalami penurunan harga saham yang teruk di mana Syarikat Renault dan Nissan telah mengalami penurunan lebih daripada 50%, manakala saham Mitsubishi mengalami penurunan hampir 30%.

Penurunan Saham Renault. Sumber: Investing.com
Penurunan Saham Nissan. Sumber: Investing.com

Kes pecah amanah ini masih lagi dalam proses siasatan.

Sumber Rujukan:

  1. https://www.notablebiographies.com
  2. https://www.referenceforbusiness.com
  3. https://successstory.com/people/carlos-ghosn
  4. https://www.bbc.com
  5. https://edition.cnn.com
Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

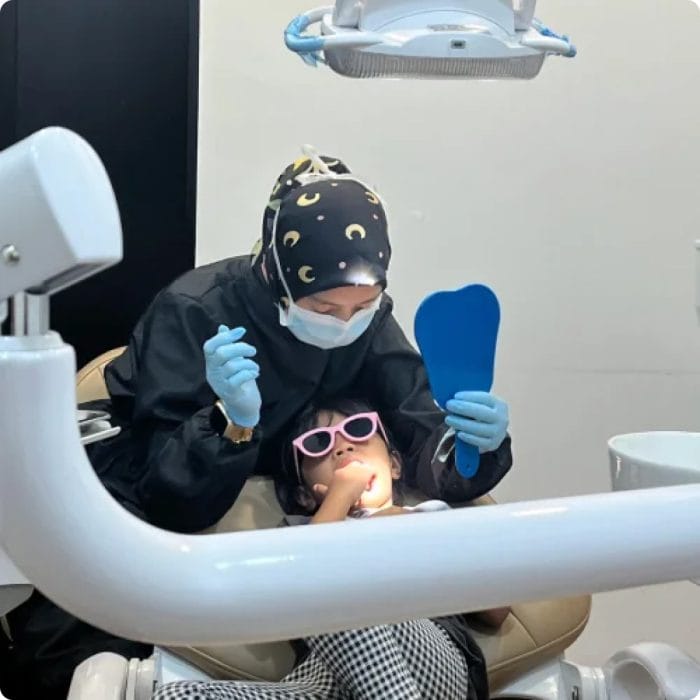
Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.