


7 Panduan Kewangan Untuk Anak Muda Yang Baru Bekerja

Khusus untuk anak-anak muda yang baru sahaja melangkah ke alam pekerjaan, panduan hebat ini adalah daripada perkongsian Tuan Amir Syahir. Semoga bermanfaat kepada anda.

Jika kau tak pandai menguruskan kewangan dengan bijak, kau mungkin akan terjerumus dengan beban hutang. Memang tak nampak sekarang, tapi kesannya lagi 5-10 tahun akan datang.

Bila kau dah berkeluarga, dah ada anak-anak nanti barulah kau rasa duit laju je keluar. Masa tu hutang dah keliling pinggang. Mula la pening kepala nak bayar hutang sana sini.

Kau tak boleh salahkan orang lain. Kau tu yang kena berubah. Jangan nanti kemain duk update gambar dekat IG pergi Maldives, Hawaii, Bali, Lombok bagai. Tapi hutang bersepah. Kawan minta bayar hutang pun kau buat-buat lupa.

Yang dah lama bekerja boleh baca juga. Semak balik mana yang kurang okay. Antaranya;

1. Analisa Kewangan Sendiri

Analisa dan kaji selidik dulu berapa simpanan kau mampu buat tiap bulan. Apa? Tak tahu duit hilang ke mana? Kadang dapat simpan RM100, kadang dapat simpan RM200?. Itu sebab kau perlukan bantuan ‘force saving’. Buatlah potongan tetap ke Tabung Haji daripada akaun gaji korang ataupun buat ASB Financing.

2. Pastikan Buat Tiga Komponen Utama

  1. Tabung kecemasan: 3-6 bulan pendapatan. Lagi banyak lagi bagus.
  2. Takaful: Pastikan ada medical card untuk lindungi kau dan tampung kos perubatan.
  3. Pelaburan: Melabur di tempat yang dijamin selamat oleh kerajaan. Jauhi sebarang skim cepat kaya dan MLM.

3. Kehendak VS Keperluan

Masih ramai lagi yang tak tahu bezakan antara keperluan dan kehendak. Secara ringkasnya kita perlukan makan dan minum. Tapi tiap minggu kau makan tempat hipster tu dah kenapa? Perut kau perut orang Itali ke? Dah la makan mahal, tak kenyang pulak tu. Kau kena tahu perbezaan belanja untuk sara hidup dengan gaya hidup. Jangan kau sengsara nanti sebab gaya hidup.

4. Jangan Buat Kesilapan Ini

  • Hutang kad kredit
  • Hutang kereta
  • Hutang pembiayaan peribadi

Anak muda yang dilaporkan muflis disebabkan tiga perkara di atas. Jadi, fikir masak-masak kalau kau nak buat tiga perkara tersebut. Hutang tersebut kalau kau tak mampu kawal, kau akan merana.

Kalau pandai manipulasikan kad kredit untuk bayaran bil utiliti, petrol, membeli barang keperluan boleh saja. Belilah kereta biar padan dengan gaji. Tak perlu buat pembiayaan peribadi untuk beli barang mengikut kehendak kau yang menggunung tu.

5. Buat Bajet

Hari cuti atau hari minggu cuba kau kira berapa komitmen kau dan peruntukan belanja tiap bulan. Buat bajet sendiri. Pastikan kau boleh ikut dan realistik sikit. Senang kau urus dan tahu ke mana kau nak belanjakan.

6. Tutup Kebocoran Wang

Biasanya, kau tak sedar kebocoran wang kau berlaku. Sarapan sampai habis RM20. Padahal bawa bekal ke pejabat lagi jimat kan. Kau dah ada bajet RM200 untuk hiburan. Jangan biarkan bajet tersebut lebih daripada RM200. Jika lebih, ganti balik bulan depan. Duduk je rumah bila terlebih belanja.

7. Analisa, Kawal Dan Monitor

Jika kau sudah analisa, mengawal, kau juga perlu monitor kewangan kau. Sebab perbelanjaan tiap bulan selalu berubah. Yelah, kau kan ada makwe high maintenance. Kereta import mewah pun nak tukar sport rim dan hisap vape pulak tu. Jadi, kau kena monitor lah kau boleh ikut ke tak dengan bajet yang kau buat tu.

Kau pun tahu, tapi nak laksana tu memang susah kalau kau tak berdisiplin. Kau kena pandai kawal kewangan kau yang ciput tu dulu baru kau boleh kawal kewangan yang beribu-ribu satu hari nanti.

Ingat sifir mudah pengurusan kewangan, dapat gaji, simpan sekurang-kurangnya 10% daripada gaji dan barulah berbelanja. Cuba kumpul duit untuk beli kemahuan. Jangan kacau duit simpanan.

Kau masa muda ni orang nasihatkan tak nak dengar. Pergi beli kereta mahal-mahal. Makan kat tempat hipster untuk update IG bagai. Pergi travel guna pembiayaan peribadi. Lepastu mula la nak menyesal. Kah!

Pada tahun 2020 yang lalu, kami telah pun menghasilkan buku sulung yang bertajuk ‘Malaysia Melabur: 10 Benda Kita Kena Tahu’. Sambutannya begitu menggalakkan sehingga buku ini terpilih sebagai Top 10 di MPH dalam kategori Malay Non-Fiction bagi tahun 2020.

Alhamdulillah, terkini kami berjaya terbitkan pula buku ‘Malaysia Melabur Saham’.

Kenapa Perlu Baca Buku Ini?
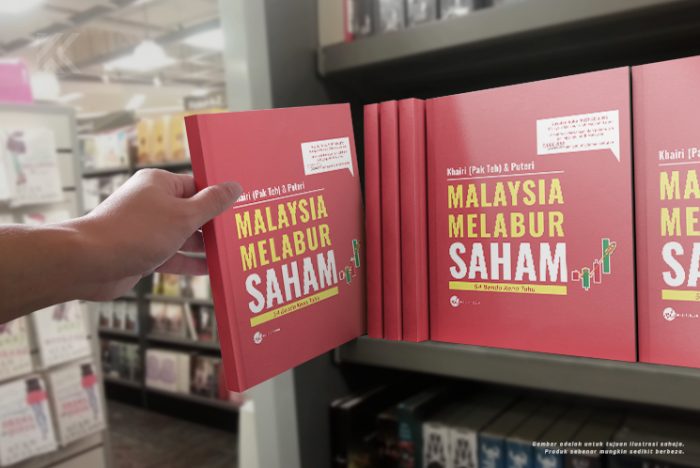
Pastinya anda selalu terdengar atau terbaca tentang peluang menambahkan pendapatan di pasaran saham patuh syariah di Bursa Malaysia.

Jika anda benar-benar berminat untuk terlibat tetapi masih belum memulakan langkah pertama, buku ini teramat sesuai.

Ianya ringkas, padat dan sarat dengan contoh-contoh berbentuk grafik.

Kenapa Kena Miliki Buku Ini?

Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa. Sebab itu buku ini telah terjual lebih daripada 2,000 naskah!

Kami faham ramai nak mula melabur saham, tapi nak tahu dulu asasnya?

Tak sempat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.

Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.

Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.

TERKINI: Miliki Buku Malaysia Melabur Saham di Shopee

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Rawatan Gigi Yang Mana Tidak Boleh Dituntut Sebagai Pelepasan Cukai?

Ramai yang tidak tahu bahawa kos rawatan pergigian sebenarnya boleh dituntut sebagai pelepasan cukai pendapatan.

Bukan setakat rawatan hospital, pemeriksaan kesihatan atau pembelian ubat-ubatan tertentu. Rawatan gigi seperti scaling, tampalan dan cabutan gigi juga termasuk dalam senarai perbelanjaan yang layak mendapat pelepasan cukai.

Pelepasan cukai bukan bermaksud kita boleh tuntut semula wang yang dibayar kepada klinik gigi. Sebaliknya, perbelanjaan yang layak akan ditolak daripada pendapatan agregat bagi mengira pendapatan bercukai.

Untuk Tahun Taksiran 2026, pembayar cukai boleh menuntut pelepasan sehingga RM1,000 bagi pemeriksaan dan rawatan pergigian untuk diri sendiri, pasangan dan anak-anak.

Tetapi tidak semua rawatan gigi layak dituntut.

Ada yang pergi klinik gigi untuk scaling, tampalan, cabutan gigi dan pemeriksaan rutin. Ada juga yang memasang braces, membuat veneer atau menjalani rawatan pemutihan gigi.

Persoalannya, adakah semua perbelanjaan ini boleh dimasukkan dalam e-Filing?

Jawapannya, tidak.

Jom kita lihat rawatan pergigian yang perlu diberi perhatian sebelum membuat tuntutan pelepasan cukai.

1. Pemutihan gigi (Teeth Whitening)

Rawatan pemutihan gigi bertujuan menjadikan gigi kelihatan lebih putih dan menarik.

Ia lazimnya dikategorikan sebagai rawatan kosmetik dan bukannya rawatan pergigian untuk tujuan kesihatan.

Oleh itu, kos pemutihan gigi tidak boleh dituntut sebagai pelepasan cukai.

2. Pemasangan Veneer

Veneer ialah lapisan nipis yang dipasang pada permukaan hadapan gigi untuk memperbaiki warna, bentuk atau penampilan gigi.

Walaupun dilakukan oleh doktor gigi, rawatan ini lazimnya bersifat kosmetik.

Jadi, jangan anggap semua rawatan yang dilakukan di klinik pergigian secara automatik layak mendapat pelepasan cukai.

3. Rawatan Kosmetik Pergigian

Antara rawatan lain yang bertujuan semata-mata untuk memperbaiki penampilan gigi juga perlu diberi perhatian.

Contohnya:

  • Pembentukan semula gigi untuk tujuan kosmetik.
  • Rawatan estetik untuk memperbaiki senyuman.
  • Prosedur kosmetik yang tidak mempunyai indikasi perubatan.

Prinsipnya mudah: rawatan kosmetik semata-mata tidak termasuk dalam skop pelepasan rawatan pergigian.

4. Bagaimana pula dengan pemasangan pendakap gigi (braces)?

Ini antara perkara yang sering mengelirukan pembayar cukai.

Braces atau pendakap gigi digunakan untuk membetulkan kedudukan gigi dan masalah gigitan.

Walaupun rawatan ini dilakukan oleh pakar ortodontik, jangan terus menganggap kos pemasangan braces layak mendapat pelepasan cukai.

Ketetapan Umum LHDN tidak menyenaraikan braces secara khusus sebagai rawatan yang layak.

Jika rawatan mempunyai keperluan klinikal atau perubatan, dapatkan pengesahan LHDN berdasarkan keadaan sebenar rawatan sebelum membuat tuntutan.

Rawatan gigi apa yang boleh dituntut?

Antara rawatan pergigian yang termasuk dalam skop pelepasan cukai ialah:

  • Pemeriksaan pergigian.
  • Scaling dan pembersihan karang gigi.
  • Tampalan gigi.
  • Cabutan gigi.

Rawatan tersebut mestilah dilakukan oleh pengamal pergigian yang berdaftar dengan Majlis Pergigian Malaysia (MDC) dan disokong dengan resit rasmi.

Boleh tuntut untuk isteri dan anak-anak?

Ya sudah tentu!

Di bawah perenggan 46(1)(g)(iv), Akta Cukai Pendapatan 1967, pembayar cukai layak menuntut pelepasan bagi perbelanjaan pemeriksaan dan rawatan pergigian untuk:

  • Diri sendiri.
  • Suami atau isteri.
  • Anak-anak.

Pelepasan yang dibenarkan adalah terhad kepada RM1,000 secara terkumpul, bukannya RM1,000 untuk setiap individu.

Contohnya:

Anda membelanjakan RM500 untuk scaling dan tampalan gigi sendiri, RM400 untuk rawatan gigi isteri dan RM300 untuk rawatan gigi anak.

Jumlah perbelanjaan ialah RM1,200.

Namun, jumlah maksimum yang boleh dituntut hanyalah RM1,000.

Bagaimana pula rawatan gigi untuk ibu bapa?

Ini lebih menarik.

Rawatan pergigian ibu bapa dan datuk nenek mempunyai kategori pelepasan cukai yang berbeza.

Di bawah perenggan 46(1)(c) Akta Cukai Pendapatan 1967, perbelanjaan rawatan perubatan dan pergigian ibu bapa serta datuk nenek boleh dituntut sehingga RM8,000 setahun. Ibu bapa atau datuk nenek hendaklah bermastautin di Malaysia.

Antara rawatan yang dinyatakan termasuk:

  • Cabutan gigi.
  • Tampalan gigi.
  • Scaling.
  • Gigi palsu.
  • Rawatan akar (root canal).
  • Rawatan menggantikan gigi.
  • Pembaikan gigi.

Had RM8,000 ini dikongsi dengan perbelanjaan perubatan lain yang layak untuk ibu bapa dan datuk nenek.

Jangan lupa simpan resit!

Sebelum meninggalkan klinik pergigian, pastikan anda mendapatkan resit rasmi yang menyatakan jenis rawatan yang dilakukan.

Pastikan juga maklumat klinik atau doktor gigi dapat dikenal pasti.

Simpan semua resit dan dokumen sokongan selama tujuh tahun kerana LHDN boleh meminta dokumen tersebut sekiranya tuntutan dipilih untuk semakan atau audit.

Satu lagi perkara penting: jika kos rawatan ditanggung sepenuhnya oleh majikan atau syarikat (klinik panel), jangan tuntut semula perbelanjaan yang sama sebagai pelepasan cukai individu.

Bila tarikh akhir untuk mendapatkan pelepasan cukai?

Perbelanjaan yang dibuat dari 1 Januari hingga 31 Disember 2026 akan diambil kira untuk Tahun Taksiran 2026.

Maksudnya, jika anda memang bercadang untuk membuat pemeriksaan atau rawatan gigi, jangan tangguh sehingga tahun hadapan.

Pergi buat pemeriksaan. Kalau ada karang gigi, buat scaling. Kalau ada gigi berlubang, buat tampalan sebelum masalah menjadi lebih serius.

Ajak sekali pasangan dan anak-anak. Jangan lupa periksa keadaan gigi ibu bapa juga.

Kesimpulannya, pelepasan cukai bukan alasan untuk berbelanja secara berlebihan. Tetapi kalau memang ada keperluan rawatan, manfaatkan pelepasan yang telah disediakan oleh kerajaan.

Jaga kesihatan gigi, jaga poket dan jangan biarkan pelepasan cukai yang layak dituntut begitu sahaja.

Sumber: Ketetapan Umum No. 7/2025, Pencukaian Individu Bermastautin Bahagian I – Hadiah atau Sumbangan dan Potongan yang Dibenarkan.







