SC Sasar Tingkat Pengumpulan Dana Pasaran Modal PMKS, MTC Kepada RM40 Bilion Menjelang 2028

KUALA LUMPUR, 23 Mei (Bernama) — Suruhanjaya Sekuriti Malaysia (SC) menyasar untuk mengembangkan pengumpulan dana dalam pasaran modal perusahaan mikro, kecil dan sederhana (PMKS) dan syarikat peringkat pertengahan (MTC) sebanyak tujuh kali ganda kepada RM40 bilion menjelang 2028 menerusi pelan hala tuju lima tahunnya yang dilancarkan hari ini.

Suruhanjaya itu berkata peningkatan tersebut merupakan pertumbuhan tahunan kompaun (CAGR) sebanyak 46 peratus dalam tempoh lima tahun daripada RM6.3 bilion pada 2023.

Pelan hala tuju “Memangkin Akses PMKS dan MTC kepada Pasaran Modal: Pelan Hala Tuju Lima Tahun (2024-2028)” itu dilancarkan bagi menyediakan pelan tindakan lima tahun dengan strategi silang dalam mentransformasikan pasaran modal untuk meningkatkan akses kepada PMKS (termasuk syarikat pemula niaga) dan MTC.

Pengerusi SC, Datuk Seri Dr Awang Adek Hussin berkata pelan itu menetapkan hala tuju lebih meluas serta tindakan terperinci yang perlu diambil dalam jangka masa pendek, sederhana dan panjang, untuk meningkatkan akses kepada penerbit kecil dan sederhana, serta menarik pelabur untuk melabur dalam syarikat ini, sebagai kelas aset.

“Kami menggunakan lima prinsip panduan untuk menangani isu sedia ada dalam ekosistem semasa serta memanfaatkan peluang yang muncul

“Ini berjaya menghasilkan sembilan strategi dan 36 inisiatif, termasuk meningkatkan laluan pengumpulan dana mereka dan menyediakan produk yang inovatif dan disesuaikan yang disasarkan kepada PMKS dan MTC,” katanya.

Awang Adek berkata pelan hala tuju itu selaras dengan salah satu objektif asas Pelan Induk Pasaran Modal 3 (CMP3) SC, iaitu untuk mengukuhkan saluran pembiayaan berasaskan pasaran kepada firma dalam kategori tersebut.

Selain itu, ia juga akan melengkap dan menyokong dasar pembangunan nasional sedia ada termasuk kerangka ekonomi MADANI, Rancangan Malaysia Kedua Belas (RMKe-12), Pelan Induk Perindustrian Baharu 2030 (NIMP 2030) dan Pelan Hala Tuju Peralihan Tenaga Negara (NETR).

Pelan itu disokong oleh empat kementerian, iaitu Kementerian Kewangan, Kementerian Pelaburan, Perdagangan dan Industri, Kementerian Ekonomi dan Kementerian Pembangunan Usahawan dan Koperasi.

Menurutnya, pelan hala tuju itu yang dirangka susulan daripada pelbagai sesi libat urus dengan pihak berkepentingan utama, adalah pelan tindakan yang praktikal dan komprehensif.

Antara prinsip panduan ialah mengurangkan kos keperluan bagi pengeluaran dan penggalakan pengumpulan dana untuk PMKS dan MTC, menggalakkan kesedaran dan pembinaan kapasiti serta meningkatkan penyertaan pelabur dan akses kepada PMKS dan MTC.

Selain itu, pelan hala tuju tersebut juga bertujuan untuk menginovasi dan menyesuaikan instrumen bagi akses inklusif, serta memanfaatkan teknologi untuk penyediaan maklumat dan kesalinghubungan yang lebih meluas.

Strategi pelan hala tuju termasuk meningkatkan laluan PMKS dan MTC kepada pengumpulan dana, menggiatkan semula Pasaran LEAP sebagai pasaran pengantara PKS, menginovasi dan menyesuaikan produk bagi PMKS dan MTC, memudahkan janji niaga pasaran persendirian dan menjalin perkongsian awam-swasta untuk pelaburan PMKS dan MTC.

Ia juga bertujuan untuk menambah baik pendigitalan dan ketersambungan maklumat dan data PMKS dan MTC, meningkatkan kesediaan mereka, mengukuhkan rujukan pasaran modal, dan meningkatkan kesedaran dalam kalangan pelabur dan pengantara.

Dalam menyokong strategi tersebut, 36 inisiatif telah dikenal pasti dengan tiga pendekatan untuk mengukuhkan ekosistem pasaran modal PMKS dan MTC.

Tiga pendekatan tersebut ialah inovasi produk, infrastruktur pasaran dan pembinaan kapasiti

“Pelaksanaan strategi dan inisiatif ini dipandu oleh pendekatan keseluruhan negara, menekankan kepentingan kerjasama dan penyelarasan.

“Inisiatif utama dibangunkan dengan kerjasama rakan-rakan daripada kementerian, agensi kerajaan dan sektor swasta. Gabungan usaha semua pihak berkepentingan akan menggalakkan sinergi dan penyelarasan yang lebih baik dalam mencapai hasil daripada pelan hala tuju itu,” kata SC.

Menurut suruhanjaya itu, PMKS menyumbang lebih satu pertiga (38.4 peratus atau RM580.4 bilion) kepada keluaran dalam negara kasar (KDNK) Malaysia dan menggaji hampir separuh (48.2 peratus) daripada tenaga kerja pada 2022.

Pertumbuhan KDNK PMKS (11.6 peratus) juga mengatasi pertumbuhan keseluruhan KDNK domestik yang jelas menunjukkan kepentingan mereka dalam memacu ekonomi negara.

Landskap perniagaan Malaysia juga terdiri daripada kira-kira 8,500 MTC, yang menyumbang sekitar 36 peratus kepada KDNK Malaysia dan menggaji lebih 16 peratus tenaga kerja.

SC berkata pasaran modal menjadi sumber pembiayaan yang semakin meningkat kepada PMKS dan MTC, dengan RM25.3 bilion dana diperoleh dari 2017 hingga 2023 melalui pasaran modal PMKS dan MTC.

Pasaran modal terdiri daripada modal teroka, ekuiti persendirian, pendanaan awam ekuiti (ECF), pembiayaan rakan setara (pembiayaan P2P), Pasaran LEAP dan Pasaran ACE, katanya.

Antara 2017 hingga 2023, Pasaran LEAP dan Pasaran ACE merupakan sumber pembiayaan terbesar dalam pasaran modal PMKS dan MTC dengan RM12.8 bilion berjaya dijana, menyumbang lebih separuh daripada keseluruhan modal yang dikumpul.

Modal teroka dan ekuiti persendirian menyumbang RM5.9 bilion daripada jumlah dana yang dikumpul menerusi pasaran modal PMKS dan MTC, manakala kempen pendanaan awam ekuiti mengumpul RM676.9 juta dan kempen pembiayaan P2P mengumpul RM5.97 bilion.

Awang Adek berkata terdapat 178 syarikat yang tersenarai di Pasaran ACE dengan jumlah permodalan pasaran sebanyak RM39.6 bilion pada akhir bulan lepas dan 48 syarikat tersenarai di Pasaran LEAP dengan jumlah permodalan pasaran RM6.3 bilion. 

“Syarikat yang tersenarai di Pasaran ACE dan LEAP ini bermula sebagai PMKS. Banyak yang telah berjaya berkembang maju dan disenaraikan.

“Kami yakin banyak lagi yang akan menyusul jejak langkah mereka sekiranya kita mempunyai pendekatan berstruktur untuk membantu mereka seperti yang disasarkan dalam pelan hala tuju itu,” kata Awang Adek. 

— BERNAMA

TAG: Suruhanjaya Sekuriti, Awang Adek Hussin, PMKS, MTC, pelan hala tuju, lima tahun

Previous ArticleNext Article

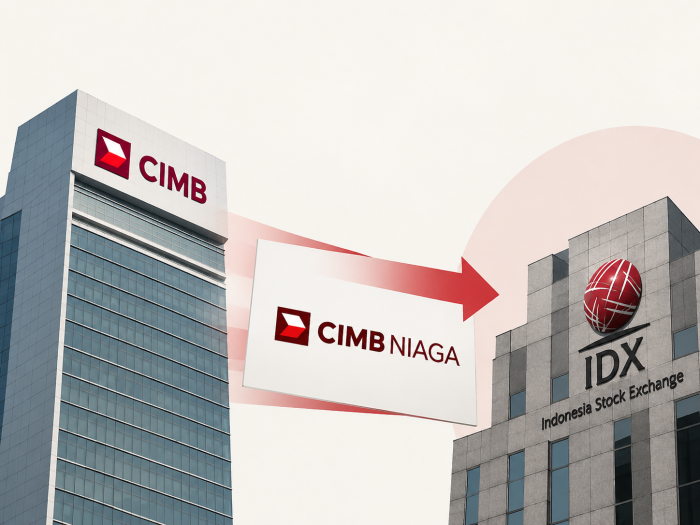
Kenapa CIMB Pertimbang Bawa CIMB Niaga Keluar Dari Bursa Saham Indonesia?

Pada 21 Oktober 2026, beberapa laporan media kewangan menyatakan CIMB Group Holdings Bhd, kumpulan perbankan dari Malaysia, sedang menilai kemungkinan membawa anak syarikatnya, PT Bank CIMB Niaga Tbk, keluar daripada Bursa Saham Indonesia atau Indonesia Stock Exchange (IDX).

Bagaimanapun, pada 22 Oktober 2026, CIMB Group mengeluarkan kenyataan menafikan bahawa pihaknya mempunyai rancangan untuk memprivatisasikan CIMB Niaga. Kumpulan itu menegaskan bahawa tiada keputusan dibuat dan tiada cadangan rasmi dikemukakan berhubung perkara tersebut.

Walaupun begitu, laporan awal berkenaan memberikan gambaran tentang cabaran yang dihadapi syarikat tersenarai apabila perlu memenuhi peraturan pasaran saham dalam keadaan pasaran yang tidak menentu.

1. Peraturan Free Float Semakin Ketat

Antara faktor utama yang mencetuskan spekulasi tersebut ialah perubahan peraturan Bursa Saham Indonesia berkaitan free float, iaitu peratusan saham syarikat yang tersedia untuk dagangan pelabur awam.

CIMB Group dilaporkan memiliki kira-kira 91.4% saham CIMB Niaga. Pegangan yang besar ini menyebabkan bahagian saham yang tersedia untuk dagangan awam menjadi terhad.

Berdasarkan peraturan baharu yang dilaporkan, CIMB Niaga perlu meningkatkan pegangan saham awamnya kepada sekurang-kurangnya 12.5% menjelang Mac 2027 dan 15% menjelang Mac 2028.

Bagi memenuhi keperluan ini, CIMB mempunyai beberapa pilihan, termasuk menjual sebahagian saham kepada pelabur strategik atau menerbitkan saham tambahan kepada pelabur awam.

Namun, setiap pilihan mempunyai implikasi tersendiri terhadap struktur pemilikan, penilaian saham dan kepentingan pemegang saham sedia ada.

2. Saham CIMB Niaga Dianggap Belum Mencerminkan Nilai Sebenar

Faktor kedua ialah penilaian saham atau valuation.

Menurut laporan analisis yang diterbitkan pada 21 Oktober, CIMB melihat saham CIMB Niaga sebagai undervalued, iaitu harga pasaran yang dianggap lebih rendah daripada nilai asas perniagaannya.

CIMB Niaga bukan sekadar sebuah bank yang beroperasi di Indonesia. Bank ini mempunyai perniagaan dalam perbankan korporat, pengurusan kekayaan, perbankan Islam dan perkhidmatan kepada pelanggan berpendapatan tinggi.

Pada 30 Jun 2026, CIMB Niaga dilaporkan mempunyai jumlah aset sekitar 382 trilion rupiah.

Jika harga saham tidak mencerminkan potensi perniagaan tersebut, penjualan pegangan kepada pelabur baharu mungkin tidak menghasilkan nilai yang dianggap memadai oleh pemegang saham induknya.

Dalam keadaan sedemikian, pemilik syarikat mungkin menilai sama ada lebih baik mengekalkan pemilikan jangka panjang berbanding menjual saham pada penilaian pasaran semasa.

3. Pasaran Saham Indonesia Berdepan Ketidaktentuan

Keadaan pasaran turut mempengaruhi pilihan yang tersedia kepada CIMB.

Kebimbangan mengenai ketelusan pasaran dan kemungkinan perubahan klasifikasi pasaran Indonesia oleh MSCI telah menjejaskan sentimen pelabur terhadap saham Indonesia.

Dalam keadaan pasaran yang lemah, usaha menjual sebahagian besar saham kepada pelabur awam melalui penawaran saham sekunder atau re-IPO mungkin menjadi kurang menarik.

CIMB juga perlu mempertimbangkan sama ada pelabur sanggup membeli saham pada penilaian yang memenuhi jangkaan kumpulan tersebut.

Oleh itu, penswastaan muncul sebagai salah satu pilihan yang dibincangkan oleh penganalisis dalam laporan awal berkenaan.

4. Apakah Maksud Membawa CIMB Niaga Keluar Dari Bursa?

Jika sesebuah syarikat dinyahsenaraikan atau delisted, sahamnya tidak lagi didagangkan di bursa saham berkenaan.

Sekiranya proses itu melibatkan penswastaan, syarikat induk lazimnya membeli sebahagian atau semua saham yang dipegang oleh pemegang saham minoriti, tertakluk pada struktur transaksi dan kelulusan yang diperlukan.

Bagi CIMB, langkah sedemikian secara teori boleh memberikan lebih banyak fleksibiliti dalam mengurus modal, menentukan strategi perniagaan dan merancang pertumbuhan CIMB Niaga tanpa tekanan pasaran saham awam yang sama.

Bagaimanapun, penyahsenaraian tidak semestinya bermaksud bank tersebut akan ditutup atau menghentikan operasinya. CIMB Niaga boleh terus beroperasi sebagai bank di Indonesia walaupun tidak lagi tersenarai di bursa.

5. Berapa Kos Untuk Membeli Keluar Pemegang Saham Minoriti?

Laporan media pada 21 Oktober memetik anggaran penganalisis bahawa pembelian keluar pemegang saham minoriti boleh menelan belanja sekitar RM800 juta, bergantung pada harga tawaran dan struktur transaksi.

Angka ini merupakan anggaran analisis, bukannya jumlah yang telah dipersetujui atau diumumkan secara rasmi oleh CIMB Group.

Kos sebenar akan bergantung pada harga saham ketika transaksi dilaksanakan, premium yang ditawarkan kepada pemegang saham minoriti serta sama ada semua pemegang saham minoriti perlu menjual pegangan mereka.

Selain itu, struktur tertentu mungkin membolehkan sebahagian pelabur institusi mengekalkan pegangan dalam entiti yang tidak lagi tersenarai, tertakluk pada peraturan dan kelulusan berkaitan.

Kesimpulan

Laporan mengenai kemungkinan penyahsenaraian CIMB Niaga memperlihatkan bagaimana perubahan peraturan pasaran, penilaian saham dan keadaan pasaran modal boleh mempengaruhi strategi sesebuah kumpulan perbankan.

Walau bagaimanapun, CIMB Group pada 22 Oktober 2026 menafikan laporan mengenai kemungkinan membawa CIMB Niaga keluar daripada Bursa Saham Indonesia. Kumpulan itu menjelaskan bahawa tiada keputusan atau cadangan rasmi dibuat berhubung perkara tersebut.

CIMB turut menegaskan bahawa CIMB Niaga kekal sebagai sebahagian penting daripada rangkaian perbankan serantaunya dan kumpulan itu komited untuk meneruskan operasi di Indonesia serta mematuhi semua keperluan kawal selia yang berkenaan.


Sumber rujukan

  1. The Star — CIMB Group steps up efforts to pursue potential delisting of CIMB Niaga (21 Oktober 2026).
  2. The Edge Malaysia — CIMB weighs taking Indonesian unit private as potential secondary offering loses appeal — analysts (21 Oktober 2026).
  3. The Business Times — Malaysia’s CIMB explores taking Indonesian arm private amid market volatility (21 Oktober 2026).
  4. CIMB Group Holdings Bhd — kenyataan rasmi bertarikh 22 Oktober 2026 yang menafikan rancangan untuk memprivatisasikan CIMB Niaga.