Dasar Gaji Progresif Bersifat Sukarela, Kerajaan Tidak Paksa Syarikat Sertainya

KUALA LUMPUR, 20 Mac (Bernama) — Kerajaan tidak akan memaksa mana-mana syarikat yang memilih untuk tidak menyertai Dasar Gaji Progresif berikutan ia bersifat sukarela, kata Timbalan Menteri Ekonomi Datuk Hanifah Hajar Taib. 

Beliau berkata dasar itu juga berteraskan insentif dan berkaitan dengan produktiviti.

“Kita melaksanakan satu rintisan (projek rintis) dan selepas itu, kita akan menilai dan menambah baik,” katanya pada sesi soal jawab di Dewan Rakyat hari ini. 

Beliau menjawab soalan tambahan Datuk Andi Muhammad Suryady Bandy (BN-Kalabakan) mengenai nasib pekerja sekiranya syarikat memilih untuk tidak melaksanakan Dasar Gaji Progresif dan sama ada kementerian merancang untuk mengenakan kompaun atau denda bagi syarikat yang tidak melaksanakan dasar tersebut. 

Hanifah Hajar berkata Dasar Gaji Progresif diperkenalkan untuk mereformasi struktur gaji pekerja Malaysia dan sebagai pelengkap kepada dasar-dasar sedia ada iaitu Dasar Gaji Minimum dan Sistem Upah yang dikaitkan dengan Produktiviti atau PLWS.

Katanya tujuan utama Dasar Gaji Progresif ialah meningkatkan gaji pekerja sektor swasta secara sistematik untuk membolehkan ekonomi negara maju ke rantaian nilai yang lebih tinggi.

Beliau berkata ia juga selaras dengan satu daripada 17 Anjakan Besar Kajian Separuh Penggal Rancangan Malaysia Ke-12 iaitu, Ketersediaan Bakat Masa Hadapan.

“Seperti yang telah dimaklumkan pada Persidangan Parlimen Malaysia yang lepas, pelaksanaan Dasar Gaji Progresif akan dimulakan dengan projek rintis pada Jun hingga Ogos 2024.

“Penilaian impak projek rintis ini pula akan dilaksanakan pada September 2024 untuk memastikan ketersediaan dasar sebelum pelaksanaan Dasar Gaji Progresif secara menyeluruh diputuskan,” katanya. 

Sehingga kini, katanya terdapat empat Jawatankuasa Kerja Pelaksanaan merentasi kementerian dan agensi telah ditubuhkan dan sedang melaksanakan gerak kerja untuk memperincikan mekanisme pelaksanaan Dasar Gaji Progresif.

Beliau berkata ia merangkumi Jawatankuasa Kerja Pembangunan Dasar, Jawatankuasa Pembangunan Sistem, Jawatankuasa Peningkatan Kemahiran dan Produktiviti serta Jawatankuasa Kerja Panduan Kenaikan Gaji Tahunan.

— BERNAMA

TAG: Dasar Gaji Progresif, Hanifah Hajar Taib, syarikat, rintis, jawatankuasa 

Previous ArticleNext Article

Google Tubuh Entiti Tempatan Di Malaysia: Implikasi Terhadap WHT di Malaysia

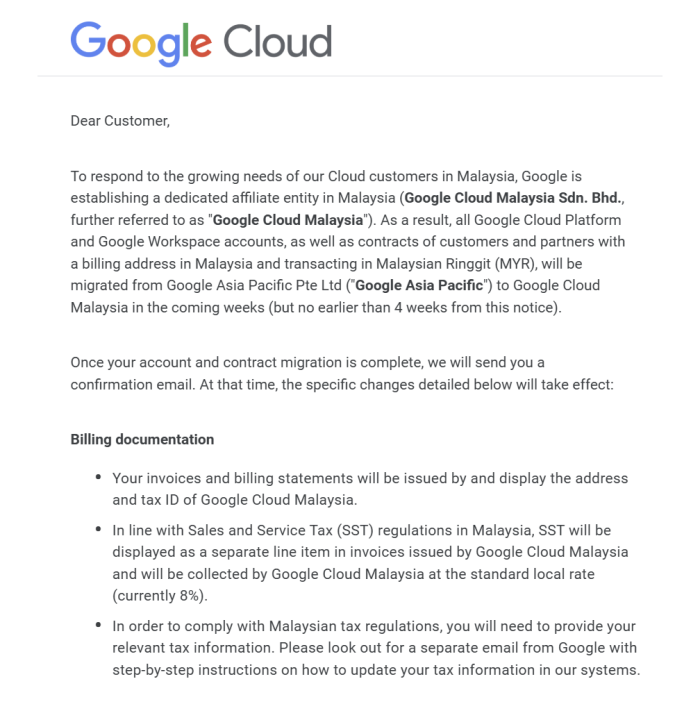
Google baru-baru ini memaklumkan kepada pelanggan di Malaysia bahawa syarikat itu sedang menubuhkan entiti tempatan, Google Cloud Malaysia Sdn. Bhd.

Langkah ini membawa perubahan kepada struktur transaksi Google Cloud Platform dan Google Workspace bagi pelanggan yang mempunyai alamat pengebilan di Malaysia dan membuat pembayaran dalam Ringgit Malaysia (MYR).

Sebelum ini, transaksi pelanggan Malaysia dibuat dengan Google Asia Pacific Pte Ltd yang berpangkalan di Singapura.

Selepas migrasi, kontrak dan akaun pelanggan yang terlibat akan dipindahkan kepada Google Cloud Malaysia Sdn. Bhd.

Perubahan ini bukan sekadar melibatkan syarikat teknologi, malah berpotensi memberi kesan kepada perniagaan dalam talian (online business) di Malaysia yang bergantung kepada perkhidmatan Google Cloud dan Google Workspace untuk menjalankan operasi harian.

Apa perubahan yang bakal berlaku?

Antara perubahan utama yang diumumkan:

1. Invois dikeluarkan oleh syarikat tempatan

Selepas migrasi, invois dan penyata bil akan dikeluarkan atas nama Google Cloud Malaysia Sdn. Bhd., termasuk alamat dan nombor pengenalan cukai entiti tempatan.

2. SST 8% dikenakan

SST akan dipaparkan sebagai komponen berasingan dalam invois dan dikutip oleh Google Cloud Malaysia mengikut kadar yang dinyatakan dalam notis tersebut.

3. Kontrak dipindahkan kepada entiti Malaysia

Kontrak sedia ada dengan Google Asia Pacific akan dipindahkan kepada Google Cloud Malaysia. Entiti tempatan ini akan mengambil alih kedudukan kontrak berkenaan.

Jadi, bagaimana pula dengan Withholding Tax (WHT)?

Ini bahagian yang menarik dari perspektif percukaian.

Sebelum ini, pembayaran pelanggan Malaysia kepada Google Asia Pacific Pte Ltd perlu dinilai dari sudut cukai pegangan di bawah Akta Cukai Pendapatan 1967 (ACP 1967).

Antara peruntukan yang relevan ialah Seksyen 109 berkaitan pembayaran royalti kepada bukan pemastautin.

Mengapa royalti?

Di bawah Seksyen 2 ACP 1967, definisi royalti merangkumi bayaran bagi penggunaan atau hak untuk menggunakan hak cipta, termasuk perisian (software).

Sebagai contoh, bayaran untuk mendapatkan hak penggunaan sesuatu aplikasi atau perisian oleh pelanggan sendiri berpotensi dikategorikan sebagai royalti dan tertakluk kepada WHT di bawah Seksyen 109.

Kadar domestik WHT bagi royalti ialah 10%, tertakluk kepada kadar atau layanan berbeza di bawah Perjanjian Pengelakan Pencukaian Dua Kali (DTA), jika berkenaan.

Apa implikasinya kepada Malaysia?

Perubahan struktur entiti syarikat teknologi antarabangsa seperti Google AKAN memberikan beberapa implikasi kepada landskap percukaian negara:

  1. Lebih banyak transaksi perkhidmatan digital boleh dilaksanakan melalui entiti tempatan.
  2. Kutipan SST dapat dilaksanakan melalui pembekal tempatan.
  3. Pelanggan Malaysia mungkin tidak lagi perlu membuat potongan WHT bagi pembayaran Google Cloud yang telah dipindahkan kepada Google Cloud Malaysia, tertakluk kepada struktur kontrak dan penerima sebenar pendapatan.

Bila migrasi ini akan berkuatkuasa?

Google akan menghantar dua notifikasi berasingan kepada pelanggan:

  1. Sebelum migrasi – pemberitahuan awal sebelum akaun dan kontrak dipindahkan.
  2. Selepas migrasi – pengesahan bahawa perubahan telah berkuat kuasa.

Notifikasi akan dihantar ke alamat e-mel yang didaftarkan.

Kesimpulannya, penubuhan entiti tempatan oleh syarikat teknologi antarabangsa bukan sekadar perubahan alamat invois. Ia boleh mengubah kedudukan percukaian transaksi, termasuk kewajipan cukai pegangan di Malaysia.