Manfaat Cashback Kad Kredit Dan Cara Kumpul Cashback

Kad kredit sering dikatakan membawa beban tetapi tanpa sedar, ia mempunyai manfaatnya yang tersendiri.

Manfaat yang diperolehi daripada kad kredit adalah cashback kad kredit yang memberi nilai dan lebih menjimatkan di mana kita bayar kurang dari yang kita gunakan. Menarik sungguh!

Cashback atau pulangan tunai adalah satu keadaan di mana kita menerima pulangan tunai apabila melakukan apa jua jenis transaksi yang ditawarkan cashback. Maka, kita akan mendapat cashback tersebut. Biasanya cashback akan diperoleh ketika membeli belah, membayar bil dan sebagainya.

Bagi anda yang belum mengetahui manfaat cashback kad kredit dan cara kumpul cashback, kami akan kongsikan dalam entri kali ini.

Manfaat Cashback Kad Kredit
Seperti yang dikatakan tadi, cashback adalah insentif yang dapat memberikan anda peluang untuk menerima pulangan daripada setiap perbelanjaan anda. Wang yang dibelanjakan akan dikembalikan mengikut peratusan tertentu oleh pihak peniaga atau syarikat jualan. Oleh itu, cashback ini amat menarik bukan?

Anda boleh lihat terdapat banyak platform jual beli di internet dan kad kredit yang menawarkan pulangan menarik untuk pelanggan membeli. Jumlah cashback biasanya tidaklah banyak jika dibandingkan dengan perbelanjaan yang dikeluarkan tetapi ia sangat bermanfaat kepada kita. Berikut adalah manfaat cashback kad kredit yang anda perlu tahu.

1. Tanpa Menggunakan Wang Tunai

Program cashback ini wujud untuk menggalakkan pengguna membuat pembelian tanpa menggunakan wang tunai di semua tempat yang terpilih. Untuk pengetahuan anda, lebih banyak transaksi tanpa tunai dibuat, maka anda akan mendapat lebih banyak pulangan cashback.

2. Peroleh Penjimatan Ketika Berbelanja

Selain itu, manfaat cashback kad kredit juga dapat memberi sedikit penjimatan ketika berbelanja kerana membeli-belah sememangnya disukai ramai. Pada masa kini, kebanyakan syarikat e-dagang juga turut memberikan rebate cashback dengan penggunaan kad kredit pada masa kini. Oleh itu, makin banyak anda berbelanja, makin banyaklah penjimatan yang diperolehi.

3. Memudahkan Masa Dan Proses Yang Pantas

Kebanyakan syarikat yang menawarkan cashback ini tidak meletakkan banyak syarat untuk melayakkan anda menerima reward cashback tersebut. Cukuplah anda hanya perlu membuat pembelian melalui syarikat mereka. Dari segi pendaftaran pula, ia sangat mudah dan tidak memerlukan masa yang lama.

Cara Kumpul Cashback

Cara mendapatkan cashback biasanya bergantung kepada jenis kad kredit yang anda miliki dan program yang ditawarkan oleh syarikat jualan tersebut. Jom lihat antara beberapa cara untuk kumpul cashback kad kredit dengan lebih banyak.

1. Melalui Penyata Kad Kredit

Tahukah anda, cashback juga boleh didapati melalui penyata kad kredit. Dari penyata kad kredit ini, anda boleh mengumpul dan menebusnya sekiranya sudah mencapai pengeluaran minimum.

2. Melalui Resit / Cek Pembelian

Dengan resit atau cek pembelian juga, anda boleh mendapatkan cashback kad kredit. Biasanya pengeluar akan memberi anda resit atau cek pembelian anda untuk mendapatkan ganjaran cashback selepas membuat pembelian.

3. Melalui Mata Ganjaran

Cashback melalui mata ganjaran sering terkenal dalam kalangan para kaki shopping. Biasanya mata ganjaran ini akan dipindahkan secara elektronik ke dalam akaun bank yang didaftarkan pada kad kredit anda.

Bagi mendapatkan mata ganjaran cashback ini, anda mungkin memerlukan akaun bank yang mendaftarkan kad kredit tersebut untuk menggunakan pilihan ini.

Kesimpulannya, setiap pakej tawaran daripada kad kredit menawarkan peratusan cashback yang berbeza. Jadi, anda perlu berfikir secara bijak dalam memilih pakej kad kredit yang ditawarkan kerana terdapat beberapa pengeluar kad kredit akan mengenakan cas tambahan yang tersembunyi.

Semoga entri ini bermanfaat buat anda, selamat mendapatkan pulangan tunai kad kredit.

Baca juga:

Nak Tahu Anda Layak Dapat Pinjaman / Pembiayaan Dengan Bank atau Tidak? Semak Laporan CTOS / CCRIS Terlebih Dahulu. Pastikan Cantik!

Memiliki rekod CCRIS yang bersih sangat penting untuk kita semua. Kalau rekod CCRIS kita tak cantik, maka susahlah untuk kita mendapatkan apa sahaja pinjaman / pembiayaan daripada bank. Namun rekod CCRIS hanya sebuah laporan skor kredit, bukan rekod blacklist yang sering jadi salah faham dalam kalangan rakyat Malaysia.

Berapa harga untuk laporan CTOS / CCRIS?

Anda boleh dapatkan di laporan MyCTOS serendah RM27.90 di CTOS score, ataupun muat turun secara online di MyCreditInfo daripada EXPERIAN serendah RM23.90.

Dengan EXPERIAN My Credit Info (nama lama dia RAMCI), mereka ada produk bernama Personal Credit Report Plus (PCRP) yang boleh digunakan untuk mendapatkan laporan lengkap mengenai status kewangan anda.

Laporan ini mengandungi maklumat seperti CCRIS;

  • Kemudahan kredit anda dengan bank / institusi kewangan di Central Credit Reference Information System (CCRIS), Bank Negara Malaysia.
  • Kemudahan kredit peribadi, secara bersama atau diperolehi oleh hak milik tunggal di mana anda adalah pemilik.
  • Nama bank atau institusi kewangan yang memberi kemudahan kredit/pinjaman, cawangan institusi kewangan di mana kemudahan kredit/pinjaman yang anda diperolehi.
  • Jumlah pinjaman/had kredit, baki tertunggak daripada kemudahan kredit anda dan tarikh terakhir untuk jumlah belum dijelaskan akan dilaporkan oleh bank / institusi kewangan.
  • Jenis cagaran atau jaminan yang dicagarkan untuk kemudahan kredit.
  • Pembayaran yang kerap untuk setiap kemudahan, seperti setiap bulan atau mingguan.
  • Permohonan kredit yang diluluskan selama 12 bulan terakhir dengan ahli CCRIS yang mengambil bahagian.
  • Pelbagai kemudahan kredit anda dipantau khas oleh bank atau institusi kewangan di bawah Akaun Perhatian Khas

Selain itu, ada juga maklumat SPGA (Skim Potongan Gaji ANGKASA – baki potongan & sejarah pembayaran), PTPTN, maklumat bukan berkaitan perbankan dan banyak lagi.

Maklumat yang TIDAK termasuk dalam laporan ini adalah:

  • Akaun Deposit atau Simpanan
  • Rekod pekerjaan
  • Status perkahwinan
  • Kesihatan
  • Rekod jenayah
  • Butiran gaji
  • Agama

Contoh Laporan Kredit:

Dapat gred 10 kira dah terbaik, bermaksud kurang risiko untuk pembiayaan tidak dibayar atau default. Agak-agak ada ke bank nak bagi pembiayaan kalau kita berisiko tinggi? Paling teruk sekali dapat skor 1 – 3 (WEAK), bank pasti akan terus tolak bulat-bulat je permohonan korang tu tanpa cakap banyak.

Maklumat yang digunakan bagi mengira skor kredit ini termasuk:

  • Pinjaman yang anda ada (kad kredit, pinjaman / pembiayaan perumahan, kereta, pinjaman peribadi, dan lain-lain.);
  • Sama ada anda membayar pinjaman / pembiayaan tepat pada masanya;
  • Jumlah hutang anda yang belum dijelaskan;
  • Sama ada anda telah secara aktif memohon kredit baru;
  • Sama ada anda mempunyai apa-apa tindakan undang-undang;
  • Usia akaun anda

Skrol bawah sikit akan ada bahagian Banking Credit Information. Dekat sini akan disenaraikan segala pinjaman / pembiayaan / kredit kad dan sejarah pembayaran.

Kena pastikan lebih banyak angka kosong ‘0’ bermakna kita buat bayaran on-time setiap bulan. Kalau dapat semua ‘0’, itu memang terpaling flawless, bank tak akan tergamak nak reject dan dengan rela hati akan meluluskan permohonan pembiayaan korang.

Menarik bukan? Cepat check dan DOWNLOAD sekarang.

Previous ArticleNext Article

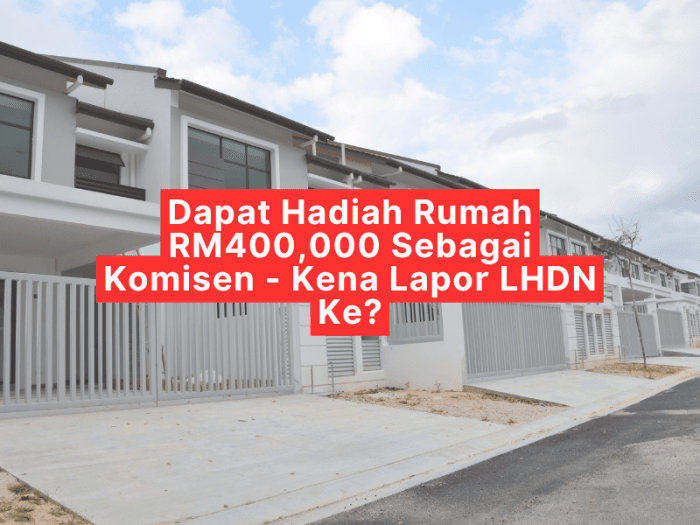
Dapat Hadiah Rumah RM400,000 Sebagai Komisen – Kena Lapor LHDN Ke?

“Kami hadiahkan sebuah banglo bernilai RM400,000 kepada ejen.”

Ayat macam ini memang kedengaran macam hadiah.

Tapi cuba kita ubah sedikit situasinya.

Sebuah syarikat emas menjalankan program insentif. Ejen yang berjaya mencapai sasaran jualan tertentu akan diberikan sebuah banglo bernilai RM400,000.

Contohnya ejen emas, ejen MLM, ejen jualan kereta yang berjaya mencapai sasaran tertentu dan diberikan sebuah banglo sebagai ganjaran.

Persoalannya:

Adakah ini benar-benar hadiah atau sebenarnya komisen/insentif kepada ejen?

Ini penting kerana dari sudut cukai, kita bukan hanya melihat apa nama yang diberikan kepada sesuatu bayaran.

Kalau banglo itu diberikan kerana ejen berjaya menghasilkan jualan, sifat bayaran tersebut perlu dilihat sebagai insentif yang diterima hasil daripada aktiviti ejen.

Dan yang menariknya, CP58 sendiri mengiktiraf bayaran insentif bukan dalam bentuk wang tunai, termasuk rumah.

Komisen tak semestinya dalam bentuk duit

Ramai orang apabila dengar perkataan “komisen”, mereka bayangkan:

Jual RM1 juta → dapat komisen RM50,000.

Tetapi insentif kepada ejen tidak semestinya dibayar dalam bentuk tunai.

Ia boleh diberikan dalam bentuk manfaat atau aset tertentu.

Contohnya:

  • kereta
  • rumah
  • pakej pelancongan
  • perabot
  • komputer
  • atau bentuk insentif bukan tunai yang lain.

Dalam dokumen CP58, HASiL memang menyediakan ruangan khusus untuk “Nilai insentif berbentuk bukan wang tunai”, termasuk kategori “Rumah”.

Jadi, kalau sebuah syarikat memberikan rumah kepada ejen sebagai ganjaran kerana pencapaian jualan, kita tidak boleh sekadar berkata:

“Ini hadiah, bukan pendapatan.”

Kita perlu lihat sebab rumah itu diberikan.

Katakan

Syarikat emas: ABC Gold Sdn Bhd

Ejen: Ali

Syarat program:

“Ejen yang mencapai jualan RM5 juta dalam tempoh tertentu akan menerima sebuah banglo bernilai RM400,000.”

Ali berjaya mencapai sasaran tersebut.

Syarikat kemudiannya memberikan sebuah banglo bernilai RM400,000 kepada Ali.

Pada zahirnya, syarikat mungkin menggunakan perkataan:

“Hadiah banglo.”

Tetapi dari perspektif cukai, soalan yang lebih penting ialah:

Mengapa Ali mendapat banglo tersebut?

Kalau jawapannya:

“Sebab Ali berjaya mencapai sasaran jualan yang ditetapkan.”

Maka kita sudah nampak ciri sales incentive yang jauh lebih jelas.

Jadi, bila ejen kena lapor?

Ini juga perkara yang selalu mengelirukan.

Bukan bermaksud ejen hanya perlu fikir tentang cukai apabila dia menjual banglo tersebut.

Persoalan yang perlu dilihat ialah bila ejen memperoleh hak atau manfaat daripada insentif tersebut, berdasarkan terma program dan fakta transaksi.

Contohnya, jika semua syarat telah dipenuhi dan ejen sudah mempunyai hak terhadap banglo tersebut, itulah titik yang perlu dianalisis dari sudut pengiktirafan pendapatan.

Bukan semata-mata tunggu banglo itu dijual.

Dan tarikh S&P, pindah milik atau penyerahan juga perlu dilihat bersama dokumen dan terma sebenar transaksi.

Sebab itu kita tidak boleh menetapkan secara automatik:

“Tarikh S&P = tarikh cukai.”

atau

“Tarikh geran keluar = tarikh cukai.”

Bagaimana pula dengan syarikat?

Kalau syarikat membayar insentif kepada ejen, pengedar atau pengagih, terdapat tanggungjawab di bawah Seksyen 83A ACP 1967 untuk menyediakan penyata bayaran insentif melalui Borang CP58.

HASiL menyatakan bahawa CP58 merangkumi bayaran insentif berbentuk wang tunai dan bukan wang tunai kepada ejen, pengedar atau pengagih. Salinan CP58 perlu diberikan kepada penerima sebelum atau pada 31 Mac tahun berikutnya.

Dan tengok apa yang terdapat dalam CP58.

Di bahagian insentif bukan tunai, terdapat:

(a) Kenderaan
(b) Rumah
(c) Pakej pelancongan/perjalanan
(d) Lain-lain

Maksudnya, kalau kita bercakap tentang banglo yang diberikan kepada ejen sebagai insentif, memang terdapat ruang dalam CP58 untuk melaporkan rumah sebagai insentif bukan tunai.

Bagaimana pula dengan Withholding Tax 2%?

Ini satu lagi perkara yang perlu dibezakan.

Di bawah Seksyen 107D, terdapat potongan cukai 2% bagi bayaran tertentu kepada ejen, pengedar atau pengagih.

Tapi untuk banglo RM400,000 yang diberikan sebagai insentif bukan tunai, 2% tidak dikenakan atas nilai banglo tersebut.

Ejen pula kena buat apa?

Ejen jangan anggap “Syarikat dah bagi CP58, jadi selesai.”

Tidak.

CP58 ialah penyata yang membantu menunjukkan berapa banyak insentif yang telah diterima.

Ejen, pengedar atau pengagih perlu melaporkan bayaran insentif yang diterima dalam e-filing masing-masing.

Untuk banglo, bila ejen sudah memperoleh hak ke atas rumah tersebut, contohnya selepas S&P ditandatangani dan hak menerima banglo itu sudah tidak lagi bersyarat maka nilai insentif tersebut perlu diambil kira dalam tahun taksiran yang berkaitan.

Bagaimana kalau syarikat panggil ia “hadiah”?

Ini bahagian yang paling menarik.

Dalam percukaian, nama yang diberikan kepada transaksi tidak semestinya menentukan sifat sebenar transaksi.

Kalau syarikat kata:

“Kami hadiahkan banglo kepada ejen.”

tetapi dokumen program menyatakan:

“Ejen yang mencapai jualan RM5 juta akan mendapat sebuah banglo bernilai RM400,000.”

maka terdapat hubungan yang jelas antara:

prestasi jualan → kelayakan → insentif → banglo.

Ini jauh berbeza daripada seseorang yang membeli emas seperti biasa, menyertai cabutan bertuah dan kebetulan memenangi sebuah banglo.

Dalam kes kedua, kita tidak boleh terus melabelkan banglo tersebut sebagai komisen.

Sifat transaksi bergantung kepada fakta.

Jadi, jangan tengok “hadiah” sahaja

Bayangkan dua situasi.

Situasi 1 – Ejen capai target

“Jualan RM5 juta → dapat banglo RM400,000.”

Ini mempunyai ciri sales incentive/commission.

Situasi 2 – Menang peraduan

“Beli produk, masuk peraduan → terpilih sebagai pemenang → dapat banglo RM400,000.”

Ini adalah situasi yang berbeza dan perlu dianalisis berdasarkan struktur peraduan dan sifat bayaran tersebut.

Bagaimana pula kalau ejen tidak menjual banglo itu?

Tidak penting sama ada ejen:

  • duduk dalam banglo itu,
  • sewakan banglo itu,
  • simpan banglo itu,
  • atau jual banglo itu kemudian.

Isu awalnya ialah apa yang ejen terima sebagai balasan kepada aktiviti yang menghasilkan pendapatan.

Kalau banglo tersebut merupakan incentive kerana prestasi jualan, hakikat bahawa ia berbentuk rumah tidak semestinya mengubah sifat asas bayaran tersebut.

RM400,000 bukan angka kecil

Sebab itu kes seperti ini menarik dari sudut pematuhan.

Katakan syarikat memberikan:

1 banglo = RM400,000

Kalau ia merupakan insentif kepada ejen, kita bukan lagi bercakap tentang:

“Dapat hadiah kecil.”

Kita bercakap tentang manfaat bernilai RM400,000.

Dan nilai tersebut perlu dilihat dalam pengiraan cukai penerima berdasarkan fakta sebenar.

Jangan terus ambil RM400,000 dan darab satu kadar cukai untuk menentukan cukai sebenar, kerana cukai individu bergantung kepada keseluruhan pendapatan, status pemastautin, perbelanjaan/potongan yang dibenarkan dan keadaan pembayar cukai.

Kesimpulannya

Kalau syarikat emas berkata:

“Kami hadiahkan sebuah banglo RM400,000 kepada ejen.”

Jangan berhenti pada perkataan “hadiah”.

Tanya:

Kenapa ejen dapat banglo itu?

Kalau jawapannya:

“Sebab dia berjaya mencapai sasaran jualan.”

maka kita perlu melihatnya sebagai insentif/komisen bukan tunai, bukan semata-mata hadiah biasa.

Dan yang lebih menarik:

CP58 sendiri mempunyai ruangan khusus untuk melaporkan insentif bukan tunai dalam bentuk “Rumah”.

Syarikat perlu menyediakan CP58 kepada ejen mengikut tempoh yang ditetapkan, manakala ejen pula perlu mengambil kira bayaran insentif tersebut dalam e-filingnya.

Penafian: Artikel ini adalah untuk tujuan perkongsian informasi dan pendidikan sahaja, bukan nasihat cukai atau nasihat profesional. Layanan cukai sebenar bergantung kepada fakta, struktur transaksi dan keadaan setiap pembayar cukai. Sila rujuk LHDN atau penasihat cukai berlesen untuk mendapatkan nasihat berkaitan kes khusus.