


7 Skim Rumah Pertama Yang Ada Di Malaysia

Memiliki rumah pertama adalah impian bagi setiap orang yang inginkan keselesaan dan kebahagiaan bersama keluarga, terutamanya yang baru sahaja mendirikan rumahtangga. Adakah anda tengah fikir nak beli rumah pertama? Tahukah anda kerajaan ada menawarkan banyak bantuan kepada pembeli rumah pertama?

Jom kita tengok 7 program rumah pertama yang ada di Malaysia seperti berikut.

1. Skim Perumahan Rakyat 1Malaysia (PR1MA)

Kredit Gambar: PR1MA

Bagi anda yang memiliki pendapatan di antara RM1,500 sehingga RM2,500, apa kata hantar permohonan untuk program rumah PR1MA. Permohonan tersebut adalah untuk mereka yang berusia 21 tahun ke atas dan yang belum memiliki rumah.

Bagi program ini, harga rumah ditawarkan adalah di antara RM100,000 sehingga RM400,000. Carilah rumah yang sesuai berdasarkan pendapatan bulanan.

Terkini, Perbadanan PR1MA Malaysia (PR1MA) menawarkan lebih 1,000 kediaman menerusi skim Sewa Untuk Milik / Rent To Own (RTO) di bawah Inisiatif Pembiayaan Perumahan Malaysia (i-Biaya). Konsepnya sewa dahulu, miliki kemudian. Skim ini memberi peluang kepada Rakyat daripada golongan berpendapatan pertengahan (M40) untuk memiliki kediaman PR1MA dengan skim pemilikan perumahan secara mampu milik.

Ia berdasarkan kontrak Syariah Ijarah Muntahiyah Bi Tamlik iaitu kontrak pajakan yang berakhir dengan pemilikan melalui jualan.

Laman Web: PR1MA

2. Skim Rumah Pertamaku (SRP)
Kredit Gambar: SRP

Apalah ertinya ketajaan menyediakan sekian banyak skim dan projek perumahan namun rakyat menemui kesukaran untuk memilikinya oleh sebab halangan pembiayaan? Baca lagi I-Biaya Untuk Mudahkan Pembiayaan Perumahan Bagi B40 dan M40.

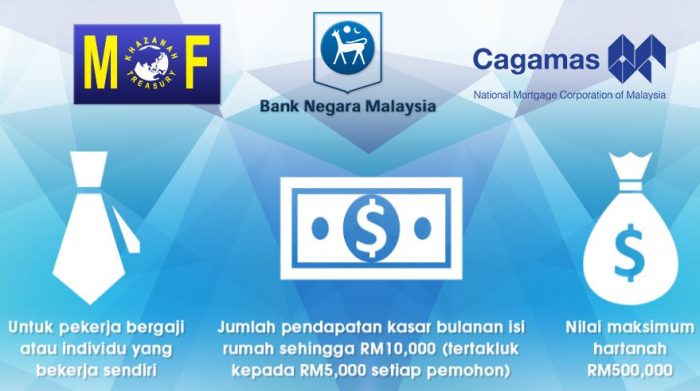
Sekiranya kita sukar untuk mendapat pembiayaan rumah dan berusia 40 tahun ke bawah, boleh buat permohonan di bawah Skim Rumah Pertamaku (SRP) ini.

Syarat untuk memohon skim ini adalah gaji tidak lebih daripada RM10,000 bagi suami isteri atau RM5,000 bagi individu dan tidak pernah memiliki rumah. Harga rumah yang ditawarkan dalam skim ini adalah di antara RM100,000 sehingga RM500,000.

Apa yang best dengan skim ini?

  • Kita boleh memiliki rumah tanpa perlu membayar wang pendahuluan
  • Kita boleh mendapat pembiayaan sehingga 110% daripada bank-bank yang terlibat
  • Pembiayaan rumah yang ditawarkan adalah sehingga 110%.

Tapi antara syaratnya adalah CCRIS kena cantik Tidak boleh ada rekod pembiayaan (personal loan, kad kredit)yang terjejas dalam tempoh 12 bulan lepas. Baca lagi 5 Perkara Yang Boleh Kita Buat Untuk Bersihkan Rekod CCRIS.

Ketahui lebih lanjut mengenai Skim Rumah Pertamaku (SRP)

3. Rumah Mampu Milik Wilayah Persekutuan (RUMAWIP)

Kredit Fambar: FB RUMAWIP

Residensi Wilayah Keluarga Malaysia yang dahulunya dikenali sebagai RUMAWIP adalah merupakan program rumah mampu milik yang hanya tertumpu di Wilayah Persekutuan Kuala Lumpur, Putrajaya dan Labuan sahaja.

Siapa yang layak memohon RESIDENSI WILAYAH KELUARGA MALAYSIA?

Pemohon mestilah warganegara Malaysia berumur 21 tahun ketika permohonan dibuat dan dilahirkan atau menetap atau bekerja di Wilayah Persekutuan. Pendapatan isi rumah tidak melebihi RM10,000 sebulan bagi pemohon bujang/tidak berkeluarga atau tidak melebihi RM15,000 sebulan bagi pemohon yang telah berkahwin.

Istimewanya skim ini, selain isteri suami, adik beradik pun boleh joint nama dan beli.

Program RUMAWIP menawarkan harga rumah di antara RM52,000 sehingga RM300,000.

Laman Web: RUMAWIP

4. Perumahan Penjawat Awam Malaysia (PPAM)

Kredit Gambar: PPAM

Ini berita baik bagi anda yang bekerja sebagai penjawat awam atau badan berkanun yang berusia 18 hingga 60 tahun. Anda kini boleh memohon program PPAM untuk mendapatkan rumah pertama anda.

PPAM adalah satu skim rumah mampu milik untuk penjawat awam. Program ini telah dilancarkan pada awal tahun 2013 berikutan keputusan Jemaah Menteri pada 30 Januari 2013 yang bersetuju supaya dikaji inisiatif untuk membolehkan penjawat awam terutamanya yang berpendapatan rendah dan sederhana membeli rumah khususnya di bandar-bandar utama.

Bagi program ini, pendapatan isi rumah mestilah tidak melebihi dari RM 10,000 dan harga rumah ditawarkan pula berharga RM 90,000 hingga RM 300,000.

Semua permohonan PPAM selain Putrajaya hanya boleh dibuat melalui laman web www.ppam.gov.my manakala permohonan bagi projek di Putrajaya boleh dibuat di ppam.putrajaya.gov.my.

Laman Web: PPAM

5. Skim Perumahan Mampu Milik Swasta (MyHome)

Kredit Gambar: KPKT

Skim ini merupakan salah satu langkah Kerajaan untuk menggalakkan sektor swasta membina lebih banyak rumah mampu milik. Skim MyHome ini telah diumumkan oleh YAB Perdana Menteri Malaysia, Dato’ Sri Mohd Najib bin Tun Abdul Razak ketika membentangkan Rang Undang-undang Pembekalan 2014 di Dewan Rakyat pada 25 Oktober 2013.

Rakyat di seluruh negara kini boleh memohon program MyHome untuk mendapatkan rumah pertama dengan mudah. MyHome menawarkan insentif ini untuk harga rumah di bawah RM300,000.

Syarat untuk memohon program MyHome ini adalah pemohon haruslah berusia 21 tahun ke atas dan tidak pernah memiliki rumah. Selain itu, pendapatan isirumah adalah di bawah RM10,000.

Laman Web: KPKT

6. Rumah Selangorku

Kredit Gambar: LPHS

Bagi rakyat Selangor, boleh menarik nafas lega sekiranya tidak pernah memiliki rumah kerana kerajaan Negeri Selangor telah memperkenalkan program Rumah Selangorku.

Ini adalah bagi memastikan setiap rakyat atau keluarga mempunyai tempat tinggal yang baik, selesa dan selamat untuk didiami. Kerajaan Negeri telah memperkenalkan satu konsep perumahan yang baru iaitu Perumahan Mampu Milik atau “Affordable Homes” yang memberi lebih keselesaan sama ada dari segi saiz, rekabentuk mahupun komunitinya.

Pemohon hendaklah berusia 18 tahun ke atas dan pendapatan isi rumah tidak lebih daripada RM10,000. Harga rumah yang ditawarkan dalam program Rumah Selangorku adalah berharga RM42,000 hingga RM250,000.

Pemohon boleh menyemak senarai projek rumah yang boleh dipohon di laman web LPHS.

Baca juga Gaji RM3K Di Lembah Klang. Beli Rumah Atau Sewa?

7. Rumah Mesra Rakyat (RMR) Syarikat Perumahan Negara Berhad (SPNB)

Kredit Gambar: SPNB

Bagi anda yang memiliki tanah namun mempunyai rumah usang atau tidak mempunyai rumah, kerajaan memperkenalkan program Rumah Mesra Rakyat SPNB yang amat sesuai.

Program ini diwujudkan bagi membantu golongan berpendapatan isi rumah di bawah RM 3,000 yang tidak mempunyai rumah atau tinggal di rumah usang tetapi mempunyai tanah untuk membina rumah sendiri yang sempurna dan selesa. Pemohon perlu menyediakan tapak dan membuat penyambungan air dan elektrik. SPNB hanya membina rumah sahaja.

Akhir kata, kerajaan negara kita amat peka dan prihatin dalam membantu rakyat untuk memiliki kediaman sendiri yang selesa. Demi kebahagiaan keluarga tersayang, carilah skim yang sesuai dengan kelayakan kita.

Laman Web: SPNB

Baca juga I-Biaya Untuk Mudahkan Pembiayaan Perumahan Bagi B40 dan M40

Nak Tahu Anda Layak Dapat Pinjaman / Pembiayaan Dengan Bank atau Tidak? Semak Laporan CTOS / CCRIS Terlebih Dahulu. Pastikan Cantik!

Memiliki rekod CCRIS yang bersih sangat penting untuk kita semua. Kalau rekod CCRIS kita tak cantik, maka susahlah untuk kita mendapatkan apa sahaja pinjaman / pembiayaan daripada bank. Namun rekod CCRIS hanya sebuah laporan skor kredit, bukan rekod blacklist yang sering jadi salah faham dalam kalangan rakyat Malaysia.

Berapa harga untuk laporan CTOS / CCRIS?

Anda boleh dapatkan di laporan MyCTOS serendah RM27.90 di CTOS score, ataupun muat turun secara online di MyCreditInfo daripada EXPERIAN serendah RM23.90.

Dengan EXPERIAN My Credit Info (nama lama dia RAMCI), mereka ada produk bernama Personal Credit Report Plus (PCRP) yang boleh digunakan untuk mendapatkan laporan lengkap mengenai status kewangan anda.

Laporan ini mengandungi maklumat seperti CCRIS;

  • Kemudahan kredit anda dengan bank / institusi kewangan di Central Credit Reference Information System (CCRIS), Bank Negara Malaysia.
  • Kemudahan kredit peribadi, secara bersama atau diperolehi oleh hak milik tunggal di mana anda adalah pemilik.
  • Nama bank atau institusi kewangan yang memberi kemudahan kredit/pinjaman, cawangan institusi kewangan di mana kemudahan kredit/pinjaman yang anda diperolehi.
  • Jumlah pinjaman/had kredit, baki tertunggak daripada kemudahan kredit anda dan tarikh terakhir untuk jumlah belum dijelaskan akan dilaporkan oleh bank / institusi kewangan.
  • Jenis cagaran atau jaminan yang dicagarkan untuk kemudahan kredit.
  • Pembayaran yang kerap untuk setiap kemudahan, seperti setiap bulan atau mingguan.
  • Permohonan kredit yang diluluskan selama 12 bulan terakhir dengan ahli CCRIS yang mengambil bahagian.
  • Pelbagai kemudahan kredit anda dipantau khas oleh bank atau institusi kewangan di bawah Akaun Perhatian Khas

Selain itu, ada juga maklumat SPGA (Skim Potongan Gaji ANGKASA – baki potongan & sejarah pembayaran), PTPTN, maklumat bukan berkaitan perbankan dan banyak lagi.

Maklumat yang TIDAK termasuk dalam laporan ini adalah:

  • Akaun Deposit atau Simpanan
  • Rekod pekerjaan
  • Status perkahwinan
  • Kesihatan
  • Rekod jenayah
  • Butiran gaji
  • Agama

Contoh Laporan Kredit:

Dapat gred 10 kira dah terbaik, bermaksud kurang risiko untuk pembiayaan tidak dibayar atau default. Agak-agak ada ke bank nak bagi pembiayaan kalau kita berisiko tinggi? Paling teruk sekali dapat skor 1 – 3 (WEAK), bank pasti akan terus tolak bulat-bulat je permohonan korang tu tanpa cakap banyak.

Maklumat yang digunakan bagi mengira skor kredit ini termasuk:

  • Pinjaman yang anda ada (kad kredit, pinjaman / pembiayaan perumahan, kereta, pinjaman peribadi, dan lain-lain.);
  • Sama ada anda membayar pinjaman / pembiayaan tepat pada masanya;
  • Jumlah hutang anda yang belum dijelaskan;
  • Sama ada anda telah secara aktif memohon kredit baru;
  • Sama ada anda mempunyai apa-apa tindakan undang-undang;
  • Usia akaun anda

Skrol bawah sikit akan ada bahagian Banking Credit Information. Dekat sini akan disenaraikan segala pinjaman / pembiayaan / kredit kad dan sejarah pembayaran.

Kena pastikan lebih banyak angka kosong ‘0’ bermakna kita buat bayaran on-time setiap bulan. Kalau dapat semua ‘0’, itu memang terpaling flawless, bank tak akan tergamak nak reject dan dengan rela hati akan meluluskan permohonan pembiayaan korang.

Menarik bukan? Cepat check dan DOWNLOAD sekarang.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

LPPSA Kedua: Boleh Mohon Walaupun Pembiayaan Pertama Belum Habis, Ini Syarat & Kelayakannya

Ada pembiayaan LPPSA pertama yang masih berjalan tetapi sudah terfikir nak beli rumah kedua?

Mulai 4 Oktober 2026, penjawat awam yang layak boleh memohon Pembiayaan Kedua LPPSA tanpa perlu menyelesaikan sepenuhnya Pembiayaan Pertama.

Pada masa yang sama, LPPSA turut menaikkan had kelayakan maksimum pembiayaan perumahan sehingga RM1 juta.

Namun, ini bukan bermaksud semua penjawat awam automatik boleh meminjam RM1 juta. Jumlah sebenar masih bergantung kepada pendapatan bersih, kelayakan pemohon, baki kelayakan pembiayaan serta syarat LPPSA yang berkuat kuasa.

Apa perubahan LPPSA 2026?

Menurut notis rasmi LPPSA bertarikh 25 September 2026, dua perubahan utama mula berkuat kuasa pada 4 Oktober 2026:

Pertama, had kelayakan maksimum pembiayaan perumahan LPPSA dinaikkan sehingga RM1 juta.

Kedua, pemohon boleh membuat permohonan Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada baki kelayakan pembiayaan dan syarat yang ditetapkan.

Ini memberi lebih banyak fleksibiliti kepada penjawat awam yang masih mempunyai pembiayaan pertama tetapi mahu menggunakan baki kelayakan mereka untuk pembiayaan kedua.

Had pembiayaan LPPSA sehingga RM1 juta

LPPSA menetapkan jadual had kelayakan berdasarkan pendapatan bersih.

Pendapatan BersihHad Kelayakan Maksimum
Lebih RM10,000RM1,000,000
RM10,000RM950,000
RM9,500RM930,000
RM9,000RM900,000
RM8,500RM880,000
RM8,000RM850,000
RM7,500RM830,000
RM7,000RM800,000
RM6,500RM780,000
RM6,000RM730,000
RM5,500RM670,000
RM5,000RM610,000
RM4,500RM550,000
RM4,000RM480,000
RM3,500RM430,000
RM3,000RM350,000
Sehingga RM2,500RM280,000

Jadual ini adalah berdasarkan FAQ rasmi LPPSA mengenai penambahbaikan 2026.

Nota penting: Had maksimum ini bukan bermaksud pemohon pasti menerima jumlah tersebut. Amaun yang diluluskan masih bergantung kepada kelayakan pemohon dan syarat pembiayaan yang berkuat kuasa.

Siapa yang layak menikmati had baharu?

LPPSA menyatakan jadual kelayakan baharu ini terpakai kepada kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA, tertakluk kepada syarat dan kelayakan semasa.

Bagaimanapun, terdapat kumpulan tertentu yang tidak menggunakan jadual ini, antaranya:

  • Anggota Pentadbiran Persekutuan;
  • Anggota Pentadbiran Negeri dan Ahli Dewan Undangan Negeri; dan
  • Hakim Mahkamah Persekutuan, Mahkamah Rayuan dan Mahkamah Tinggi.

Golongan tersebut tertakluk kepada peruntukan atau keputusan berkaitan yang berasingan.

Apa maksud “Pembiayaan Kedua” sekarang?

Ini bahagian yang paling menarik.

Sebelum penambahbaikan ini, pemohon secara amnya perlu menyelesaikan Pembiayaan Pertama sebelum membuat Pembiayaan Kedua.

Mulai 4 Oktober 2026, syarat tersebut tidak lagi diperlukan.

LPPSA menyatakan pemohon boleh memohon Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA.

Contohnya:

Ali membeli rumah pertama menggunakan LPPSA.

Pembiayaan pertama masih mempunyai baki.

Kemudian Ali mahu membeli rumah kedua.

Dengan peraturan baharu, Ali tidak perlu melangsaikan pembiayaan pertama terlebih dahulu semata-mata untuk memohon pembiayaan kedua.

Tetapi Ali masih perlu mempunyai baki kelayakan pembiayaan yang mencukupi dan memenuhi syarat LPPSA.

Apakah syarat Pembiayaan Kedua?

LPPSA menetapkan beberapa syarat utama.

Pemohon perlu:

1. Merupakan kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA.

2. Potongan gaji bagi Pembiayaan Pertama telah dilaksanakan.

3. Tidak mempunyai tunggakan bayaran balik bagi Pembiayaan Pertama sedia ada.

Selain itu, permohonan tetap tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA yang berkuat kuasa.

Berapa margin Pembiayaan Kedua?

Ini juga penting kerana margin pembiayaan bergantung kepada status Pembiayaan Pertama.

Jika Pembiayaan Pertama sudah selesai

Margin Pembiayaan Kedua adalah sehingga 100%.

Jika Pembiayaan Pertama masih belum selesai

Margin Pembiayaan Kedua adalah sehingga 90%.

Untuk Jenis 5 dan Jenis 7 bagi hartanah yang sama

LPPSA menetapkan margin sehingga 100% bagi:

  • Jenis 5 – Ambil Alih; dan
  • Jenis 7 – Ubah Suai,

bagi hartanah yang sama, tertakluk kepada syarat yang ditetapkan.

Contoh mudah Pembiayaan Kedua

Katakan seseorang masih mempunyai Pembiayaan Pertama LPPSA.

Kemudian dia mahu membeli rumah kedua berharga RM500,000.

Jika Pembiayaan Pertama masih belum diselesaikan, margin Pembiayaan Kedua adalah sehingga 90%.

Secara mudah:

RM500,000 × 90% = RM450,000

Jadi, secara teori, pembiayaan boleh mencapai sehingga RM450,000, manakala baki RM50,000 perlu ditanggung melalui sumber lain.

Tetapi angka sebenar masih tertakluk kepada baki kelayakan pembiayaan dan penilaian LPPSA.

Maksudnya, jangan terus anggap rumah RM500,000 akan mendapat pembiayaan RM450,000 kerana kelayakan sebenar setiap pemohon adalah berbeza.

Bagaimana LPPSA menentukan kelayakan?

LPPSA menggunakan kaedah pengiraan berdasarkan kemampuan bayaran balik.

Antara kriteria yang dinyatakan LPPSA ialah:

  • Ansuran bulanan tidak melebihi 60% daripada gaji pokok dan elaun tetap yang diambil kira;
  • Jumlah hutang tidak melebihi 80% daripada pendapatan bersih; dan
  • Gaji bersih sekurang-kurangnya 20% daripada pendapatan kasar.

Pendapatan bersih bagi tujuan pengiraan LPPSA pula merujuk kepada gaji pokok + elaun tetap yang diambil kira – potongan wajib.

Jadi, seseorang yang mempunyai gaji tinggi sekalipun tidak semestinya mendapat jumlah maksimum RM1 juta kerana pengiraan turut mengambil kira kemampuan bayaran balik.

Bagaimana pula kadar keuntungan?

Untuk pembiayaan hartanah sehingga RM1 juta, LPPSA memperkenalkan struktur kadar purata wajaran (blended rate).

Strukturnya:

Sehingga RM750,000 → 4.00% setahun

Bahagian melebihi RM750,000 sehingga RM1 juta → 4.50% setahun

Yang menariknya, pengiraan ini mengambil kira jumlah pembiayaan hartanah yang diluluskan bagi Pembiayaan Pertama dan Pembiayaan Kedua.

Contoh RM800,000

Bagi pembiayaan RM800,000:

RM750,000 pertama → 4.00%

Baki RM50,000 → 4.50%

Kadar purata wajaran yang terhasil ialah kira-kira 4.03% setahun.

RM1 juta bukan bermaksud boleh ambil RM1 juta untuk rumah kedua

Ini perkara yang ramai mungkin salah faham.

Had maksimum RM1 juta ialah had kelayakan maksimum, bukannya jumlah automatik yang boleh dipinjam.

Untuk Pembiayaan Kedua pula, LPPSA secara jelas menyatakan ia tertakluk kepada baki kelayakan pembiayaan.

Contohnya, jika seseorang mempunyai had kelayakan RM800,000 tetapi telah menggunakan RM600,000 bagi Pembiayaan Pertama, baki kelayakannya tidak bermaksud dia boleh terus mengambil RM800,000 lagi.

Sebaliknya, pengiraan baki kelayakan perlu dibuat berdasarkan ketetapan LPPSA.

Sebab itu LPPSA menyediakan kemudahan SmartKira untuk membuat semakan anggaran kelayakan mulai 4 Oktober 2026.

Boleh beli rumah kedua sebelum rumah pertama habis bayar?

Ya, mulai 4 Oktober 2026, boleh memohon.

Tetapi terdapat tiga perkara yang perlu diberi perhatian:

Pertama: Pembiayaan Pertama tidak perlu diselesaikan sepenuhnya.

Kedua: Pemohon perlu mempunyai baki kelayakan pembiayaan yang mencukupi.

Ketiga: Pemohon masih perlu memenuhi syarat kemampuan bayaran balik dan syarat LPPSA yang berkuat kuasa.

Jadi, kemudahan ini memberikan fleksibiliti, tetapi bukan “lesen” untuk mengambil hutang rumah tanpa mengambil kira kemampuan kewangan.

Semua jenis pembiayaan boleh digunakan?

Menurut FAQ LPPSA, semua jenis pembiayaan dibenarkan bagi Pembiayaan Kedua, tertakluk kepada syarat yang ditetapkan.

Namun, terdapat pengecualian tertentu.

Sebagai contoh, pelanggan yang sedang menikmati Pembiayaan Pertama Jenis 4 atau Jenis 5 bagi tanah dan belum memohon Jenis 6 untuk membina rumah, tidak dibenarkan memohon Pembiayaan Kedua bagi Jenis 4 atau Jenis 5 tanah tersebut.

LPPSA juga menjelaskan bahawa jika seseorang membeli tanah melalui Jenis 4 atau Jenis 5 dan kemudian memohon Jenis 6 untuk membina rumah di atas tanah tersebut, ia masih dianggap sebagai satu kelayakan pembiayaan, bukan Pembiayaan Kedua.

Bila boleh mula memohon?

Kemudahan baharu ini berkuat kuasa pada:

4 OKTOBER 2026

LPPSA menyatakan pelanggan boleh mengemukakan permohonan bagi kemudahan tersebut mulai tarikh berkenaan.

Bagi permohonan yang telah dikemukakan sebelum 4 Oktober 2026, LPPSA menyatakan ia akan diproses berdasarkan had kelayakan amaun pembiayaan hartanah yang berkuat kuasa pada tarikh permohonan diterima.

Kesimpulan

Penambahbaikan LPPSA 2026 membawa perubahan yang agak besar kepada penjawat awam.

Had kelayakan maksimum pembiayaan kini dinaikkan sehingga RM1 juta, manakala Pembiayaan Kedua boleh dipohon tanpa perlu menyelesaikan Pembiayaan Pertama terlebih dahulu.

Tetapi perkara paling penting untuk difahami ialah:

RM1 juta = had kelayakan maksimum, bukan jumlah automatik.

Dan:

Pembiayaan Kedua = boleh mohon walaupun pembiayaan pertama masih berjalan, tetapi tertakluk kepada baki kelayakan dan kemampuan bayaran balik.

Jadi, kalau memang bercadang membeli rumah kedua, langkah pertama bukan terus cari rumah RM1 juta.

Semak dahulu baki kelayakan LPPSA.

Kemudian barulah tengok harga rumah yang benar-benar mampu ditanggung.

Nota: Maklumat ini berdasarkan pengumuman dan FAQ rasmi LPPSA bertarikh 25 September 2026. Syarat dan pengiraan sebenar adalah tertakluk kepada pekeliling, garis panduan serta ketetapan LPPSA yang berkuat kuasa pada tarikh permohonan.

Sumber rasmi: LPPSA – Penambahbaikan Kemudahan Pembiayaan Perumahan Sektor Awam 2026 termasuk jadual kelayakan RM280,000 hingga RM1 juta.






