

Cara Mohon Bantuan Rumah PPRT & Semak Syarat Kelayakan 2024

Rumah PPRT adalah Program Perumahan Rakyat Termiskin (PPRT) merupakan inisiatif penting dalam menurunkan kadar kemiskinan luar bandar di Malaysia.

Program ini dirancang khusus untuk menyediakan bantuan dalam pembinaan rumah baharu atau pembaikan rumah kepada golongan miskin dan miskin tegar.

Dengan memberikan akses kepada kediaman yang selamat dan selesa, PPRT bertujuan meningkatkan kualiti hidup mereka dan seterusnya memastikan mereka dapat meneruskan kelangsungan hidup dengan lebih baik.

Keutamaan Rumah PPRT: Rumah Selesa, Hidup Bermakna

Pembangunan dan pembaikan rumah di kawasan luar bandar menjadi fokus utama bagi Skim Perumahan Penjawat Awam Berpendapatan Rendah (PPRT).

Dikenali sebagai Rumah PPRT, program ini menyediakan bantuan kepada golongan yang memerlukan untuk memiliki rumah yang layak dan selamat.

Artikel ini akan mengupas dengan lebih terperinci mengenai skop bantuan yang disediakan, terutamanya dalam dua kategori utama: Bina Baharu dan Baik Pulih.

Skop Bantuan dan Kategori yang Disediakan

Skop Bantuan Rumah PPRT: Kawasan Luar Bandar

Sebelum merungkai dengan lebih mendalam antara bantuan yang disediakan, penting untuk kita fahami bahawa program Rumah PPRT fokus kepada kawasan luar bandar.

Ini bermakna masyarakat yang tinggal di kawasan pedalaman dan kurang berdekatan dengan kemudahan bandar adalah yang utama mendapat manfaat daripada program ini.

1. Kategori Bina Baharu: Membentuk Asas Kehidupan

Bantuan dalam kategori Bina Baharu bertujuan membantu penerima yang tidak memiliki rumah atau tinggal di dalam rumah yang sudah uzur, tidak selamat, dan tidak berbaloi untuk dibaiki.

Bantuan ini melibatkan pembinaan rumah baharu untuk memastikan bahawa penerima memiliki tempat tinggal yang selesa dan selamat.

Syarat Bantuan Bina Baharu:

KriteriaSyarat-syarat
Tidak Memiliki RumahIndividu yang tidak memiliki rumah adalah kumpulan yang layak menerima bantuan untuk membina rumah baru.
Rumah Uzur dan Tidak Selamat DidiamiIndividu juga layak jika rumah yang didiami terlalu uzur dan tidak selamat untuk didiami.
Tidak Ekonomik untuk Membaiki RumahBantuan diberikan kepada rumah yang tidak berbaloi untuk dibaiki
Memiliki Tanah Sendiri atau Kebenaran Menggunakan Tanah daripada Tuan TanahIndividu yang memiliki tanah sendiri (pemilikan penuh) atau mendapat kebenaran menggunakan tanah daripada Tuan Tanah (Tanah atas milik ibu/bapa/adik-beradik/saudara-mara yang mempunyai pertalian darah dengan pemohon atau tanah Kerajaan atau tanah wakaf) dengan mengemukakan Borang Kebenaran Menggunakan Tanah.)


2. Kategori Baik Pulih: Membaharui Komponen Asas

Sementara itu, kategori Baik Pulih memberikan tumpuan kepada pembaikan komponen asas rumah. Ini termasuklah bumbung, atap, tangga, tandas, bilik air, pintu, dinding, lantai, tingkap, pendawaian elektrik, perpaipan dan aspek-aspek lain yang menyumbang kepada keselamatan dan keselesaan penghuni.

Lingkup Pekerjaan Baik Pulih

  • Aspek-aspek yang Dilibatkan: Proses baik pulih melibatkan pembaikan atau penggantian komponen-komponen asas untuk memastikan rumah menjadi tempat tinggal yang boleh didiami.
  • Penyelenggaraan dan Keselamatan: Fokus utama adalah penyelenggaraan rumah dan keselamatan penghuni.

Syarat Bantuan Baik Pulih:

  • Rumah uzur atau rosak disebabkan bencana – Peserta yang rumahnya mengalami kerosakan akibat bencana dan masih ekonomik untuk dibaiki layak menerima bantuan ini.
  • Mendapat kebenaran untuk membaik pulih – Individu yang telah mendapat kebenaran untuk membaik pulih bagi kes yang menumpang tanah milik orang lain, tanah milik sebahagian, atau tanah Kerajaan dengan mengemukakan Borang Kebenaran Menggunakan Tanah.

3. Pengecualian: Penyiapan Rumah dalam Pembinaan

Walaupun Baik Pulih mencakupi pelbagai aspek pembaikan, perlu untuk diingat bahawa penyiapan rumah dalam pembinaan bukanlah sebahagian daripada skop baik pulih.

Pihak berkuasa bertanggungjawab memastikan perbezaan ini difahami untuk mengelakkan sebarang kesalahfahaman dalam kalangan penerima bantuan.

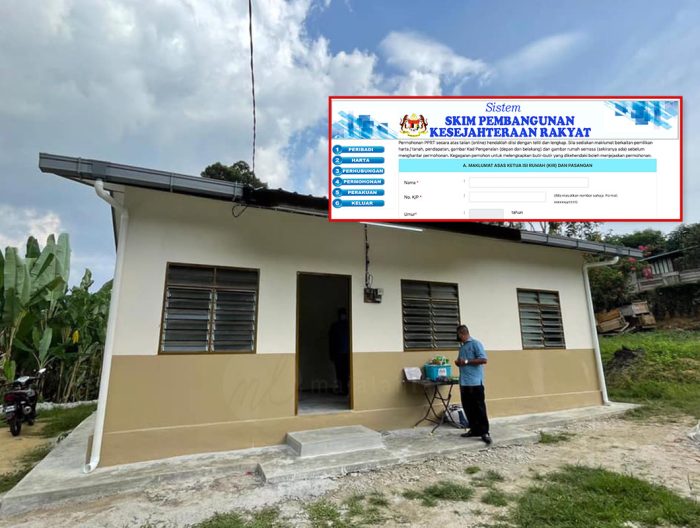
Kredit gambar: FB Kementerian Kemajuan Desa dan Wilayah

Kriteria Kelayakan Untuk Memohon PPRT

1. Pendaftaran dalam Bank Data Kemiskinan Nasional (e-Kasih)

Peserta PPRT yang layak adalah mereka yang telah disahkan sebagai miskin tegar atau miskin dan berdaftar dalam Bank Data Kemiskinan Nasional (e-Kasih).

Ini melibatkan kajian terhadap Pendapatan Isi Rumah Miskin Tegar (RM1,169) dan Miskin (RM2,208).

2. Pengesahan oleh Mesyuarat Focus Group Pembasmian Kemiskinan

Kumpulan sasaran PPRT juga termasuk individu yang telah diperaku dan disahkan layak oleh Mesyuarat Focus Group Pembasmian Kemiskinan Peringkat Daerah (FGD) atau Negeri (FGN).

Pengesahan ini juga boleh dilakukan oleh jawatankuasa setara di peringkat negeri.

3. Pengiktirafan oleh Agensi Pembasmian Kemiskinan

Bantuan PPRT juga diberikan kepada individu yang telah diiktiraf sebagai miskin tegar atau miskin oleh agensi-agensi kerajaan yang terlibat dalam program pembasmian kemiskinan.

Selain itu, pengiktirafan oleh jawatankuasa di peringkat Kementerian juga menjadi syarat kelayakan.

Keutamaan Bantuan PPRT

Selain memenuhi kriteria kelayakan yang telah dinyatakan, keutamaan bantuan PPRT diberikan kepada:

KriteriaSyarat-syarat
Warga EmasIndividu yang merupakan warga emas memperoleh keutamaan dalam menerima bantuan PPRT.
Orang Kelainan Upaya (OKU)Individu OKU juga mendapat keutamaan untuk memastikan mereka mendapat bantuan yang sewajarnya.
Ibu/Bapa Tunggal dengan Tanggungan RamaiKeutamaan diberikan kepada ibu/bapa tunggal yang mempunyai tanggungan ramai dalam keluarga.
Mangsa Bencana Berskala KecilIndividu yang menjadi mangsa bencana berskala kecil turut mendapat perhatian utama dalam pelaksanaan program PPRT.

Cara Mohon Rumah PPRT

Kredit gambar: FB Abdul Razak Abdul Rahman (2022)

Langkah 1: Isi Borang Permohonan Secara Atas Talian

Pertama sekali, permohonan untuk mendapatkan rumah PPRT perlu diisi secara atas talian melalui portal rasmi yang disediakan. Borang permohonan ini mengandungi sejumlah butir-butir yang perlu dilengkapkan dengan teliti.

Borang Permohonan PPRT – Manual

Laman web permohonan PPRT – Atas talian

Pemohon perlu menyediakan maklumat berkaitan pemilikan harta atau tanah, pendapatan bulanan, serta gambar Kad Pengenalan (depan dan belakang). Kesemua maklumat ini penting untuk menilai kelayakan pemohon.

Langkah 2: Lengkapkan Butir-Butir Pemilikan Harta dan Tanah

Seterusnya, dalam borang permohonan, pemohon dikehendaki memberikan maklumat terperinci mengenai harta atau tanah yang dimiliki.

Hal ini termasuklah maklumat berkaitan jenis harta yang dimiliki, sama ada tanah atau rumah, dan nilai semasa hartanah tersebut.

Pemohon perlu menjelaskan dengan teliti untuk memastikan maklumat yang diberikan adalah tepat dan sah.

Langkah 3: Sertakan Gambar Kad Pengenalan dan Rumah Semasa

Langkah akhir, sebagai sebahagian daripada proses permohonan, pemohon dikehendaki menyertakan gambar Kad Pengenalan mereka yang melibatkan bahagian depan dan belakang kad.

Ini adalah langkah penting untuk mengesahkan identiti pemohon. Selain itu, pemohon juga perlu menyertakan gambar rumah semasa mereka.

Gambar ini membantu pihak berkuasa menilai keadaan tempat tinggal dan keperluan pemohon.

Kesimpulan

Untuk memastikan permohonan PPRT berjaya, pemohon perlu memberikan maklumat yang lengkap dan tepat. Sebarang kecuaian atau ketidaklengkapkan butiran boleh menjejaskan proses permohonan.

Selain itu, Rumah PPRT adalah sebuah langkah proaktif dalam meningkatkan kualiti hidup rakyat Malaysia. Dengan menyediakan tempat tinggal yang selesa dan berpatutan, program ini memberikan peluang kepada golongan yang kurang bernasib baik untuk melangkah ke arah kesejahteraan.

Program Perumahan Rakyat Termiskin (PPRT) adalah usaha yang komprehensif dalam membantu golongan miskin dan miskin tegar mendapatkan rumah yang layak.

Artikel ini telah diubah suai daripada sumber artikel asal: https://iqiglobal.com/blog/bm/apa-itu-rumah-pprt


Previous ArticleNext Article

LPPSA Kedua: Boleh Mohon Walaupun Pembiayaan Pertama Belum Habis, Ini Syarat & Kelayakannya

Ada pembiayaan LPPSA pertama yang masih berjalan tetapi sudah terfikir nak beli rumah kedua?

Mulai 4 Oktober 2026, penjawat awam yang layak boleh memohon Pembiayaan Kedua LPPSA tanpa perlu menyelesaikan sepenuhnya Pembiayaan Pertama.

Pada masa yang sama, LPPSA turut menaikkan had kelayakan maksimum pembiayaan perumahan sehingga RM1 juta.

Namun, ini bukan bermaksud semua penjawat awam automatik boleh meminjam RM1 juta. Jumlah sebenar masih bergantung kepada pendapatan bersih, kelayakan pemohon, baki kelayakan pembiayaan serta syarat LPPSA yang berkuat kuasa.

Apa perubahan LPPSA 2026?

Menurut notis rasmi LPPSA bertarikh 25 September 2026, dua perubahan utama mula berkuat kuasa pada 4 Oktober 2026:

Pertama, had kelayakan maksimum pembiayaan perumahan LPPSA dinaikkan sehingga RM1 juta.

Kedua, pemohon boleh membuat permohonan Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada baki kelayakan pembiayaan dan syarat yang ditetapkan.

Ini memberi lebih banyak fleksibiliti kepada penjawat awam yang masih mempunyai pembiayaan pertama tetapi mahu menggunakan baki kelayakan mereka untuk pembiayaan kedua.

Had pembiayaan LPPSA sehingga RM1 juta

LPPSA menetapkan jadual had kelayakan berdasarkan pendapatan bersih.

Pendapatan BersihHad Kelayakan Maksimum
Lebih RM10,000RM1,000,000
RM10,000RM950,000
RM9,500RM930,000
RM9,000RM900,000
RM8,500RM880,000
RM8,000RM850,000
RM7,500RM830,000
RM7,000RM800,000
RM6,500RM780,000
RM6,000RM730,000
RM5,500RM670,000
RM5,000RM610,000
RM4,500RM550,000
RM4,000RM480,000
RM3,500RM430,000
RM3,000RM350,000
Sehingga RM2,500RM280,000

Jadual ini adalah berdasarkan FAQ rasmi LPPSA mengenai penambahbaikan 2026.

Nota penting: Had maksimum ini bukan bermaksud pemohon pasti menerima jumlah tersebut. Amaun yang diluluskan masih bergantung kepada kelayakan pemohon dan syarat pembiayaan yang berkuat kuasa.

Siapa yang layak menikmati had baharu?

LPPSA menyatakan jadual kelayakan baharu ini terpakai kepada kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA, tertakluk kepada syarat dan kelayakan semasa.

Bagaimanapun, terdapat kumpulan tertentu yang tidak menggunakan jadual ini, antaranya:

  • Anggota Pentadbiran Persekutuan;
  • Anggota Pentadbiran Negeri dan Ahli Dewan Undangan Negeri; dan
  • Hakim Mahkamah Persekutuan, Mahkamah Rayuan dan Mahkamah Tinggi.

Golongan tersebut tertakluk kepada peruntukan atau keputusan berkaitan yang berasingan.

Apa maksud “Pembiayaan Kedua” sekarang?

Ini bahagian yang paling menarik.

Sebelum penambahbaikan ini, pemohon secara amnya perlu menyelesaikan Pembiayaan Pertama sebelum membuat Pembiayaan Kedua.

Mulai 4 Oktober 2026, syarat tersebut tidak lagi diperlukan.

LPPSA menyatakan pemohon boleh memohon Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA.

Contohnya:

Ali membeli rumah pertama menggunakan LPPSA.

Pembiayaan pertama masih mempunyai baki.

Kemudian Ali mahu membeli rumah kedua.

Dengan peraturan baharu, Ali tidak perlu melangsaikan pembiayaan pertama terlebih dahulu semata-mata untuk memohon pembiayaan kedua.

Tetapi Ali masih perlu mempunyai baki kelayakan pembiayaan yang mencukupi dan memenuhi syarat LPPSA.

Apakah syarat Pembiayaan Kedua?

LPPSA menetapkan beberapa syarat utama.

Pemohon perlu:

1. Merupakan kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA.

2. Potongan gaji bagi Pembiayaan Pertama telah dilaksanakan.

3. Tidak mempunyai tunggakan bayaran balik bagi Pembiayaan Pertama sedia ada.

Selain itu, permohonan tetap tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA yang berkuat kuasa.

Berapa margin Pembiayaan Kedua?

Ini juga penting kerana margin pembiayaan bergantung kepada status Pembiayaan Pertama.

Jika Pembiayaan Pertama sudah selesai

Margin Pembiayaan Kedua adalah sehingga 100%.

Jika Pembiayaan Pertama masih belum selesai

Margin Pembiayaan Kedua adalah sehingga 90%.

Untuk Jenis 5 dan Jenis 7 bagi hartanah yang sama

LPPSA menetapkan margin sehingga 100% bagi:

  • Jenis 5 – Ambil Alih; dan
  • Jenis 7 – Ubah Suai,

bagi hartanah yang sama, tertakluk kepada syarat yang ditetapkan.

Contoh mudah Pembiayaan Kedua

Katakan seseorang masih mempunyai Pembiayaan Pertama LPPSA.

Kemudian dia mahu membeli rumah kedua berharga RM500,000.

Jika Pembiayaan Pertama masih belum diselesaikan, margin Pembiayaan Kedua adalah sehingga 90%.

Secara mudah:

RM500,000 × 90% = RM450,000

Jadi, secara teori, pembiayaan boleh mencapai sehingga RM450,000, manakala baki RM50,000 perlu ditanggung melalui sumber lain.

Tetapi angka sebenar masih tertakluk kepada baki kelayakan pembiayaan dan penilaian LPPSA.

Maksudnya, jangan terus anggap rumah RM500,000 akan mendapat pembiayaan RM450,000 kerana kelayakan sebenar setiap pemohon adalah berbeza.

Bagaimana LPPSA menentukan kelayakan?

LPPSA menggunakan kaedah pengiraan berdasarkan kemampuan bayaran balik.

Antara kriteria yang dinyatakan LPPSA ialah:

  • Ansuran bulanan tidak melebihi 60% daripada gaji pokok dan elaun tetap yang diambil kira;
  • Jumlah hutang tidak melebihi 80% daripada pendapatan bersih; dan
  • Gaji bersih sekurang-kurangnya 20% daripada pendapatan kasar.

Pendapatan bersih bagi tujuan pengiraan LPPSA pula merujuk kepada gaji pokok + elaun tetap yang diambil kira – potongan wajib.

Jadi, seseorang yang mempunyai gaji tinggi sekalipun tidak semestinya mendapat jumlah maksimum RM1 juta kerana pengiraan turut mengambil kira kemampuan bayaran balik.

Bagaimana pula kadar keuntungan?

Untuk pembiayaan hartanah sehingga RM1 juta, LPPSA memperkenalkan struktur kadar purata wajaran (blended rate).

Strukturnya:

Sehingga RM750,000 → 4.00% setahun

Bahagian melebihi RM750,000 sehingga RM1 juta → 4.50% setahun

Yang menariknya, pengiraan ini mengambil kira jumlah pembiayaan hartanah yang diluluskan bagi Pembiayaan Pertama dan Pembiayaan Kedua.

Contoh RM800,000

Bagi pembiayaan RM800,000:

RM750,000 pertama → 4.00%

Baki RM50,000 → 4.50%

Kadar purata wajaran yang terhasil ialah kira-kira 4.03% setahun.

RM1 juta bukan bermaksud boleh ambil RM1 juta untuk rumah kedua

Ini perkara yang ramai mungkin salah faham.

Had maksimum RM1 juta ialah had kelayakan maksimum, bukannya jumlah automatik yang boleh dipinjam.

Untuk Pembiayaan Kedua pula, LPPSA secara jelas menyatakan ia tertakluk kepada baki kelayakan pembiayaan.

Contohnya, jika seseorang mempunyai had kelayakan RM800,000 tetapi telah menggunakan RM600,000 bagi Pembiayaan Pertama, baki kelayakannya tidak bermaksud dia boleh terus mengambil RM800,000 lagi.

Sebaliknya, pengiraan baki kelayakan perlu dibuat berdasarkan ketetapan LPPSA.

Sebab itu LPPSA menyediakan kemudahan SmartKira untuk membuat semakan anggaran kelayakan mulai 4 Oktober 2026.

Boleh beli rumah kedua sebelum rumah pertama habis bayar?

Ya, mulai 4 Oktober 2026, boleh memohon.

Tetapi terdapat tiga perkara yang perlu diberi perhatian:

Pertama: Pembiayaan Pertama tidak perlu diselesaikan sepenuhnya.

Kedua: Pemohon perlu mempunyai baki kelayakan pembiayaan yang mencukupi.

Ketiga: Pemohon masih perlu memenuhi syarat kemampuan bayaran balik dan syarat LPPSA yang berkuat kuasa.

Jadi, kemudahan ini memberikan fleksibiliti, tetapi bukan “lesen” untuk mengambil hutang rumah tanpa mengambil kira kemampuan kewangan.

Semua jenis pembiayaan boleh digunakan?

Menurut FAQ LPPSA, semua jenis pembiayaan dibenarkan bagi Pembiayaan Kedua, tertakluk kepada syarat yang ditetapkan.

Namun, terdapat pengecualian tertentu.

Sebagai contoh, pelanggan yang sedang menikmati Pembiayaan Pertama Jenis 4 atau Jenis 5 bagi tanah dan belum memohon Jenis 6 untuk membina rumah, tidak dibenarkan memohon Pembiayaan Kedua bagi Jenis 4 atau Jenis 5 tanah tersebut.

LPPSA juga menjelaskan bahawa jika seseorang membeli tanah melalui Jenis 4 atau Jenis 5 dan kemudian memohon Jenis 6 untuk membina rumah di atas tanah tersebut, ia masih dianggap sebagai satu kelayakan pembiayaan, bukan Pembiayaan Kedua.

Bila boleh mula memohon?

Kemudahan baharu ini berkuat kuasa pada:

4 OKTOBER 2026

LPPSA menyatakan pelanggan boleh mengemukakan permohonan bagi kemudahan tersebut mulai tarikh berkenaan.

Bagi permohonan yang telah dikemukakan sebelum 4 Oktober 2026, LPPSA menyatakan ia akan diproses berdasarkan had kelayakan amaun pembiayaan hartanah yang berkuat kuasa pada tarikh permohonan diterima.

Kesimpulan

Penambahbaikan LPPSA 2026 membawa perubahan yang agak besar kepada penjawat awam.

Had kelayakan maksimum pembiayaan kini dinaikkan sehingga RM1 juta, manakala Pembiayaan Kedua boleh dipohon tanpa perlu menyelesaikan Pembiayaan Pertama terlebih dahulu.

Tetapi perkara paling penting untuk difahami ialah:

RM1 juta = had kelayakan maksimum, bukan jumlah automatik.

Dan:

Pembiayaan Kedua = boleh mohon walaupun pembiayaan pertama masih berjalan, tetapi tertakluk kepada baki kelayakan dan kemampuan bayaran balik.

Jadi, kalau memang bercadang membeli rumah kedua, langkah pertama bukan terus cari rumah RM1 juta.

Semak dahulu baki kelayakan LPPSA.

Kemudian barulah tengok harga rumah yang benar-benar mampu ditanggung.

Nota: Maklumat ini berdasarkan pengumuman dan FAQ rasmi LPPSA bertarikh 25 September 2026. Syarat dan pengiraan sebenar adalah tertakluk kepada pekeliling, garis panduan serta ketetapan LPPSA yang berkuat kuasa pada tarikh permohonan.

Sumber rasmi: LPPSA – Penambahbaikan Kemudahan Pembiayaan Perumahan Sektor Awam 2026 termasuk jadual kelayakan RM280,000 hingga RM1 juta.





