


Kredit: Marketplace
Anda kenal dengan James Beeland Rogers Jr atau yang lebih dikenali dengan nama Jim Rogers? Beliau merupakan nama yang tidak asing lagi dalam dunia pelaburan.
Beliau merupakan pengasas bersama George Soros, yang menubuhkan Quantum Fund dan Soros Fund Management. Beliau juga merupakan perintis kepada The Rogers International Commodities Index (RICI).
Kami akan berkongsi ringkasan buku hasil tulisan beliau yang bertajuk ‘A gift to my children-A father lesson for life investing.‘
Ianya sarat dengan pengajaran yang amat berguna kepada kita semua dalam mendidik anak kita menggapai kejayaan pada hari esok.
Ini adalah rangkap awal pengenalan dalam buku tersebut:
“Wahai anakku,
Ayah mu adalah seorang pelabur.
Seorang yang sangat berkerja keras, untuk mempelajari keseluruhan ilmu bagi mencapai cita-cita mempunyai duit yang banyak untuk bersara awal dalam pekerjaan.
Keputusannya ayah dapat capai semasa umur saya yang muda (37 tahun).
Membesar di bandar Demopolis yang kecil, apa yang saya inginkan adalah wang yang banyak untuk mencapai kebebasan saya.
Saya mendapat pekerjaan yang pertama ketika berumur 5 tahun, iaitu mengumpul botol minuman (soda) di gelanggang baseball. Terlalu banyak kerja yang saya ceburi ketika meningkat dewasa. Semua ini telah membawa saya ke dunia Wallstreet. Di mana tempat inilah saya jumpa dan melihat semua bentuk peluang yang ada.
Dari pengalaman ini telah menjadikan saya hanya mengambil masa kurang dari 15 tahun mencapai impian saya.
Saya sentiasa gembira semasa bekerja dan setelah berjaya. Namun ketika ini perkara paling bernilai dalam hidup saya adalah keluarga saya.
Saya akan berkongsi pada kamu bahawa antara perkara penting untuk kamu mengetahui kebahagian dan kejayaan dalam hidup.“
Jom kita selami nasihat dan peringatan dari seorang tokoh dan lagenda hebat dalam dunia pelaburan ini:
1. Belajar daripada pengalaman sendiri. Jangan biarkan orang lain tentukan cara pemikiran kamu.

Satu hari nanti kamu akan mengambil keputusan yang sangat penting dalam hidupmu. Kamu akan melihat sekeliling, di mana orang ramai selalu memberi nasihat (walaupun di minta atau tidak).
Namun beringat lah, kehidupan kamu, kamu yang tentukan sendiri bukannya orang lain. Adalah sangat penting untuk kamu tentukan apa yang di hendak dalam hidup sebelum kamu memberi pertimbangan kepada nasihat orang lain.
Masa permulaan kerjaya saya sebagai seorang pelabur, saya sering melakukan kesilapan dengan menerima semua nasihat dari orang sekeliling, tanpa membuat sebarang kajian terperinci bagi tindakan yang saya ambil pada masa akan datang.
2. Jika sesiapa ketawakan idea kamu, lihat sebagai petanda bagi peluang untuk mendapatkan kejayaan.
Jika orang di sekeliling kamu cuba untuk menghalang daripada mengembang kan idea kamu, atau mengejeknya, terimanya sebagai satu perkara positif. Pasti sukar untuk meneruskan sesuatu idea ketika kamu mendengar orang di sekeliling berkata sesuatu yang tidak elok tentang kamu.
Namun kebenarannya adalah cerita-cerita kejayaan tokoh-tokoh sebelum ini banyak mengabaikan ejekan dan cacian orang lain. Contohnya kisah saya sendiri, ketika saya menjalankan Hedge Fund dengan rakan saya (George Soros) saya di tertawa kan oleh individu-individu yang lebih lama dan berpengalaman daripada saya di Wall Street, ketika saya menyuarakan idea membeli saham aerospace company(Fallen on hard times).
Akibatnya saya menjadi bahan jenaka, di sebabkan pada masa itu semua individu menyuarakan pembelian kepada saham yang membuat pertumbuhan yang baik.
Antara ayat bahan jenaka tersebut ‘siapa membeli saham seperti itu? Kenapa membeli saham company yang sudah lingkup (bankruptcy)?’
3. Jadilah dirimu sendiri, berbeza daripada orang lain.

Lihat mereka yang telah mengecapi kejayaan yang besar dalam hidup. Semua orang memang bersandarkan nasib diri mereka sendiri, namun saya menekankan agar mengambil contoh mereka yang berjaya secara berterusan.
Tidak kiralah mereka pemuzik, artis, guru, Profesor dan sebagainya. Mereka berkerja atau melakukan aktiviti berdasarkan acuan mereka sendiri. Perkara yang sama juga berlaku dalam perniagaan.
Contohnya Apple Computer, di mana Steve Jobs dan syarikatnya menolak idea atau cara konvensional tentang komputer. Agar mereka berada di kelas yang sama seperti IBM dan Microsoft pada masa itu.
Jika kita lihat disebabkan mereka mempunyai keunikan berbanding yang lain, sehingga hari ini mereka masih gah di dalam pasaran.
4. Simpanlah wang.

Semasa kamu membesar nanti, kamu akan berjumpa dengan rakan seangkatan dengan kamu yang mana sangat mengalakkan kamu untuk membelanjakan wang secara bebas.
Tidak kurang juga rakan kamu yang sentiasa mengajak kamu makan di restoran-restoran mewah, mengikuti aliran fesyen terkini, melancong ke tempat-tempat mewah dengan semuanya berasaskan cara perbelanjaan yang tidak terkawal.
Saya tidak menghalang anda untuk berbuat seperti itu secara total, tetapi saya menasihatkan anda untuk membuat pertimbangan dengan bijaksana. Sama ada perkara yang anda sedang lakukan berbaloi untuk masa depan atau tidak.
Contoh pengajaran seperti perkahwinan saya sebelum ini, isteri saya sebelum ini selalu mendesak saya membeli sofa, television dan benda lain yang baharu. Saya berkali-kali menasihati ‘Jika kita jimatkan perbelanjaan kita, kita boleh labur wang yang kita jimatkan untuk mendapatkan keuntungan di masa akan datang’.
Namun perkahwinan kami tidak lama bertahan. Selepas itu saya sangat bertuah di sebabkan di bertemu dengan ibu kamu. Mempunyai perkongsian menteliti peka kewangan peribadi yang sama dengan saya.
5. Umur tak penting jika anda menitikberatkan impian

Saya memulakan bisnes pada 1948, seawal umur 6 tahun. Mungkin anda fikirkan terlalu awal untuk jadi seorang usahawan. Tetapi umur jadi kurang penting jika anda betul-betul minat pada sesuatu.
Saya lebih berminat untuk mengumpul botol ketika itu, untuk mendapatkan wang berbanding bermain Baseball dengan kawan-kawan saya.
Bila ayah saya membuat tawaran untuk memberi pinjaman wang untuk memulakan perniagaan kecil, saya menerimanya tanpa berfikir panjang. Saya memulakan perniagaan minuman kacang dengan modal USD100.
Pada ketika itu nilai wang seperti ini sangat besar. Akhirnya percubaan saya untuk berniaga telah berjaya. Saya juga mengupah abang dan rakan saya untuk menjalankan perniagaan saya.
Selepas 5 tahun berniaga, saya telah membayar semula modal yang saya pinjam dan masih memperolehi keuntungan USD100 dalam bank akaun saya.
Semasa saya menamatkan pengajian di Universiti Oxford, saya mendapati saya lebih berminat tentang dunia pelaburan berbanding perniagaan. Saya mengunakan tajaan persekolahan saya untuk membeli saham dalam IBM dan ia menjadi secara mudah.
Jika perkara seperti ini terjadi kepada anda, jangan biarkan umur sebagai bentuk penghalang kepada anda.
“Do not worry about failure, I would tell them. Do not worry about making mistakes in life. It is good to lose money, to go broke at least once, and preferably twice. But if you are going to do it, do it early in your career. It is better to go bust when you are talking about USD20,000 than when you are talking about USD20 million. Do it early, and it is not the end of the world”.
6. Dedikasikan diri kamu kepada perkara yang kamu sangat berminat tinggi.
Di mana tempat untuk kamu bermula mencari sebuah titik kejayaan? Jawapannya mudah, bermulalah pada saat ini, cuba sebanyak yang mungkin perkara yang kamu fikir akan mendatangkan kejayaan.
Saya berjaya dalam dunia pelaburan di sebabkan saya sangat berminat tinggi dalam bidang ini. Tapi jika kamu berminat dalam bidang lain, contohnya masakan, bukalah restoran dan sebagainya.
Jika anda mulakan dengan segera, lagi mudah untuk menimba pengalaman.
Bagi saya, kebolehan saya dalam bidang pelaburan mungkin disebabkan sifat saya yang suka mengalih ilmu dan mempelajari benda baharu yang tidak pernah saya ketahui.
Ibarat kata-kata emas, “People who follow their passions do not ‘go to work’. They get up each day and cannot wait to have more fun doing what they love to do”.
Disebabkan ini lah saya menekankan untuk bermula secepat yang mungkin perkara yang anda minat untuk lakukan. Tidak semestinya perkara yang kamu berminat tinggi akan mendatangkan kekayaan kepada kamu, tetapi mungkin kekayaan akan datang dalam bentuk lain, seperti kepuasan dan perasaan kebahagian yang tidak boleh di bayar dengan nilai wang.
7. Ambil berat tentang ‘Apa yang membezakan di antara kejayaan dan kegagalan?’

Jika kamu suka sangat menitik beratkan tentang impian, maka secara semulajadi kamu akan lakukan yang paling terbaik. Perkara kecil dan ringkas boleh membezakan antara titik kejayaan atau kegagalan. Jadi tumpukan sepenuh perhatian.
Namun semasa peringkat permulaan, kamu perlu melakukan banyak kajian dan analisa setiap bentuk informasi dalam setiap tindakan yang akan diambil.
Membuat sebarang kajian secara teliti dan terperinci terhadap sesuatu perkara, akibatnya mereka terlepas perkara-perkara penting dalam menentukan kejayaan atau kegagalan.
Fahamilah, jika kamu memberi sepenuh tumpuan dengan maklumat kepada perbezaan antara kejayaan dan kegagalan, kamu sudah jauh melangkah berbanding pesaing kamu.
8. Penuhi hidupmu dengan segunung impian.

Dalam mencari hala tuju hidup, semestinya kamu memasang sebuah impian. Semasa saya berada di zaman kanak-kanak, saya mendapati mencari wang adalah satu benda yang sangat menyeronokkan. Namun saya tidak mempunyai perancangan ketika itu.
Jika impian tidak pernah wujud dalam kotak pemikiran saya, semestinya saya akan tersasar dan tidak berada di tempat saya sekarang. Jika anda menyertakan sebuah gambaran impian dalam mengajar apa yang kamu impikan, kamu akan sentiasa berada dalam keadaan yang sangat fokus, bekerja keras, dan sebagainya semasa mencapai impian kamu.
Wahai anak ku, pada saat ini, ketahui lah bahawa, kamu adalah impian saya yang paling bermakna.
Disebabkan inilah saya akan meluangkan masa sebanyak yang mungkin kepada kamu dan saya mahu kamu pula dapat mengecapi apa yang kamu impikan.
Memulakan penghasilan buku pada tahun 1994 dan sehingga tahun 2017 beliau telah berjaya menulis 10 buah buku serta di pasarkan ke seluruh dunia sebagai rujukan dan panduan pelabur dalam pasaran saham, komoditi dan sebagainya.
9. Alamilah pengalaman melihat seluruh dunia, bukan hanya bergantung kepada buku semata-mata.

Mengembara dan lihat dunia yang luas. Kamu akan berubah bentuk perspektif dan pandangan selepas itu. Saya boleh katakan ianya benar, sebabnya saya sudah 2 kali mengelilingi ke seluruh dunia.
Pertama kali pada tahun 1990, di mana saya mengambil masa sebanyak 22 bulan untuk mengembara ke semerata tempat mengunakan motorsikal. Pengembaraan kedua, pada tahun 1999 bersama dengan ibu kamu memakan perjalanan sebanyak 250,000 kilometer bersamaan 116 buah negara selama 3 tahun.
Kami melihat sendiri bagaimana kepelbagaian bentuk muka bumi dan nationaliti. Semasa proses pengembaraan, kami merasa pelbagai bentuk juadah makanan, antaranya ular dan lain-lain, yang mana tidak pernah terlintas dalan pemikiran saya, untuk mencuba makanan seperti itu.
Bukan terhenti di situ sahaja, kami juga melalui pengembaraan ke negara-negara yang mengalami pergolakan serta peperangan seperti Angola, Barat Sahara, India, Sudan dan negara-negara lain yang orang perkatakan adalah tempat-tempat berbahaya.
Tahukah kamu apa yang kami telah pelajari?
Manusia di semua tempat adalah sama, tidak kiralah apa jua etnik, agama, bangsa, kumpulan, bahasa, cara pemakaian. Tidak ada sebab kita atau mereka perlu takut kepada orang asing yang bukan berasal dari lingkungan kita.
Kamu akan mendapati banyak bentuk pengalaman yang kamu timba sewaktu mengambara sama ada dari sudut kekuatan dan kelemahan diri kamu.
Apa yang kamu baca melalui buku, majalah atau lihat di dalam televisyen atau apa jua media massa akan berlainan dengan apa yang kamu alami semasa mengembara.
Rudyard Kipling seorang penulis dan penyair negara England terkenal ada mengatakan “What can he know of England, who only England knows?” saya meminta kamu untuk meninggalkan negara kamu seketika, dan kemudian kembali semula selepas beberapa tahun.
Sekembalinya kamu dari pengembaraan, kamu akan pulang dalam bentuk pemahaman yang lain dari sebelumnya. Pengalaman dan pengetahuan yang kamu dapat semasa mengembara akan beri kamu satu manfaat dalam hidup, di mana kamu tidak pernah mendapatkannya melalui mana-mana pengalaman selain daripada pengembaraan.
10. Terbukalah kepada orang sekeliling, walaupun mempunyai pemahaman berbeza.
Saya akui pada mulanya hidup saya, tidak pernah terlintas di hati saya untuk memikirkan perkara ini. Semasa zaman kanak-kanak saya tidak pernah mempunyai 1 orang pun kawan berwarna kulit hitam.
Namun ketika saya membesar dan keluar dari kehidupan saya yang biasa, pemikiran saya berubah.
11. Belajar dan mempunyai falsafah hidup sendiri.

Saya mengharapkan satu hari nanti, kamu mempelajari falsafah untuk hidup sendiri. Pelajari aras pemikiran yang kamu berminat untuk belajar dan menjadi sangat bermakna pada dirimu.
Kamu perlu mengenali diri kamu jika kamu ingat mencapai sesuatu kejayaan. Saya tak mengatakan teori falsafah orang lain, teori falsafah yang kompleks dan sebagainya, tetapi saya mengalakkan kamu mencari falsafah hidup yang kamu rasa bersesuaian dengan diri kamu sendiri.
Ramai manusia pada hari ni mereka terperangkap pada pemahaman falsafah hidup orang kebanyakan, akibatnya mereka tidak dapat mengunakan akal mereka sebaik mungkin dalam mencari falsafah hidup mereka sendiri.
Bagi berfikir di luar kotak pemikiran orang kebanyakan, kamu perlu mengkaji satu persatu falsafah yang kamu boleh gunakan dalam kehidupan kamu atau menolak sebarang falsafah yang bercanggah dengan cara kamu berfikir. Mempelajari falsafah akan membuka minda kamu untuj berfikir bagi memahami konsep dan setiap ‘fakta’ boleh di terima pakai.
Jim Rogers telah berkahwin sebanyak 3 kali, beliau mengahwini bekas isterinya pertama Lois Biener pada tahun 1966 dan bercerai pada tahun 1969. Manakala bekas isterinya kedua pula Jennifer Skolnick pada tahun 1974 dan berpisah tahun 1977.
Seterusnya beliau memperisterikan Paige Parker dan kekal hingga ke hari ini dengan dikurniakan 2 orang anak.
12. Menulislah untuk kamu lebih memahami falsafah sebenar dan membantu pemikiran kamu berfikir ke satu aras yang lebih tinggi.
Benar, membaca boleh membantu kita membina kemahiran untuk berfikir, namun menulis juga boleh lebih membantu dan meningkatkan lagi kemahiran berfikir.
Contohnya seperti ini, apabila kamu mencatit sesuatu yang menjadi sangat bermakna pada diri kamu, seterusnya jika kamu menghadapi situasi yang kamu memerlukan rujukan, ianya sudah ada di sana.
Ini akan membantu kamu menambah pengetahuan dan keyakinan diri.
13. Dua peringkat cara untuk berfikir:

Ada dua peringkat cara saya gunakan untuk mengkaji semua benda yang berguna sepanjang hidup, ia juga boleh digunakan dalam dunia pelaburan.
Pertama; Tulis semula apa yang kamu sudah pelajari dalam kehidupan kamu.
Kedua; Proses semua yang kamu pelajari dalam hidup melalui logik akal secara perlahan-lahan dan penuh penelitian. Jika kamu amalkan perkara seperti ini, kamu akan berada di landasan terbaik untuk berfikir secara semaksima.
14. Jangan tertipu dengan Bear Market.

Kebanyakan pelabur mengabaikan Bear Market, sebaliknya menumpukan sepenuhnya kepada Bull Market. Sebagai seorang pelabur, semasa mula kerjaya saya, saya asyik mencari makna di sebalik kejadian ‘Bear Market’.
Ketika pelabur lain sedang sibuk dan terlalai dengan Bull market, ketika itu juga saya tanpa lelah mempelajari Bear Market. Ketika stock market crash pada 1998, kebanyakan pelabur mengabaikan komoditi, saya pula sudah bermula dalam komoditi index.
Komoditi sudah jatuh jauh, jadi tiada sesiapa yang membuat keuntungan melalui komoditi.
Untung rugi itu biasa dalam pelaburan. Tetapi orang kita lebih suka benda yang confirm untung. Maaflah, lebih baik jangan terlibat dalam pelaburan saham. Anda belum bersedia.
Ada banyak bahan bacaan percuma yang ajar benda-benda asas untuk melabur di pasaran saham. Nak Google semua memang memakan masa.
Pernah dengar tentang buku Malaysia Melabur Saham? Jika anda benar-benar berminat untuk terlibat dalam pelaburan saham tetapi “ZERO” buku ini teramat sesuai.
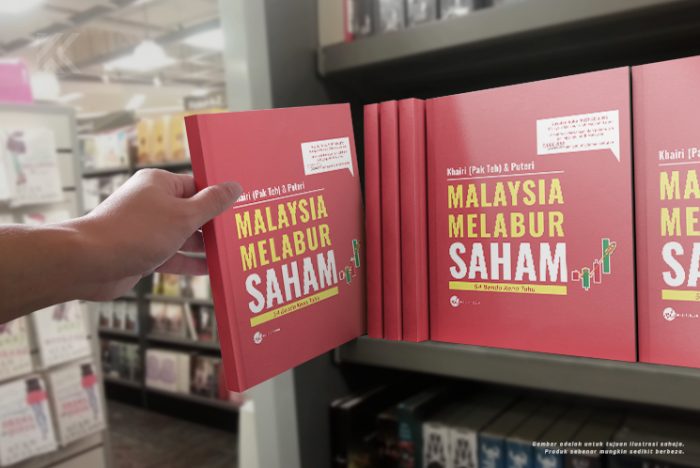
249 muka surat yang padat dan sarat dengan contoh-contoh berbentuk grafik.
- Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang.
- Nak sangat melabur saham, tapi nak tahu dulu asasnya?
- Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.
Miliki sekarang sebab masih ada harga istimewa -> Buku Malaysia Melabur Saham